AI存储的超级周期有多疯狂?日本NAND闪存巨头铠侠控股给出的答案是:半年净利润2.1978万亿日元,是上年同期的37倍。然而,这份堪称炸裂的成绩单,却因为一份低于市场预期的指引,在存储产业链上激起了一阵寒意。
一、半年净利2.2万亿日元,暴增至上年同期37倍
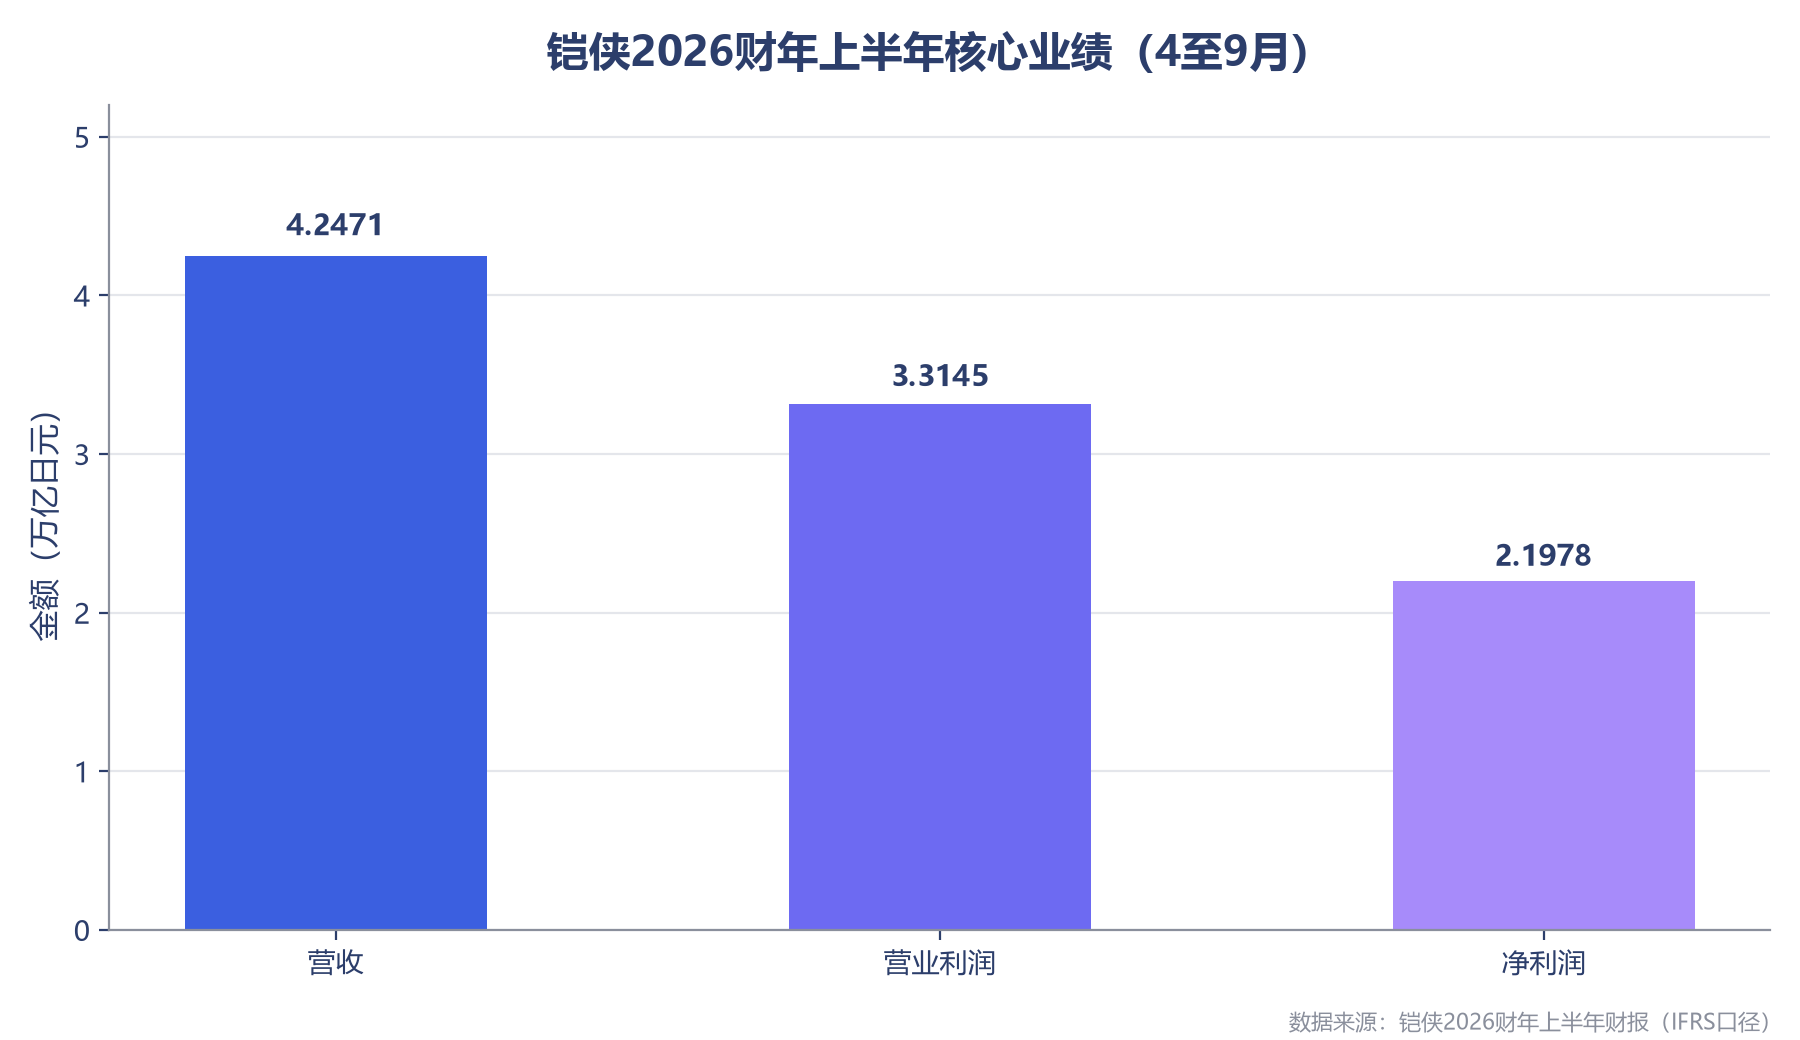
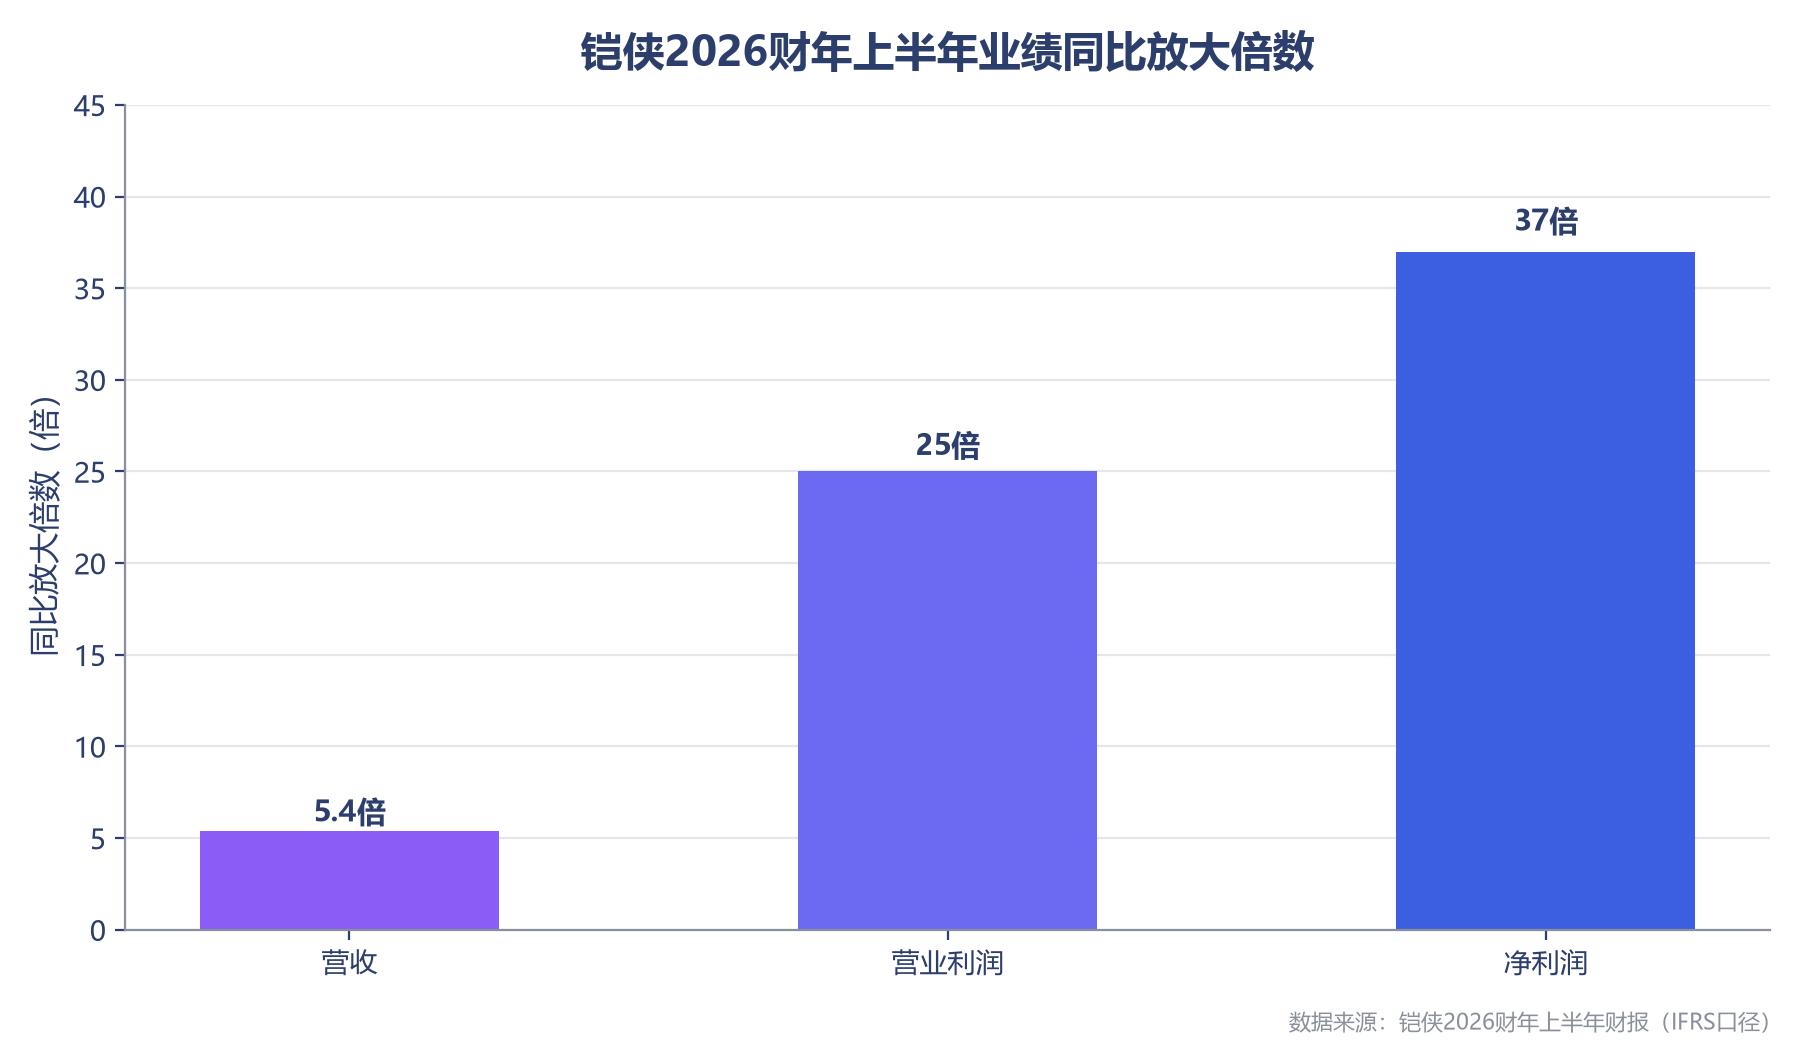
铠侠公布的2026财年上半年(2026年4月至9月)成绩单全面飘红:净利润2.1978万亿日元,是2025年同期的37倍;营收暴增5.4倍至4.2471万亿日元;营业利润暴增25倍至3.3145万亿日元。
增长引擎来自AI数据中心。在7月至9月季度,来自数据中心及其他应用的营收同比飙升6.6倍至1.616万亿日元,出货量上升和售价上涨共同推高了这一数字;同期,包括智能手机在内的智能设备业务营收增长5倍至7889亿日元。
涨价的贡献居功至伟。高盛指出,在2026日历年第三季度,铠侠以美元计价的综合平均售价(ASP)环比上涨20%至25%,可比产品价格环比上涨30%至35%,比特出货量环比增长10%至15%,主要得益于数据中心和企业级市场需求的强劲。
二、Q4指引:净利再增15倍,为何不及共识?
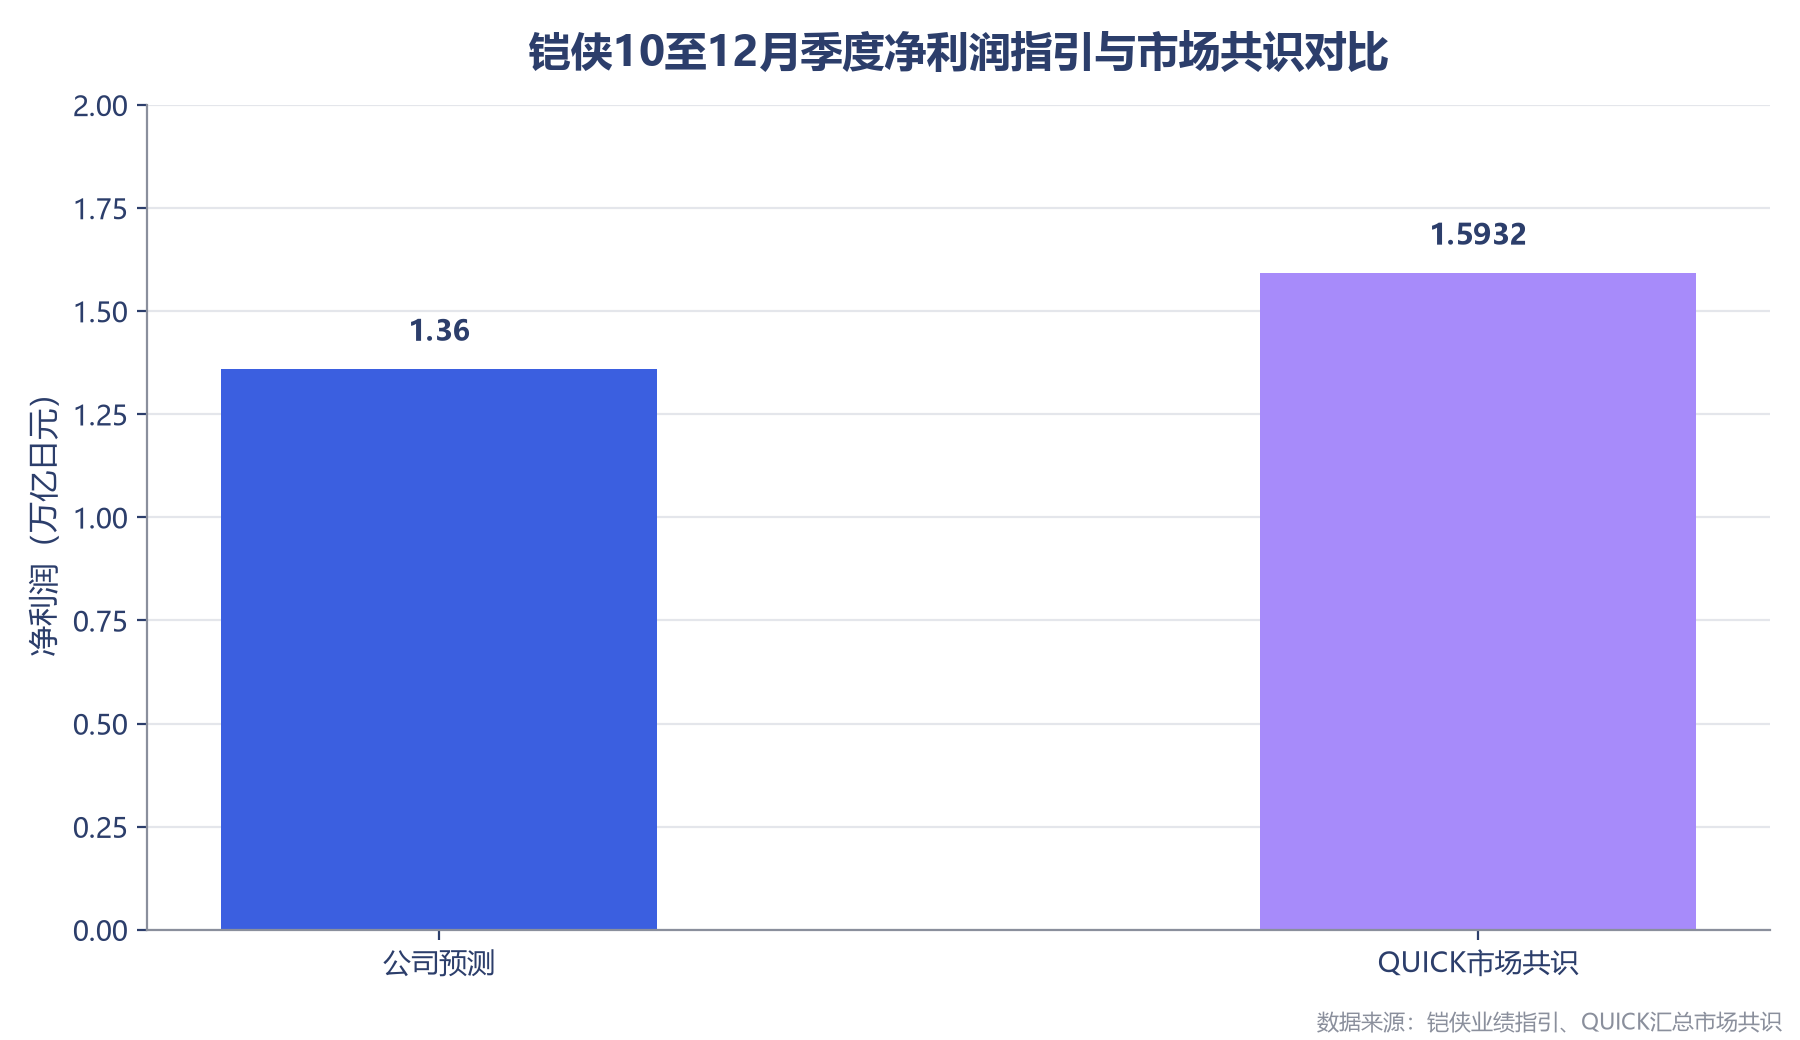
对于2026年10月至12月季度,铠侠预计按国际财务报告准则(IFRS)计算的合并净利润将同比暴增15倍至1.36万亿日元(约合87亿美元),营收将同比大增4.6倍至2.5万亿日元,营业利润暴增14倍至1.995万亿日元。
数字依旧惊人,问题出在预期差:1.36万亿日元的净利润指引低于QUICK汇总的1.5932万亿日元的市场共识;约2万亿日元的营业利润指引也远低于市场预期的2.35万亿日元。
高盛认为,这主要是出货时间安排变化所致——包括数据中心和企业级SSD在内、交货周期较长的产品,其出货将转移至2027年第一季度;同时铠侠第三季度的业绩基数相较韩国供应商更高。但从环比看,市场情绪的转变更直接:9月季度铠侠营业利润环比增长57%,而指引意味着12月季度环比几乎零增长,此前市场一致预期还计入了约18%的增幅。
更深层的信号是涨价放缓。数据显示,NAND闪存平均售价在截至9月的三个月里上涨25%左右,而前一季度的涨幅是70%;铠侠方面给出的口径同样显示,二季度NAND平均售价环比上涨约70%,三季度涨幅已骤降至约20%。彭博分析称,铠侠的展望表明,过去一年史无前例的价格飙升正开始趋于平稳——价格还在涨,但速度只有三个月前的三分之一左右。
三、产能售罄与价格企稳的矛盾体
铠侠财务负责人曾坦言,考虑到售价已经大幅攀升,目前尚不清楚2027财年价格是否还能继续上涨,即便涨幅温和;这一预测曾导致公司股价在财报发布后一度下跌11%。
但矛盾的是,供需依然极度紧张:铠侠2027年全年的产能已经全部售罄,并与超大规模云厂商签署了覆盖2028年过半出货量的长期协议(LTA);公司预计存储短缺至少会持续到2027年,甚至可能延续至2028年。高盛亦认为,NAND供需紧张局面将持续至2027年,为价格进一步上涨提供空间,多年期LTA为2027至2028年之后的需求提供了较强的可见性。
一面是产能被抢空,一面是价格涨不动。这种复杂局面迅速传导至整个产业链:受铠侠指引影响,合作了约25年的闪迪在利好财报发布后盘前一度暴跌16%,美光随之走低,存储ETF盘前下跌5.6%;英特尔则将PC出货下滑归咎于存储价格上涨——其预计今年PC出货量下降约12%、2027年再降约10%,股价盘前暴跌25%。资本市场早已用脚投票:铠侠股价在财报前已较6月高点回落约60%。
四、首次派息背后的长期筹码
在业绩爆发之际,铠侠的股东回报也明显转向:公司将为4月至9月期间派发每股90日元的中期股息——2025年同期该公司未派发中期股息,此前也计划本期不派息,现已决定加强股东回报。
这并非突然决定。今年6月,铠侠已宣布推行上市以来首次分红政策(累进股息),并将战略重心转向AI基础设施市场,目标中长期内将该领域营收占比提升至60%以上;2026至2028财年,公司计划年均资本支出约4700亿日元、年均研发投入约2300亿日元。今年6月,其市值一度突破45万亿日元,超越丰田汽车跃居东京股市市值第二。
对于未来,铠侠管理层依然乐观,其负责财务的副社长认为,在“智能体AI”普及扩大的背景下,存储芯片需求目前仍处于起步阶段。
对铠侠而言,售罄的产能与长约是穿越周期的筹码;但对整个存储行业而言,这声“涨价见顶”的哨响意味着:盛宴的下半场,比拼的将不再是涨价的速度,而是守住价格与客户的能力。