正文
10月29日,奥海科技(002993.SZ)披露2026年第三季度报告。第三季度公司实现营业收入58.11亿元,同比增长190.86%;归属于上市公司股东的净利润为-2211.35万元,扣除非经常性损益的净利润为-4489.37万元,同比下降144.72%,由盈转亏;基本每股收益-0.08元。当季研发投入3.58亿元,研发费用率维持在6.17%的水平。
利润端的压力与收入端的跨越式扩张形成鲜明对比。2023年至2025年,公司三季度单季营收分别为15.52亿元、15.85亿元、19.98亿元,2026年三季度跃升至58.11亿元;单季归母净利润分别为1.33亿元、0.67亿元、1.22亿元,2026年三季度由上年同期盈利1.22亿元转为亏损2211.35万元(约0.22亿元)。
【图表:2023-2026年奥海科技三季度单季营收与归母净利润】
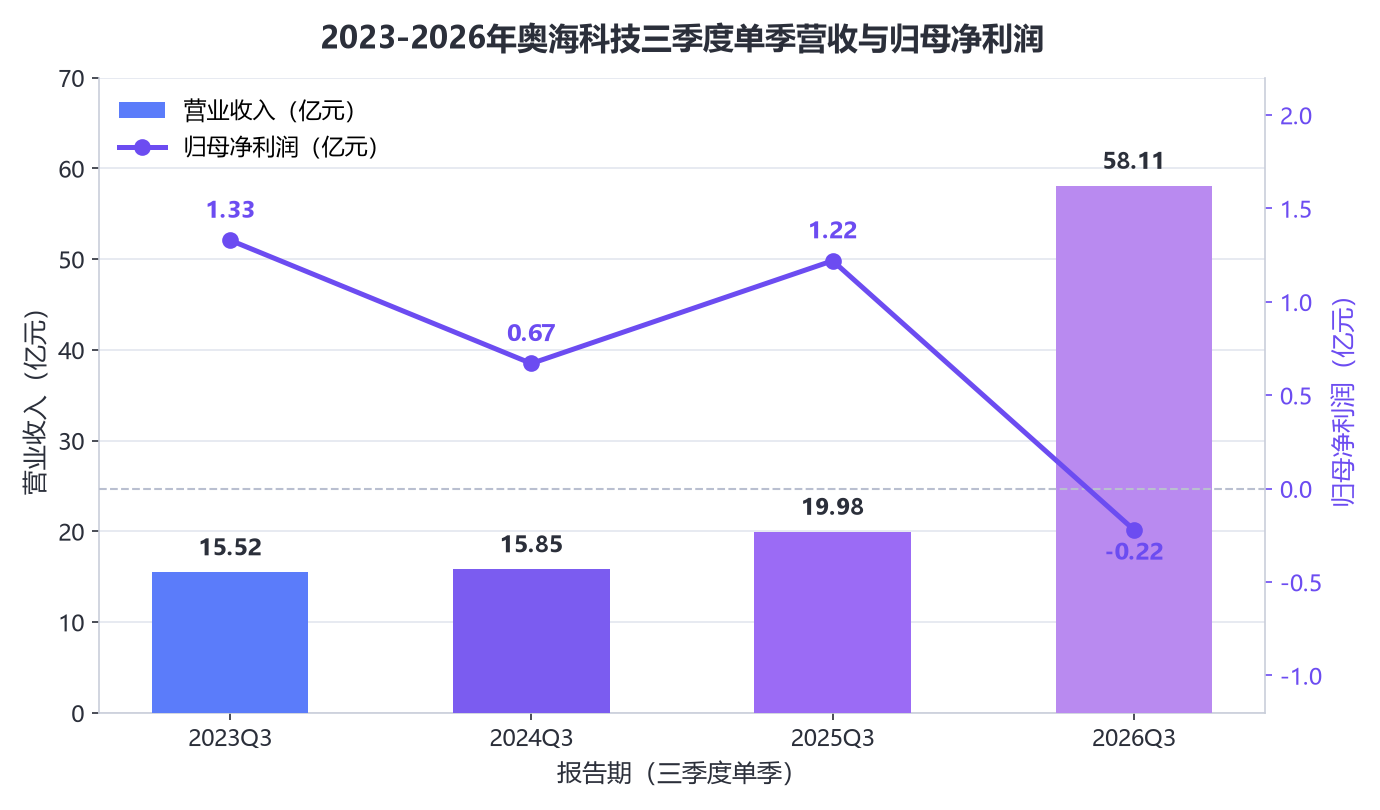
营收的陡峭攀升与净利润的由盈转亏,直观呈现了奥海科技当前「规模扩张、利润承压」的经营组合:收入跃升主要来自并表的存储芯片经销业务,而低毛利业务并表叠加成本费用压力,侵蚀了当期盈利水平。
关于盈利承压的原因,公司在2026年半年度报告及8月28日投资者关系活动中归纳为四点:一是新并入的DRAM等存储芯片经销业务采用「以销定采+预付备货」模式,毛利率仅2.00%,从结构上摊薄整体盈利;二是上游原材料价格上涨,传统电源和汽车电控产品毛利率出现不同程度下滑;三是费用增加,上半年管理费用增至1.86亿元、研发投入增至2.26亿元、财务费用约6160万元;四是衍生金融产品公允价值变动损失,以及存货、长期股权投资等减值损失,合计约5869.15万元。
并购落定是本期报表结构变化的关键。公司上半年完成对香港量沃的收购并将其纳入合并报表范围。香港量沃主营芯片经销业务,聚焦DRAM等存储芯片,2026年上半年实现营业收入46.48亿元,占公司总营收的58.66%;受其境外客户结构带动,公司上半年外销收入同比大增452.13%至55.38亿元,外销占比提升至69.90%。公司表示,布局存储芯片经销业务的战略考量在于深度对接头部算力厂商采购与研发体系,为服务器电源业务拓展搭建优质渠道,形成「电源+芯片」的综合服务能力,增强核心客户合作黏性。
【图表:2026年上半年奥海科技分业务营收结构】
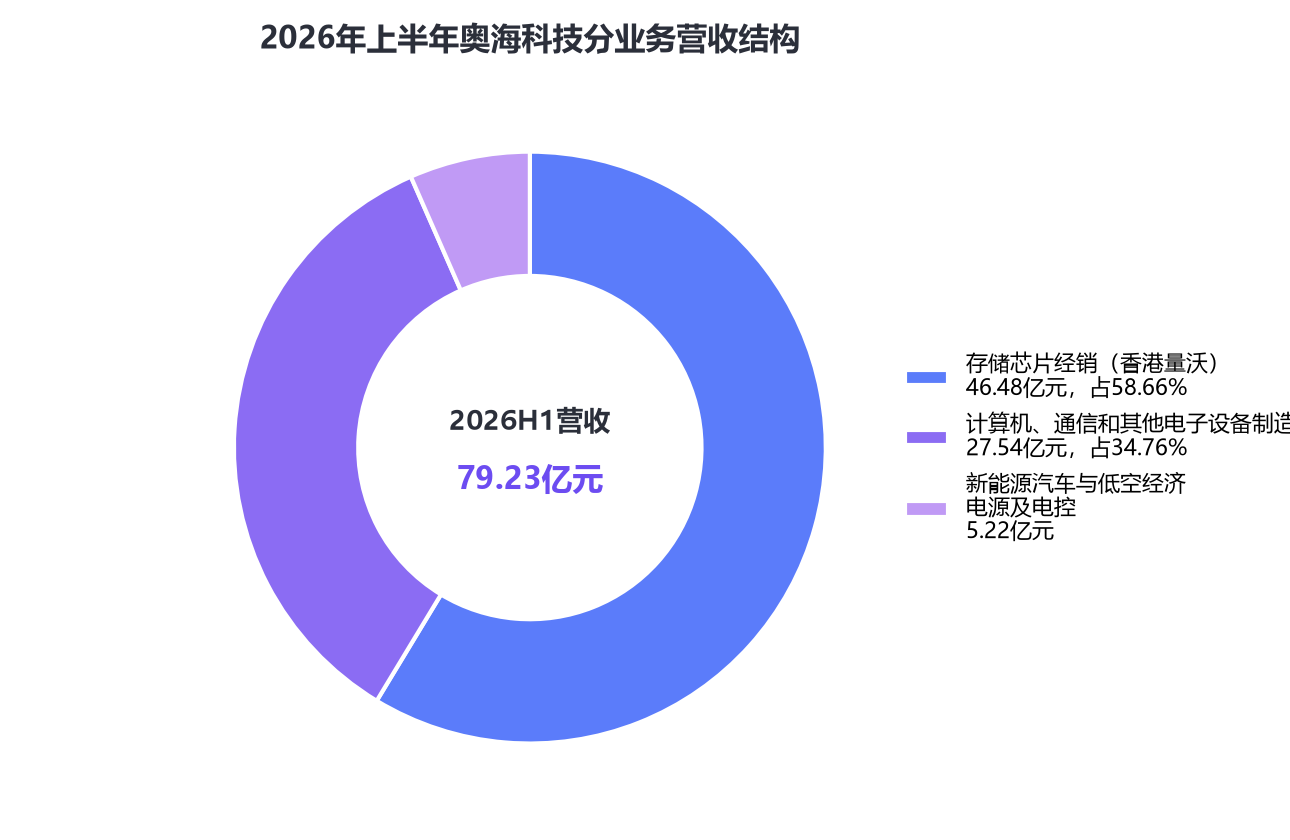
存储芯片经销业务以近六成的收入占比成为公司第一大收入来源,但2.00%的毛利率也决定了其对利润的贡献有限;计算机、通信和其他电子设备制造业务收入27.54亿元,新能源汽车与低空经济电源及电控产品收入5.22亿元、同比增长37.69%,仍是公司盈利的基本盘。
AIDC(AI数据中心)布局是本篇快讯的第三个关键词。公司在CPO交换机电源、大功率AI服务器电源、HVDC、Power Shelf及SST等方向均有布局,服务器电源赛道已形成「电网输入到GPU终端」的全栈式布局:核心旗舰产品ATS 5500W已实现小批量出货,ORV3 5500W峰值效率预计可达97.5%以上、正在送测客户验证,同时布局600kW Power Rack与800V电源砖;服务器电源产品功率范围覆盖550W~8000W。公司预计,2026年下半年起高毛利的AI服务器电源相关业务将逐步放量,目标在2至3年内跻身核心算力电源市场第一梯队。
原有主业方面,剔除收购香港量沃的并表影响后,2026年上半年公司新能源汽车与低空经济电源及电控产品收入同比增长37.69%,算力电源及其他产品收入同比增长11.95%。2025年全年,公司新能源汽车与低空经济电源及电控产品、算力电源等新兴业务营收达22.01亿元,同比增长47.59%。
整体来看,奥海科技三季度收入规模的跃升主要来自并购并表,利润短期承压则是业务结构切换期的阵痛;随着AI服务器电源业务进入放量周期,公司盈利结构能否修复,仍有待后续季度验证。
(注:本文数据均来自公司公告及公开披露信息,不构成投资建议。)