当AI数据中心的算力竞赛进入白热化,压力正沿着供应链一路向下传导。这一次被“卡”住的,是被誉为“电子产品之母”的印制电路板(PCB)。据多位PC与PCB业界主管的说法,原本供应消费电子产品的产能正被AI相关订单大量吸走,PC厂商在规划未来产品时,已难以确保足够的PCB供应。
一、交期爆表:部分订单最长30个月
最直观的信号是交期。据报道,部分PCB产品的交期已拉长1倍,某些订单甚至需要长达30个月才能交货;另有供应商表示,若现在下单,可能要到2028年末才会出货。对PC厂商而言,这意味着即使整体出货量未必增长,供应链仍可能因关键零部件短缺而受阻。
普遍性的紧张同样清晰。市场研究机构数据显示,2026年初覆铜板(CCL)产能利用率已高达95%,交货周期延长至20周以上;高端PCB的交货期普遍拉长至6个月以上,高端CCL交期也已拉长至4至6个月。传统订单的处境更为艰难——由于高端材料优先供应AI订单,传统订单交付周期已从8周拉长至20周。
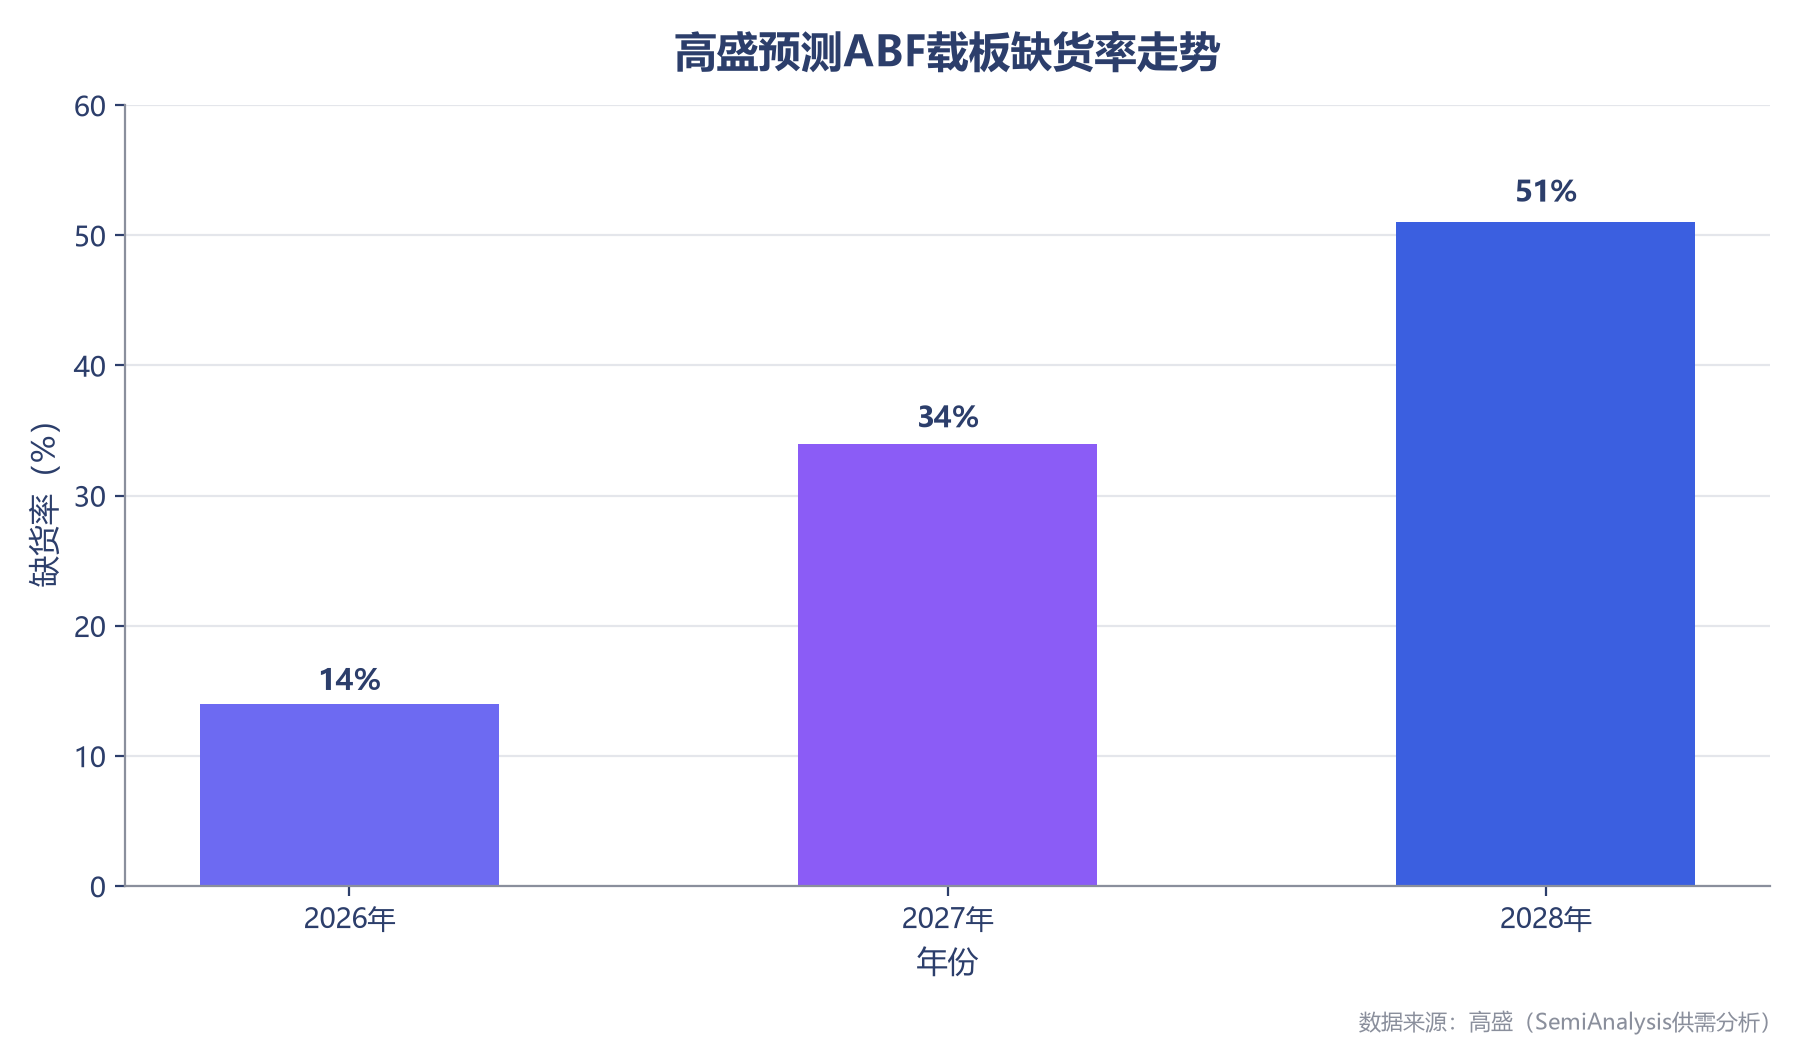
封装基板(IC载板)的缺口更大。半导体研究机构SemiAnalysis报告显示,ABF载板供应链已无余量,2026年六家主要供应商的产能已全部预定完毕,整体交期从2025年初的约6至8个月拉长至12至14个月。高盛预计,ABF载板2026年至2028年的缺货率可能分别达到14%、34%和51%,AI ASIC与服务器CPU将成为主要需求推动力。
二、材料端告急:CCL成本暴增12倍,订单排到2030年
产能被抢的背后,是材料端的全面告急。中国台湾一家PC厂商表示,铜箔基板(CCL)自2026年7月以来成本至少暴增12倍;一家全球主要CCL供应商的订单已排到2030年,即使计划在2028年前将产能扩大3倍,仍难以迅速消化需求。PCB厂商还提到,除板材本身,制造所需的特殊玻纤材料等上游原料同样吃紧。
涨价早已不是个案。2026年4月,全球PCB价格较3月暴涨40%,创下历史单月涨幅纪录;日本Resonac、三菱瓦斯化学率先将覆铜板价格上调30%以上,中国台湾台光电、台燿等厂商跟进涨价20%至40%,建滔、生益科技等中国大陆龙头企业同步提价。覆铜板龙头建滔积层板年内已先后发布八轮涨价通知,机构预测CCL月度涨价的节奏保守估计将持续至2027年6月。
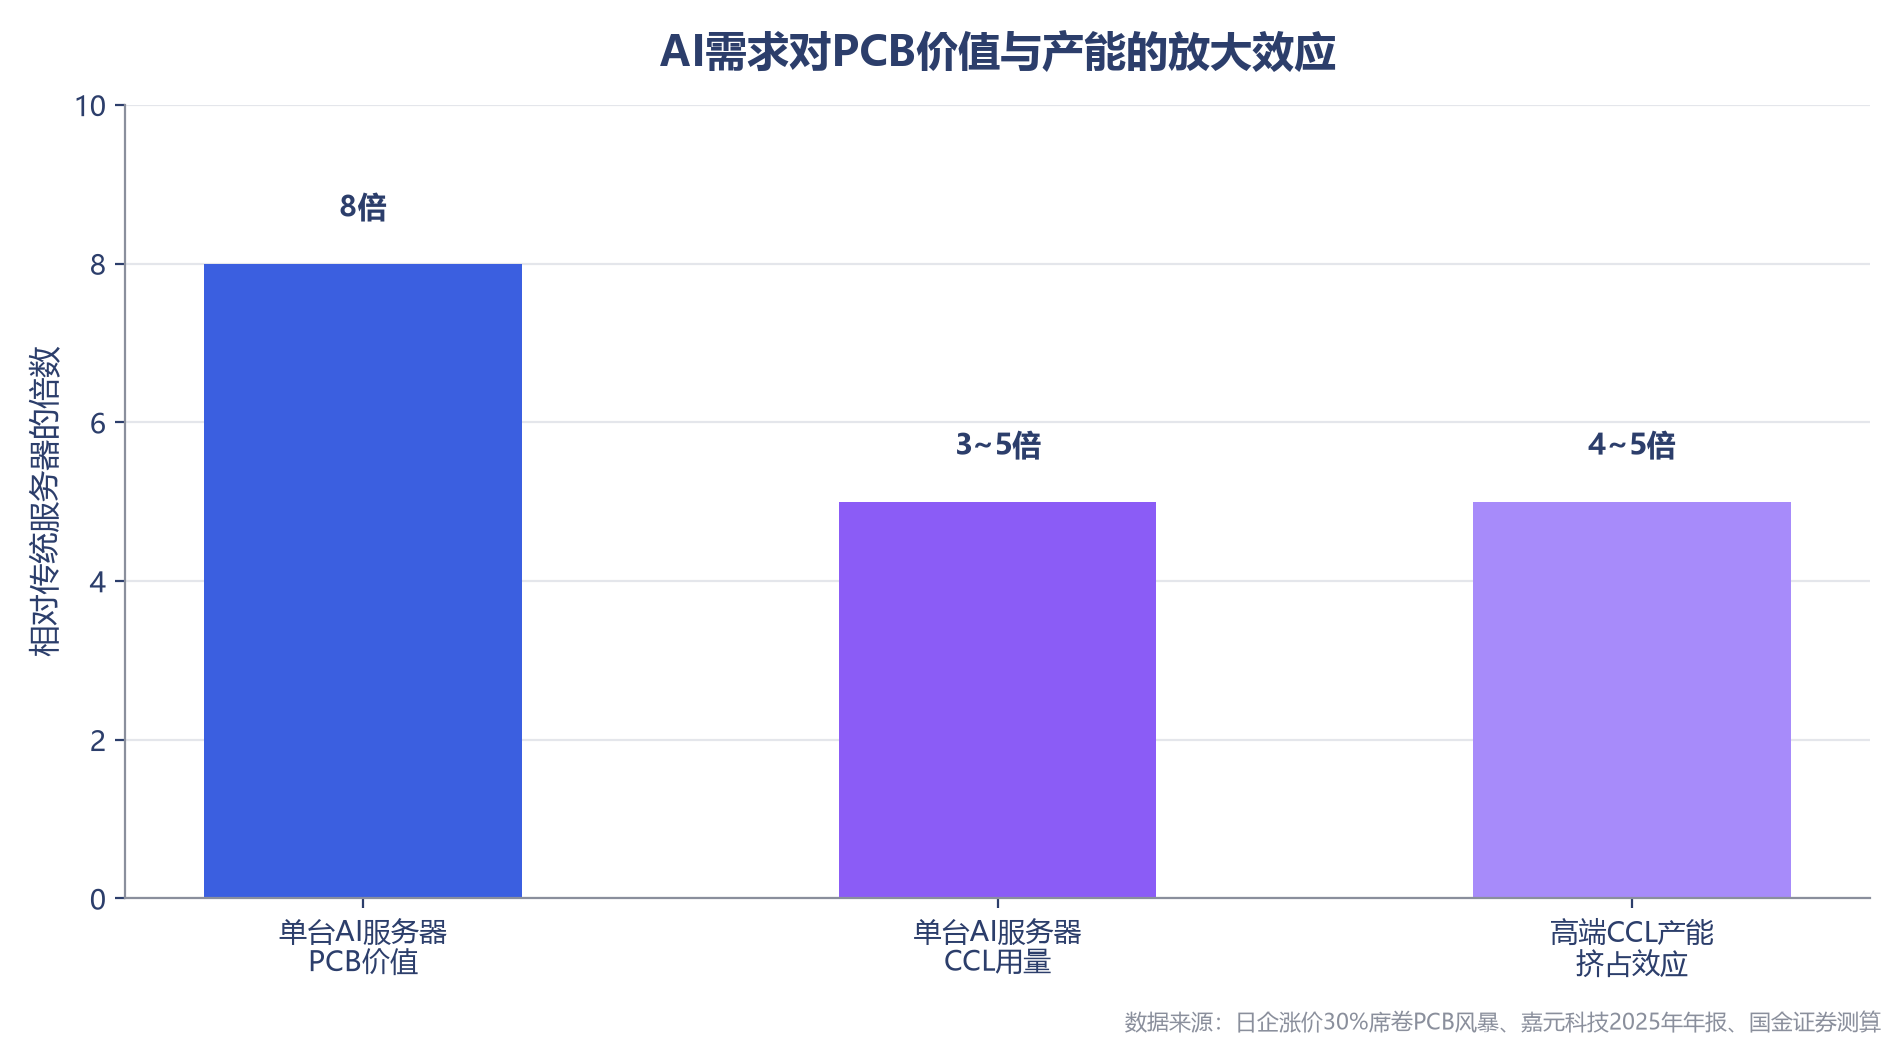
AI需求为何有如此大的“虹吸”能力?答案在于价值与产能的双重放大:单台AI服务器的PCB价值量高达1.95万元,是普通服务器的8倍;单台AI服务器的CCL用量是传统服务器的3至5倍;而据国金证券测算,生产1单位高端CCL所需的产能,相当于挤占4至5单位普通产能。
三、英伟达牵头,载板扩产竞赛开跑
AI服务器与加速器所需的高端PCB与封装基板,因层数更多、材料规格更高,成为供应链优先配置的对象。英伟达近期已与揖斐电、三星电机及欣兴等载板厂建立合作,欣兴规划未来3年将产能扩大2.5倍。
扩产竞赛才刚刚开始。欣兴董事长简山杰指出,AI带动硬件黄金时期,但缺料已从载板扩及设备与原料,2027年PCB载板材料缺口约20%,部分特殊设备交期更超过30个月。高端CCL龙头台光电的扩产路线图显示,2026年底其月产能将达615万张,2027年预计增长超过50%至930万张,2028年再增近20%至1110万张。
不过,扩产并不容易。报道提到,新厂要找到足够的工程人才愈来愈困难,PCB产业为留住技术人员,薪资已普遍上调20%至30%。
四、PC的寒冬,行业的狂欢
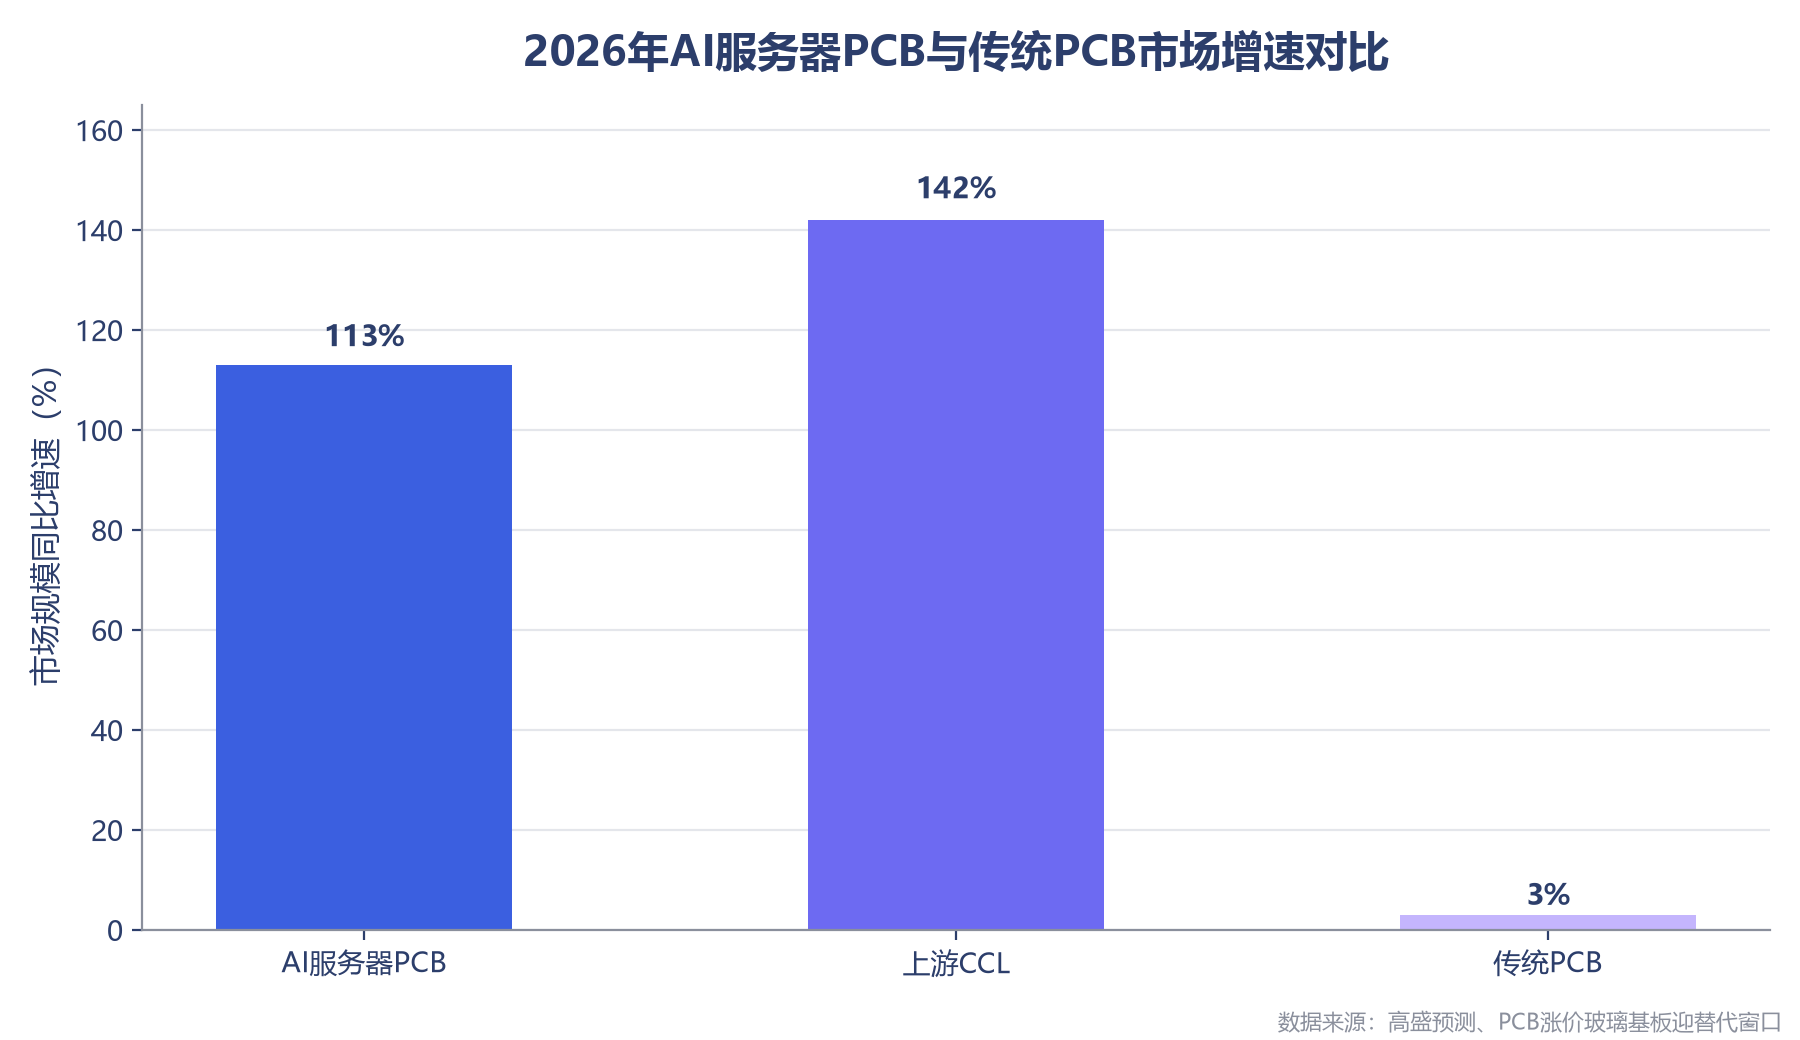
结构性分化正在加剧。高盛预测,2026年全球AI服务器PCB市场规模将同比增长113%,带动上游CCL市场增速达142%;而传统PCB需求仅增长3%左右。市场研究机构数据显示,2025年全球PCB市场规模达870亿美元,2026年预计突破1120亿美元,创历史上最迅猛扩张,但AI服务器及网络设备供应商实现了50%以上的同比增长,产业内大多数企业的增长率则不足10%。
中国大陆产业链正在加速卡位。科翔股份公告合计投资85亿元,集中投向AI服务器用PCB、mSAP基板、高端HDI等方向;鹏鼎控股今年前三季度资本开支112.06亿元,同比增长约62.34亿元。机构测算,2025年中国大陆CCL产业总产值约628.7亿元,2026年预计达672.4亿元、同比增长6.9%,高性能CCL占比将突破55%。
在AI需求持续抢占产能、上游材料供应紧绷的情况下,PC与其他消费电子产品未来恐面临更高成本与更长等待时间。对PC产业而言,这场由AI引发的原材料争夺战,恐怕才刚刚开始。