铠侠控股正考虑发行美国存托凭证赴美上市,拟募资至少100亿美元,已与美国银行、高盛、摩根大通等机构磋商,或于明年启动。这家NAND闪存发明者曾因东芝财务危机被180亿美元易主,2024年12月登陆东京股市后股价狂飙,如今正借AI存储超级周期迎来估值重估。
一、ADR计划:聚光灯下的新一步
铠侠控股正考虑通过发行美国存托凭证(ADR)赴美上市,计划募资至少100亿美元,已就发行安排与美国银行、高盛集团、摩根大通等机构展开磋商,潜在IPO可能于明年进行。知情人士强调,发行规模与承销行阵容等细节仍处初步阶段,随时可能调整。铠侠希望通过赴美上市提高其在美国市场的流动性——此前公司已在日本回购了价值数十亿美元的股票——并有望借此加入以半导体公司为主的股票指数。耐人寻味的是,这一计划浮出水面当天,全球芯片股正因“AI减速”担忧遭遇抛售,铠侠选择逆势推进,底气来自过去两年一场教科书级的翻身仗。
二、技术火种:NAND闪存的诞生地
铠侠的技术血统可以追溯到1987年——隶属东芝的研发团队在这一年发明了世界上第一块NAND型闪存。这项技术让海量数据得以装进智能手机、笔记本电脑和数据中心的快速访问层,成为此后近四十年数字经济扩张的存储基石。凭借NAND技术积累,东芝存储业务与闪迪自2002年起在日本开展合资合作,共享四日市等核心工厂,双方还在2017年把原定2021年到期的合约延长了八年。铠侠如今量产的BiCS8 NAND已达218层,并自该代起引入CMOS直接键合阵列(CBA)技术,向300层以上演进。技术火种从未熄灭,只是昔日的东芝已经无暇守护它。
三、易主与重生:180亿美元的豪赌
转折源于母公司的崩塌。东芝因美国西屋核电项目巨额亏损叠加财务造假丑闻濒临绝境,被迫出售这块“皇冠上的明珠”。2018年,贝恩资本牵头、SK海力士参与的财团以180亿美元完成对东芝存储的收购,创下当时亚洲规模最大的私募股权交易纪录。此后公司启用新品牌“铠侠”,2020年2月其中国子公司更名为铠侠电子(中国)有限公司。贝恩资本巅峰时期持股超过50%,SK海力士则通过贝恩旗下特别目的公司持有可转换债券,转股后可获得约14%股权、成为第三大股东。贝恩财团还打破私募基金惯例,向部长、科长级经理授予股票期权,后被日媒形容为“造就了数百名超级富翁”。易主后的铠侠并非坦途:与西部数据的业务整合谈判断续多年,一度传出200亿美元合并案的构想,调整后双方股东持股接近对半,最终仍于2023年10月破裂。
四、周期淬炼:从减产到满产的复活
存储行业素来以周期惨烈著称,铠侠的翻身剧本恰好从谷底写起。2022年10月起,NAND供过于求迫使公司连续六个季度亏损,减产持续了20个月。2024年6月,减产正式结束,四日市与北上工厂开工率重回100%,当季实现103亿日元盈利,公司还完成5400亿日元到期贷款再融资,并新增2100亿日元信贷额度。上市之路同样一波三折:2021年9月,公司因市场波动与外部环境推迟IPO;2024年10月,贝恩期望的约1.5万亿日元估值与投资者愿出的约8千亿日元相去甚远,发行再度流产;2024年12月18日,铠侠最终以每股1455日元、市值约7843亿日元(约51亿美元)的定价登陆东京证券交易所。
五、东京上市:狂飙与兑现
资本市场很快给出了截然不同的答案。上市一年左右,铠侠股价已较发行价上涨两倍多;进入2026年后涨势加速,3月18日收盘价达23390日元的历史新高,年内累计上涨114%。股东随之兑现收益:贝恩旗下特别目的公司在2月17日至3月12日间卖出约8000万股、套现约1.4万亿日元,持股从36.86%降至29.13%;东芝的持股也从IPO后逾30%一路降至15.1%。业绩为股价写下注脚——2025年10至12月季度合并纯益878亿日元,公司预估2026年1至3月季度将达3070亿至3670亿日元,环比增长249.6%至317.9%。
六、AI超级周期:涨价的底气与隐忧
AI数据中心成为这轮景气的主引擎。铠侠预计NAND位元需求每年增长约20%,供应紧张至少持续至2027年。议价权随之易手:苹果同意自2026年一季度起将NAND采购单价翻倍,并逐季按市场行情重新议价;铠侠对北美主要客户的平均售价拟环比上调约50%。价格弹性直接体现在行业数据上——2026年一季度NAND Flash价格环比上涨85%~90%,二季度上涨55%~60%,三季度预计再涨10%~15%。
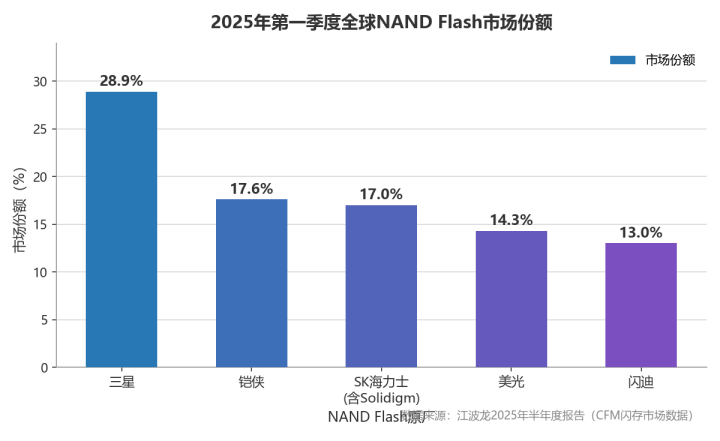
解读:五家原厂合计占据九成以上份额,铠侠以17.6%稳居第一梯队。全球前三的市场地位与稳固的合资产能,是它叩响美股大门的规模背书。
份额座次印证了这种稳固:2025年一季度,三星占28.9%、铠侠17.6%、SK海力士(含Solidigm)17.0%、美光14.3%、闪迪13.0%。产能扩张同步推进:北上工厂第二厂房已投入运营,公司计划自2024财年起五年内将北上、四日市产量翻倍;2026年8月又宣布拟在岩手县投建第三座厂房,总投资超1万亿日元,与闪迪共同出资并申请日本经产省补贴,预计2029年后投产。闪迪的合资协议已延长至2034年,并为此向铠侠支付11.65亿美元产能使用费。隐忧同样清晰:韩国双雄正大举扩产,消费端竞争白热化,一旦新增产能集中释放,NAND供需格局可能反转;铠侠已发出低容量MLC产品的停产通知,TrendForce预计2026年MLC NAND产能将同比下降41.7%,产品结构加速向高附加值迁移,也抬升了周期反转时的经营风险。
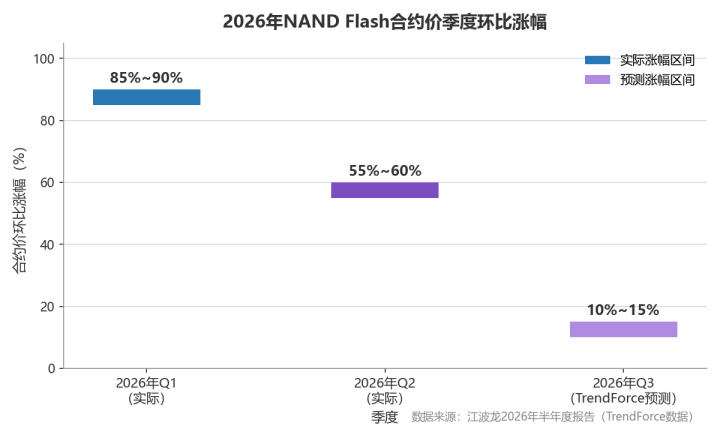
解读:涨幅逐季收窄,市场已开始为周期见顶定价。对铠侠而言,赴美募资的时间窗口,正卡在景气顶部与产能落地之间。
七、结语
从1987年发明NAND,到2018年被180亿美元易主,再到2026年酝酿百亿美元赴美募资,铠侠的近四十年是一部技术、周期与资本相互成就的教科书。若赴美上市成行,它既为贝恩等财务股东打开退出通道,也为铠侠换取进入全球半导体指数与更深资金池的入场券。但存储行业的宿命始终是周期——真正决定铠侠能走多远的,仍是下一代NAND的技术话语权,以及把超级周期红利转化为长期竞争力的执行能力。