三星2nm良率升至50%—60%,与高通重启代工接触,洽谈产品规格、价格及工艺优化;台积电N2良率约70%,四季度月产能将提至6万片,但苹果已锁定过半初期产能。业内预计高通或采取双供应商策略,70%的量产良率门槛与大规模量产稳定性,将决定三星能否真正拿单。
一、谈判重启:从“发热门”裂痕到良率追赶后的再接触
高通与三星的代工缘分,曾因一颗芯片出现裂痕。骁龙8 Gen 1由三星4nm工艺代工,发热与功耗问题让它成为旗舰移动平台上少见的“翻车样本”;此后高通自骁龙8+ Gen 1起逐步把旗舰订单转向台积电,最新的骁龙8 Elite Gen 5也由台积电代工。事实上,骁龙888与8 Gen 1的过热与良率问题,曾“迫使高通后来转单台积电救援”。三星的教训还不止于此:其3nm GAA工艺量产初期良率一度仅约20%,客户被迫放弃合作,3nm业务亏损3.85亿美元。
转机来自良率的持续爬坡。业内估计,三星SF2、SF2P工艺良率已从2025年下半年的约20%,提高至目前的50%—60%。今年初,高通CEO安蒙确认与三星讨论新的2nm代工合同。到9月中旬,双方重新就产品规格、价格及工艺优化等事项展开接触,高通亦在评估由三星与台积电共同代工的双供应商方案。
不过谈判并非单线推进。据多家媒体报道,高通与三星的新一轮代工谈判因价格分歧陷入僵局:高通要求降价,三星拒绝,AP项目或推迟至2027年。“重启接触”与“价格僵局”两条时间线并存,恰恰说明这轮2nm之争的复杂性——技术门槛正在消失,商业博弈才刚刚开始。
二、技术拆解:2nm为何成为“决战节点”
2nm是GAA晶体管全面接管旗舰工艺的节点,也是三星距离台积电最近的一次。三星SF2采用第三代GAA技术,较SF3工艺性能提升12%、能效提升25%、芯片面积微缩5%;台积电N2对比N3E,晶体管密度增加15%,同等功耗下性能提升10%—15%,同等性能下功耗降低25%—30%。单看纸面参数,两大工艺处于同一量级,业内甚至认为三星2nm与台积电3nm的性能、晶体管密度大致相当。
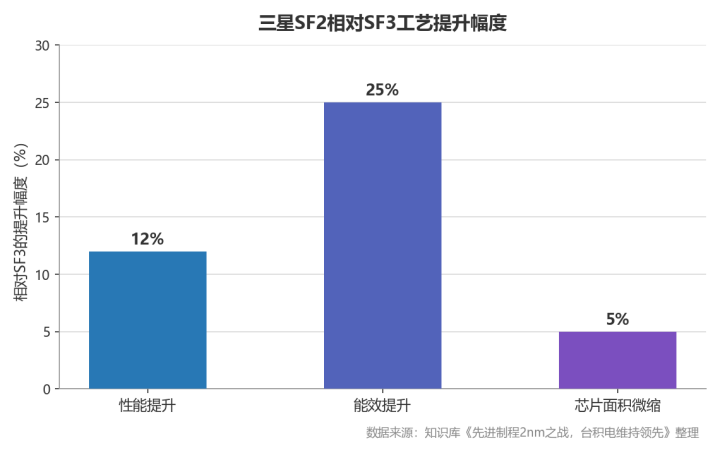
图表解读:SF2在能效上的25%提升,高于N2对N3E功耗改善区间的上限,说明三星试图以“能效牌”弥补良率与客户信任的差距。但短板在量产验证——三星自研Exynos 2600虽已用2nm生产,却主要用于内部测试,缺乏外部旗舰客户的公开背书。
对比维度 | 三星SF2 | 台积电N2 |
晶体管技术 | 第三代GAA | GAA |
相对上一代 | 性能提升12%、能效提升25%、面积微缩5% | 密度提升15%、性能提升10%—15%、功耗降低25%—30% |
当前良率 | 约50%—60% | 约70% |
单片晶圆价格 | 相对较低(谈判中) | 高达约3万美元 |
外部旗舰客户 | 特斯拉AI5(推进中) | 苹果、AMD、高通、联发科、博通等 |
价格是三星手里最锋利的牌。台积电2nm晶圆单片成本高达3万美元,仍吸引苹果、AMD、高通、联发科、博通、英特尔等争相预订;而三星代工此前为拿下特斯拉AI5订单,曾接受客户设定的成本条件,以相对较低的价格确保订单量。对成本敏感又苦于台积电涨价的高通而言,这正是重新与三星坐回谈判桌的底层动机。
三、三维攻防:良率定生死,产能是筹码,价格是卡点
良率是决定性变量。高通对大规模代工的良率要求约为70%,而三星2nm目前仍处于50%—60%的水平;相比之下,台积电N2工艺良率已达约70%,并计划推动N2P工艺年内实现80%的量产良率。TrendForce数据显示,截至2026年4月,台积电2nm良率约为60%—70%(取中值约65%),三星约为55%。差距从“断崖”收窄到“一步之遥”,但门槛线尚未跨过。
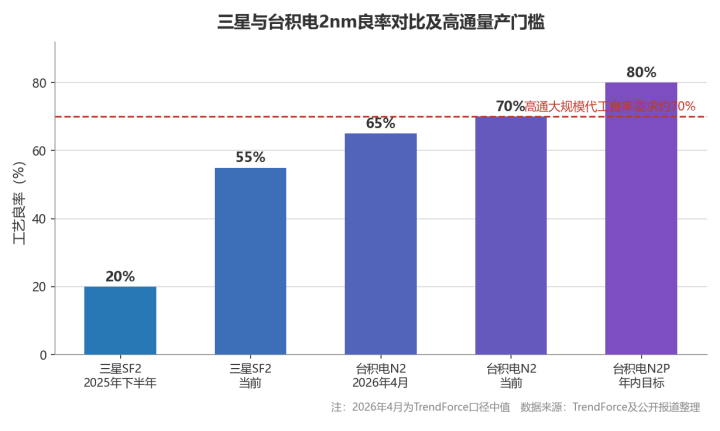
图表解读:三星若要在骁龙8 Elite Gen 6这一级别的旗舰上拿单,良率必须在量产爬坡期内从55%一线稳定站上70%的门槛线,这正是业内把“量产稳定性”列为首要观察指标的原因。
产能是三星的机会窗口。台积电计划于今年第四季度将2nm月产能提升至6万片;此前行业预期到2025年底2nm总月产能达4.5万至5万片、2026年内超10万片,最新口径显示扩产节奏更趋审慎。更关键的是供给结构:苹果据称已锁定超过一半的初期产能,用于iPhone 18系列及M6芯片;3nm产能面向英伟达、AMD的订单据称已基本排至2027年;美系客户还在推动异地备援,台积电亚利桑那新厂制程已延伸至A16。先进制程“一厂难求”,让高通不得不重新审视三星的价值。
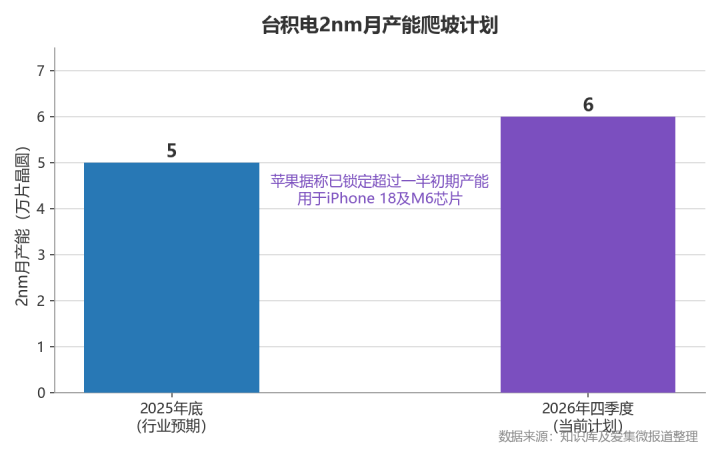
图表解读:月产能从预期的5万片量级到四季度的6万片,爬坡幅度有限;叠加苹果锁定过半初期产能,可外溢给高通等客户的2nm产能实际上相当紧张,这是三星最大的谈判筹码。
价格是谈判卡点。高通要求降价、三星拒绝的僵局仍在延续。但参照特斯拉案例,三星并非没有“以价换量”的先例;而台积电价格逐年走高,也让三星的折扣空间成为高通压价的重要杠杆。
四、双供应商博弈:象征意义大于订单规模
对高通而言,双供应商是风险管理加议价杠杆的组合拳。其一是产能保险:台积电2nm客户名单拥挤,高通需要在大客户夹缝中锁定确定性;其二是价格制衡:三星良率每提升一分,高通在台积电面前的谈判筹码就多一分。此前亦有消息称,高通新一代移动平台原计划以三星2nm代工,对标苹果A20系列芯片。
对三星而言,这是一场不能输的“信誉之战”。其代工业务已连续数个季度亏损数十亿美元,泰勒晶圆厂投产时间提前至2026年三季度,急需旗舰客户证明产线价值;Exynos 2700获得的积极评价,被视为其2nm制程成熟度提高的重要证明。此前三星还主动推迟1.4nm研发、将资源集中于2nm与4nm的良率提升,如今到了收获验证期。
风险同样清晰。近期有报道称,高通两款新芯片仍可能全部采用台积电工艺,基于风险控管倾向“全押”台积电,良率差距悬殊是订单转向的关键。对三星来说,重新获得高通旗舰芯片订单的象征意义可能超过订单规模本身,但能否证明2nm工艺具备稳定的大规模量产能力,才是合作能否落地的关键。
五、结论与展望
2nm代工之争的本质,是先进制程供给从“单极垄断”走向“双源冗余”的转折点。头部代工厂围绕先进制程的产能扩张计划投入超1200亿美元,其中2nm工艺相关设备投资预计超600亿美元,供给端的军备竞赛仍在加码,客户端的议价权随之回升。
未来有两个观察窗口:9月22日夏威夷骁龙峰会上骁龙8 Elite Gen 6的代工归属,将给出短期答案;2026年底三星良率能否站上70%、泰勒厂能否如期量产,将决定这场博弈的中期走向。若三星跨过良率门槛,先进制程将正式进入“双寡头加双供应链”时代;若再度失约,2nm可能成为三星代工最后的翻盘窗口。