核心观点:
1、算力瓶颈正在转移。 聚光灯长期打在GPU、HBM和先进封装上,但Lumentum部分产品到明年仍有约70%的需求无法满足、另有部分产品到2028年仍有约30%无法满足,说明制约数据中心扩张的约束条件,已经从“算多少”延伸到“连得上”。光互连正在成为AI算力的下一个硬约束。
2、缺口的根源在磷化铟。 800G、1.6T光模块和CPO架构所依赖的激光器,核心材料是具备直接能隙的磷化铟(InP)。它无法像硅基芯片那样靠巨额资本开支快速复制产能:晶圆仍以3英寸、4英寸为主,铟原料依赖锌矿冶炼副产品,且被纳入中国出口管制范围。
3、时间是最深的护城河。 Lumentum 的首席执行官迈克尔·赫尔斯顿(Michael
Hurlston)表示,建设新产能需要三至五年;行业测算亦显示,InP新产能从晶体生长到量产通常需要两至三年以上。英伟达已分别向Lumentum与Coherent各投入20亿美元,锁定CW激光器、EML芯片等核心器件产能,云厂商则以预付款和长约承担部分资本开支风险,"先付款、后交货"模式正从HBM、CoWoS复制到光器件领域。
4、地缘政治可能放大而非缓解短缺。 美国正在考虑限制推出新的中国光模块型号,而中际旭创与新易盛两家公司合计占全球光收发模块市场约50%的份额。供给本已吃紧,禁令若落地,缺口只会在别处重新出现。
售罄,而且越卖越远
“售罄”不是一个静态时点,而是一条不断后移的曲线。今年4月,赫尔斯顿还表示公司将在两个季度内耗尽2028年的产能;半年之后,这个时间点被修正为“接近2029年”。他给出的缺口结构是:部分产品到2027年仍有约70%的需求无法满足,另有部分产品到2028年仍有约30%无法满足。彭博的报道直言,这家公司已经没有AI光学器件可以再卖,未来三年左右都是如此。
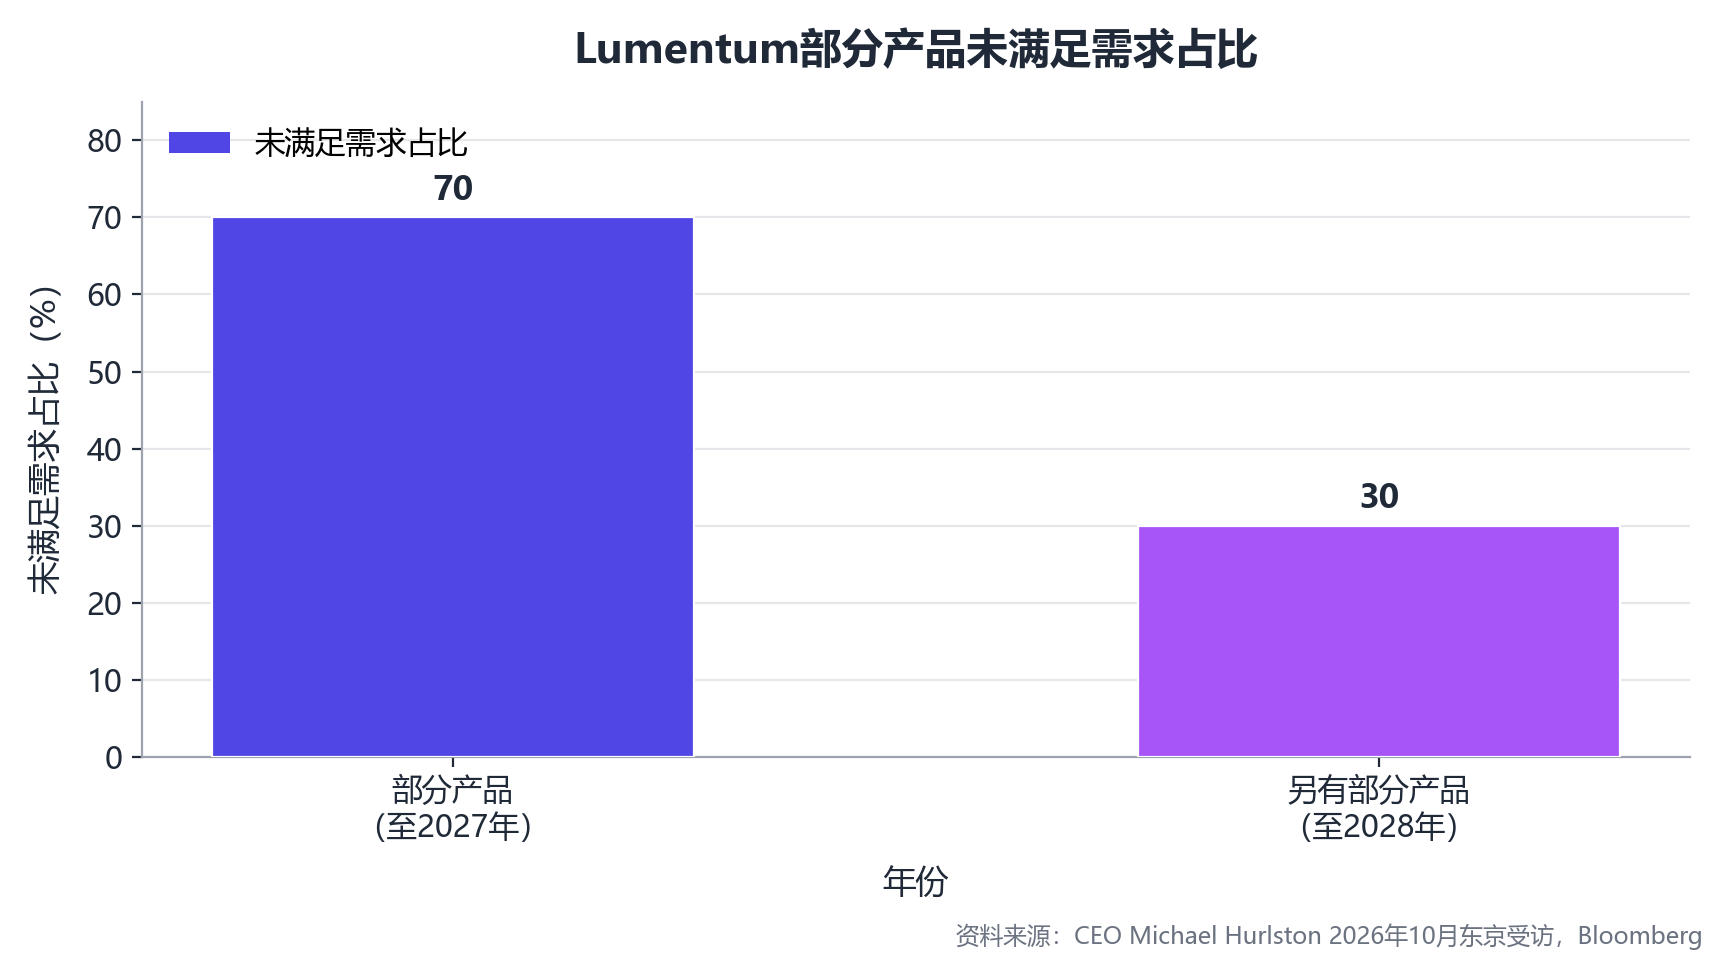
未满足需求的量级说明,光器件的短缺已经从“交期拉长”演进为“产能被逐年排空”。70%与30%这两个数字对应的都是排产订单而非意向询价——据Insider Finance报道,部分客户已开始为2030年的供应锁定订单。资本市场的反应同样直接,据AInvest报道,Lumentum股价单日上涨5%、报1100美元。分析师平均预计,公司今年销售额将增至去年的两倍以上——买家们在为“确定性稀缺”付费。
市场盯着GPU,缺口出在一束光
GPU之间、机柜之间、数据中心之间的数据交换,都依赖光模块完成电信号与光信号的双向转换;模块内部真正负责发光的,是激光器芯片。随着AI集群规模扩大,光模块速率从400G/800G向1.6T、3.2T快速迭代,迭代周期从传统的三至四年压缩到两年左右。TrendForce预计,2026年全球光模块出货约7000万支,其中800G及以上超过5200万支——800G约4100万支、1.6T约1100万支。
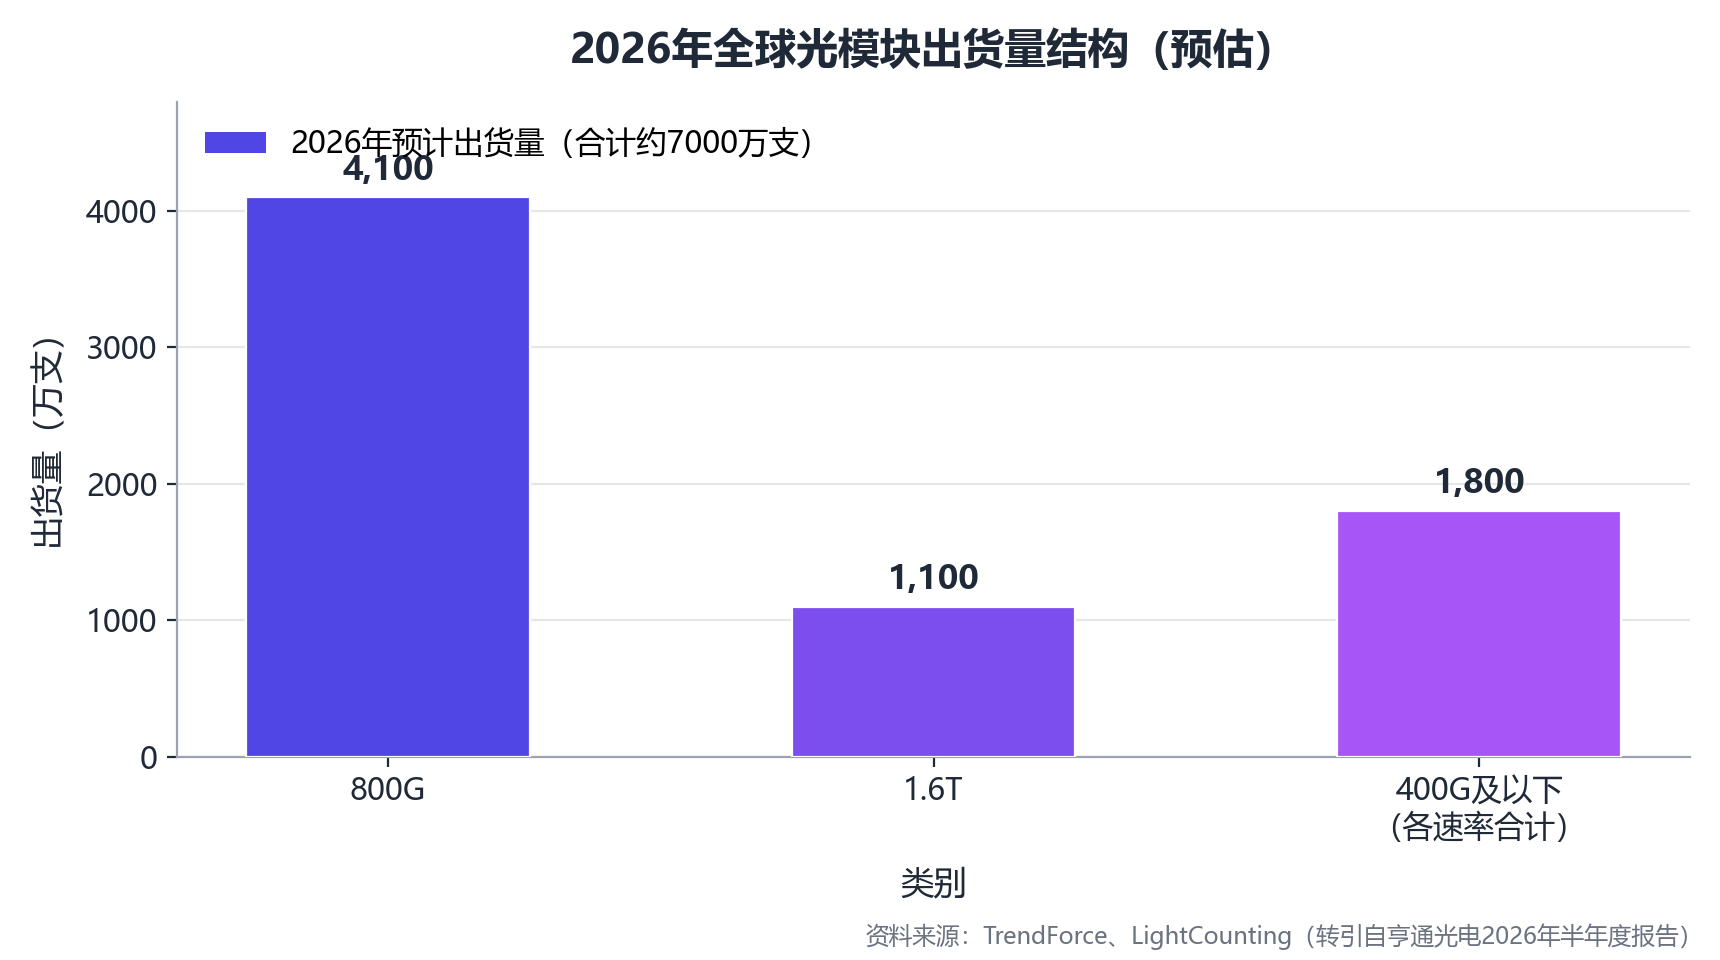
这批模块背后是一条陡峭的产值曲线。LightCounting预计,全球光模块市场2024至2029年将以22%的年复合增速扩张,2029年突破370亿美元,2030年升至414亿美元;其中,应用于AI集群的以太网光模块销售额预计2029年达到120亿美元。中际旭创年报引述的预测则显示,2026年800G与1.6T合计市场规模约146亿美元,占整体数通光模块市场的64%左右。
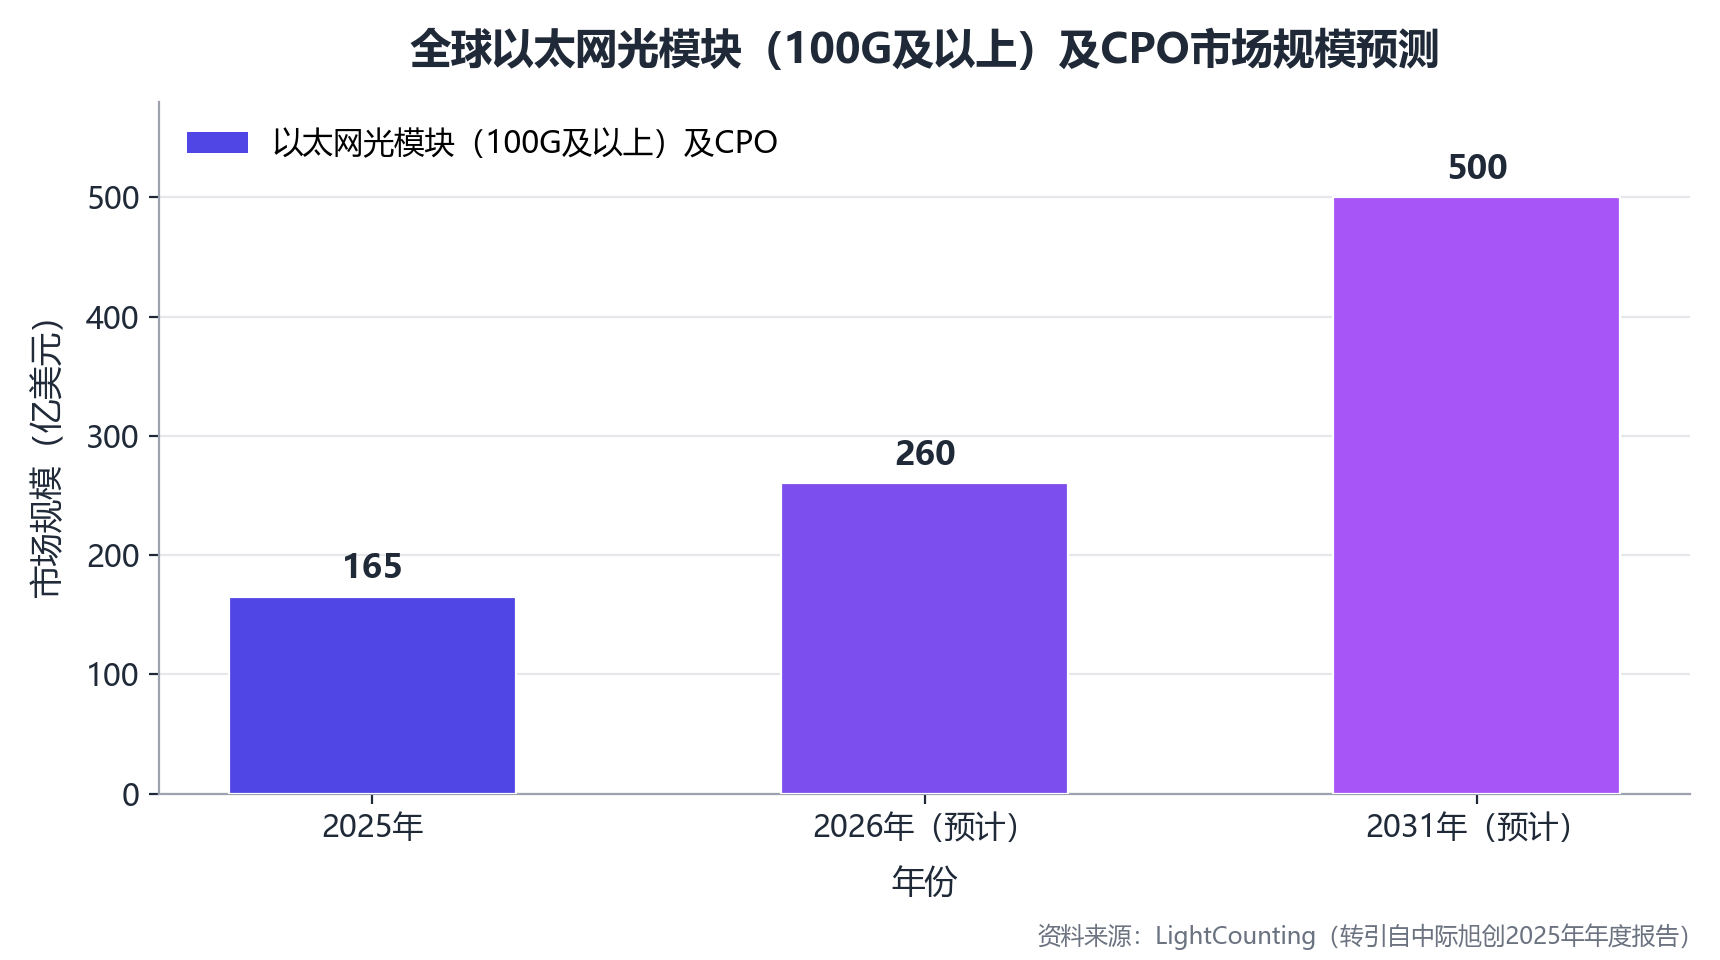
需求的另一面是交期。TrendForce报告显示,英伟达已战略性锁定主要EML芯片供应商的产能,现货市场交期排至2027年以后;LightCounting指出,目前需求超出供应约30%。Jefferies的测算给出了更细的分层:800G光模块2026年出货约4000万至4200万只,需求超过4500万只,短缺约10%;1.6T依然缺货30%。海外四大云厂商2026年资本开支指引合计约7100亿美元——每一家都在用真金白银,把"光"变成采购清单上最紧缺的一项。
磷化铟:比存储器更难补的缺口
理解光器件为何短缺,要从材料说起。硅是间接能隙材料,本身无法有效发光;磷化铟具备直接能隙,能高效产生激光,是EML、DFB、CW激光器等光源芯片的核心材料。即便是硅光子方案,也需要以异质整合方式把InP激光器整合进芯片——业内将其概括为“硅负责导光,InP负责发光”,两者是互补而非替代关系。CPO采用外置激光源(ELS)设计,光源同样由InP连续波激光器提供,CPO的普及不仅不削弱InP需求,反而带动高功率、高可靠度InP激光器放量。
供给端却几乎快不起来。第一重约束是晶圆尺寸:硅晶圆已普遍进入12英寸,InP主流仍是3至4英寸,6英寸导入有限;InP晶体质地脆、生长速度慢、缺陷控制难,每片晶圆可切出的激光芯片数量远低于大尺寸硅晶圆,整体扩产速度明显慢于成熟硅晶圆产业。第二重约束是原料:InP并非天然矿物,由铟与磷化合而成,铟主要来自锌矿冶炼的副产品,供给取决于锌产量而非AI需求——即使需求暴涨,铟的供应量也无法短期放大。据美国地质调查局《Mineral Commodity Summaries 2026》,2025年全球精炼铟产量约1100公吨,中国占约七成;2025年2月4日,中国商务部与海关总署将铟相关产品纳入出口管制,磷化铟芯片亦在管理范围内,在纳斯达克上市的AXT,其旗下北京通美负责InP等化合物半导体的晶体生长与晶圆制造,相关产品出口仍需中国主管机关许可。
InP衬底价格自2025年四季度起持续上涨。关于缺口幅度,各方口径存在差异:LightCounting认为光芯片需求超出供应约30%;亦有行业分析称磷化铟供需缺口超过70%,且将持续两到三年。衬底环节的集中度同样惊人——日本住友电工与JX金属合计占据全球InP衬底成品市场九成以上份额,国内产业链“资源强、制造弱”,高纯铟提纯、衬底良率与客户认证环节仍待突破。
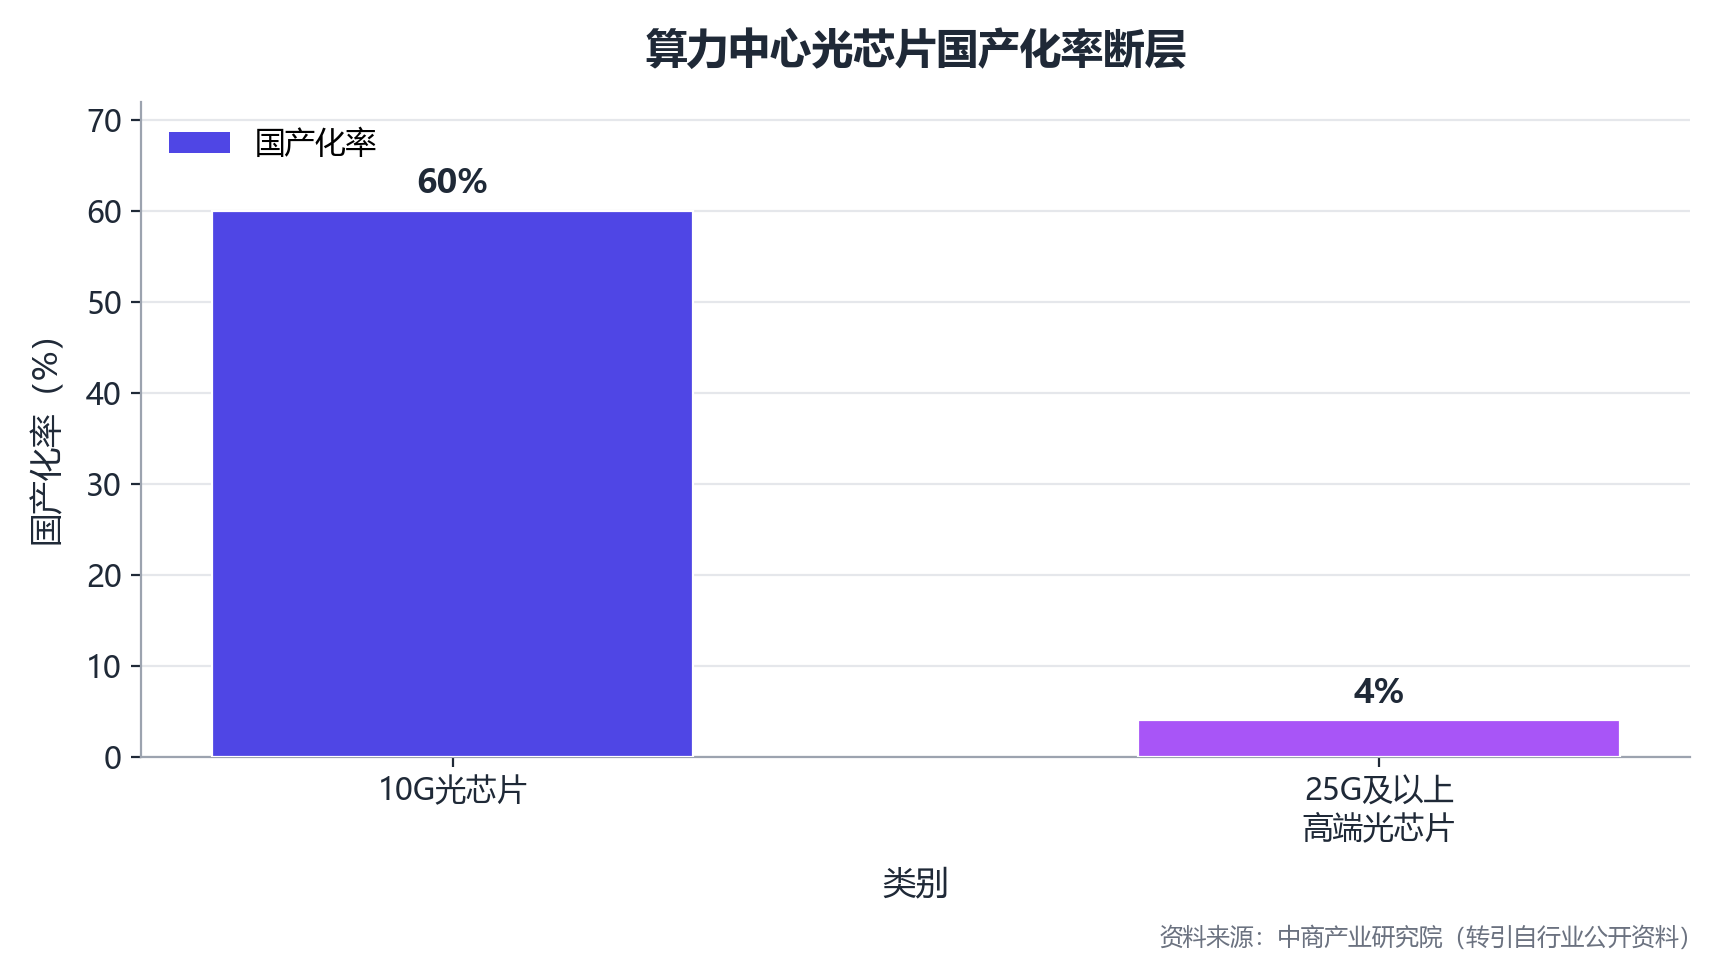
国产替代的时间差放大了这层约束。在算力中心光模块最核心的光芯片环节,10G产品自给率约60%,25G及以上高端光芯片国产化率仅约4%;随着速率向1.6T、3.2T攀升,光芯片在整机中的价值占比正从30%向45%提升。一个耐人寻味的对比是:InP衬底在光模块总成本中占比仅约2%,却决定着其余98%能否正常运转——成本占比之低与断供后果之重,正是“隐形瓶颈”四个字的注脚。
三到五年,一条产能的护城河
赫尔斯顿算过一笔时间账:像Lumentum这样的公司,从动工到形成新产能需要三至五年。行业测算与之互为印证——即使设备投资到位,InP新产能也要经历晶体生长、晶圆制造、客户验证与量产爬坡,通常需要两至三年以上。相比可以依托成熟硅基产线快速放量的芯片环节,InP激光器的扩产节奏天然慢一个身位,这解释了为什么光器件的售罄时点比GPU更晚被外界确认,却更难被产能追平。
为追赶需求,Lumentum在过去两年把东京大都市区核心工厂的产能扩大了12倍,并计划向该厂区及相邻设施投资至少3.5亿美元,位于英国卡斯韦尔的工厂也已扩建。但单点扩张仍不够——赫尔斯顿坦言,为扩大产品线,公司需要考虑收购:“我认为,我们可能希望在未来一年内,在现有业务能力的基础上增加新的能力。”
资金与订单已经提前到场。今年3月,英伟达分别向Lumentum与Coherent各投资20亿美元,除协助扩建美国制造基地外,还签署多年采购协议并取得未来产能优先权,锁定CW激光器、EML芯片等1.6T与CPO时代的核心器件;30天内,英伟达再斥资20亿美元入股Marvell,合计60亿美元完成对光互连版图的系统性布局。更上游,Lumentum同意向AXT支付8700万美元预付款,提前锁定长达六年的InP晶圆供应——这种“先付款、后交货”模式过去主要出现在HBM与CoWoS供应链,如今正式复制到InP领域。赫尔斯顿透露,超大规模云服务商已同意承担部分资本开支风险:“这些超大规模云服务商愿意为此投入资金。”
当禁令撞上短缺
8月初,路透社报道特朗普政府与FCC正在讨论限制中国光收发模块进入美国数据中心市场,拟通过“受限清单”机制禁止新一代中国光模块型号,规则文本尚未发布。消息足以让美股光通信板块剧烈波动,也让国内光模块厂商的投资者坐立难安。
问题在于供给结构。中际旭创与新易盛合计占全球光收发模块市场约50%的份额,其中超过一半收入来自美国市场;全球前十大光模块厂商中有七家是中国企业,向美国主要云厂商供应超过50%的高速光模块。约50%的份额对应的正是实打实的产能——禁令若生效,美国云厂商必须在短期内找到等量替代产能。摩根士丹利的判断近乎自我否定:目前非中国企业的供应,不足以满足AI资本开支需求。Counterpoint Research进一步认为,Lumentum与Coherent无法填补中国制造商(如中际旭创)退出后留下的市场空缺。LightCounting数据显示,中际旭创在AI数据中心所用400G、800G产品上的全球市占率约25%至30%,公司超过90%的营收来自海外市场。
短缺已经传导到下游交付。天孚通信披露,2026年上半年受光芯片供给不足影响,产能利用率尚未完全释放,预计第三、四季度起芯片供应逐步改善。上游被卡住的中国厂商,正反向上游突围:源杰科技1.6T CW配套光源完成全流程工艺验证并实现百万级批量出货,200G EML芯片通过GB200超算集群认证;光迅科技依托自有6英寸InP完整产线实现800G硅光芯片稳定量产;长光华芯100G EML规模化交付、200G高阶产品完成头部算力客户验证;三安光电已具备量产6英寸InP光芯片的工艺能力。
能见度越高,周期越近
订单排到2029年,也把一个老问题推到台前:当下的紧缺里,有多少是真实需求,有多少是恐慌性备货?LightCounting提醒,随着供应逐步改善,市场需留意部分客户重复下单(Double Ordering)的风险,一旦供需回归平衡,订单能见度可能重新调整。半导体行业每一次"售罄",几乎都同时埋着下一轮库存周期的种子。
长期变量的方向倒是清楚的。光学连接支出占前五大云厂商资本开支的比重,预计从2025年的2.7%升至2026年的3.1%,2031年进一步升至4.1%——光互连在AI基础设施中的权重被系统性上调。当一台AI服务器的价值由GPU决定,而它能否接入集群却取决于一颗激光器芯片时,产业的注意力分配或许才刚刚开始调整。对Lumentum而言,售罄至2029年初是幸福的烦恼;对整个AI基建而言,一束光正在丈量算力扩张的真实边界。