算力经济的重心正从“造模型”转向“用模型”。据Gartner预测,2026年全球推理支出将达233亿美元,首次超过190亿美元的训练支出,LPU芯片由此从创业赛道升格为主流算力平台的标准组件。
AI需求爆发下,全球半导体市场进入上行周期,据WSTS数据,2026年全球半导体市场规模预计首次突破1.5万亿美元、同比增长约89.9%。LPU即语言处理单元,由Groq率先提出并产品化,围绕“每秒生成的Token数量与单位Token成本”设计,以确定性执行、软件定义编译与片上大容量SRAM为核心特征,是大模型推理走向专用算力的标志性品类。
近日,集微咨询(JW Insights)正式发布《AI产业系列报告之LPU芯片(2026)》,设行业概述、产业链分析、代表企业分析、未来展望四大篇章,配以核心指标一览等图表。
以下是《报告》内容精选:
拐点:推理支出首超训练,算力经济转向“用模型”
据Gartner预测,2026年全球推理支出将达233亿美元、首次超过训练支出,占AI优化IaaS总支出的55%,2027年这一比例将升至59%。推理支出的反超标志着算力建设从云端训练主导转向推理驱动,Token工厂正在重构全球算力支出结构,LPU成为这轮结构性切换的核心承接形态。
表1 2026年LPU行业核心指标一览
指标 | 数值 |
2026年全球推理支出预测 | 233亿美元 |
2026年推理占AI优化IaaS支出比例 | 55% |
2026年AI推理算力同比增速预测 | 约122% |
2026年全球半导体市场规模预测 | 逾1.5万亿美元 |
华为昇腾2026H1出货量及份额 | 57.2万颗、28% |
寒武纪2026H1营收及增速 | 59.96亿元、同比增长超过一倍 |
(资料来源:集微咨询(JW Insights)整理)
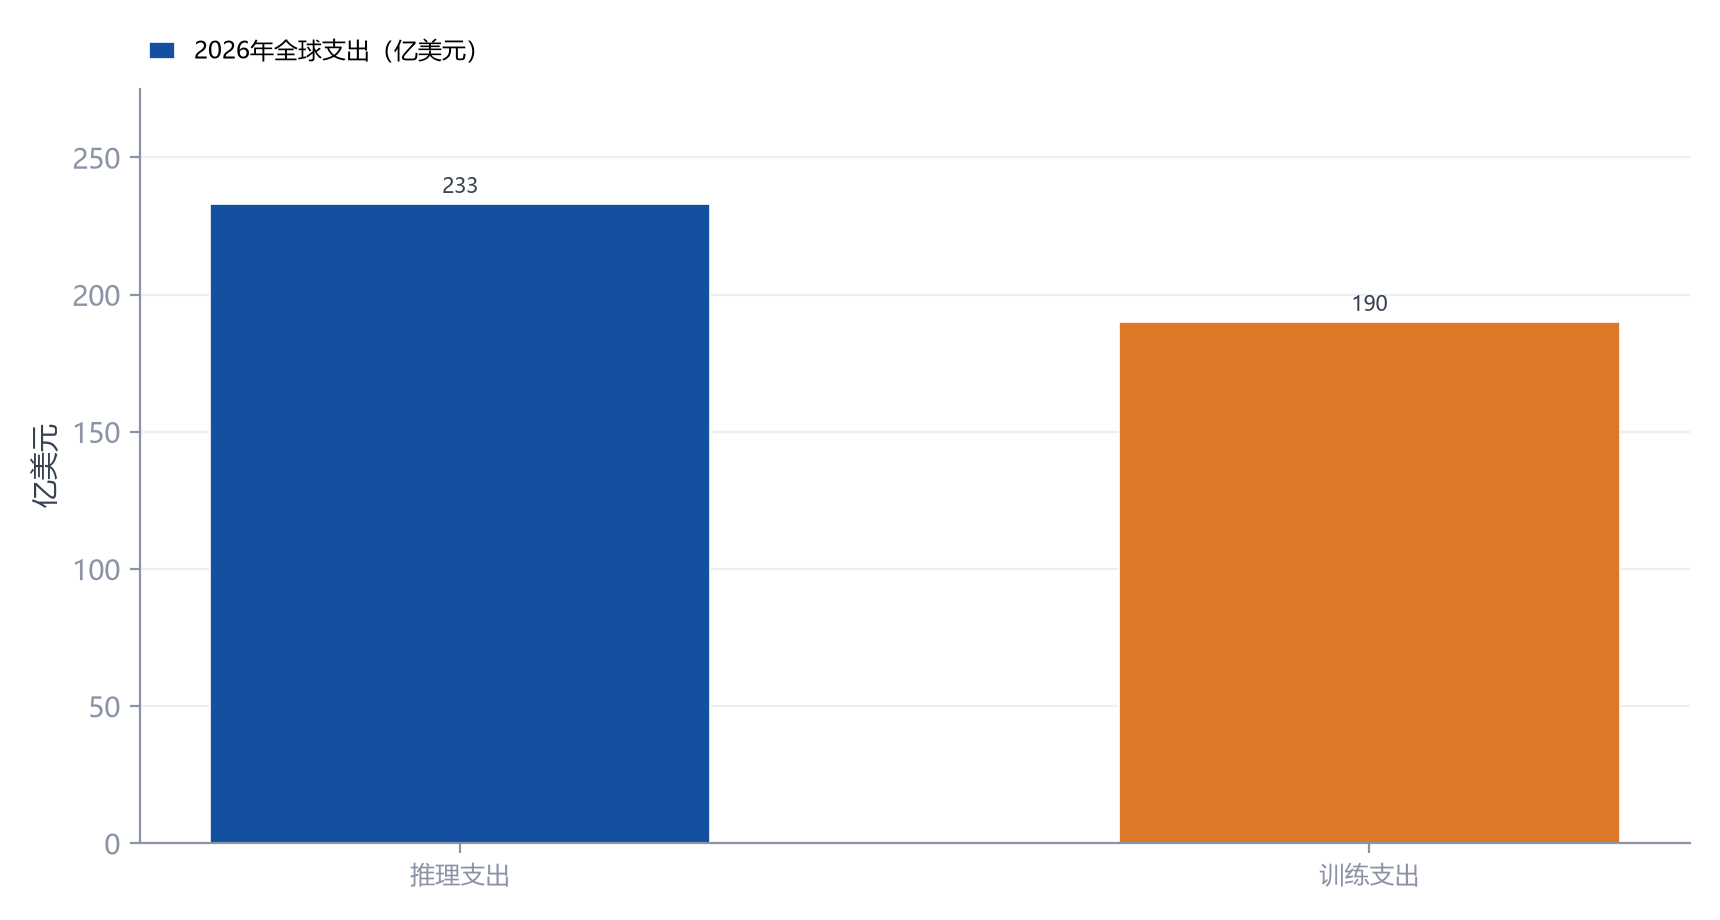
图1 2026年全球推理与训练支出对比(资料来源:Gartner,集微咨询(JW Insights)整理)
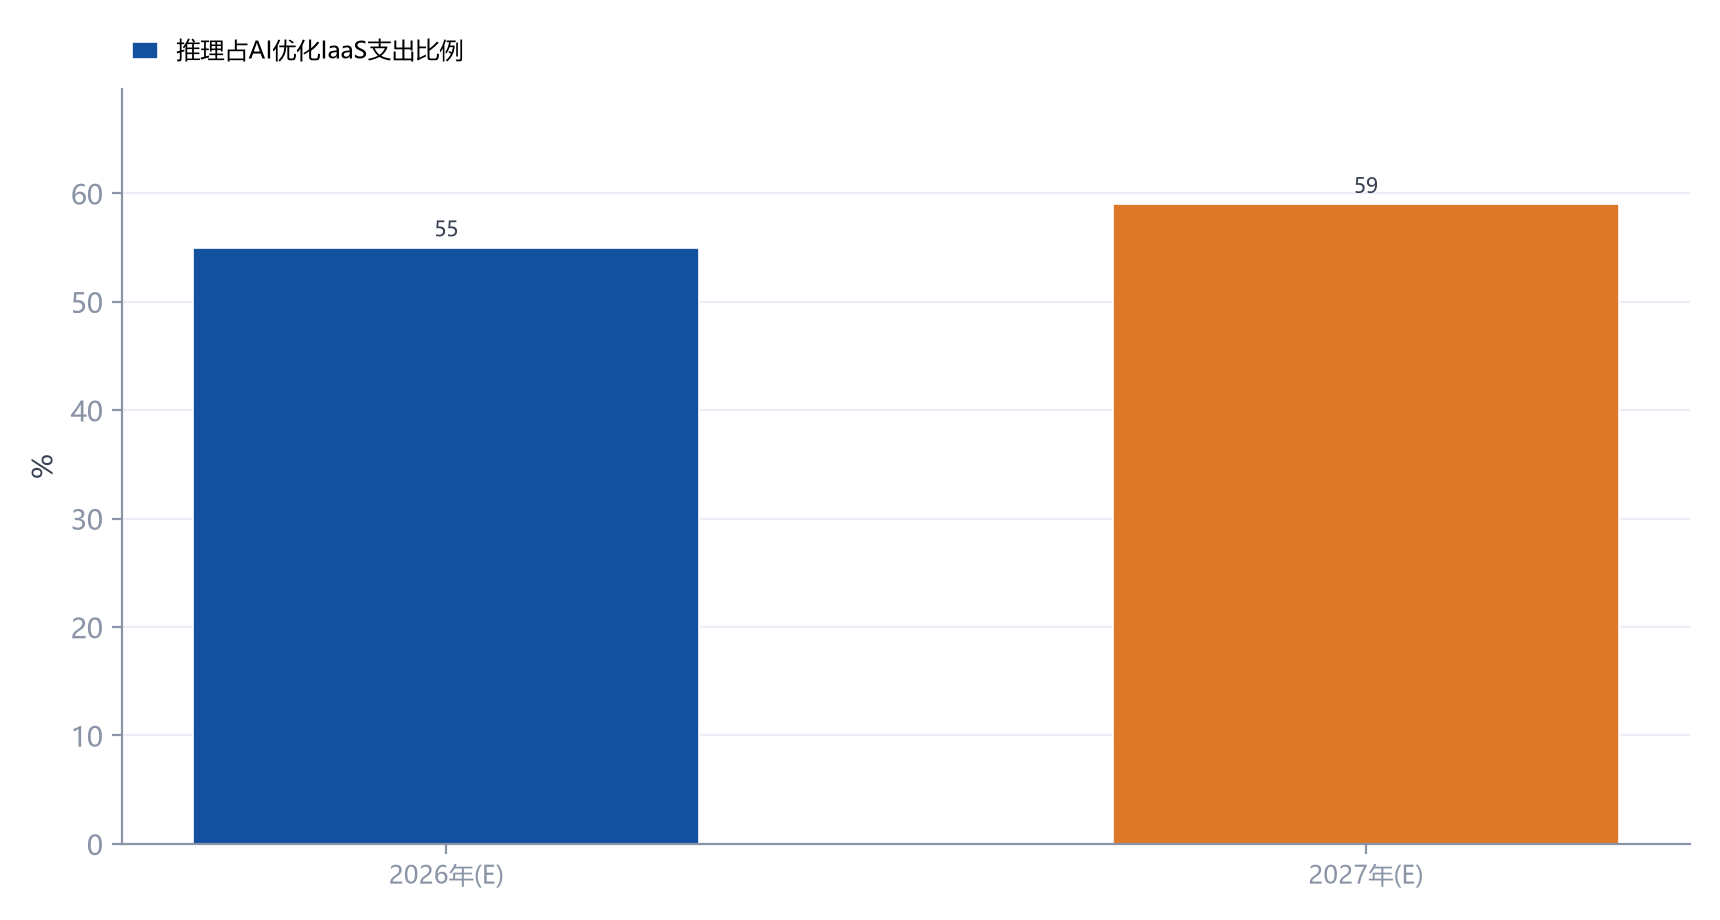
图2 2026年推理占AI优化IaaS支出比例及预测(资料来源:Gartner,集微咨询(JW Insights)整理)
增量:智能体驱动Token消耗倍增,推理算力扩张提速
据TrendForce预测,2026年AI推理算力同比增长约122%,远超训练算力的56%;研究机构预计,2026年推理将占全球AI总计算能力约三分之二。需求端,智能体是边际变化最大的新增需求,需生成海量Token并要求低时延、高一致性响应,长上下文场景对推理算力的消耗成倍增长;供给端,英伟达称客户需求可达翻倍级别、产能是唯一限制。
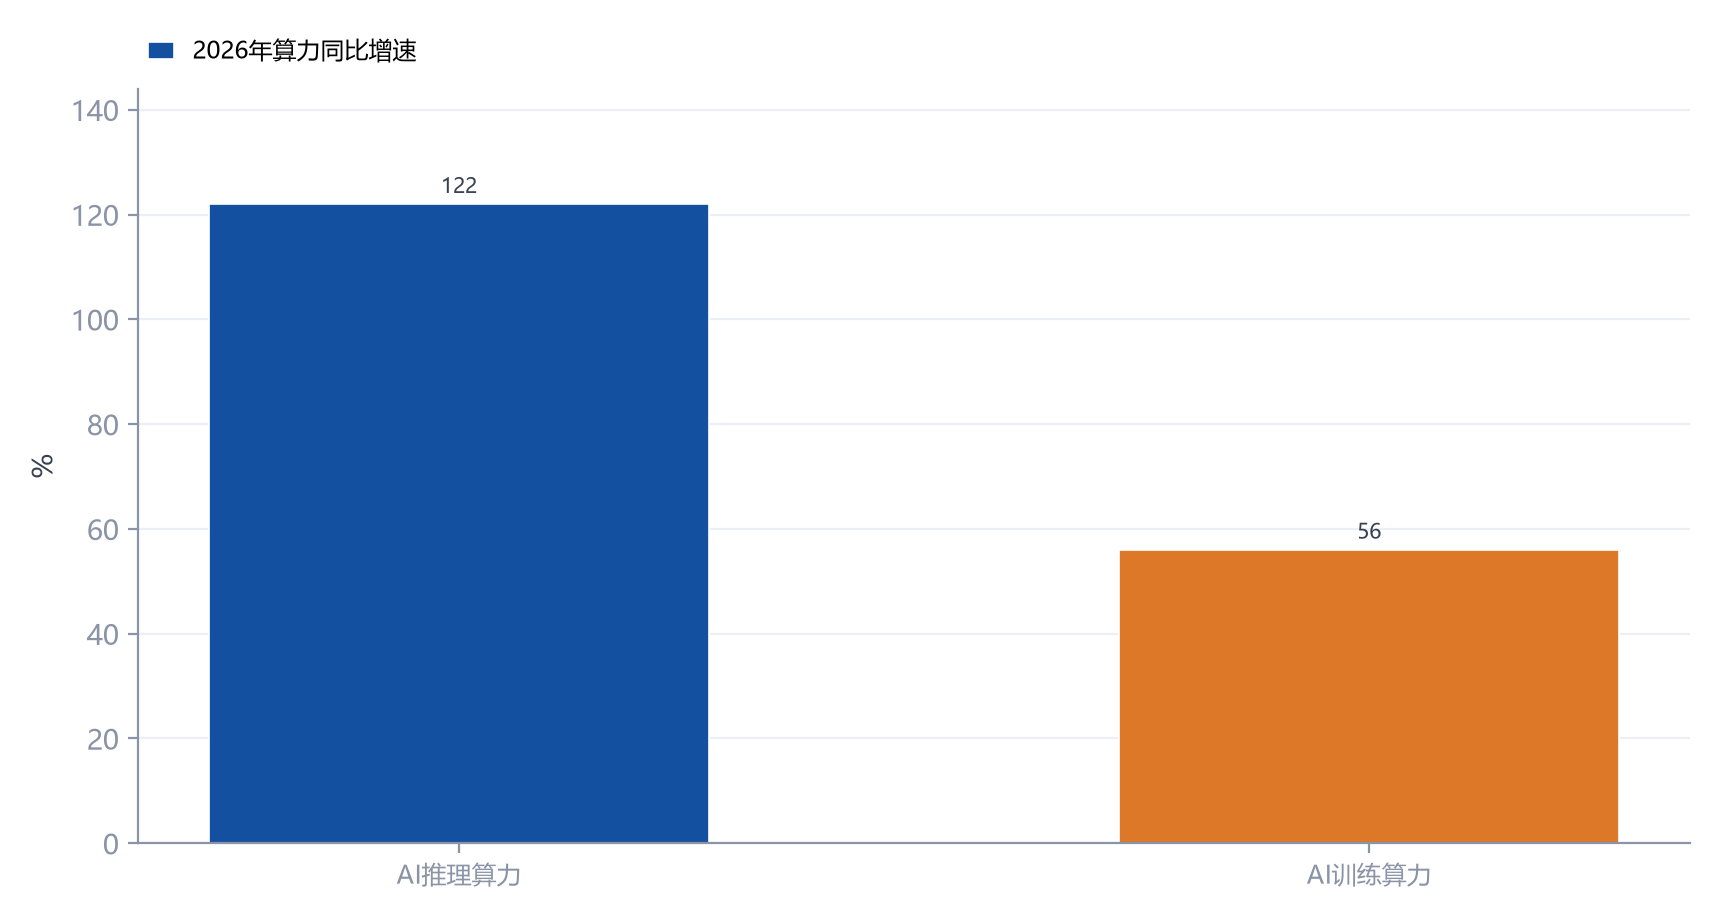
图3 2026年AI推理与训练算力增速对比(资料来源:TrendForce,集微咨询(JW Insights)整理)
技术:确定性执行与片上SRAM重塑推理架构
LPU技术演进呈现三大方向。一是确定性执行成为主流范式,由编译器静态调度计算与数据搬运,消除运行时资源争用。二是片上SRAM大容量化,以数百MB级SRAM作为权重主存储,破解计算单元与显存之间的数据搬运瓶颈。三是训推解耦与异构协同,谷歌第八代TPU率先把训练与推理分配到独立芯片;英伟达Vera Rubin平台每瓦推理吞吐量较上一代Blackwell提升10倍、单token成本降至十分之一,Groq LPX推理加速机架含256个LPU,协同可使单位电力输入推理吞吐量最高提升35倍。存储带宽、SRAM容量与制程成本为主要卡点,三星上调代工价格推高成本敏感度。
格局:英伟达收编Groq,国产阵营业绩集中兑现
海外阵营三线并进:Groq作为品类开创者转型AI推理云,完成3.5亿美元融资、投后估值35亿美元;英伟达基于Groq技术授权推出Groq 3 LPX,作为Vera Rubin平台第七颗芯片,于Hot Chips 2026全面量产;Cerebras二季度IPO募资64亿美元,并与OpenAI达成超200亿美元合作;Etched融资8亿美元、签下超10亿美元合同。国内阵营同步兑现:2026年上半年华为昇腾出货57.2万颗、同比接近翻倍,以28%份额位居中国AI加速器市场第二,与英伟达差距收窄至6个百分点,本土供应商合计约六成;寒武纪营收59.96亿元、归母净利润23.11亿元,同比均增长超过一倍;海光信息营收90.99亿元、同比增长超过六成。
表2 主要推理芯片厂商2026年上半年经营指标
公司 | 2026H1营收 | 营收同比 | 2026H1归母净利润 | 净利同比 |
寒武纪 | 59.96亿元 | 同比增长超过一倍 | 23.11亿元 | 同比增长超过一倍 |
海光信息 | 90.99亿元 | 同比增长超过六成 | 17.98亿元 | 同比增长近五成 |
华为昇腾 | 出货57.2万颗 | 同比接近翻倍 | 份额28% | 位居市场第二 |
(资料来源:集微咨询(JW Insights)整理)
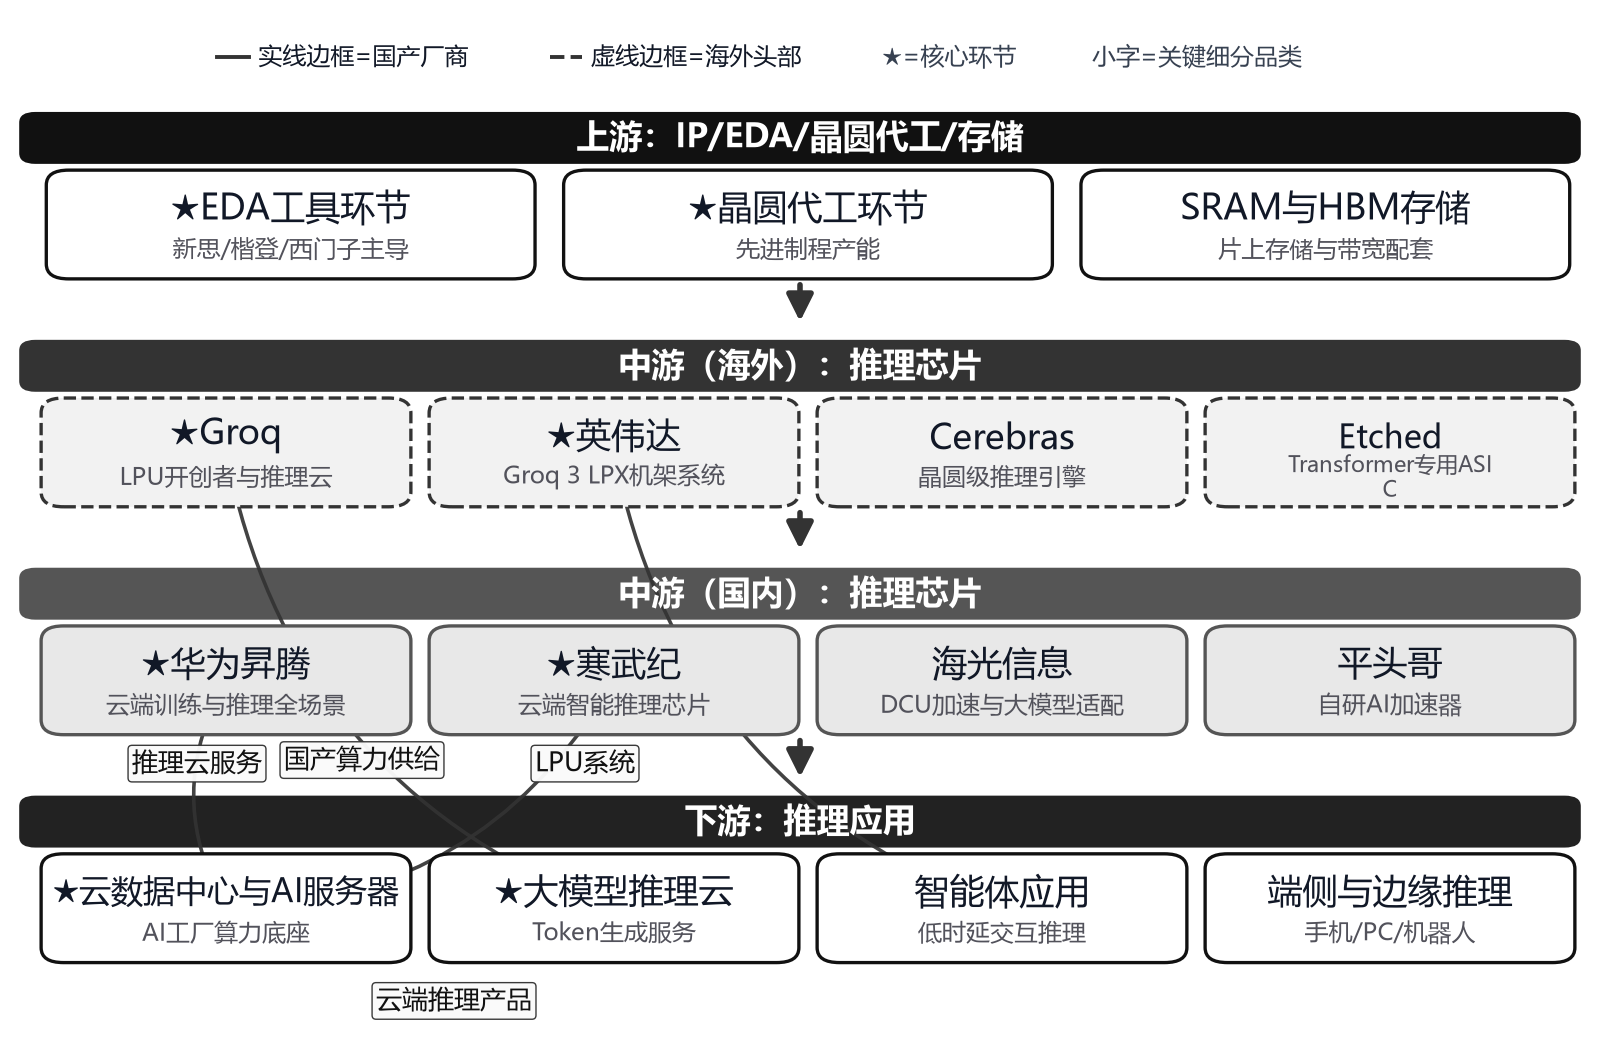
图4 LPU产业链图谱(资料来源:IDC,集微咨询(JW Insights)整理)
政策进一步强化确定性:工信部等八部门专项行动明确支持突破端侧推理芯片关键核心技术,出口管制为国产替代让渡出12至18个月的市场窗口。AI手机、AI PC、智能体与机器人构成梯次替代场景,节奏呈“云端先行、边缘接力、端侧起步”,国产LPU产业链有望在2027年后迎来国产化率提升窗口期。
目前,《AI产业系列报告之LPU芯片(2026)》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。