10 月 26 日,Euronext 阿姆斯特丹上市公司 SWI Group 旗下 AI 基础设施公司 SWI Compute 宣布结束隐身模式:依托母公司六年间在欧美锁定的 3.6GW 电力容量,以约 10 亿美元英伟达系统订单切入欧洲 AI 工厂市场,首座 30MW 工厂落地英国。在欧洲电力供给持续紧张、主权算力诉求升温的背景下,这家以"电力换算力"为路径的新入局者,正在检验一条与超大规模云厂商截然不同的 AI 基础设施路线。
一、事件核心:出隐身官宣与事实底座
SWI Compute 于 10 月 26 日通过 PR Newswire 发布官方通稿,宣布结束隐身模式,建设并运营英伟达 AI 工厂,首站落地欧洲。SWI Group 官网同日确认,公司于英伟达 GTC 柏林大会期间正式亮相,定位为 SWI Group 的 AI 算力业务板块。
电力侧是本次官宣最受关注的要素。官方通稿显示,SWI Group 自 2020 年起投资土地、电力与建筑外壳,历时六年在欧洲和美国累计锁定 3.6GW(吉瓦)电力容量,覆盖 24 个站点;其在欧洲布局的五个园区分别位于爱尔兰、英国、丹麦、西班牙和意大利,其中一处已租予一家大型超大规模云厂商。集团自行开发场地,从电网接入一直做到调试投运。
订单与客户侧,SWI Compute 于今年 8 月成为英伟达首选云合作伙伴(Preferred NVIDIA Cloud Partner),随后约 60 天内下达约 10 亿美元英伟达系统订单,并已与首批客户签署合同;首个客户为一家总部位于美国的 AI 推理平台,已签约算力容量。
首座大型 AI 工厂选址英国:首期规模 30MW(兆瓦),配置约 7000 块 Rubin GPU 和 3500 个 Vera CPU,采用英伟达 Vera Rubin NVL72 机架,预计 2027 年底上线,由 NVIDIA Quantum-X800 InfiniBand 与 Spectrum-X Ethernet 网络互联。这 30MW 是规划扩至 530MW 英国园区的首期工程,也是公司 2029 年达成 2.3GW(2300MW)英伟达 AI 工厂容量目标的第一步。Unite.AI 报道称首厂位于剑桥。
人事与治理结构方面,SWI Compute 由 Halil Mirakhmedov 出任 CEO;SWI Group 创始人兼 CEO Max-Hervé George 表示,SWI Compute 是集团自 2020 年起布局的"最后一环",集团由此成为从电网接入到 GPU 的跨大西洋垂直整合数字基础设施公司。英伟达全球 AI 基础设施增长副总裁 Nico Caprez 在通稿中表态,称 SWI Compute 正在把欧洲的能源转化为面向 AI 原生企业、实验室、大学和企业的生产力基础设施。
从首期 30MW 到集团 3.6GW(3600MW)电力平台,SWI Compute 的容量路线呈现清晰的逐级放大量级(见图1)。需要强调的是,3.6 吉瓦是集团已锁定的电力容量口径,并非已投运的 AI 算力容量;530MW 英国园区与 2029 年 2.3GW 目标均属规划口径,Techedge AI 在报道中对此作了明确区分。
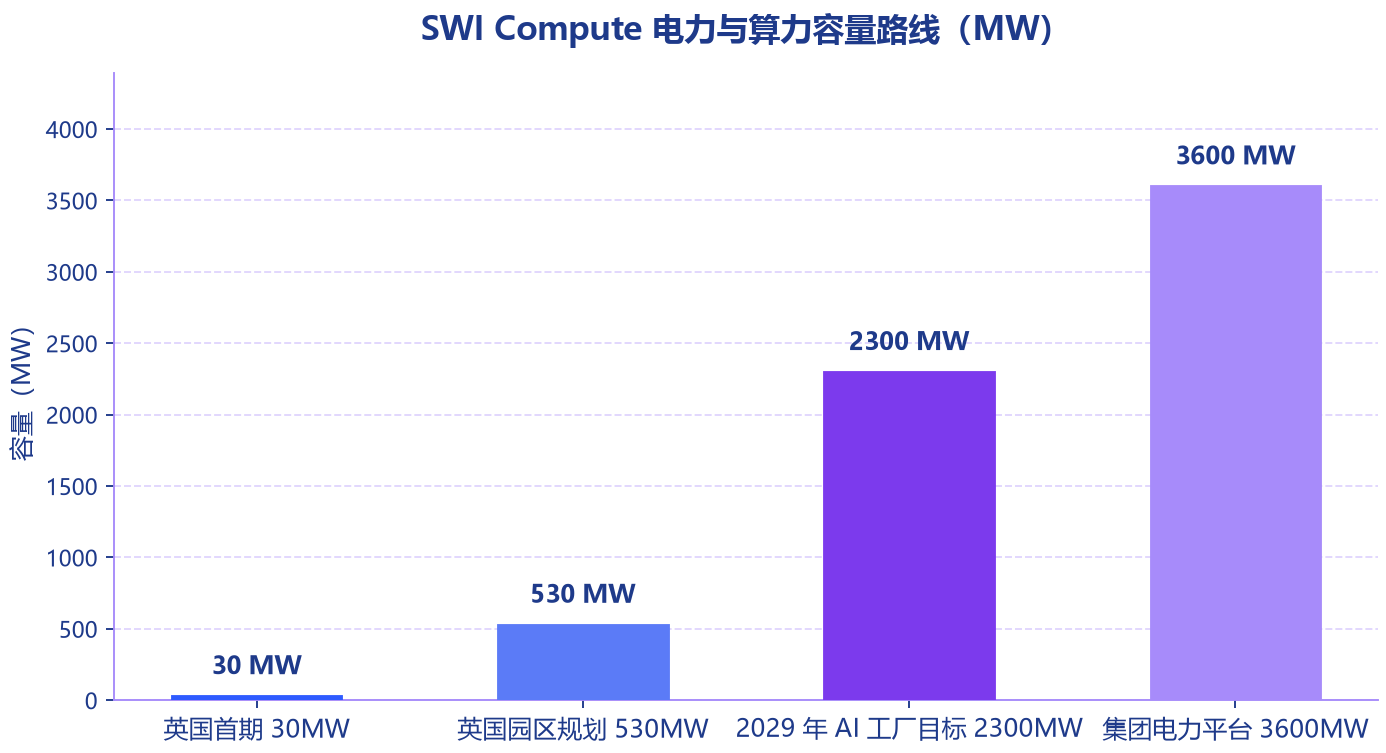
图1 SWI Compute 电力与算力容量路线(MW)
二、商业模式与资本账本:电力资产到 AI 工厂的变现链条
SWI Compute 的商业模式可以概括为一条三级链条:以六年时间锁定电网接入与电力容量,再批量采购英伟达系统,最后通过 DSX 协同设计在同等电力预算下放大可售算力。SWI Group 官网表述称,公司已成为英伟达云合作伙伴体系内的首选级伙伴,加入计划约 60 天即完成近 10 亿美元系统下单并签约首批客户。
这一路径与英伟达自身的 LPS(土地、电力、建筑外壳)锁定战略形成呼应。英伟达正将锁定关键半导体资源的做法延伸至土地、电力和建筑外壳,为采用英伟达算力的 AI 工厂预留容量;其与 SB Energy 在俄亥俄州 PORTS-Pike 园区的合作即按此逻辑展开,首期 4.25 吉瓦、可扩展至 8 吉瓦。SWI Group 自持电力土地的模式,客观上为英伟达体系提供了一个欧洲侧的 LPS 现成接口。
资本账本方面,SWI Group(SWI Capital Holding Ltd)由 Icona 与 Stoneweg 合并形成,80% 以上资金配置于数字基础设施,官网称资产管理规模超过 100 亿欧元。SWI Group 发布法文通稿宣布 8 亿欧元机构性增资、对应估值 61 亿欧元。
单位经济模型是评估该模式可行性的核心。黄仁勋在 GTC 柏林大会上的测算:一座 1GW 规模 AI 工厂建设成本约 500 亿美元,预计每年可创造约 400 亿美元收入,项目延误一个季度可能损失约 100 亿美元收入。按此口径折算,SWI Compute 2029 年 2.3GW 的 AI 工厂容量目标,对应的资本体量将远超当前约 10 亿美元的系统订单——首期订单只覆盖英国首期 30 兆瓦阶段的设备采购,后续扩张仍需持续的大规模融资支撑,这也解释了同期出现的 8 亿欧元增资动作。
变现端,官方通稿强调 AI 工厂 earnings 取决于三项指标:每兆瓦产出的 token 数量、系统持续产出的年数、以及可承接的工作负载种类;持续软件优化可延长已装机系统的盈利年限。公司同时承诺提供专用与按需两种接入方式,目标客户为欧洲的 AI 原生企业、AI 实验室和行业企业,强调算力靠近用户与数据、处于欧洲司法管辖之下。
三、产业链位势与欧洲市场纵深
在"电力—土地—设备—算力服务"的 AI 基础设施产业链中,SWI Compute 的定位是介于电力开发商与超大规模云厂商之间的专用算力运营商(neocloud):上游自持电力与场地,中游按英伟达参考设计集成系统,下游向 AI 原生企业与机构出售专用及按需算力。
市场需求侧的量级为这一卡位提供了参照。Gartner 2026 年 1 月预测,2026 年全球 AI 支出合计约 2.53 万亿美元,其中 AI 基础设施 13664 亿美元、AI 服务 5886 亿美元、AI 软件 4525 亿美元、其余分项合计 1262 亿美元;2027 年全球 AI 支出将进一步增至约 3.34 万亿美元(见图2)。TrendForce 集邦咨询 5 月将 2026 年全球九大云服务商资本支出上调至约 8300 亿美元、年增 79%,并预计 2026 年全球数据中心电力总容量升至约 155GW、年增约 29%,全球 AI 服务器总用电量将于 2026 年正式超越通用服务器。
欧洲市场的结构性特征更贴合 SWI Compute 的叙事。官方通稿称,欧洲拥有研究者、创业者与企业客户,但大量 AI 构建发生在欧洲之外的容量上,而欧洲既有容量已优先被能够签署多年期大额合同的超大规模云厂商与前沿实验室预订,最迫切的 AI 原生企业反而最难获得算力。英伟达方面亦在持续加码欧洲生态:英伟达称已向欧洲技术生态投入近 100 亿美元、协作伙伴超过 1.2 万家,黄仁勋欧洲之行期间还在此前一年 80 亿美元投资基础上宣布追加约 20 亿美元。
电力约束是欧洲算力供给的核心变量。微软已退出为英伟达支持的 Nscale 在英国埃塞克斯郡 Loughton 数据中心提供锚定订单的协议,原因是电网连接延迟将预期供电时间推至 2030 年代;英国电网排队可使数据中心项目最长延迟 13 年。麦肯锡预计 2030 年全球数据中心投资规模接近 7 万亿美元,而主要发达市场的并网等待时间可能超过 8 年。在此背景下,SWI Group 六年完成的 3.6 吉瓦电力锁定构成稀缺资产,Max-Hervé George 与 Halil Mirakhmedov 在通稿中均将能源可得性表述为欧洲 AI 基础设施的第一瓶颈。需求侧的本地化投资亦在加速,例如亚马逊计划 2027 年在德国投资超 160 亿欧元,其中约 48 亿欧元用于扩建 AWS 法兰克福区域及相关 AI 基础设施。
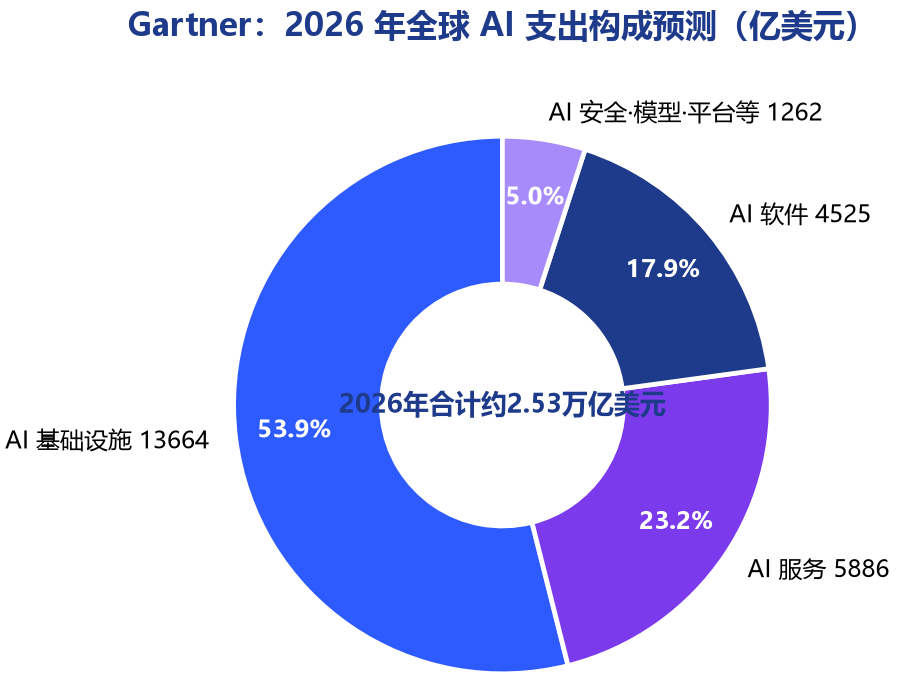
图2 Gartner:2026 年全球 AI 支出构成预测(亿美元)
四、技术账:DSX 协同设计如何释放 40% 算力
本次官宣中技术含量最高的主张,是在同等电力预算下释放最高 40% 的额外 GPU 容量。官方通稿表述为:SWI Compute 所有站点均按英伟达参考架构建设,未来将以全栈 NVIDIA DSX AI Factory 平台设计、建设并运营 AI 工厂,由 DSX 将算力、网络、电力与冷却作为一个整体系统协同设计;自 2027 年起的新站点(从英国园区开始)将遵循 Vera Rubin DSX AI 工厂参考设计,在 Vera Rubin NVL72 上,DSX 可在同等电力预算下实现最高 40% 的额外 GPU 容量。
必须明确的是,40% 为英伟达体系内的厂商主张口径,Techedge AI 在报道中特别指出,该数字是供应商声明的能力,并非来自 SWI Compute 设施的独立验证结果。其技术逻辑与 GTC 柏林发布的 DSX 体系一致:英伟达称 DSX 平台可在同等 token 产出下降低最多 30% 能耗、冷却用水趋零。对以电力为第一约束的运营商而言,同等电力下每多释放一个百分点的有效 GPU 容量,都直接转化为可售 token 产出的提升——这正是官方通稿中"每兆瓦产出 token"经济学的技术支点。
工程交付侧的对应物是 DSX POD。英伟达 10 月 21 日在 GTC 柏林发布该模块化方案:每个模块集成 7 个 Vera Rubin NVL72 液冷机架、约 1000 万个组件、重约 2.8 万公斤,出厂前完成建造、预组装、管路安装与测试;在场地基础设施就绪的前提下,现场部署周期可从约 6 个月缩短至最快 14 天,戴尔、慧与、联想、施耐德电气、维谛技术、工业富联等 17 家合作伙伴自 2027 年初起交付。分析师同时提醒,14 天口径的前提是场地与电网已经就绪,模块化并不能解决并网排队问题——而"场地已就绪"恰是 SWI Compute 相对同业的差异化前提。
首批部署节奏上,官方通稿称首期将运行英伟达 Blackwell Ultra 系统、后续跟进 Vera CPU 机架,从英伟达 OEM/ODM 生态中选择 Delta Computers 担任系统集成商,合计交付超 8000 块 GPU。Techedge AI 指出,官方稿对英国首期究竟采用 Vera Rubin NVL72 还是 Blackwell Ultra 起步的表述存在含混,硬件路线图在披露层面仍需澄清。这一细节关系 40% 主张的兑现时点——DSX 40% 增益绑定 Vera Rubin NVL72 口径,若首期以 Blackwell Ultra 起步,增益兑现将推迟至 Vera Rubin 阶段。
五、竞争风险与产业影响展望
SWI Compute 进入的是一个拥挤且资本强度极高的赛道。全球口径下,SK 电讯联合英伟达规划在韩国建设 2GW Vera Rubin DSX AI 工厂(SK-英伟达合作总规模超 5000 亿美元,首厂 2027 年投运);Naver 携手英伟达与 Brookfield 将韩国世宗园区从 55MW 扩至 2028 年 200MW、远期规划 1GW;英伟达-OpenAI-SB Energy 在俄亥俄的 PORTS-Pike 园区首期即达 4.25GW。欧洲本土及亚太市场还活跃着 Firmus 等同类 neocloud——其在澳洲与东南亚布局 7 座 AI 工厂,客户合同总容量已突破 900MW,过去一年股权融资超 30 亿美元、估值超 105 亿美元。相较之下,SWI Compute 当前约 10 亿美元订单与 30MW 首期体量仍属早期阶段,其筹码主要是欧洲本土电力存量与英伟达深度协同。
财务风险维度,Gartner 2026 年 10 月 14 日发布的研究为全行业敲响警钟:2026 年 AI 供应商的 AI 基础设施支出预计接近 1 万亿美元,2027-2030 年还将再投入 6 万亿美元;至 2030 年,AI 数据中心所有者需累计产生 8.5 万亿美元收入才能覆盖已公布的资本开支、融资成本和 12% 的投入资本回报率,而同期可归因于 AI 数据中心的企业与消费者 AI 收入预计不超过 3.6 万亿美元(见图3);若维持当前投资节奏,超 3.5 万亿美元支出到 2030 年底面临减值敞口。
对 neocloud 赛道本身,Gartner 的判断更为直接:到 2030 年,成本压力与商业模式差异化不足将迫使超过 80% 的 neocloud 供应商停止独立运营;AI 优化 IaaS 支出预计从 2027 年的 660 亿美元增至 2030 年的 1740 亿美元,但这一增速不足以让多数算力供应商在现有 AI 半导体被替代之前收回投资(见图4)。SWI Compute 的对冲点在于两点:其一,电力资产由集团自持,土地、电力与建筑外壳成本已前置沉淀,且其中一处园区已有超大规模云厂商租约现金流;其二,客户结构上专用容量与按需接入并行,签有多年期合同的美国 AI 推理平台客户提供了一定收入确定性。但这两点均以官方口径为准,租约方与合同金额均未披露。
执行层面的风险清单同样具体:英国首厂 2027 年底上线的建设周期、约 10 亿美元系统订单的交付与爬坡、首期 Blackwell Ultra 与 Vera Rubin 路线衔接的披露含混、以及后续扩张所需的持续融资——8 亿欧元增资若落地将部分缓解资本压力,但仍远低于黄仁勋口径下 1GW 级工厂 500 亿美元的资本体量。观察指标建议聚焦五项:英国 30MW 首厂能否如期于 2027 年底投运、英国园区向 530 兆瓦扩容的并网进度、首份多年期客户合同的披露、8 亿欧元增资的最终条款,以及 2029 年 2.3 吉瓦目标的阶段性容量兑现。
对产业而言,该事件的信号意义在于:AI 工厂竞争的焦点正从 GPU 采购能力转向电力资产持有能力,欧洲正在出现一批以存量电力为杠杆的本土算力运营商。若 SWI Compute 路径跑通,将验证"欧洲电力存量+英伟达参考设计"模式的可复制性;若其受制于需求波动或资本强度,则将进一步印证 Gartner 对 neocloud 行业整合的判断。
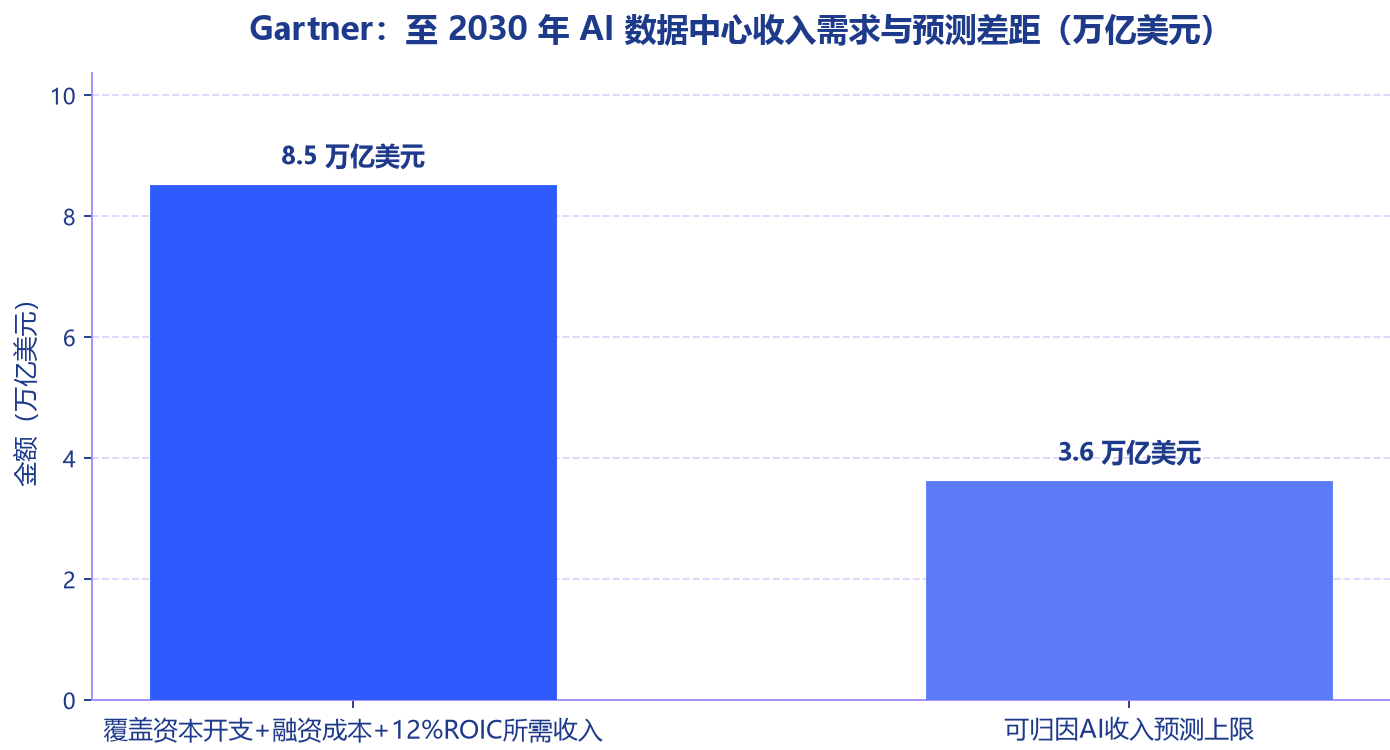
图3 Gartner:至 2030 年 AI 数据中心收入需求与预测差距(万亿美元)
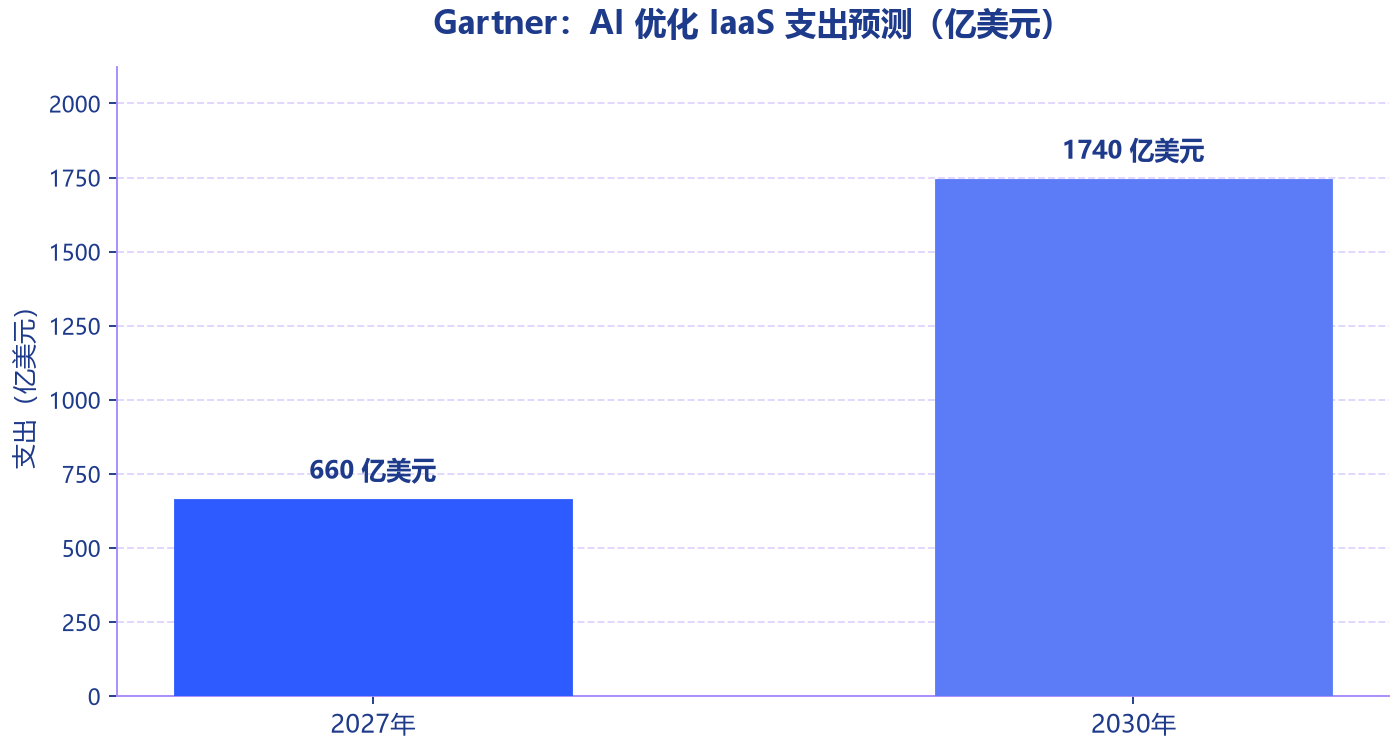
图4 Gartner:AI 优化 IaaS 支出预测(亿美元)
结论
SWI Compute 的出隐身,把欧洲 AI 算力短缺的公共叙事转化为了一个可检验的商业标的:六年锁定 3.6GW 电力、约 10 亿美元英伟达系统订单、英国 30MW 首厂与 2029 年 2.3GW 容量目标,构成了一条清晰但尚未兑现的路线图。其模式与英伟达 LPS 战略同向,卡位欧洲电力瓶颈与主权算力诉求的双重结构性缺口,获得英伟达官方背书。
同时,40% 容量增益系厂商主张、首期硬件路线披露含混、3.6GW 为电力口径而非已投运算力、后续融资缺口与 Gartner 预警的 neocloud 行业整合风险,共同构成审慎评估的必要前提。该案例的后续兑现情况,将成为观察欧洲本土 AI 工厂模式能否成立的标志性样本。