AI算力基建正将半导体设备市场推向历史高位:SEMI预计2026年全球设备销售额达1659亿美元,同比增长23.2%创历史新高;中国大陆这一全球最大市场,国产设备占比已升至约35%,正迈向40%关口。
半导体设备被誉为“工业皇冠上的明珠”,处于产业链最上游,贯穿芯片制造、封装、测试全流程。其中晶圆制造设备(前道设备)技术壁垒最高、价值量占比最大,约占晶圆厂设备投资的八成以上,是国产化核心战场。行业呈现技术密集、寡头垄断、资本开支驱动三大特征,多数环节全球CR3超过70%。
近日,集微咨询(JW Insights)正式发布《2026年半导体设备国产化研究报告》,从市场概况、竞争格局、产业链、国产化驱动因素与趋势等维度,梳理全球及中国设备产业最新进展。
以下是《报告》内容精选:
全球市场:AI驱动连续扩容,2026年创历史新高
SEMI年中预测显示,2026年全球半导体制造设备销售额预计达1659亿美元,同比增长23.2%,创历史新高,2028年有望达到2295亿美元。本轮增长由三重动力叠加:3nm及以下先进制程迭代、AI驱动的存储扩产以及先进封装产能建设。WFE口径2026年销售额预测上调至1439亿美元,三星、SK海力士、台积电、英特尔等均大幅上调资本开支。
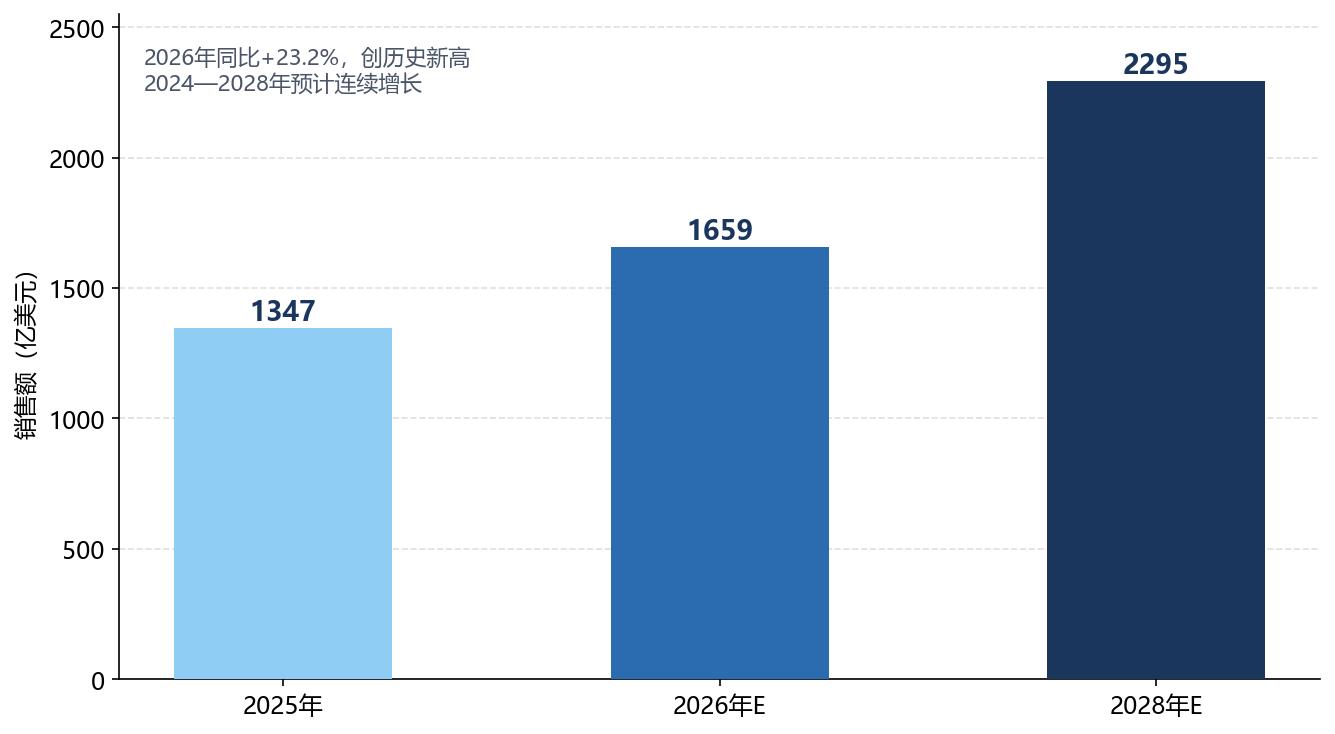
图1 全球半导体设备市场规模及预测(亿美元)(资料来源:SEMI《年中总半导体设备市场预测报告》(2026年7月)、集微咨询整理)
中国大陆市场:连续六年全球第一,高位运行
中国大陆自2020年起首次成为全球最大设备市场,连续六年保持全球第一,预计2027年占全球份额仍将近30%。2025年销售额约493亿美元,占全球约36.5%,在前两年高强度扩产后进入高位运行阶段。
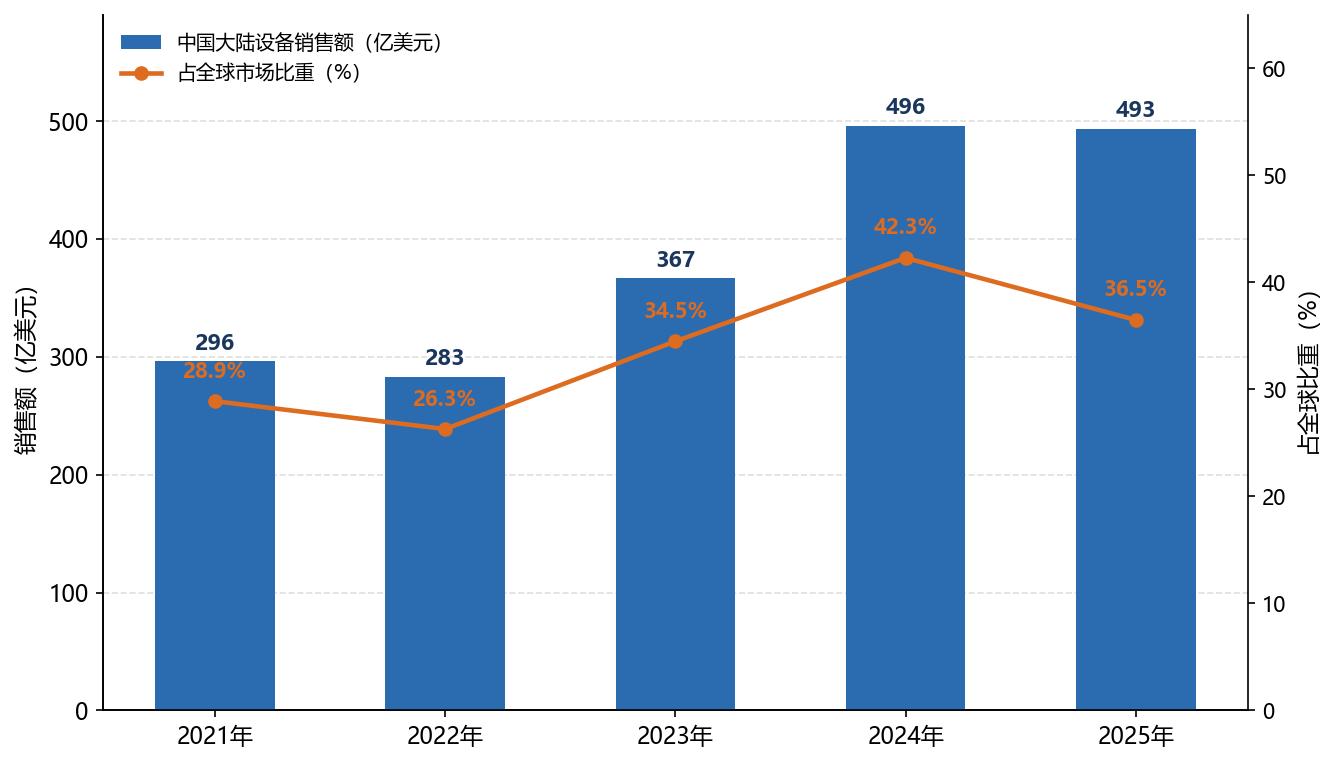
图2 中国大陆半导体设备销售额及占全球市场比重(亿美元、%)(资料来源:SEMI(2026年4月年度报告)、集微咨询整理)
国产化率:已装机口径迈向40%,替代梯度推进
已装机设备中,国产设备占比由2020年前后的不足10%提升至2025年的约35%,业内预计2026年有望突破40%。分环节看,替代梯度明显:去胶国产化率已达约90%,清洗、CMP、热处理、刻蚀等已规模化替代;薄膜沉积、离子注入处于快速上量阶段;量检测(5%~10%)、涂胶显影(约6%)、光刻(低于1%)仍是国产化率最低的“卡脖子”环节,是未来五年政策与资本攻坚重点。
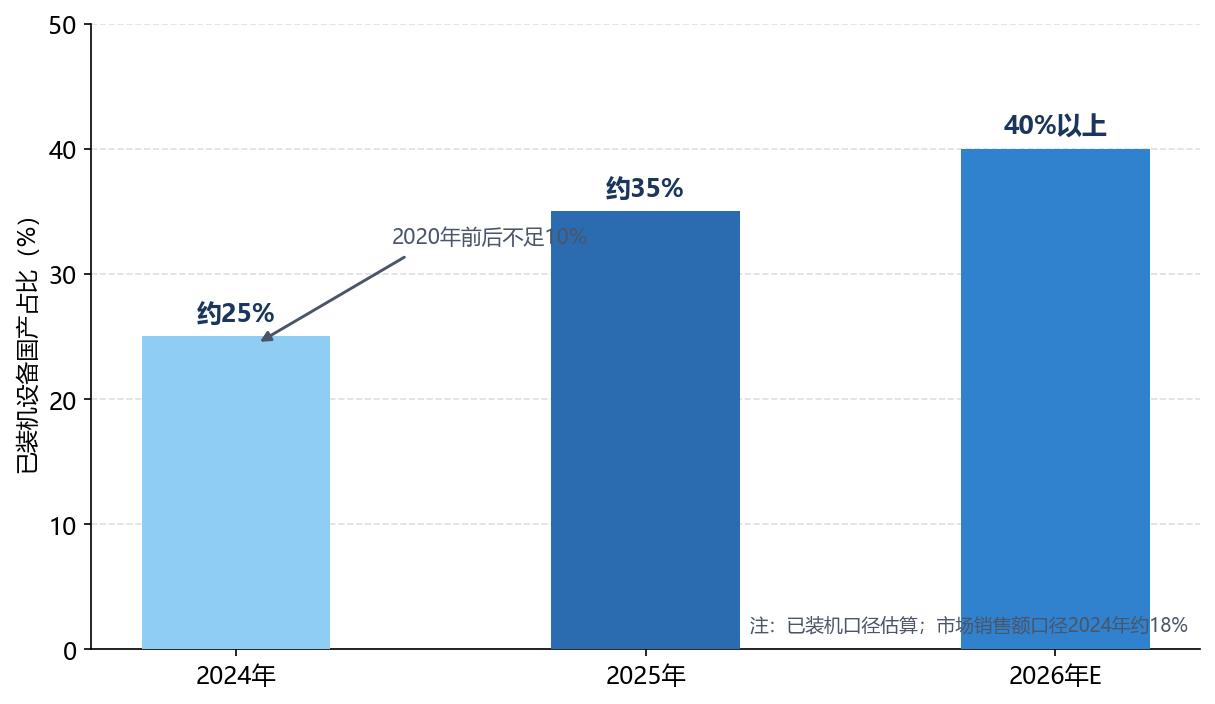
图3 中国大陆已装机设备国产化率变化(%)(资料来源:集微咨询综合行业调研估算,已装机设备口径)
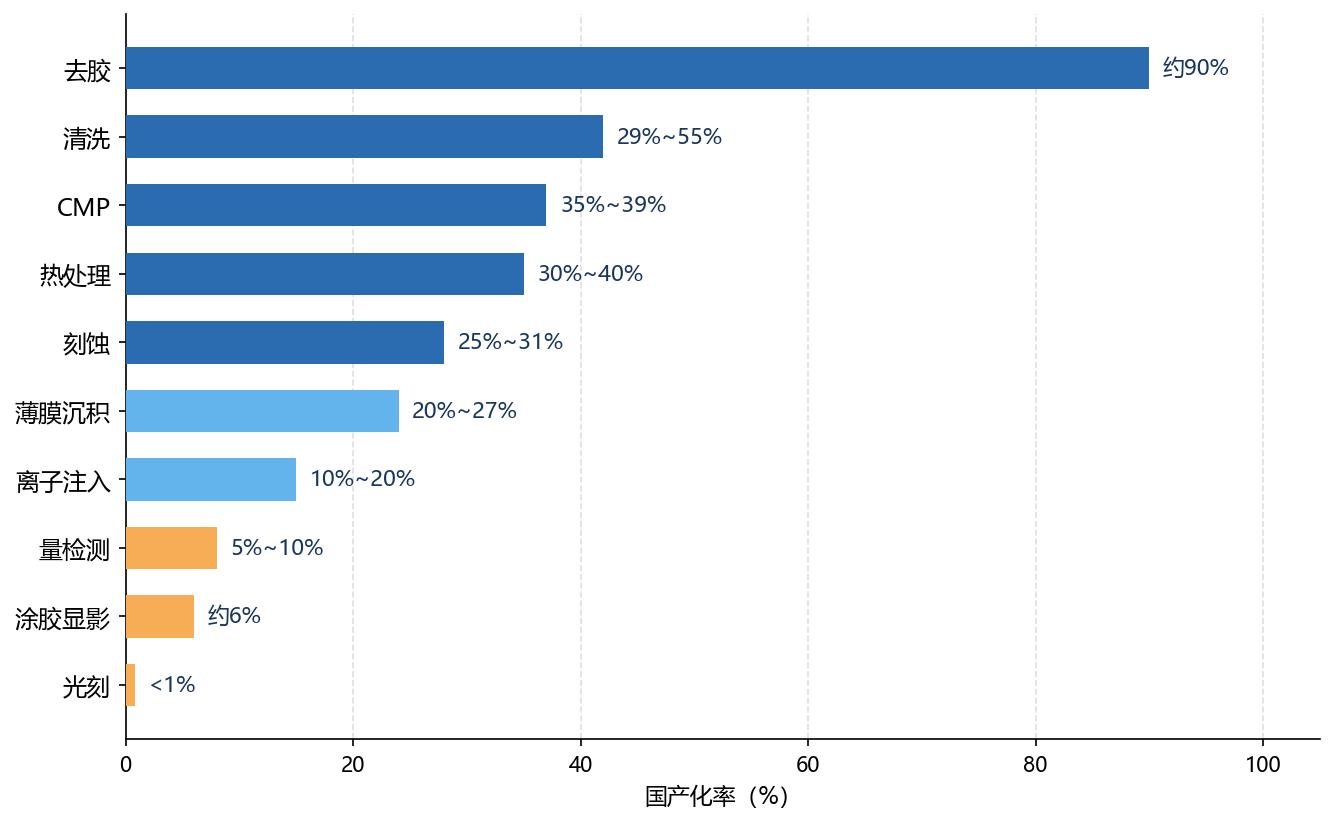
图4 中国大陆主要晶圆制造设备国产化率(%,2025年)(资料来源:集微咨询、公开资料整理(2026年))
全球格局:寡头垄断依旧,北方华创跻身前十
2025年全球设备厂商(半导体业务口径)营收前十合计超1300亿美元,前五大合计近1127亿美元、约占85%。阿斯麦以约372亿美元蝉联榜首,光刻机全球份额超九成并独家供应EUV设备;应用材料以约270亿美元位居第二。北方华创以约51亿美元排名第七(同比增长36%),成为唯一进入全球前十的中国设备企业。
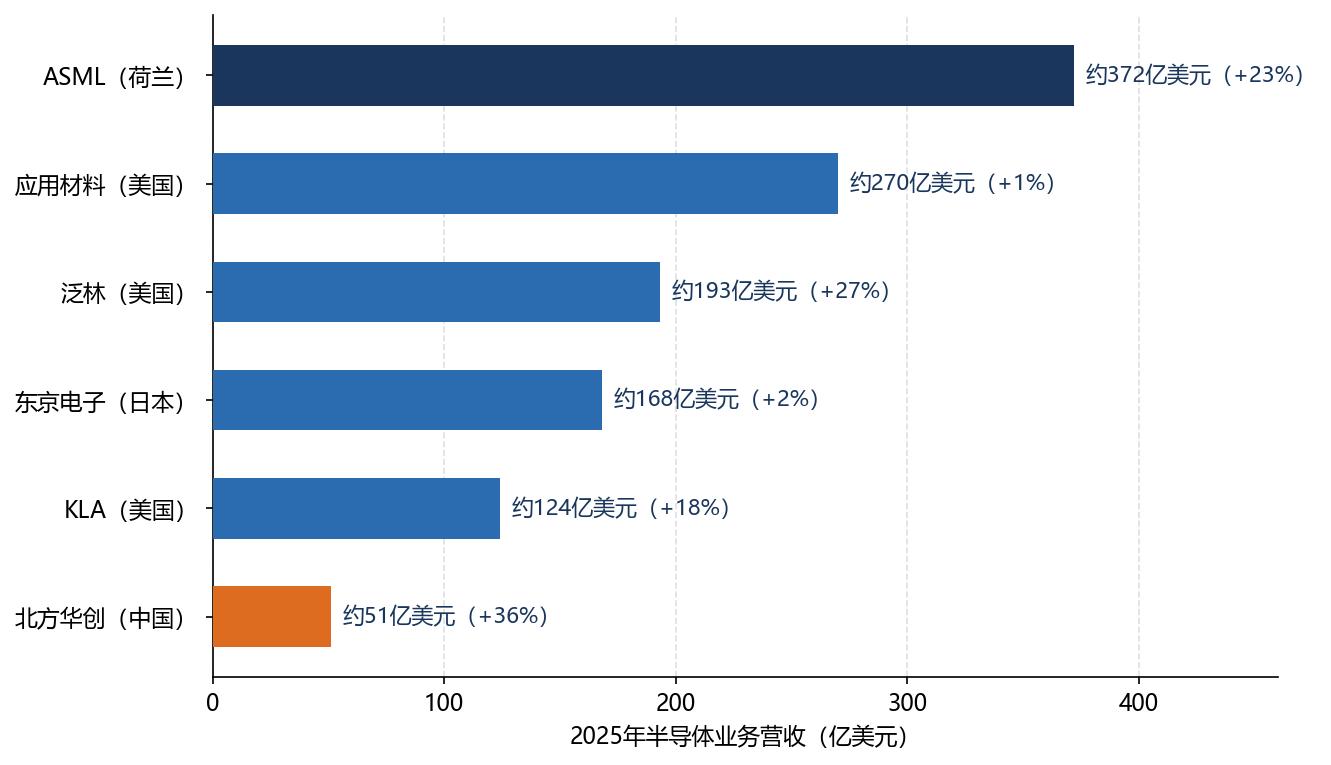
图5 2025年全球半导体设备厂商营收排名(前五名及北方华创,亿美元)(资料来源:CINNO·IC Research(2026年4月)、集微咨询整理)
业绩兑现:头部厂商订单排至2027年之后
2026年上半年,A股主要设备公司营收增速普遍落于13.9%~59.7%区间。北方华创营收突破200亿元、在手订单超820亿元,排产至2028年一季度,并完成对芯源微的并购整合;拓荆科技归母净利润同比增长逾13倍,订单排至2027年中;AI芯片测试需求爆发下,长川科技、华峰测控归母净利润分别增长125.7%和112.6%。行业景气度已从“订单验证”进入“业绩兑现”阶段。
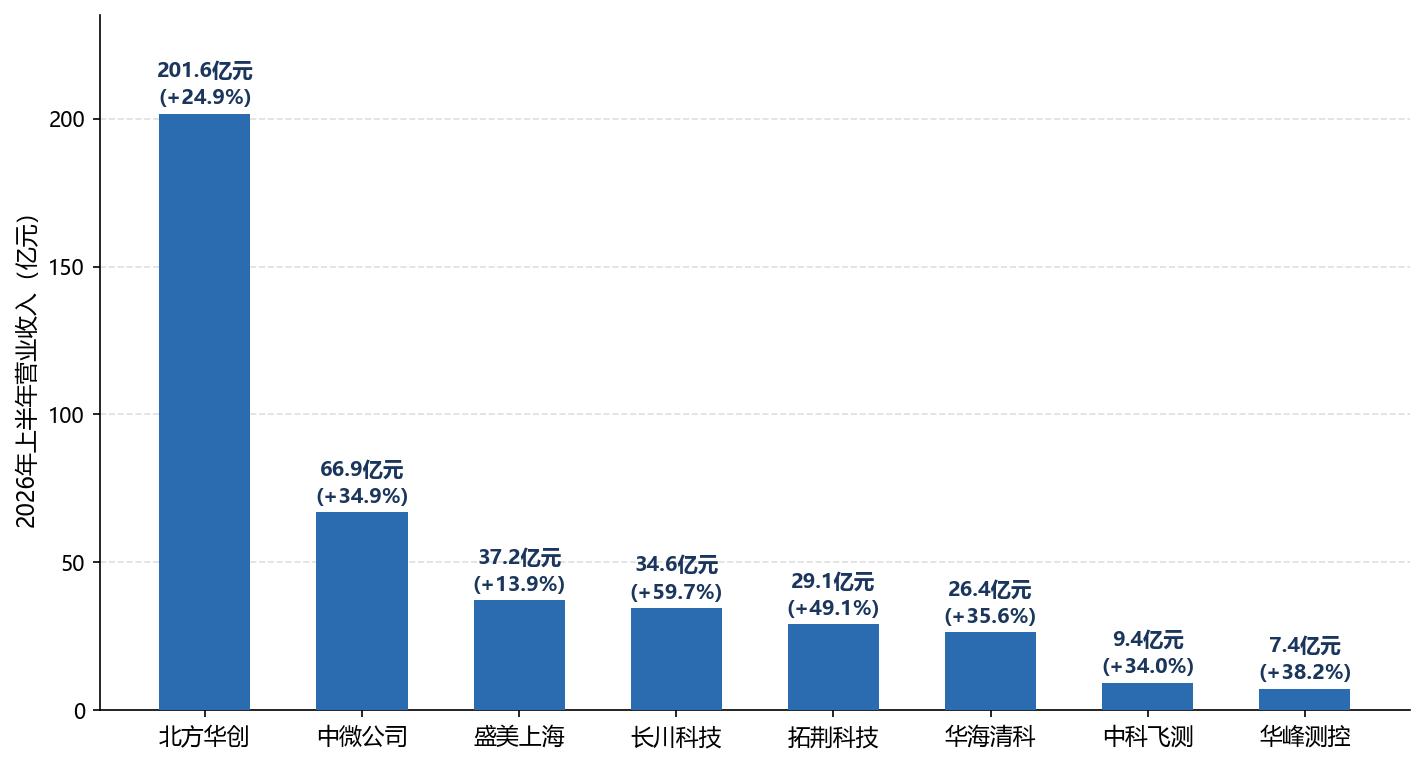
图6 国内主要半导体设备厂商2026年上半年营收及同比增速(亿元、%)(资料来源:各公司公告(2026年半年度报告/业绩预告)、集微咨询整理)
驱动因素:政策、管制、需求三重共振
“十五五”规划纲要将核心设备列为科技自立自强核心工程,大基金三期注册资本约3440亿元,重点投向设备、材料等“卡脖子”环节;美国拟升级对华设备出口管制,自主可控已成为晶圆厂采购的刚性考量;AI算力扩产则为国产设备提供了历史级的工艺验证与导入窗口。
从“单点突破”到“平台化发展”,从成熟制程到先进制程深水区,中国半导体设备国产替代正沿“基本实现替代—主力攻坚—关键瓶颈”路径梯次推进。随着平台化整合加速、后道测试高景气延续、上游零部件国产化提速,设备产业有望在AI周期与国产化周期共振中打开更大成长空间。
目前,《2026年半导体设备国产化研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。