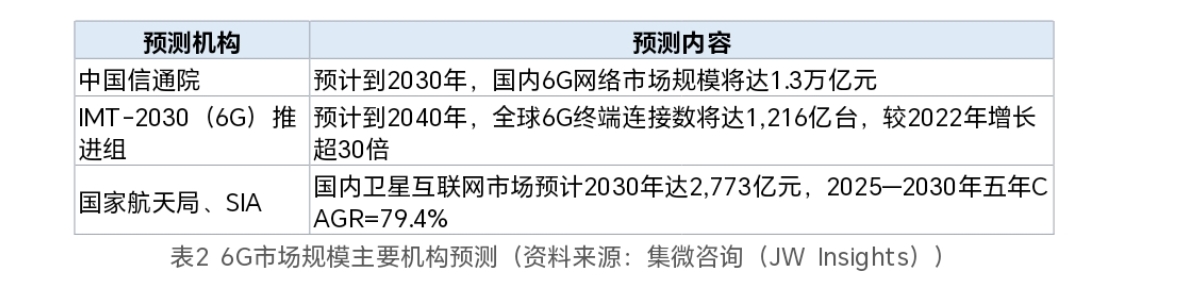
6G作为通感算智深度融合、空天地海一体化覆盖的新一代信息网络,已被“十五五”规划纲要明确为“新的经济增长点”;业界已形成U6G大带宽、太赫兹、通感一体、星地融合、内生智能五大共识,峰值速率目标回归务实的50—200Gbps。全球6G商用窗口收敛至2029—2030年,产业正从愿景争论迈入标准前冲刺。信通院预计,2030年国内6G网络市场规模将达1.3万亿元。
近日,集微咨询(JW Insights)正式发布《2026年6G行业研究报告》(以下简称《报告》),系统梳理6G产业发展全景,从概念定位、技术趋势、政策与市场现状,到上中下游产业链格局、国内外代表企业,再到未来展望与国产化路径,为产业链企业、科研机构及投资机构提供兼具宏观视野与落地参考价值的决策依据。
以下是《报告》内容精选:
商用时间表:全球窗口收敛,中国路径清晰
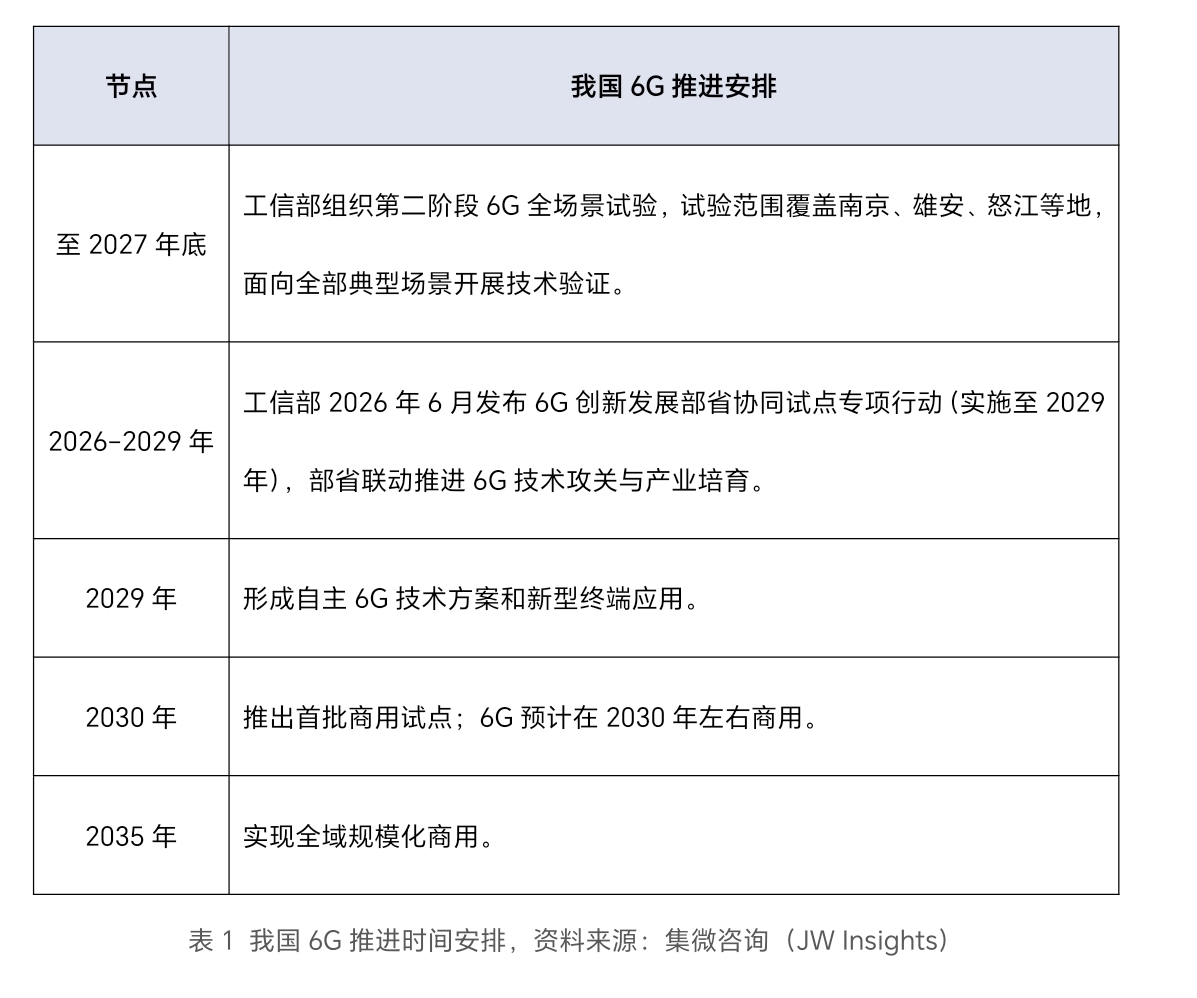
我国明确2029年形成自主6G技术方案、2030年推出首批商用试点、2035年实现全域规模化商用。海外亦在提速:高通2026年3月组建6G战略联盟,计划2028年推出预商用设备、2029年启动规模化部署,3GPP已在R20/R21启动6G标准化;国内第一阶段试验已形成超300项技术储备。
市场空间:万亿元赛道与1400倍的Token爆发
信通院预计2030年国内6G网络市场规模达1.3万亿元;IMT-2030(6G)推进组预计2040年全球6G终端连接数达1,216亿台、较2022年增长超30倍。需求侧,中国日均Token调用量两年多扩张约1,400倍,商业模式将从“流量经营”转向“Token经营”;2026年三大运营商资本开支合计约2,596亿元、算力相关占比约35%。
产业链图谱:系统整机强,上游基础弱
《报告》判断,产业链呈“系统整机强、上游基础弱”格局:华为、中兴在国内主设备份额合计已超90%,但毫米波及亚太赫兹射频器件国产化率不足10%,星载载荷与相控阵天线供给不足,构成最大替代空间。
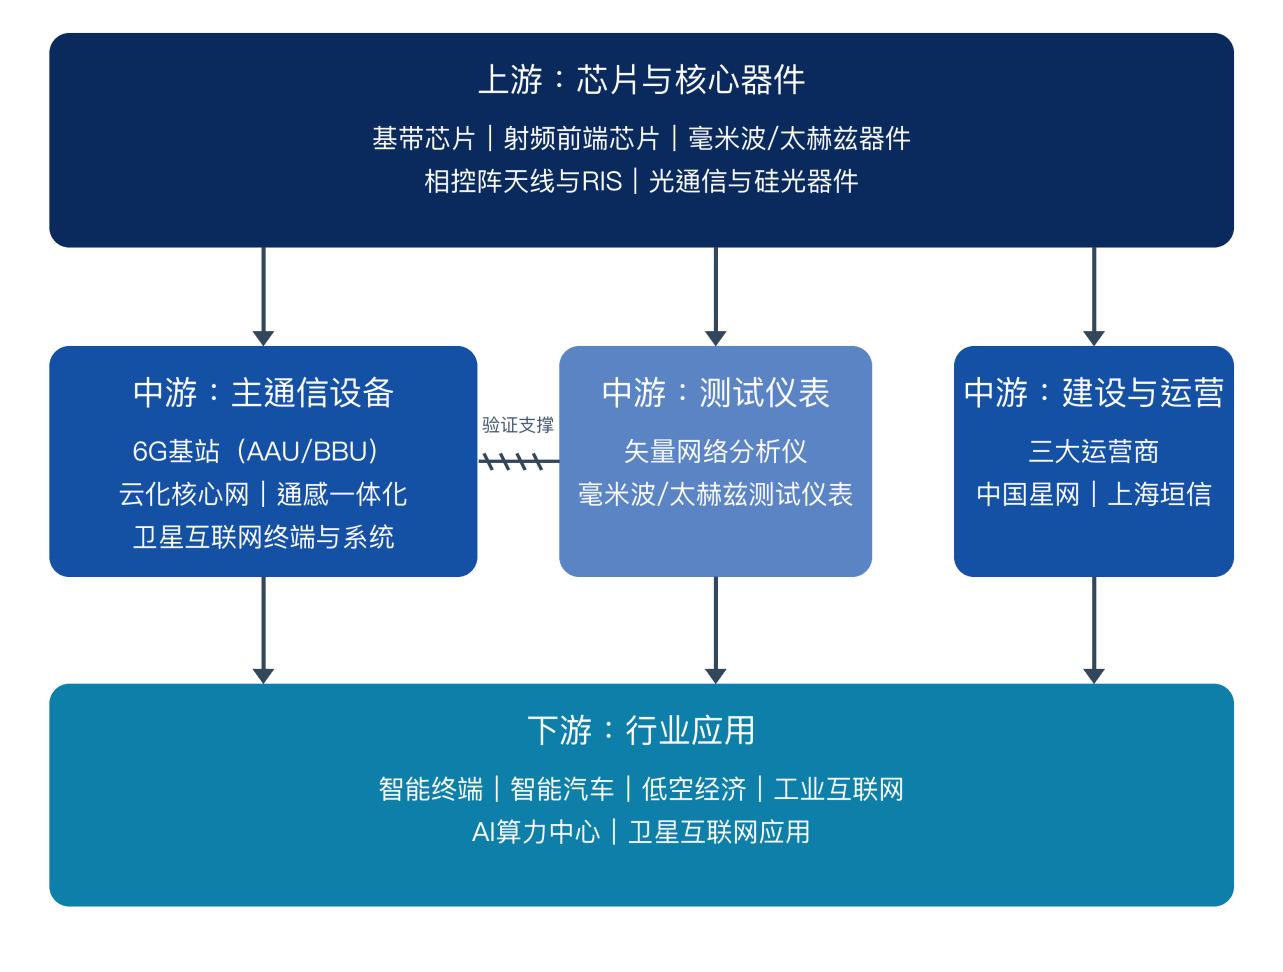
图1 6G产业链结构图谱(资料来源:集微咨询(JW Insights))
卫星互联网:2026年有望成为低轨建设元年
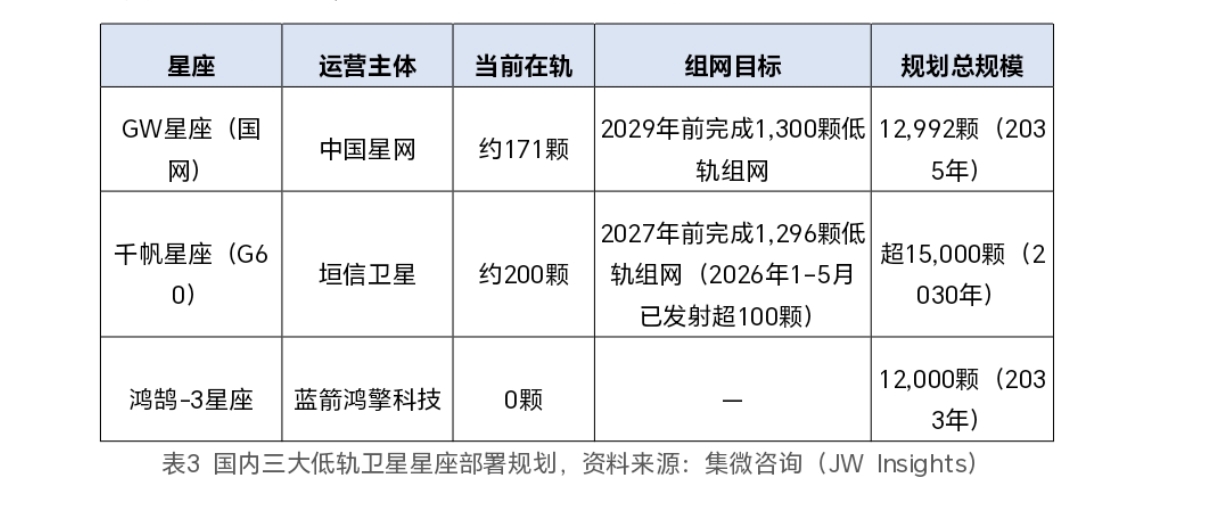
2026年有望成为低轨卫星互联网建设元年:GW星座规划2035年达12,992颗、千帆星座2030年超15,000颗、鸿鹄-3规划12,000颗,合计约4万颗;我国已向ITU一次性提交超20万颗频轨申请。SpaceX星链在轨突破1万颗、以1.75万亿美元估值登陆纳斯达克;单星激光终端价值量约500万元,对应年均约450亿元市场空间。
光通信与低空经济:AI驱动的两大风口
据LightCounting预测,全球光模块市场将由2025年的245亿美元增至2030年的约1,086亿美元,1.6T光模块五年CAGR达76.2%,出货量前十中国企业占七席。英伟达已向Lumentum、Coherent合计注资40亿美元;低空经济2025年约1.5万亿元,2035年有望突破3.5万亿元,是通感一体最先接近商业化的方向。
《报告》最后判断,国内6G推进按“试验、政策、商用”三条线索展开。试验方面,第一阶段关键技术试验已完成,累计形成超300项关键技术储备,第二阶段全场景试验加快推进,计划至2027年底面向全部典型场景完成技术验证;政策方面,工信部于2026年6月启动6G创新发展部省协同试点专项行动,实施至2029年,围绕技术攻关、产业研发、应用培育、项目布局四个方面协同推进;商用方面,2029年形成自主6G技术方案和新型终端应用,2030年推出首批商用试点,2035年实现全域规模化商用。
目前,《2026年6G行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。