一场招聘与一轮行情的共振:硬件、软件、数据三线铺开,具身智能竞赛进入建制化阶段。
10月27日,A股人形机器人概念在大盘调整中反复活跃:光洋股份走出2连板,东贝集团涨停,赛福天此前已录得4连板。消息面上,据《科创板日报》报道,字节跳动官网及招聘网站信息显示,其Seed Model团队近期更新一批机器人相关岗位,覆盖本体设计、灵巧手、减速机控制、仿真工程师、数据算法工程师等数十个方向,硬件、软件、数据三条链路同步铺开。一场密集招聘与一轮概念行情同日出现,为市场观察人形机器人产业的落地节奏提供了一个双重样本。
一、事件全景:一场招聘与一轮行情的共振
行情层面,10月27日A股主要指数集体走弱,上证指数收报3648.30点、下跌1.33%,深证成指下跌2.50%。在此背景下,人形机器人概念逆势活跃:据财联社当日电,光洋股份2连板,华培动力、东贝集团涨停,此前赛福天4连板,杰克科技触及涨停,豪恩汽电、中坚科技、福莱新材、上纬新材跟涨。截至9时46分,光洋股份2连板,华培动力、东贝集团涨停,上纬新材涨超9%。收盘口径显示:光洋股份收报17.22元、上涨10.03%,成交约3.39亿元;东贝集团收报5.54元、上涨9.92%,封住涨停;华培动力盘中触及涨停价12.89元后回落,收报12.38元、上涨5.63%。
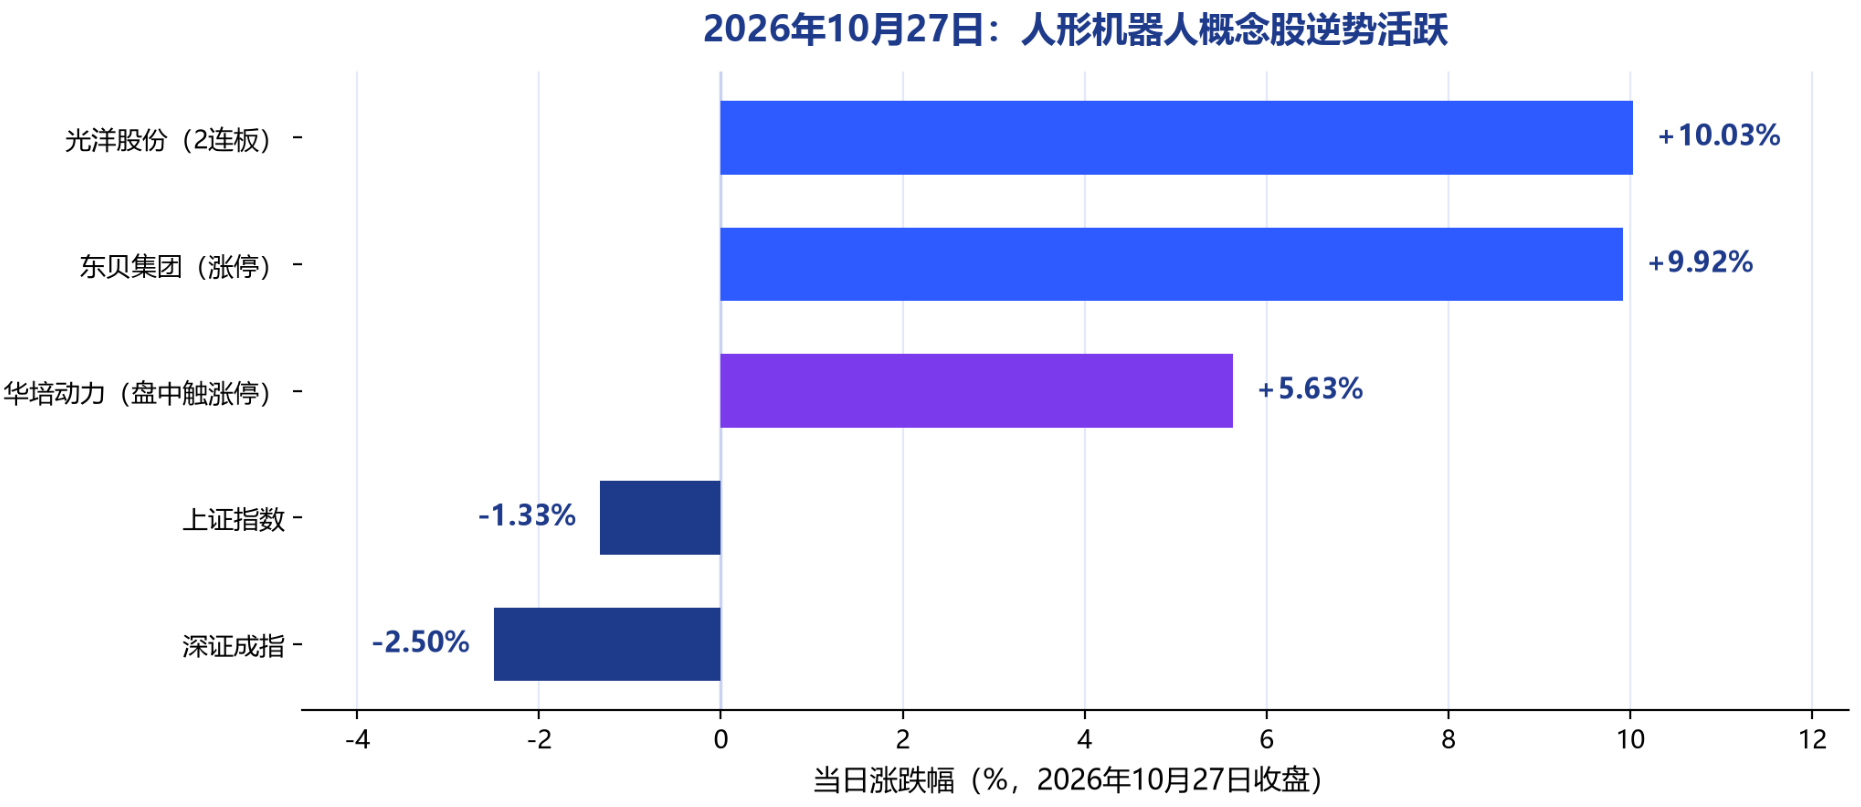
图1 2026年10月27日人形机器人概念个股与大盘指数涨跌幅对比
证券时报当日报道进一步显示,多伦科技(603528)与赛福天(603028)同录得4连板,光洋股份2连板,华培动力、东贝集团涨停,豪恩汽电、上纬新材跟涨;商务部同日披露的数据显示,2026年前三季度重点平台具身智能机器人销售额同比增长22.6%。值得注意的是,多伦科技已于26日晚间发布风险提示公告,明确公司不涉及人形机器人核心本体的研发、生产,机器人业务收入、利润占比极小。
消息面的核心催化来自一份招聘信息。据《科创板日报》10月26日报道,字节跳动官网及招聘网站信息显示,其Seed Model团队近期更新一批机器人相关岗位,覆盖本体设计、灵巧手、减速机控制、仿真工程师、数据算法工程师等数十个方向,硬件、软件、数据三条链路同步铺开。字节跳动招聘官网显示,“机器人硬件工程师-Seed Model”岗位工作地点为北京,要求能够独立完成人形、多自由度臂的整机嵌入式硬件全栈开发,覆盖原理图、PCB Layout、功率与传感器硬件、总线集成及嵌入式软件调试。
从岗位结构看,硬件侧涉及本体结构、减速机、灵巧手、电气线束和嵌入式驱动,要求具备机械设计、传动优化和通信架构设计能力,并强调寿命、可靠性、成本、可制造性及量产经验;软件侧关注从用户指令到机器人执行的完整链路,包括Agent调用移动、操作和交互能力,以及失败恢复、远程入口和设备运营;数据与评测岗位则要求搭建贯穿采集、处理、训练、评测和模型反馈的闭环。针对机器人业务规划,科创板日报记者向字节方面发去采访需求,截至发稿未获回应。
二、字节跳动的机器人棋局:从Seed大模型到具身智能
本轮招聘的载体Seed Model团队并非新设机构。字节跳动招聘官网团队介绍显示,Seed团队成立于2023年,致力于寻找通用智能的新方法;据行业报道,Seed在美国、新加坡和中国均设有实验室。此前公开报道显示,Seed团队近期还单独设立了“对齐与准备”(Alignment & Preparedness)部门,由严林担任负责人,聚焦大模型安全、智能体安全与前沿风险。
在机器人方向上,字节跳动的技术路线呈现清晰的演进脉络。2023年以来,字节相继推出GR-1、GR-2机器人操作模型,探索将互联网视频中学到的知识迁移至机器人操作;2025年,Seed团队进一步发布GR-3模型及自研双臂移动机器人ByteMini,并通过Robix、GR-RL等研究将能力拓展至人机交互、任务规划和长时程精细操作,其中GR-RL首次实现真机强化学习穿鞋带。
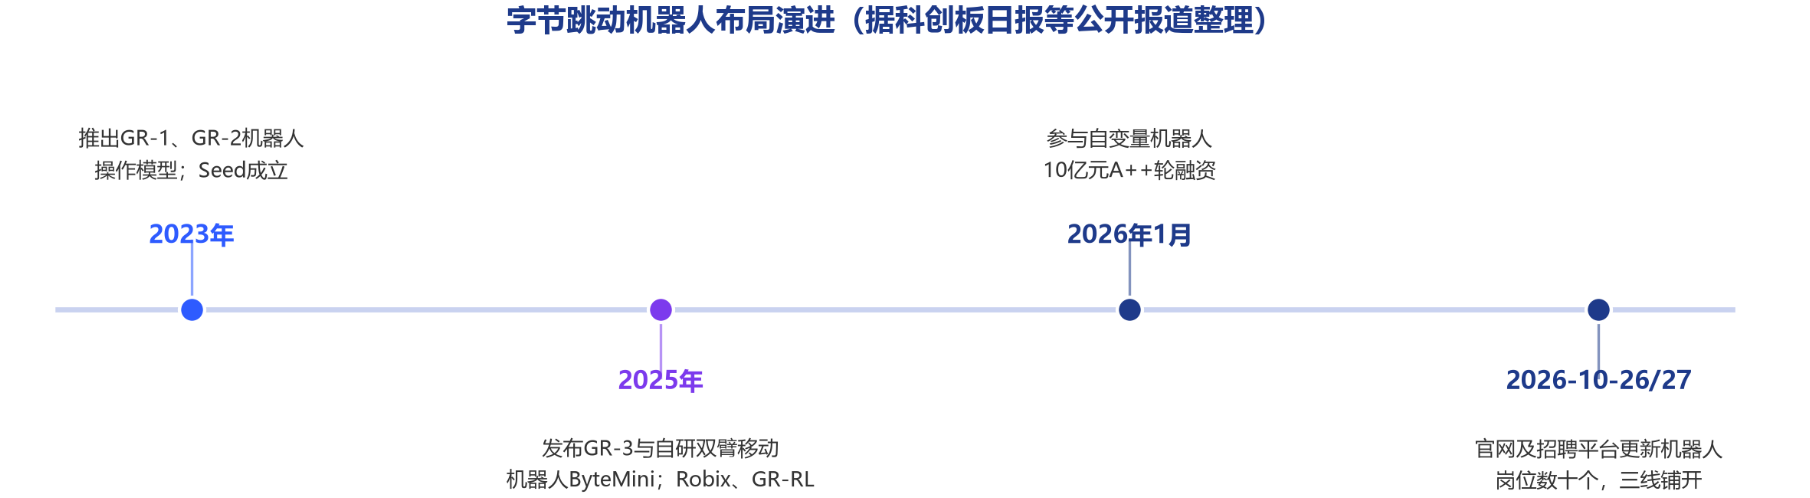
图2 字节跳动机器人布局演进时间线
产品与研究之外,字节的机器人布局还延伸至硬件落地与产业投资。据科创板日报报道引述行业内此前消息,字节轮式物流机器人两年半累计产量已超1000台,服务抖音电商、比亚迪、顺丰等客户;投资侧,字节早在2021年即投资迦智科技、未来机器人,2026年1月又参与自变量机器人10亿元A++轮融资。
机器人正成为大模型公司共同的落子方向。OpenAI首席执行官萨姆·奥尔特曼公开表示,OpenAI Robotics正在招聘全栈硬件、运营、系统和机器学习工程师,目标是“编程并制造对社会有用的机器人”;国内方面,DeepSeek出资1.408亿元认购宇树科技科创板IPO战略配售,锁定期36个月。头部模型公司密集将资源投向机器人硬件与数据体系,标志着具身智能竞争从算法单点突破转向“模型—本体—数据”的体系化竞赛。
三、岗位结构解剖:硬件、软件、数据三条链路各自指向什么
硬件侧岗位的组合透露出明确的技术意图。本体设计与嵌入式驱动指向整机构型与系统集成能力;灵巧手是人形机器人公认的实现难点之一;减速机控制则直接对准关节执行器的核心零部件。从产业链公开研究看,人形机器人核心零部件主要包括电机、传感器、减速器、丝杠等,其中丝杠成本占特斯拉人形机器人整体近两成,是核心部件。自研减速机与灵巧手,意味着字节希望在执行器这一决定运动性能与成本的关键环节掌握定义权。
对于自研逻辑,快思慢想研究院院长田丰在接受《科创板日报》采访时分析称,字节本轮招聘信号清晰,正在搭建一套可自我迭代的具身数据产线体系;减速机、灵巧手选择自研,核心逻辑是让硬件适配数据体系——“仿人手灵巧手可以降低人类VR采集数据向机器人迁移的损耗,GR-3测试显示,VR采集轨迹效率显著高于遥操作;自研执行器则适配学习型控制策略,区别于传统工业减速机的刚性定位思路”。他同时判断,字节不会自建整机工厂,大概率采用“自研核心方案+代工制造”模式。
软件侧岗位关注从用户指令到机器人执行的完整链路,包括Agent调用移动、操作和交互能力,以及失败恢复、远程入口和设备运营,指向机器人系统平台的工程化与运营化能力。行业研究普遍将机器人系统平台拆解为感知层、决策层与执行层,其中执行层由伺服电机、减速机、关节模组与控制器组成。软件栈的完整性,决定了模型能力能否稳定转化为整机作业表现。
数据侧是三条链路中行业共识度最高的“长期壁垒”。中国证券报报道显示,机器人企业、大模型企业等客户对具身智能数据的需求已从百万小时迈向千万小时,数据产业加速爆发;中国国家数据局亦表示计划推动制定具身智能相关标准。工信部在10月19日国新办发布会上亦明确,将攻关人形机器人和具身智能运动控制、仿真模拟、触觉传感等一批关键技术。此次字节招聘的数据与评测岗位要求建设贯穿采集、处理、训练、评测和模型反馈的闭环,与行业“数据飞轮”的竞争逻辑一致。
四、产业链图谱:谁在承接人形机器人的确定性订单
人形机器人产业链上游为核心零部件(电机、减速器、丝杠、传感器、轴承等),中游为本体制造,下游为系统集成与应用场景。字节跳动本轮招聘披露的岗位方向,恰好覆盖了产业链上游价值密度最高的几个环节,这为A股相关公司的业务映射提供了观察框架。
以当日2连板的光洋股份为例,其与机器人业务的关联具备公开信息支撑:公司2025年年报披露,机器人零部件取得突破性进展,产品已广泛应用于工业机器人、旋转工作台、具身智能机器人的旋转关节模组和线性关节模组等领域,其中旋转关节模组的交叉滚子轴承与柔性轴承完成高刚性、高精度、低摩擦、长寿命等关键技术研发,柔轮、凸轮、行星齿轮、行星架以及行星滚柱丝杠等产品亦在推进。2025年9月18日,光洋股份在机构调研中表示,公司通过资本与产业双向合作的方式加速开发人形机器人市场,下半年人形机器人相关订单迅速增长。业绩层面,2025年公司净利润约1.01亿元、同比增长97.95%,营业收入27.16亿元、同比增长17.61%。
同类布局在产业链公司中具有普遍性。双林股份年报披露,公司已开发出人形机器人灵巧手应用0301规格滚珠丝杠及上、下肢直线运动关节模组用反向式行星滚柱丝杠产品,2024年底建立年产12000套行星滚柱丝杠试制产线,2025年实际产量达1500套,新建一期10万套量产线计划于2026年6月投产;中大力德为谐波减速器、精密减速器供应商并进入宇树科技供应链,秦川机床为国内RV减速器头部厂商。这些披露口径显示,零部件环节的订单与产能规划已进入实质兑现期。
但概念属性与业绩兑现之间仍需严格区分。多伦科技在4连板后发布的风险提示公告明确,公司不涉及人形机器人核心本体的研发、生产,机器人业务主要为交通管理机器人场景应用、咖啡机器人定制生产等,收入、利润占比极小,预计2026年度该业务对经营业绩不构成重大影响。在华培动力盘中触及涨停、收盘涨幅回落至5.63%的案例中,也可以看到情绪定价与基本面定价之间的张力。
五、市场解读:行情反复活跃背后的资金逻辑
本轮行情并非孤立的一天。此前一周(10月19日至23日),人形机器人指数上涨11.48%,宇树机器人指数上涨13.65%,具身智能指数上涨10.65%(Wind数据);10月23日,宇树科技上市后首度20%涨停,总市值重上2500亿元。更早的坐标是:宇树科技于2026年8月19日在上交所上市,发行价150.8元/股,募资约61亿元,成为中国大陆首家上市的人形机器人制造商,上市首日收盘上涨460%。
产业量级是资金定价的基本盘。工信部科技司司长魏巍10月19日在国新办发布会上介绍,2026年上半年我国人形机器人整机产品突破400款,产量超4万台,预计全年将突破10万台;相关产品正在仓储物流、餐饮零售、家庭服务等300多个重点场景加快验证和部署。全球口径方面,TrendForce集邦咨询预估2026年全球人形机器人出货量可望突破5万台、年增逾700%,并将2026年定义为人形机器人迈向商用化的关键年。Omdia数据显示,2025年全球人形机器人出货量约1.3万台,绝大多数来自中国制造商。
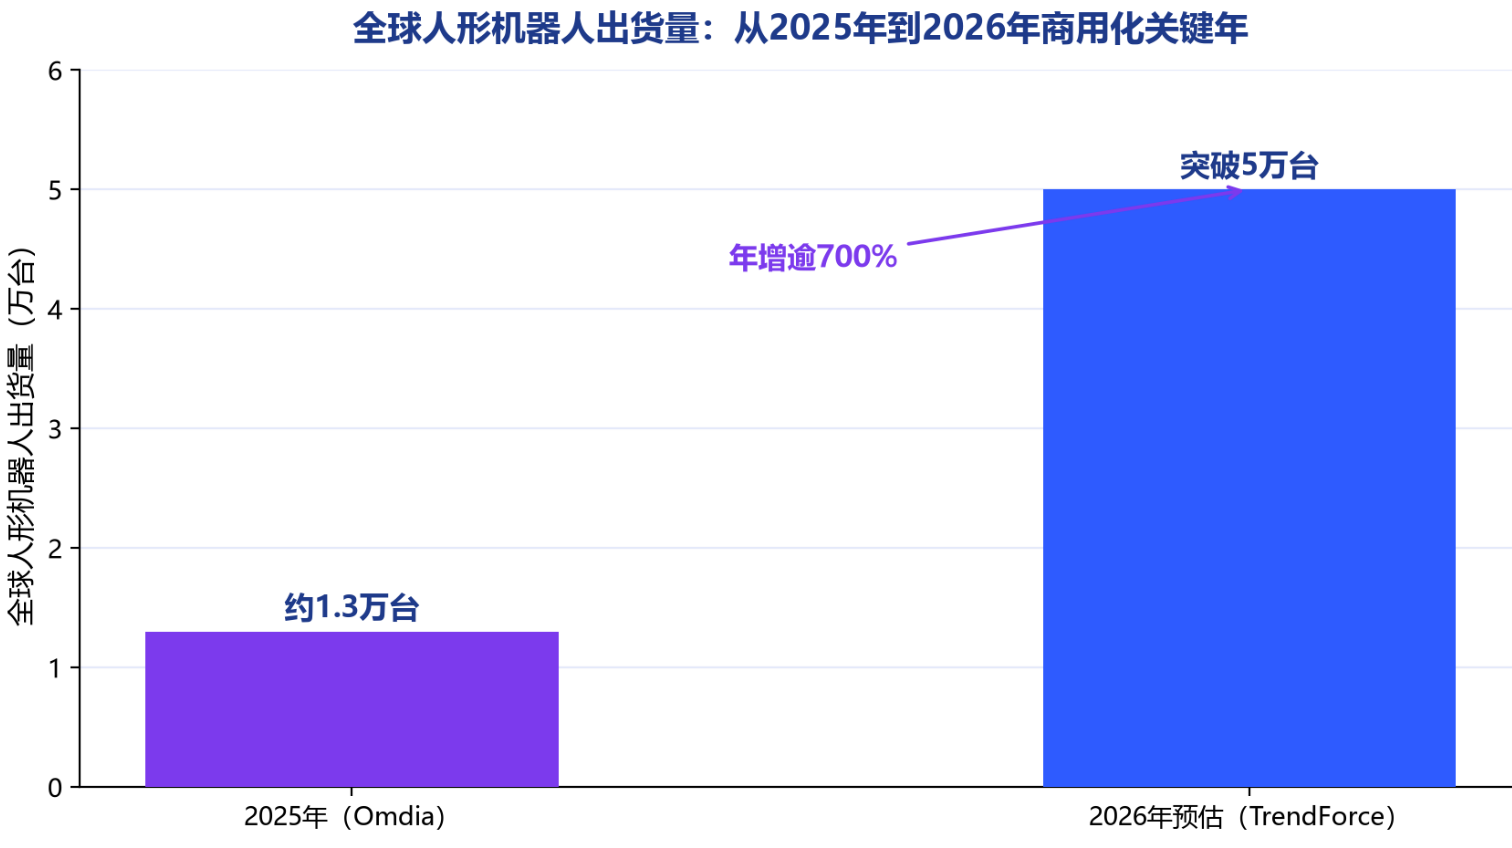
图3 全球人形机器人出货量:2025年(Omdia口径约1.3万台)与2026年预估(TrendForce口径突破5万台、年增逾700%)
中国供应链在全球格局中的份额持续抬升。据《2025年人形机器人市场研究报告》(多家上市公司年报引用口径),2025年全球人形机器人出货量约1.7万台、市场规模约28.8亿元,其中中国出货量约1.44万台、占全球84.7%,市场规模15.5亿元、全球占比约53.8%;2025年中国整机企业数量超过140家。GGII在《2025年人形机器人产业发展蓝皮书》中预计2025年全球销量1.24万台、市场规模63.39亿元,并预测2026年国内出货量有望达6.25万台、占全球近半份额。
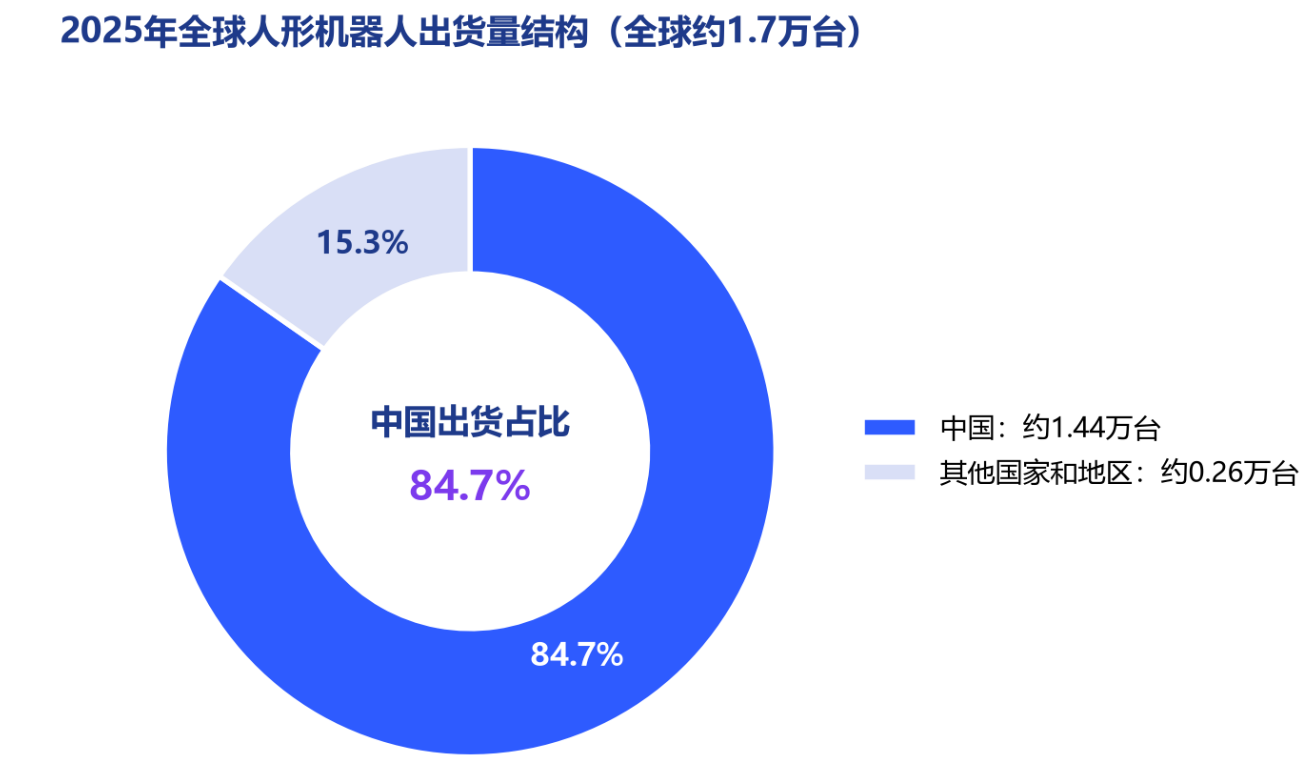
图4 2025年全球人形机器人出货量结构:中国占比84.7%
长期空间预期同样在抬升。摩根士丹利预计,到2050年人形机器人产业规模可能达到5万亿美元;弗若斯特沙利文《2026年全球人形机器人市场研究报告》显示,2026年上半年全球人形机器人销量达3.6万台、市场收入达5.4亿美元,按收入计算前五名全部由中国企业包揽。IDC中国企业研究部研究经理崔婷婷则将2025年定位为产业的重要分水岭:部分领先企业开始获得实质性订单,2026年行业将从概念验证走向早期商业化。
就当日的资金行为而言,行情的驱动结构是“招聘信息+板块轮动+龙头连板梯队”的叠加:消息面提供新催化,前期强势板块提供资金惯性,光洋股份等具备订单披露的公司领涨、纯概念标的跟涨的梯队特征清晰。国元证券研报认为,具身智能企业正加快推进全栈技术协同与场景验证,行业竞争将更加重视连续运行稳定性、任务成功率、人工接管频次及部署成本,建议关注具备软硬件协同研发、真实数据积累及批量交付能力的整机企业,以及进入头部客户供应链的核心零部件企业。
六、影响研判与风险提示:招聘信息之外还需要看什么
从招聘到产品、再到订单,存在明确的传导时滞。田丰分析认为,自研机器人的首要客户是Seed模型团队,2027年底之前设备大概率优先用于内部数据采集,短期内面向C端零售人形机器人的可能性偏低;“模型迭代周期很短,真正需要长期沉淀的是数据产线与硬件能力”。这意味着字节本轮扩张的产业外溢,将首先体现在数据采集设备、核心零部件与代工制造的供应链需求上,而非直接的整机放量。
政策与产业节奏为这一判断提供了坐标系。工信部等十七部门2023年11月印发的《人形机器人创新发展指导意见》明确,到2025年实现整机批量生产、实现“大脑、小脑、肢体”三大核心突破,到2027年产业综合实力达到世界先进水平、形成安全可靠的产业链供应链体系;工信部、国务院国资委2026年联合启动人形机器人与具身智能实景实训专项行动,并计划发布《国家人形机器人产业标准体系建设指南(2026版)》。TrendForce则将2026年定义为“场景切入”的分水岭,能否在制造、物流乃至居家服务找到可持续的应用模式,将成为产品由研发走向大规模商业部署的关键。
风险端需要保持清醒。其一,概念与业绩的边界:多伦科技在连板后自认不涉及人形机器人核心本体研发生产、相关收入利润占比极小,同类“沾边即涨”的定价已出现监管与公司层面的主动降温;其二,商业化仍处早期:IDC判断行业刚刚从概念验证走向早期商业化,国家发展改革委相关部门亦提示防范重复度高的产品“扎堆”上市风险;其三,单日行情的信号有限:华培动力盘中涨停、收盘回落5.63%的走势表明,情绪定价与基本面定价在同一天内即可完成切换)。
对产业观察者与投资者而言,可跟踪的验证指标包括:字节跳动招聘规模的持续性与组织建制化程度、自研本体或代工产品的发布节点、零部件供应链的定点与订单披露、实景实训专项的场景部署进度,以及龙头企业出货量与收入结构的边际变化。在“招聘信息—产品—订单—业绩”的传导链条被数据逐步证实之前,人形机器人板块的行情仍将以事件催化与预期博弈为主导,业绩兑现能力才是区分情绪标的与产业标的的最终标尺。