Omdia预测2030年全球新增数据中心IT算力达每年约70GW,液冷将承担增量大部分负载,冷板营收占比从2024年的40%升至2030年的61%。本文解析液冷市场格局演变逻辑,以及国产厂商从代工环节向核心部件突破的替代路径。
趋势:70GW增量与液冷的主导地位
10月19日,调研机构Omdia发布热管理追踪报告预测,2030年全球新增数据中心IT算力将达到每年约70GW,其中液冷技术将承担这部分增量IT负载的大部分,并成为下一代AI基础设施的主导热管理解决方案。
从市场数据看,液冷的爆发早已启动。Omdia统计显示,2024年全球数据中心液冷市场增长率达96%,规模超19亿美元,其中单相冷板式液冷增长150%。券商测算的远期空间更为可观:全球AI数据中心新增算力规模将由2026年的18.6GW扩张至2030年的101.4GW,全球液冷市场规模有望从2026年约102亿美元增至2030年的873亿美元,2026至2030年复合增速约71%;另一测算口径显示,全球数据中心液冷市场规模将从2026年的195亿美元增至2030年的611亿美元,复合增速33%。
为什么是液冷?答案写在芯片功耗上。单颗高端GPU功耗已突破1000W,整机柜功耗可达数百千瓦,而传统风冷的经济运行上限仅约30kW。英伟达的路径最具标志性:从GB200 NVL72的“液冷加风冷”演进至Rubin架构下的全液冷,并计划引入微通道液冷板(MCCP)和直接在芯片内部散热的微通道盖(MCL)等技术。Rubin机柜实现100%全液冷,散热范围由GPU、CPU延伸至光模块、交换机、电源板等全链路元器件。液冷已从高密度算力场景的“可选方案”跃升为“必选配置”。
Omdia报告指出,在预测期内,直接对芯片单相(DtC/1P)液冷技术将持续主导全球数据中心市场;尽管浸没式冷却等其他液冷架构也在成长,但基于冷板的直接对芯片单相技术,对现有机架改装以及满足现代GPU集群所需的超高功率密度而言,提供了最切实可行的解决方案。
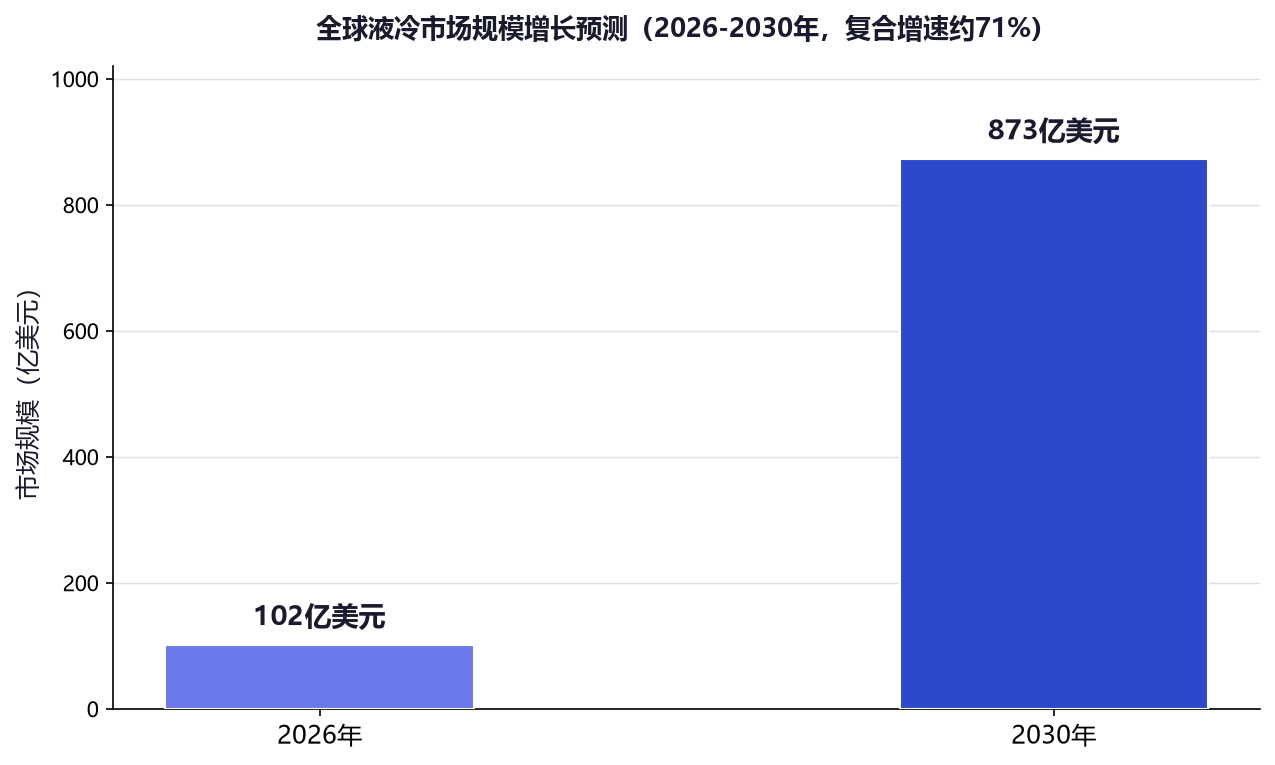
【图表:全球液冷市场规模增长预测】
变局:冷板与CDU的价值链此消彼长
Omdia报告分析,在直接对芯片单相液冷价值链中,冷板营收占比预计将从2024年的40%大幅上升至2030年的61%,即CDU与其他环节的合计占比相应从60%降至39%。这股上升趋势源自三大驱动因素:其一,随着越来越多子系统采用液冷,冷板的应用范围正从CPU和GPU扩展至内存模组、供电元件及其他高发热硬件;其二,冷板制造采用高性能材料以提升热导率,推升原材料成本与单价;其三,内部微通道结构的持续工程优化提升散热效能,使优化设计的冷板能获得更高的产品溢价。
与之形成对照的是,同期冷却液分配单元(CDU)在液冷技术堆叠中的营收占比预计呈下滑趋势。随着CDU工程设计支持更高的机架功率密度,每瓦冷却能力的价格随之下降;大规模量产与供应链成熟度将进一步压低其每瓦成本。尽管CDU市场总营收在绝对值上仍将持续成长,但随着冷板成为生态系统中最大且成长最快的价值区段,CDU的相对比例将萎缩。
这一结构性变化与券商对组件价值分布的测算相互印证:CDU与冷板合计占液冷系统市场价值量的50%以上,2025年CDU占比34.7%、冷板22.8%、冷却液分配歧管16.4%、泵与阀门14.6%、监测系统11.5%。华福证券的远期测算则显示,到2030年冷板市场将达158亿美元、CDU市场146亿美元——两者绝对值都在增长,但增速与弹性冷板更胜一筹。
冷板份额上行也蕴含风险。贝恩资本旗下研报提示,随着单相和两相系统日益成熟,冷板设计可能面临商品化,硅刻蚀冷却等新兴技术甚至可能通过将冷却直接集成到芯片封装中而取消对冷板的需求。价值向设计端集中的趋势,意味着仅有制造能力、缺乏设计能力的厂商将在中长期承压。
格局:海外主导与国产短板
当前液冷供应链的格局仍由欧美与台系厂商主导。以英伟达Rubin冷板模组为例,Cooler Master以54%份额居首,AVC、健策精密、台达分占23%、15%、6%;谷歌第五代CDU供应商集中于维谛、英维克、讯强与台达。平台型厂商中,维谛是英伟达指定的热管理总包合作伙伴,GB200时期链内份额高达70%至80%;施耐德2024年收购Motivair补齐液冷能力,台达以电源加液冷打包方案在英伟达链中获得约10%的CDU份额。快接头则由CoolIT、丹佛斯、史陶比尔等主导。CDU市场同样集中,维谛、施耐德电气、Airedale和CoolIT Systems合计占2025年CDU细分市场收入的58%以上。
国内厂商多数仍处于二三级供应链,承接冷板制造、冲压、焊接等代工环节,附加值偏低。液冷板市场目前由台系的奇鋐、双鸿、Cooler Master及欧美的CoolIT Systems、Boyd等主导,中国大陆的英维克、飞荣达、科创新源、中石科技、思泉新材等知名配套厂商以追赶者姿态参与。板式换热器市场由阿法拉伐为首的前五大企业占据约48%份额。此外,高端热界面材料的客户认证周期通常长达1至3年,一旦进入供应链替换成本极高,后来者突破不易。
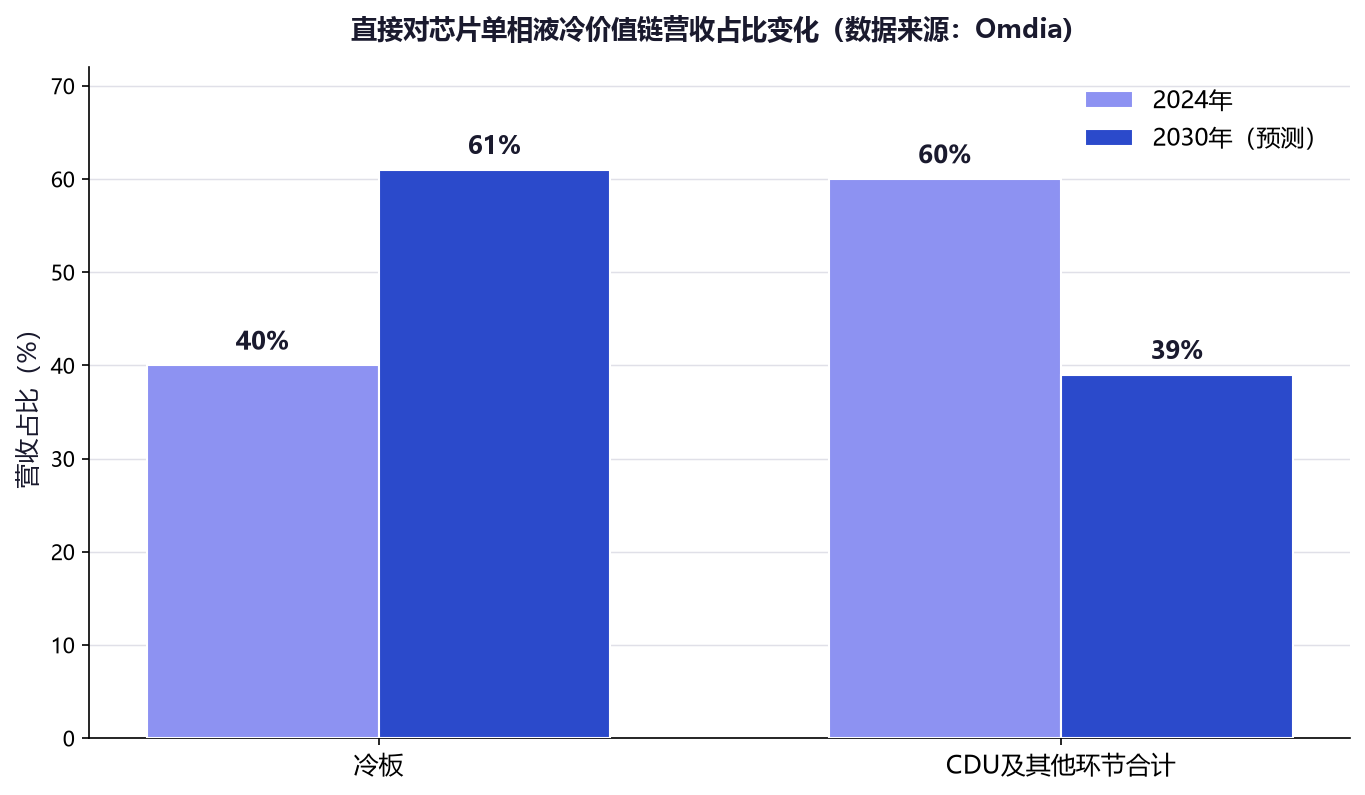
【图表:直接对芯片单相液冷价值链营收占比变化】
破局:国产替代的三条路径
尽管格局未定,国产液冷供应链的替代窗口正在打开,路径已然清晰。
第一条路径是沿核心物料清单向上突破。国内厂商正从代工环节向核心部件攀升:英维克具备冷源端至散热端全链条闭环,其Coolinside方案覆盖一次侧与二次侧,同时是英伟达Rubin与Blackwell双平台官方认证的液冷总包厂商,2026年二季度海外液冷订单迎来集中爆发,在手海外订单超40亿元;机构预计其2026年获谷歌、英伟达订单合计超百亿元。申菱环境提供液冷系统级整体解决方案;银轮股份卡位CDU板式换热器;飞龙股份以电子泵切入大功率液冷泵,已与英维克、申菱、台达、维谛等四十余家企业合作;大元泵业屏蔽泵实现对维谛批量交付;冰轮环境卡位一次侧冷源。
第二条路径是依托国产算力生态放量。华为CloudMatrix384集群单柜功耗高达559kW,液冷成为高密度集群标配;阿里、字节、腾讯三大云厂商2026年液冷采购总规模预计超500亿元,年内集中落地。国内算力体系为国产液冷厂商提供了从验证到批量出货的完整练兵场。
第三条路径是借海外产能缺口切入增量。海外换热器厂商扩产节奏相对谨慎、产能爬坡效率较低,为国内厂商提供了切入机会;领益智造旗下立敏达已成为英伟达Vera Rubin架构液冷分水器的中国大陆唯一供应商,其液冷快拆连接器、液冷歧管等产品实现批量交付。凭借成本优势、快速响应与定制化能力,中国大陆企业正以高性价比切入海外液冷增量市场。
结语:在价值链迁移中卡位
Omdia的70GW预测勾勒出AI基础设施的未来图景:液冷不再是配角,而是承载算力增长的主干道。价值链内部,冷板占比上行、CDU每瓦降价,价值正从“系统分配”向“芯片近端”迁移;技术路线上,微通道、硅刻蚀冷却等新方向又在酝酿下一轮洗牌。
对国产供应链而言,液冷是继光模块之后又一个确定性极强的出海赛道。短期看,英伟达链与国产算力双轮驱动订单落地;中长期看,能否从“制造代工”升维到“设计定义”,决定谁能分享冷板占比升至61%的价值红利。散热之战才刚进入主赛程,卡位比规模更重要。