1.阿莱德拟现金收购源宝精密不低于51%股权,尽职调查仍在推进中;
2.ST佳缘收到证监会正式行政处罚决定书;
3.嘉立创前三季度净利润预计最高20.52亿元同比翻倍;
4.湾芯展收官|和研科技以国产硬装备回应半导体新需求
1.阿莱德拟现金收购源宝精密不低于51%股权,尽职调查仍在推进中
10月16日,阿莱德(301419)发布《关于筹划重大资产重组的进展公告》,就公司拟收购惠州市源宝精密五金压铸有限公司控股权事项的最新进展进行披露。
根据此前披露的方案,阿莱德拟通过支付现金受让及增资相结合的方式,取得标的公司惠州市源宝精密五金压铸有限公司不低于51%的股权。本次交易完成前,公司未持有标的公司任何股权;交易实施完成后,公司将取得标的公司控制权,标的公司将成为公司控股子公司。
根据《上市公司重大资产重组管理办法》规定及初步测算,本次交易预计构成重大资产重组。本次交易不涉及上市公司发行股份,不构成关联交易,也不会导致上市公司控股股东和实际控制人发生变更。相关交易事项最早于2026年8月21日由公司披露《关于筹划重大资产重组暨签署投资意向协议的提示性公告》首次对外披露。
公告显示,本次资产重组事项自启动以来持续推进:2026年9月18日公司披露首次进展公告,当时已同步聘请独立财务顾问、会计师事务所、律师事务所和资产评估有限公司等中介机构进场开展工作。截至本次公告披露日,针对标的公司的尽职调查工作仍在持续推进过程中,后续公司将按照相关法律法规规定,及时披露项目各阶段进展情况。
2.ST佳缘收到证监会正式行政处罚决定书
10月16日,ST佳缘发布《关于收到中国证监会〈行政处罚决定书〉的公告》,公司于当日收到中国证监会下发的《行政处罚决定书》,因信息披露违法违规被处以600万元罚款,四名相关责任人员合计被处以850万元罚款。
本次立案调查事项历时三个多月完成全部执法程序:2026年7月8日,公司因涉嫌信息披露违法违规收到中国证监会《立案告知书》(证监立案字0392026043号);2026年8月21日,公司收到《行政处罚事先告知书》;2026年10月16日,公司收到正式《行政处罚决定书》。公告显示,所有当事人均未提出陈述、申辩意见,也未要求听证。
经证监会认定,佳缘科技存在两项信息披露违法行为,导致其IPO招股说明书及后续年度报告存在虚假记载。其一为提前确认收入违规:公司自2019年起与客户A(为公司2019年第二大客户、2020年第一大客户)开展网络信息安全业务,在不符合收入确认条件的情况下提前确认收入,2019年、2020年、2021年、2022年营业收入分别虚增2,015.60万元、虚减2,015.60万元、虚增2,803.38万元、虚减2,562.47万元;对应利润总额分别虚增1,613.84万元、虚减1,613.84万元、虚增1,803.93万元、虚减1,634.45万元。其二为无商业实质交易虚增业绩:2020年公司介入某装备有限公司与某科技公司之间正在履行的购销业务链条,相关交易不具备商业实质,导致当年虚增营业收入1,327.95万元,虚增利润总额44.24万元。
两项违法事实合计影响下,公司2019年至2022年营业收入分别虚增2,015.60万元、虚减687.65万元、虚增2,803.38万元、虚减2,562.47万元,占当期披露营业收入绝对值的比例分别为15.39%、3.61%、8.85%、9.51%;利润总额分别虚增1,613.84万元、虚减1,569.60万元、虚增1,803.93万元、虚减1,634.45万元,占当期披露利润总额绝对值的比例分别为44.02%、25.80%、16.95%、24.43%。本次违法事实涉及公司2022年1月17日创业板IPO时披露的《招股说明书》(报告期覆盖2018年、2019年、2020年及2021年1-6月)中2019年、2020年财务数据,以及2021年、2022年年度报告内容。据公告披露,公司IPO发行募集资金总额为107,983.04万元。
中国证监会认定,佳缘科技上述行为违反《证券法》第七十八条第二款相关规定,构成《证券法》第一百九十七条第二款所述情形。根据违法事实、性质、情节与社会危害程度,作出如下处罚:对佳缘科技股份有限公司责令改正,给予警告,并处以600万元罚款;对公司实际控制人之一、时任董事长、总经理王进给予警告,并处以300万元罚款;对时任董事、副总经理朱伟华,时任财务总监柳絮给予警告,并分别处以200万元罚款;对公司实际控制人之一、时任董事、董事会秘书、副总经理尹明君给予警告,并处以150万元罚款。上述当事人需在收到处罚决定书之日起15日内将罚款汇交国库;如对处罚决定不服,可在60日内向证监会申请行政复议,或6个月内向有管辖权的人民法院提起行政诉讼,复议和诉讼期间决定不停止执行。
公告明确,本次处罚认定的公司年报财务指标存在虚假记载情形,将导致公司股票被实施其他风险警示,但未触及重大违法强制退市情形。公司表示已对处罚所涉事项对应年度财务会计报告进行追溯更正,后续将披露相关会计差错更正公告;根据上市规则,在完成财务追溯重述、且证监会作出行政处罚决定满12个月后,公司可向深交所申请撤销其他风险警示。
3.嘉立创前三季度净利润预计最高20.52亿元同比翻倍
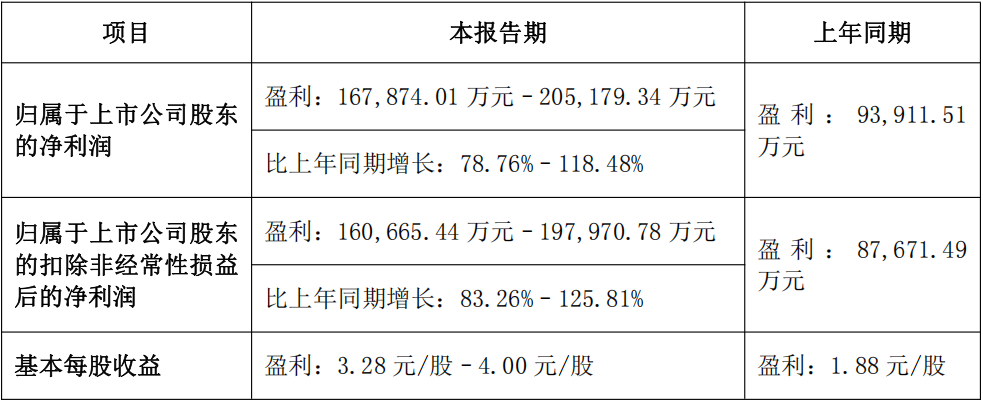
10月17日,嘉立创发布《2026年前三季度业绩预告》,公司预计前三季度归母净利润同比增速最高达118.48%,扣非净利润增速最高超125%。
根据公告披露,2026年1-9月公司预计归属于上市公司股东的净利润为167874.01万元–205179.34万元,上年同期盈利93911.51万元,同比增长78.76%–118.48%;预计归属于上市公司股东的扣除非经常性损益后的净利润为160665.44万元–197970.78万元,上年同期盈利87671.49万元,同比增长83.26%–125.81%;预计基本每股收益为3.28元/股–4.00元/股,上年同期为1.88元/股。
公司公告列示了业绩同比较快增长的四项驱动因素:
第一,AI加速硬件创新,全球硬件研发需求持续增长。AI正在降低硬件研发门槛、缩短研发周期,硬件创新参与者和项目数量持续扩大,带动打样、试制和小批量需求同步增长。
第二,一站式服务能力持续增强,客户粘性和单客户价值不断提升。公司围绕客户“多品类、小批量、高频次、短交期”的长尾研发需求,提供覆盖工业软件、电子产业链、机械产业链的一体化服务,报告期内客户使用业务环节不断加深,单客户价值持续提升。
第三,工业软件连接设计与制造,持续导入客户订单并提升交付效率。EDA作为硬件研发入口,注册用户和设计项目数量持续增长,为制造业务导入客户与订单;DFM、CAM、云ERP等数字化系统贯穿审单、拼板、排产、质检、交付全流程,订单处理效率持续提升,支撑大规模碎片化需求稳定交付。
第四,海外业务保持较快增长。公司将国内验证成熟的一站式服务模式复制到海外,填补海外工程师和中小企业硬件打样、小批量制造环节的供给缺口,海外收入持续较快增长,目前海外市场尚未出现与公司商业模式完全相同的规模化平台。
4.湾芯展收官|和研科技以国产硬装备回应半导体新需求
2026 年 10 月 16 日,为期三天的2026 湾区半导体产业生态博览会(简称 "湾芯展")今日落下帷幕。本届展会覆盖晶圆制造、化合物半导体、先进封装、IC 设计/AI 基础设施四大产业链环节,首次新设 AIE AI 基础设施产业生态展,携手全球 1000 余家半导体优质企业同台展出,并同期举办 2026 湾区半导体大会及 40 余场高规格前沿论坛。和研科技携全线产品参展,重点展示面向先进封装与化合物半导体场景的磨划解决方案。
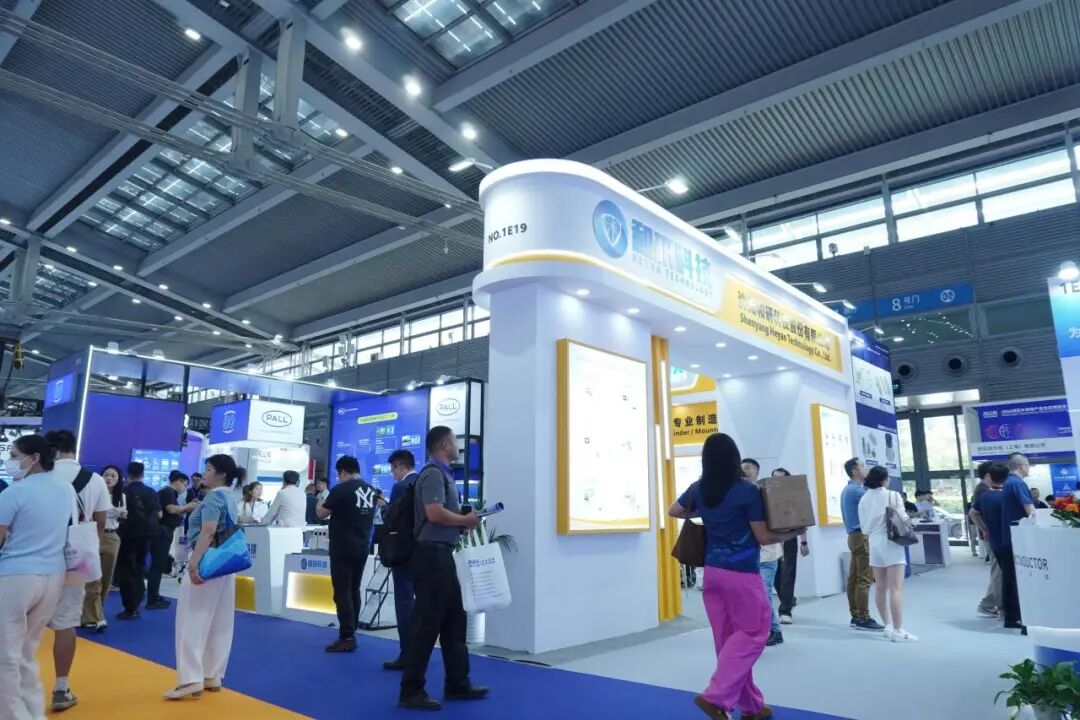
本届湾芯展的四大产业链环节,恰好对应和研科技长期积累的材料与工艺版图——
先进封装环节:随着 WLP、Fan-out、SiP 等封装形式普及,晶圆减薄后的划切道越来越窄、切割精度要求越来越高。和研科技 DS 系列精密划片机支持 6—12 英寸晶圆加工,面向薄晶圆、低翘曲切割场景提供稳定方案。
化合物半导体环节:第三代半导体产线对砷化镓、氮化镓、碳化硅、铌酸锂等硬脆材料的切割提出了更高要求。和研科技在硅片之外,长期覆盖玻璃、陶瓷、砷化镓、铌酸锂等材料的精密磨划加工,本届展会也针对性展示了相关工艺参数与案例。
晶圆制造与 IC 设计/AI 基础设施环节:AI 算力芯片放量带动高算力封装、HBM 配套、光通信器件等需求上行,光通信器件、光学组件、医疗电子等细分领域的划切订单同步增长。和研科技在这些领域的成熟工艺库,成为现场观众关注的另一重点。
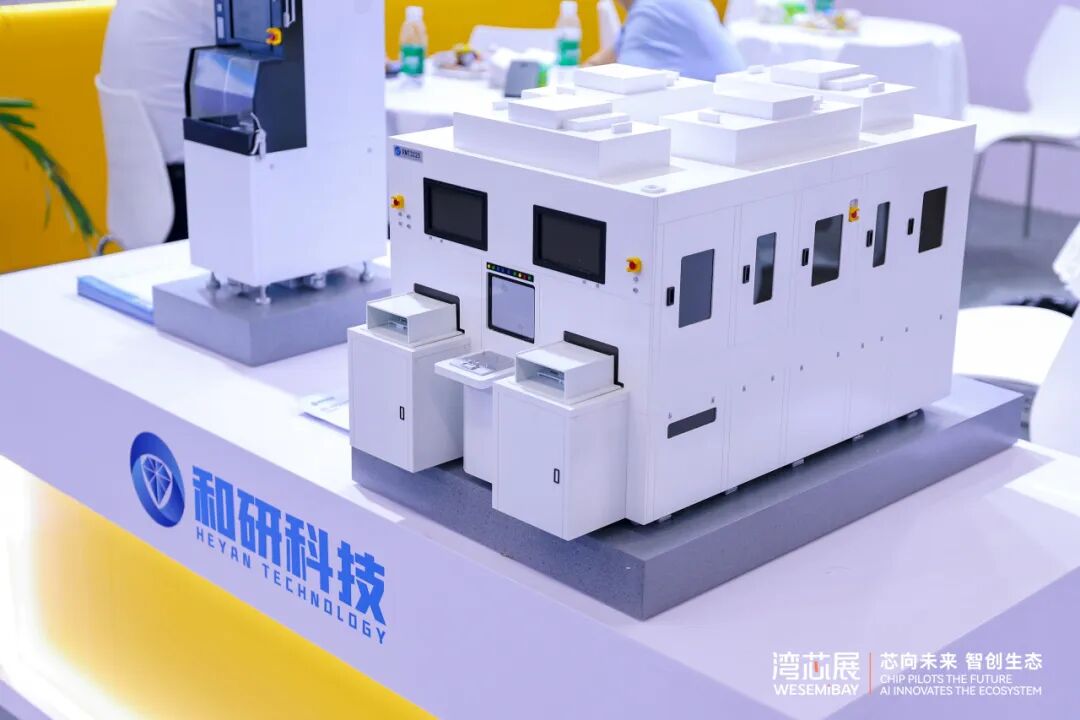
湾芯展期间,和研科技团队旁听并参与了多场同期论坛交流。一个被反复提及的判断是:AI 基础设施的爆发,正沿着产业链向上游传导,最终落到后道封装与测试环节。先进封装不再只是 "把芯片封起来",而是成为算力密度提升的关键路径,这也直接拉动了减薄、划切、分选等设备的升级需求。
多位行业专家在论坛中指出,国产后道设备正在经历从 "能用" 到 "好用" 再到 "规模量产稳定用" 的跨越。和研科技相关负责人在展位交流中表示,公司深耕磨划领域十余年,国产划片机市占率连续多年始终保持行业销售领先;但面对先进封装与化合物半导体的新要求,"市占率" 只是起点,下一步更关键的是在精度、稳定性、自动化集成度上持续迭代,与下游客户共同验证量产工艺。
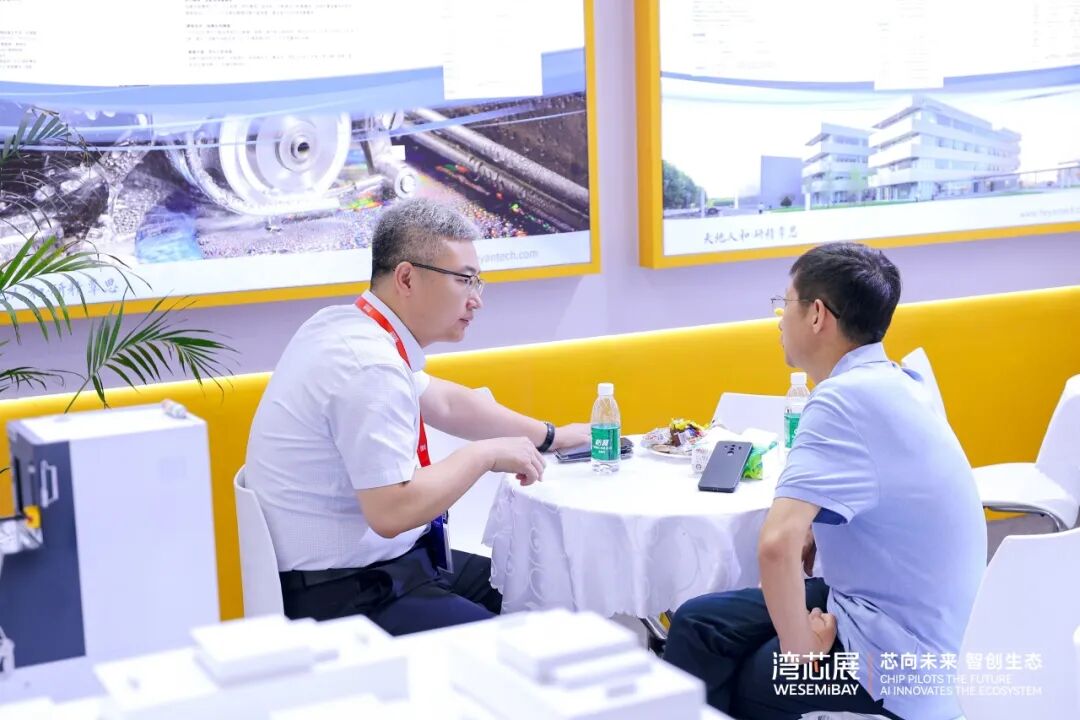
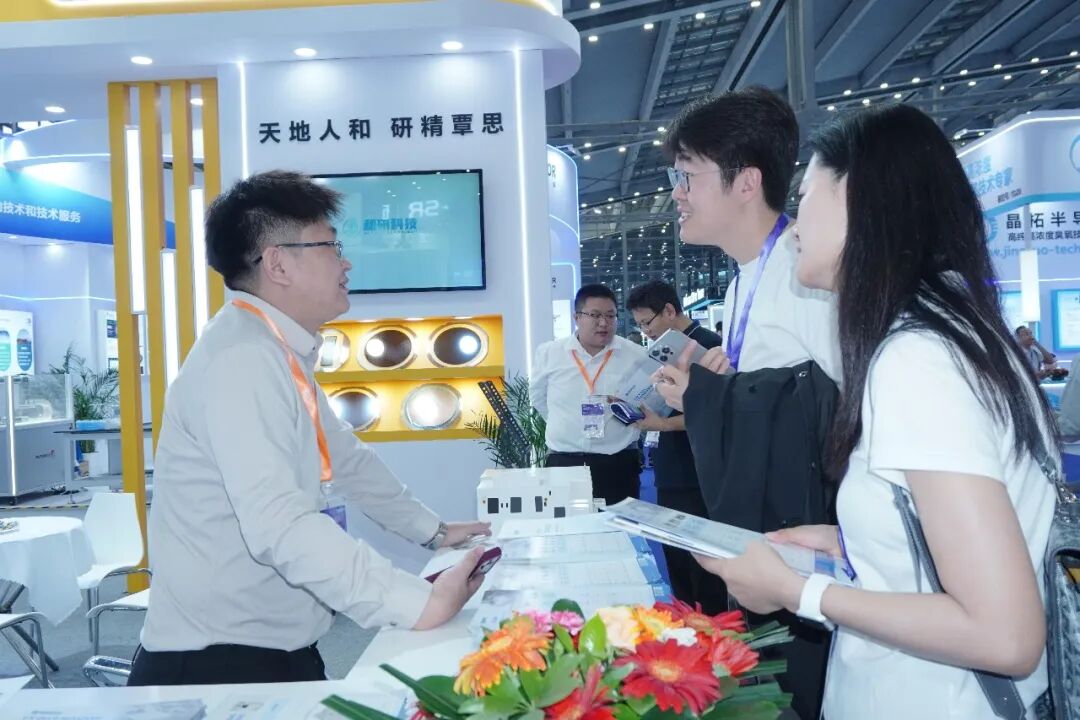
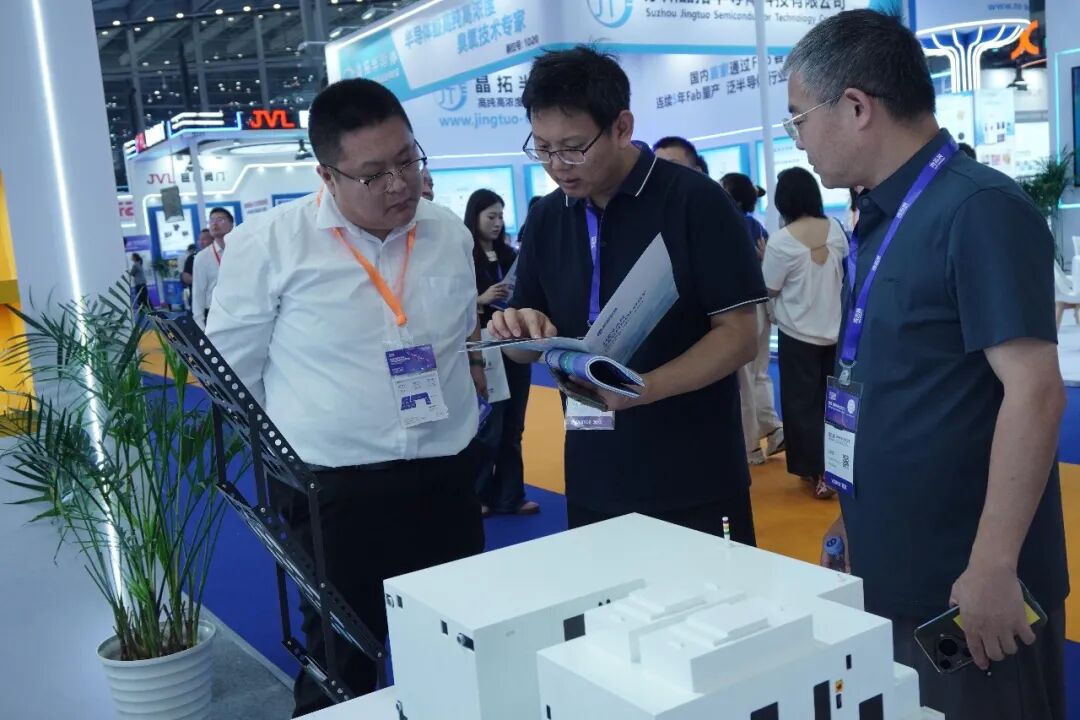
三天展期,和研科技团队接待了诸多到访客户与合作伙伴,涵盖封测厂、化合物半导体产线、科研院所及海外采购商。提炼出三个清晰的行业信号:
1,先进封装设备需求从 "单点设备" 走向 "整线集成"—— 客户越来越关心划切设备能否与上下游减薄、清洗、分选设备无缝对接;
2,化合物半导体产线扩产明确—— 碳化硅、氮化镓相关产线对专用划切方案的询价明显增多;
3,AI 算力带动的光通信、光学器件加工需求上升—— 这一细分场景正在成为磨划设备新的增量市场。
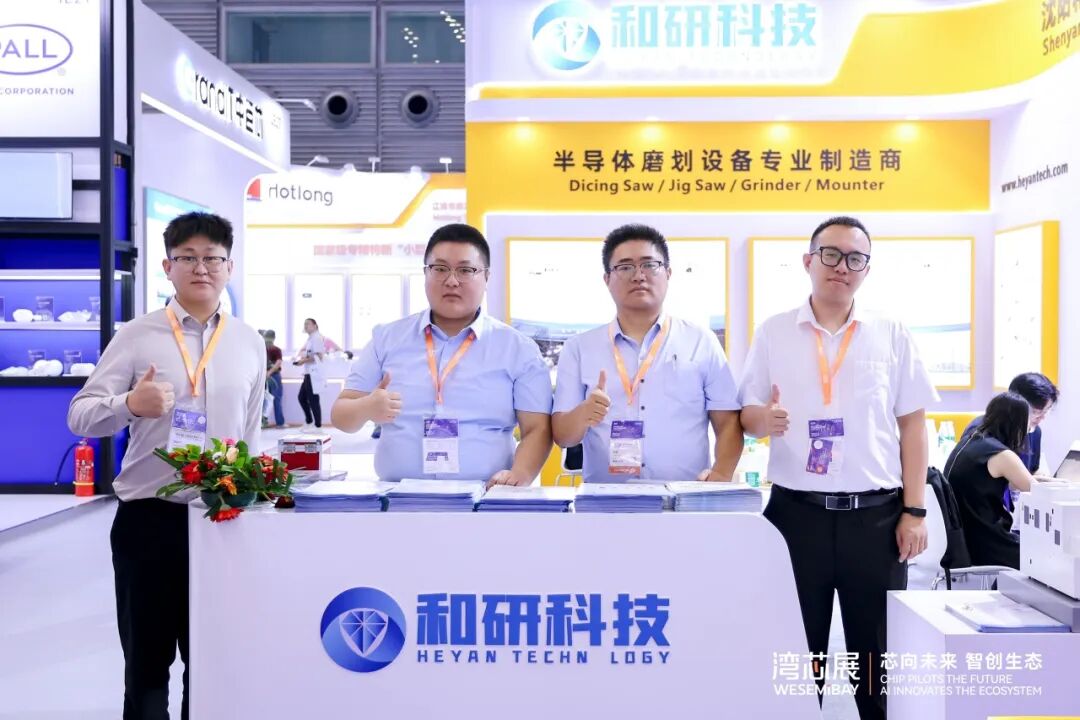
湾芯展落幕,但产业链的协同才刚刚开始。和研科技会持续把现场收集到的先进封装、化合物半导体、AI 基础设施相关客户需求转化为产品迭代方向,持续完善五大产品线,为国内封测厂与器件厂商提供更稳定、更智能的精密磨划解决方案。