AI芯片测试需求爆发叠加出口管制催化,把半导体后道设备推上国产替代最前线。2026年上半年,七家A股后道设备上市公司合计营收约63.98亿元、同比增长约48%,交出一份景气与替代共振的成绩单。
后道设备处于半导体产业链封装与测试环节,价值占设备总规模的13%—15%,直接决定芯片出厂品质。SEMI预测,2026年全球半导体制造设备销售额达创纪录的1659亿美元,连续第五年增长;其中测试设备在2025年大增55.3%后,2026年预计再增长31%至153亿美元,组装及封装设备预计增长9.6%至67亿美元。中国大陆半导体设备2025年销售额达493.1亿美元,连续第六年稳居全球最大设备市场,国内后道设备市场约115亿元、同比增长9%。
近日,集微咨询(JW Insights)正式发布《2026年上半年A股后道设备市场研究报告》(以下简称《报告》),涵盖行业概述、财务数据分析、关键发现等五大章节,覆盖A股七家后道设备上市公司。
以下为《报告》内容精选:
全球市场:AI驱动设备市场连续第五年增长
2026年二季度,全球半导体设备出货金额达405.3亿美元,同比增长23%、环比增长11%,在AI与HBM需求驱动下维持高景气。2025年全球测试设备销售额约112亿美元、同比增长48.1%;从价值量看,测试设备占后道市场62%、封装占38%,测试环节技术壁垒最高。
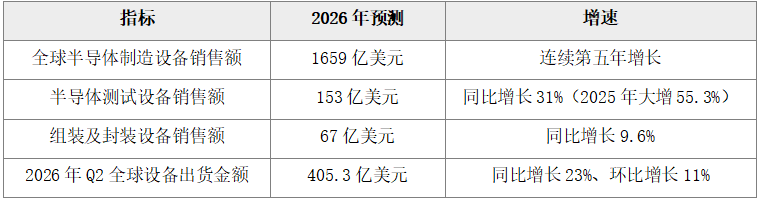
图1 2026年全球半导体设备市场核心预测指标(资料来源:SEMI,集微咨询)
国产替代:管制落地催化,国产化率有望两年内提升逾20个百分点
测试机整体国产化率仅25%、分选机约35%,SoC测试机约10%、存储测试机仅约8%,仅模拟及分立器件测试超80%;高端市场几乎被泰瑞达、爱德万垄断,两者合计占全球近80%份额。2026年日本后道设备出口管制落地后,国内产线全面启动国产设备批量替代,封测设备国产化率有望两年内从38%提升至60%以上;叠加国产设备较进口低30%—50%的价格优势,替代进程持续加速。
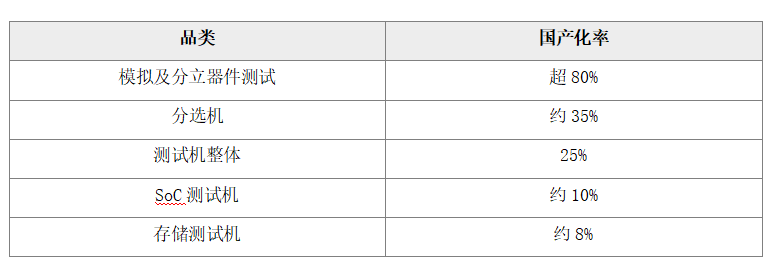
图2 2025年后道测试设备国产化率结构(资料来源:集微咨询)
财务全景:合计营收约63.98亿元,盈利弹性显著释放
七家样本公司上半年平均销售毛利率约52%,平均研发费用占比约16.5%。行业净利润增速普遍高于营收增速:长川科技归母净利润同比增长125.67%,金海通增长125.21%,华峰测控增长112.60%,三家每股收益增速均翻倍以上。华峰测控以74.70%的毛利率持续领跑全球ATE行业,长川科技、华兴源创、金海通毛利率亦处于50%左右较高区间。
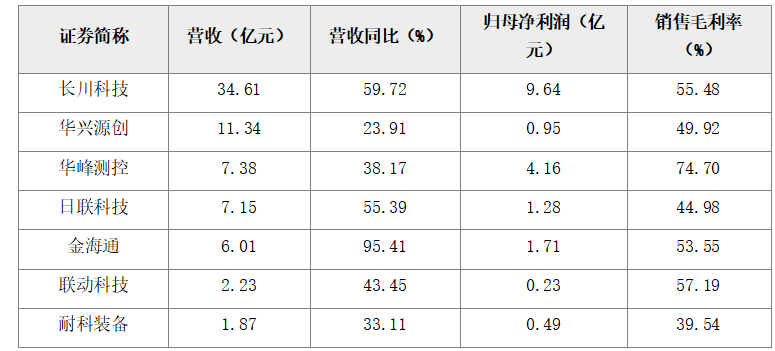
图3 2026年上半年七家样本公司核心财务表现(资料来源:集微咨询)
龙头梯队:长川科技断层领先,金海通增速居首
长川科技上半年测试机收入18.71亿元、分选机收入11.58亿元,同比分别增长49.7%和63.3%;研发投入达7.61亿元、超过其余六家总和,总市值778.9亿元稳居行业第一。金海通以95.41%的增速领跑行业,三温测试分选机需求旺盛;日联科技2022—2025年营收复合增速约30.5%、为七家最高。
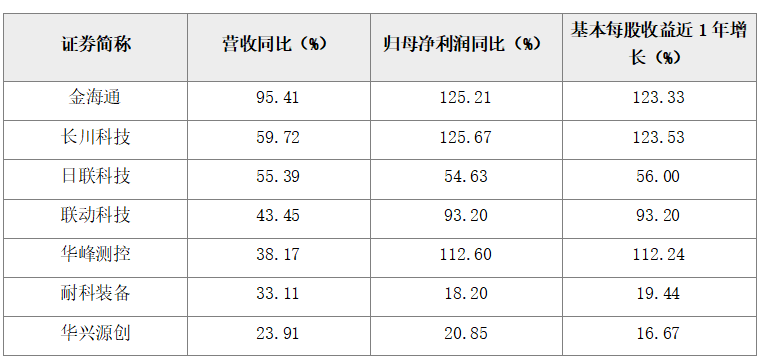
图4 2026年上半年样本公司成长弹性对比(资料来源:集微咨询)
需求结构:AI相关需求增长超40%,备货潮印证乐观预期
上半年AI相关后道设备需求同比增长超40%,高端测试设备整体增速超35%;汽车电子、工业控制、消费电子分别增长约17%、8%、5%。供给端,龙头企业正加码备货:长川科技存货增至47.85亿元、超过其余六家总和,华峰测控存货同比增长92.32%,存货增长与订单增长基本匹配,显示企业对下半年景气度持乐观态度。
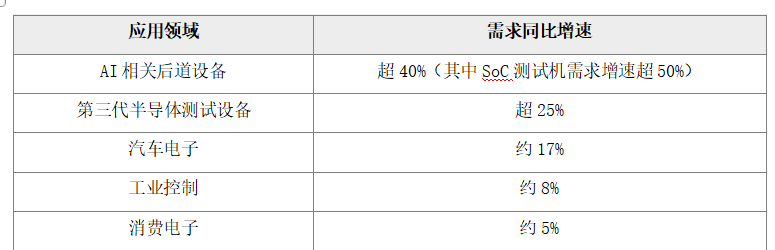
图5 2026年上半年下游应用领域后道设备需求同比增速(资料来源:集微咨询)
展望后市,后道设备“海外垄断高端、国产突破中低端”的格局仍在演变:高端SoC测试机国产化率仅约10%,高精度传感器、光学模组等核心零部件85%依赖进口,而“十五五”规划有望进一步加大对半导体产业的支持。随着AI算力、先进封装与汽车电子需求持续释放,国产厂商有望沿“模拟测试—分选机—高端SoC测试机”路径逐级突破,打开成长空间。
目前,《2026年上半年A股后道设备市场研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。