当地时间10月21日,总部位于瑞典斯德哥尔摩的法律AI公司Legora宣布,完成5.5亿美元E轮融资,投后估值88亿美元。本轮由Atreides Management领投,新投资者包括Baron Capital、Capital Group、富达管理与研究公司(Fidelity Management & Research Company)、Glade Brook Capital Partners与摩根大通(J.P. Morgan),Accel、Benchmark、Bessemer Venture Partners、General Catalyst、ICONIQ、Insight Venture Partners、Redpoint Ventures、Salesforce Ventures、Sands Capital等全部主要老股东亦参与跟投。公司同时披露,年度经常性收入(ARR)已突破2亿美元,新资金将用于北美市场扩张与产品研发。就在上月,其美国竞争对手Harvey同样完成5.5亿美元融资、估值达155亿美元,法律AI赛道的资本竞速由此进入“双雄”阶段。
1 本轮交易概览:长线资本与战略投资者的“5.5亿美元押注”
本轮为Legora E轮融资,金额5.5亿美元,投后估值88亿美元,较2026年3月D轮时的约56亿美元(D轮公告口径为55.5亿美元)上涨约57%。Atreides Management管理合伙人兼首席投资官Gavin Baker表示:“法律是一个对软件要求很高的成熟市场,Legora已成为律所与企业法务团队采纳后向全组织推广的平台,并在保持惊人增速的同时建立了可持续的商业模式。”公司方面强调,本轮围绕长投资周期的投资者构建,既包括长期持有型机构,也包括与律所、法务部门日常打交道的战略投资者,后者对法律工作的演进方向有直接观察。
表1 本轮融资要点
项目 | 内容 |
融资轮次 | E轮 |
融资金额 | 5.5亿美元 |
投后估值 | 88亿美元(上一轮约56亿美元,涨幅约57%) |
领投方 | Atreides Management |
新进投资者 | Baron Capital、Capital Group、富达管理与研究公司、Glade Brook Capital Partners、摩根大通 |
主要老股东 | Accel、Benchmark、Bessemer Venture Partners、General Catalyst、ICONIQ、Insight Venture Partners、Redpoint Ventures、Salesforce Ventures、Sands Capital |
资金用途 | 北美及国际市场扩张;Legora aOS研发 |
宣布时间 | 2026年10月21日(纽约、斯德哥尔摩) |
2 增长曲线:ARR从100万美元到2亿美元,18个月与6个月
公司披露,其ARR从100万美元增至1亿美元用时不足18个月,随后第二个1亿美元用时不足6个月,当前ARR超过2亿美元。公司称,这一速度“快于任何以直销团队销售的企业软件公司”,但未提供独立的可比基准;ARR为年化经常性收入,不等同于实际年度营收。从估值阶梯看,投后估值在约18个月内从6.75亿美元(2025年5月B轮)升至88亿美元(2026年10月E轮),累计涨幅约13倍。
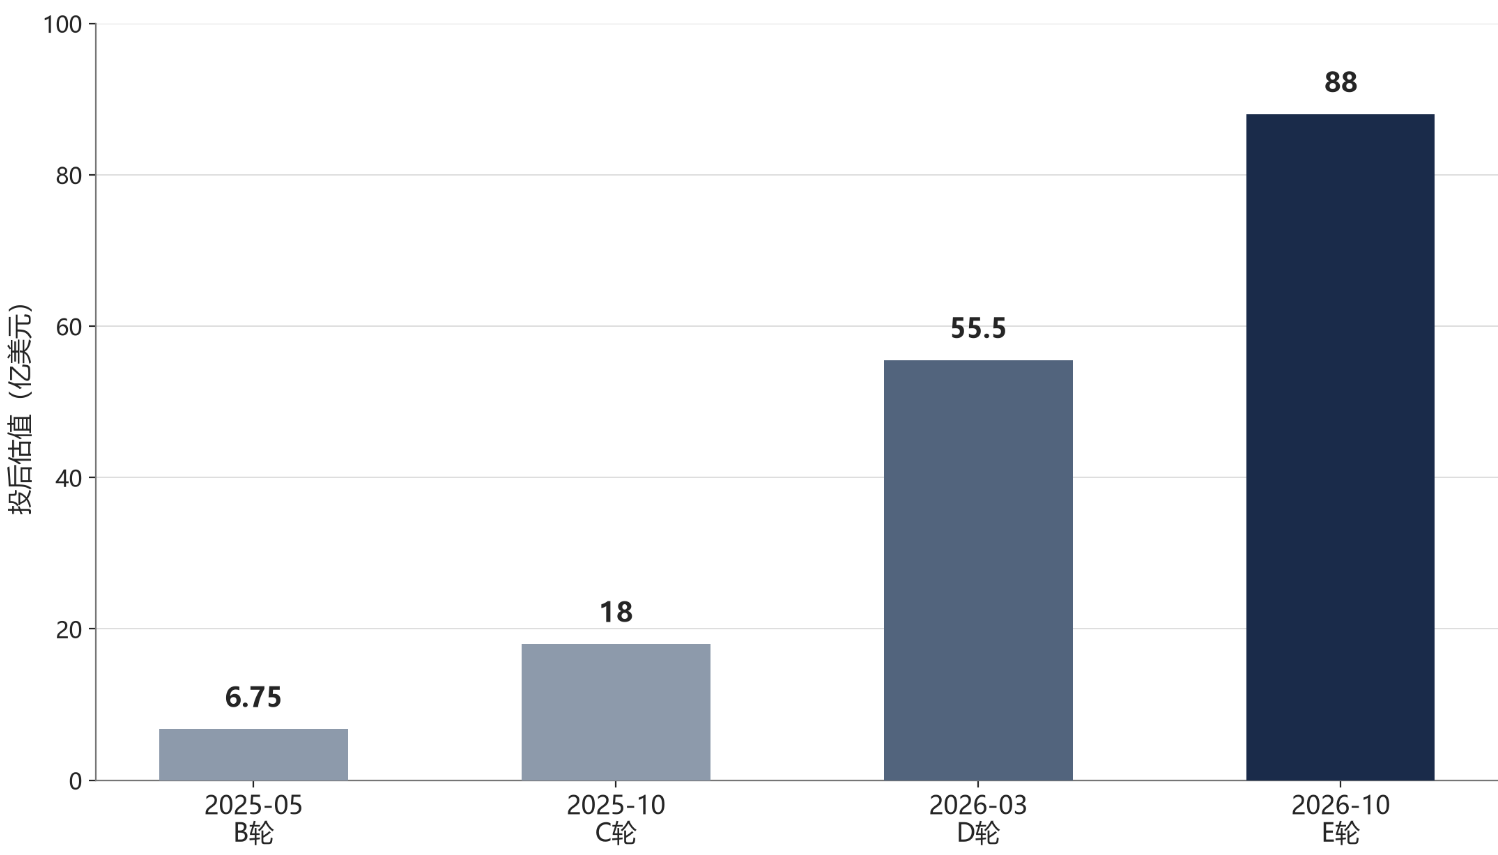
图1 Legora投后估值变化(2025年5月至2026年10月)
表2 Legora融资历程
轮次 | 时间 | 金额 | 投后估值 | 领投方 |
种子轮 | 2024年5月 | 约1050万美元 | 未披露 | Benchmark |
A轮 | 2024年7月 | 2500万美元 | 未披露 | Redpoint |
B轮 | 2025年5月 | 8000万美元 | 6.75亿美元 | ICONIQ与General Catalyst |
C轮 | 2025年10月 | 1.5亿美元 | 18亿美元 | Bessemer Venture Partners |
D轮 | 2026年3月(4月追加) | 5.5亿美元(合计6亿美元) | 55.5亿美元(追加后约56亿美元) | Accel |
E轮 | 2026年10月 | 5.5亿美元 | 88亿美元 | Atreides Management |
公司成立于2023年,2024年10月平台正式上线;截至本轮,Legora拥有超过1000名员工、分布于全球18个办公室,平台被80多个市场、2400多家律所与企业法务团队中超过14万名法律专业人士使用。
3 客户结构之变:企业法务崛起,美国成为主战场
一年前,企业法务部门在Legora客户中的占比还很小;2026年第三季度,其新客户中超过40%来自企业法务部门。客户结构从“律所为主”向“律所+企业法务”迁移,意味着可服务市场从律师个人扩展至企业法务团队的整体工作流,也为ARR的持续增长打开更大空间。
区域结构上,美国已成为公司营收最大的市场:超过一半的AmLaw 50(美国营收最高的50家律所)是Legora客户,而公司首个美国办公室直到2025年春才开设(财联社报道口径为2025年3月在纽约设立,此后扩展至丹佛、芝加哥、休斯敦、旧金山)。目前公司在北美拥有纽约、丹佛、芝加哥、休斯敦、旧金山、多伦多与墨西哥城等办公室,并持续扩张欧洲与亚太市场。
4 产品叙事:从“AI助手”到“智能体操作系统”
Legora将自身定位为“法律专业人士的智能体操作系统”(agentic operating system for legal professionals),其平台名为Legora aOS。公司称,法律团队正从使用AI助手转向能够执行多步骤工作的智能体(agent),本轮资金将推动智能体化案件接入(agentic in-take)、法律与监管动态前瞻扫描(horizon scanning)、法律研究(legal research)等新产品落地。官网信息显示,aOS强调客户数据安全(不在客户数据上训练模型)并通过ISO 42001认证,产品可与Microsoft Word、iManage、SharePoint等现有工具链集成。
公司沿革上,Legora前身为2023年创立的瑞典法律AI公司Leya(曾入选Y Combinator 2024年冬季批次),2025年2月19日正式更名为Legora——“Legora”在拉丁语中意为“聚拢、汇聚”,寓意律师与机器智能的深度协作。
5 竞争格局:与Harvey的“双雄”竞速,大厂入场
法律AI正成为垂直AI领域竞争最清晰的赛道之一,Dealroom将其描述为Legora与Harvey之间的“双雄赛”(two-horse race):两家公司几乎同步把叙事从“AI助手”推向“可执行多步骤工作的智能体”。融资对比显示,按Artificial Lawyer统计,含轮次追加在内,Legora累计融资约14.2亿美元,Harvey累计约18.2亿美元;本轮之前Legora累计融资约8.66亿美元。客户侧,Harvey官方称,美国AmLaw 100律所中80%为其实客户,财富10强企业中有5家使用其平台;Legora则披露其客户覆盖80多个市场的2400多家律所与企业法务团队,双方在客户结构上各有侧重。
表3 Legora与Harvey对比
维度 | Legora | Harvey |
成立/总部 | 2023年;瑞典斯德哥尔摩 | 2022年;美国旧金山 |
最新轮次 | 2026年10月E轮,5.5亿美元 | 2026年9月,5.5亿美元 |
最新投后估值 | 88亿美元 | 155亿美元 |
累计融资(AL口径) | 约14.2亿美元 | 约18.2亿美元 |
客户规模 | 2400多家律所/法务团队、14万+法律专业人士、80多个市场 | AmLaw 100中80%、财富10强中5家 |
客户结构亮点 | 企业法务占2026年Q3新客40%以上 | 大企业法务渗透深(财富10强半数) |
产品叙事 | 智能体操作系统aOS | AI助手+智能体;发布自研模型Tenet与法律智能体基准LAB |
市场空间与采纳节奏上,高盛(Goldman Sachs)报告估计,美国和欧洲最多44%的法律工作任务可由生成式AI自动化。德勤(Deloitte)针对法务领导者的调查则显示,96%的受访者预期技术和AI素养的重要性将持续上升,84%的组织尚未围绕AI重新设计岗位,61%的部门正在部署AI,仅10%将AI深度嵌入工作流——需求明确,但规模化落地仍在早期。
竞争维度上,除Legora与Harvey外,通用大模型厂商正加速进入法律垂类。谷歌扩展Gemini Enterprise平台、推出面向法律行业的版本,配备可在较少人工监督下承担法律与行政工作的AI智能体,并支持与汤森路透、Harvey、Legora等平台集成,Weil Gotshal、Cleary Gottlieb、Freshfields、Williams & Connolly等顶级律所已参与合作开发。与此同时,头部律所普遍采取“外部采购+合作开发”并行的策略,行业收费模式与人才结构正被重塑。
中国市场方面,2026年9月前后,智谱发布并开源法律垂类大模型GLM-Legal,向律所及企业法务客户拓展,但其严格评分下19.2%的全通过率也显示,垂类模型距离规模化独立交付仍有提升空间。2026年5月8日,国家网信办、国家发展改革委、工信部联合印发《智能体规范应用与创新发展实施意见》,为法律等垂直场景的智能体落地提供了合规框架。整体看,中国法律AI赛道仍处于早期验证阶段(据研报库资料,36家代表性企业中55.6%处于天使轮至A+轮),与Legora、Harvey数亿美元级的单轮融资体量形成明显对照。
6 估值与风险观察:88亿美元之下的三重考验
估值层面,88亿美元的投后估值低于夏季市场传闻的高位。英国《金融时报》8月曾报道,Legora与投资者洽谈的估值超过100亿美元。国内媒体则显示,此前的洽谈曾传出投前约85亿美元、计划筹资至少3亿美元的口径。实际落地价格低于传闻峰值,既反映交易双方在宏观波动下的审慎,也可视为市场对高估值预期的一次修正。
经营层面,公司未披露盈利、毛利率与留存率的具体数据。CFO David Eckstein在公告中强调“增长只有在业务本身立得住时才有意义”,并称将保持健康的毛利率、高留存与随规模扩张而改善的成本结构。在AI企业普遍承受算力与研发开支压力的背景下,从“高增长”转向“高质量增长”的能力,将是支撑其88亿美元估值的关键变量。
竞争与外部风险上:其一,与Harvey的直接竞争将推高双方的客户争夺与研发成本;其二,谷歌、微软、OpenAI、Anthropic等大厂入场可能改变竞争格局;其三,AI行业整体存在估值泡沫与算力债务风险,Artificial Lawyer提醒,若数据中心债务融资引发“AI crash”,高估值公司将首当其冲。其四,法律场景对数据安全与合规的高要求抬高了产品落地门槛。赛道拥挤信号也已出现——2025年10月有报道称,英国法律AI公司Robin AI在融资未果后寻求出售。
7 结语
法律AI正从“工具采购”走向“基础设施竞争”。Legora用不足18个月将ARR从100万美元推至1亿美元,再用不足6个月翻倍至2亿美元,88亿美元的估值使其跻身全球估值最高的AI垂直应用公司之列。但估值终须由业务验证:当资本热潮退去,“增长的质量”将决定Legora与Harvey谁能在法律这一万亿美元级市场的重塑中真正胜出。对行业而言,这场双雄竞速的意义在于——它把“AI如何改变法律生产方式”从概念推向了规模化落地。