AI需求持续排挤存储产能,DRAM、NAND Flash第四季合约价涨势延续。 TrendForce最新研究指出,DRAM原厂持续将先进制程产能转向伺服器高效能产品,供需仍偏紧,惟涨幅较上季收敛,预估第四季一般型DRAM合约价季增10%~15%;此外,尽管消费需求偏弱,受AI需求支撑,NAND Flash整体合约价仍估季增15%~20%。
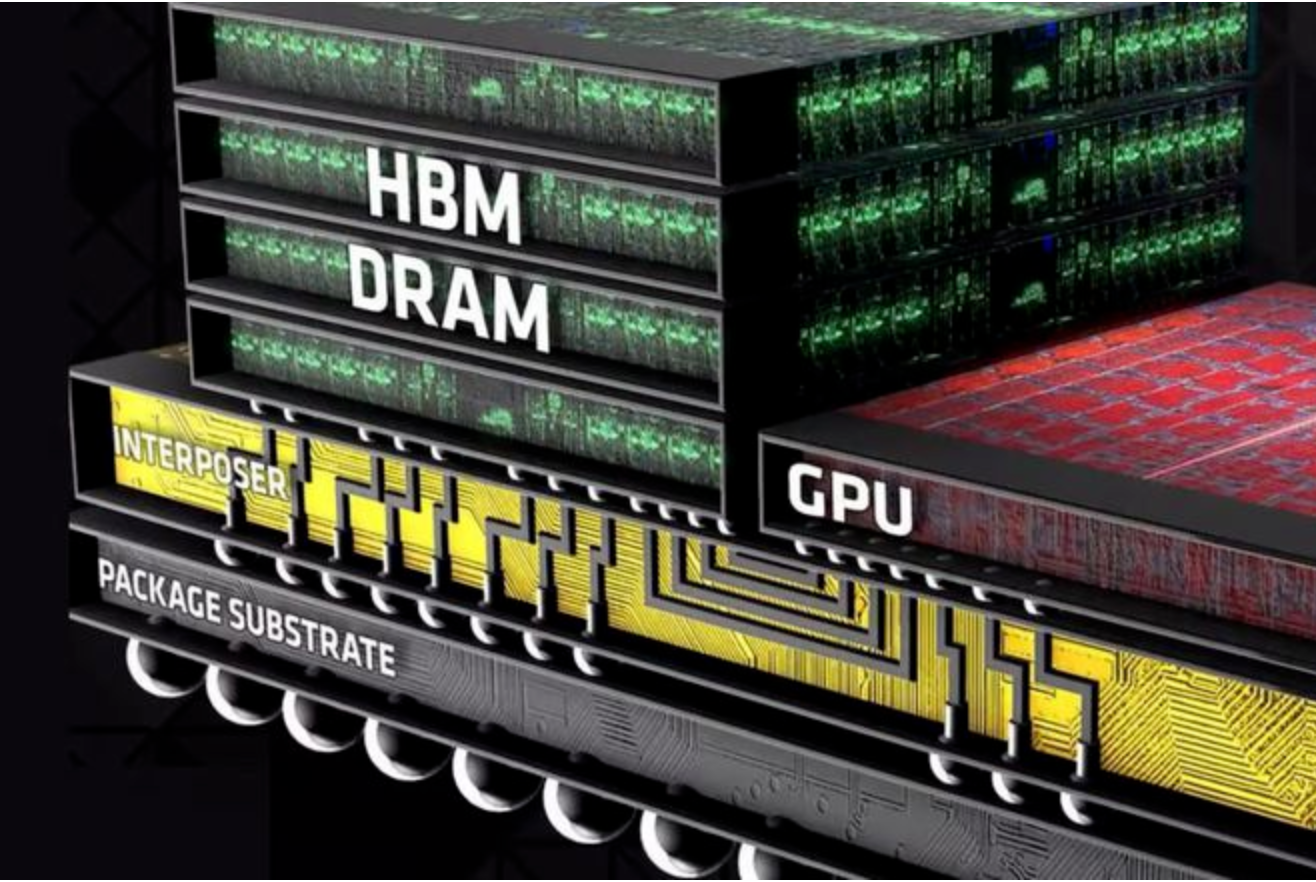
TrendForce指出,DRAM市场中,伺服器需求仍是主要支撑,随伺服器CPU供给改善,CSP及伺服器品牌厂持续增加采购,以因应代理式AI应用扩大后,通用型伺服器对RDIMM(暂存式存储模组)的需求。
供给端方面,存储原厂虽提高低容量RDIMM供应比重,但受零组件、封装测试产能及DRAM前段制程调度弹性限制,供应组合仍难完全匹配需求,第四季伺服器DRAM供不应求态势延续。
PC DRAM方面,PC品牌厂考量2027年供给仍可能偏紧,采购态度维持积极;随原厂持续将产能转向伺服器产品,2027年PC DRAM供应量可能进一步缩减。手机用DRAM同样受产能转移影响,手机端供应配额偏紧,但因前期价格已大幅上涨,第四季涨势预期收敛。
NAND Flash市场则呈现明显分化。用户端SSD受到PC需求偏弱、品牌厂降低主流机种SSD容量影响,采购量及平均搭载容量同步下降,加上买方库存相对充足,限制第四季价格涨幅。
企业级SSD需求则持续升温,TrendForce预估,随CSP持续投入AI推论基础建设,2026年企业级SSD位元需求年增将突破80%。原厂虽扩增QLC及高容量SSD供给,但新增产能多已由客户提前锁定,预估第四季企业级SSD价格涨幅将进一步扩大,成为主要存储产品中唯一涨势加速的品项。