核心观点
1. OIO是光互连技术演进的终极形态,从可插拔→NPO→CPO→OIO,逐步将光互连从服务器间下沉至芯片裸片间,带宽密度和能效实现数量级跃升。
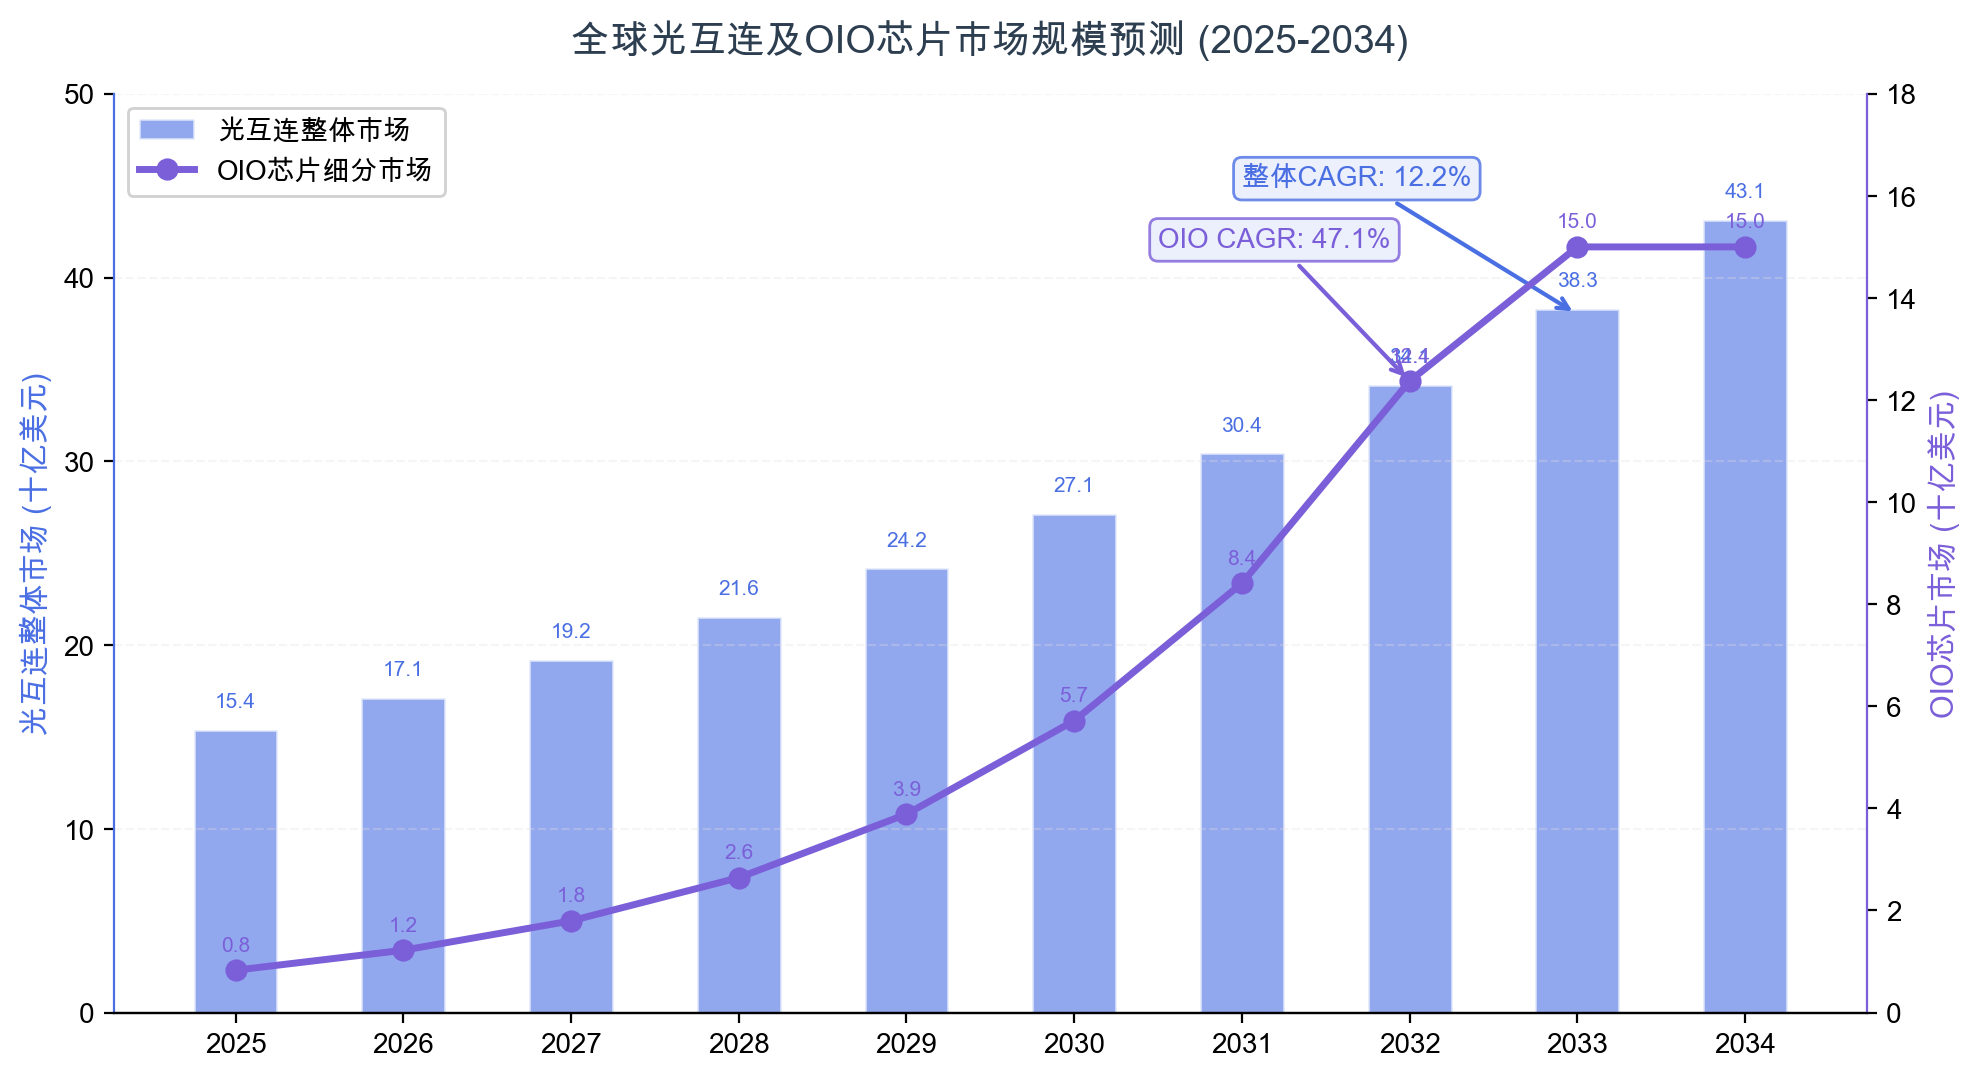
2. 全球OIO芯片市场CAGR达47.1%,远超光互连整体市场增速,Ayar Labs、Lightmatter海外领跑,澜昆微、英伟芯等国内企业加速追赶。
3. UCIe和OCI两大标准构筑产业底座,英伟达40亿美元绑定光源供应链,资本与标准双轮驱动下OIO有望2030年前后进入规模化部署。
OIO:从概念到产业的跨越
随着AI算力集群向十万卡级演进,传统铜介质电互连面临物理瓶颈——万卡级集群中数据在芯片间移动的能耗占系统总能耗的九成以上,真正用于计算的能量不足10%。光联芯科CEO陈超形象描述道:“就像让顶级F1车手在乡间土路上飙车,我们现在要做的是铺一条光速公路”。
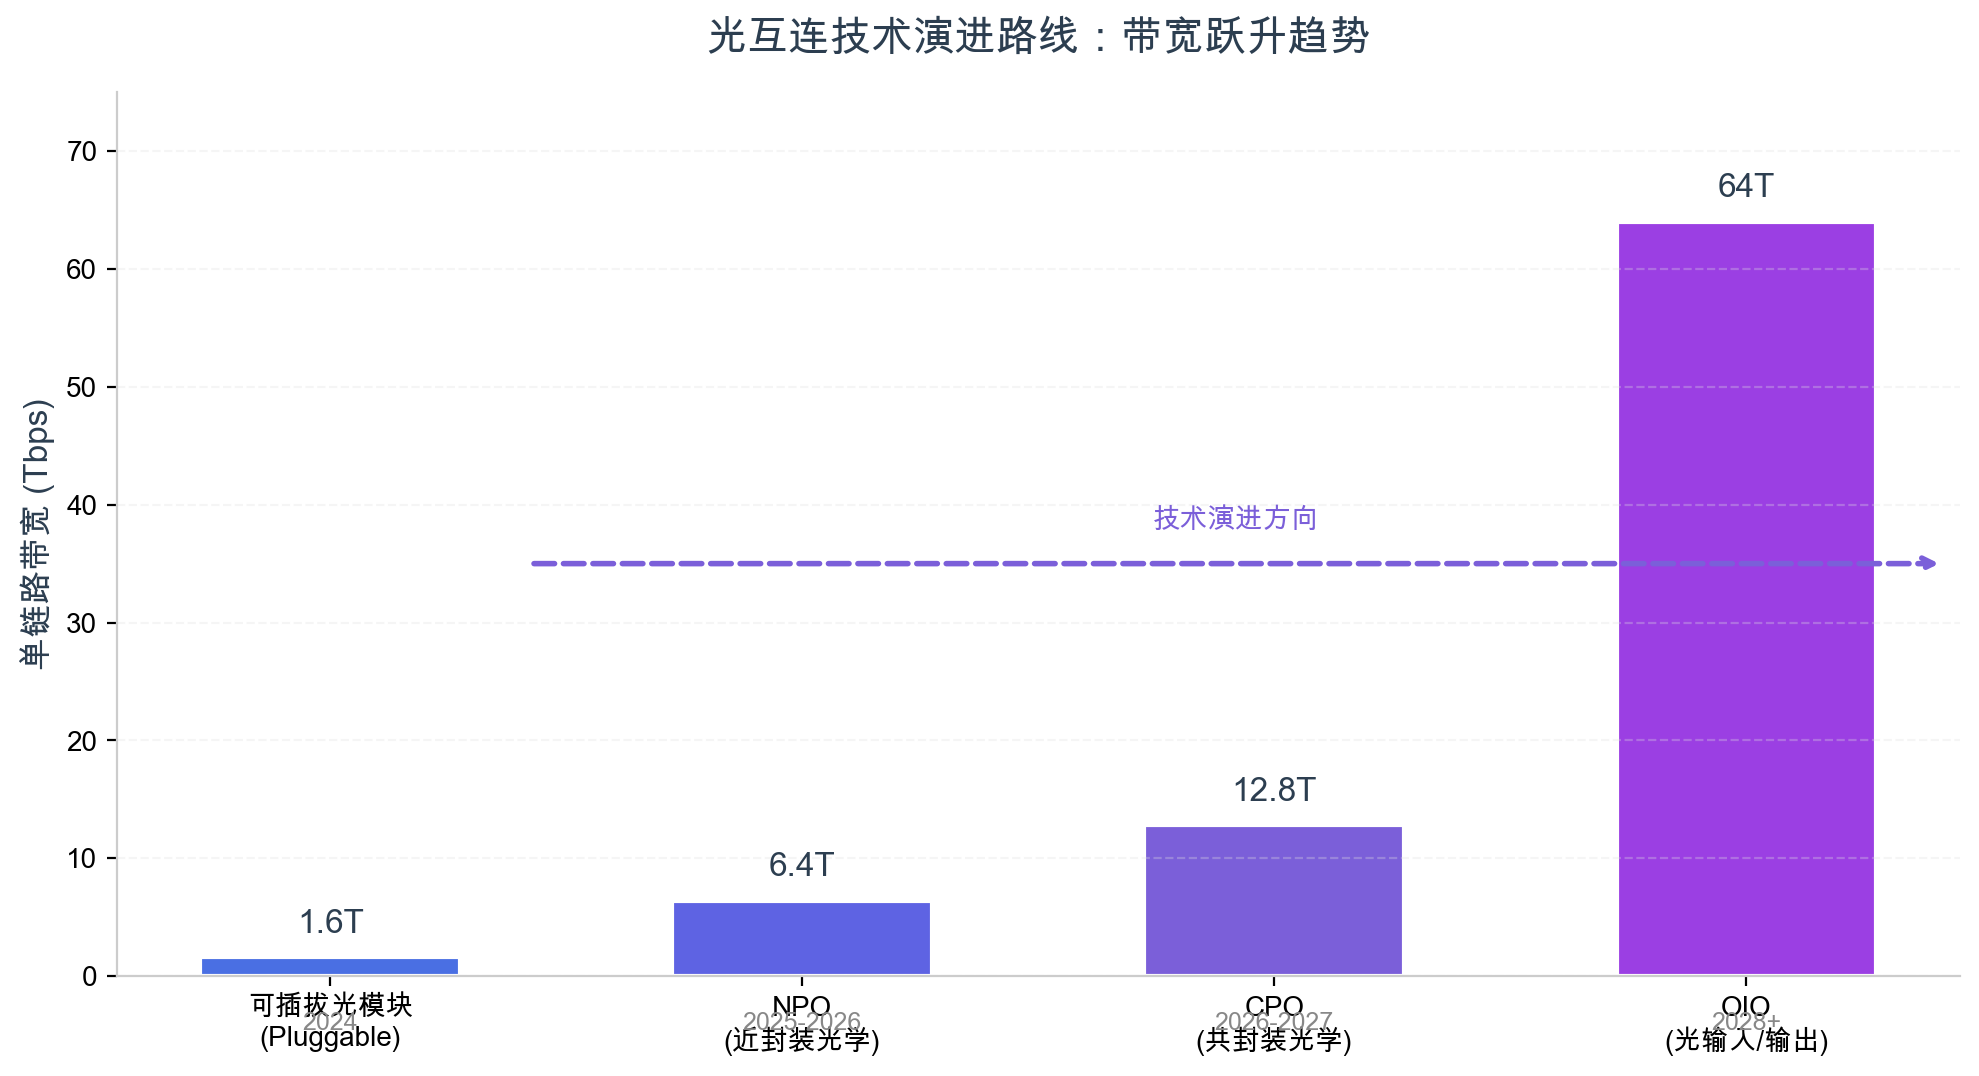
业界已形成清晰的光互连技术演进路线:可插拔光模块(当前主流,1.6T已批量出货)→ NPO(近封装光学,800G已小批量商用)→ CPO(共封装光学,2026年为批量商用窗口期)→ OIO(光输入/输出,裸片间die-to-die互连,终极目标)。
【图表:光互连技术演进路线图】
澜昆微董晶晶强调,OIO核心聚焦裸片间高速连接,是支撑先进AI计算芯粒架构的关键互连技术,不同于LPO/NPO/CPO多基于SerDes互连的定位。
技术原理与核心优势
OIO核心技术包括:微环波分复用(WDM)——以澜昆微Denali 3.2T芯片为例,单片集成128个微环谐振器,单纤8波长实现3.2Tb/s带宽;光电单片集成——内置自校准算法自动补偿制造偏差与热漂移,无需出厂修调,大幅提升量产可行性;UCIe高密度接口——支持1Tbps/mm高密度接口让芯粒"直接出光"。
OIO相比电互连实现数量级性能跃升:
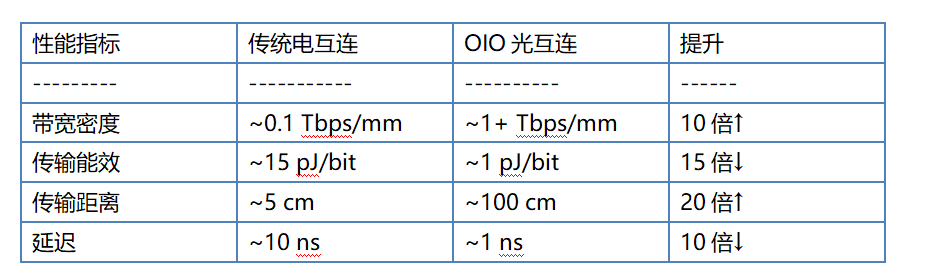
【图表:OIO与电互连性能对比图】
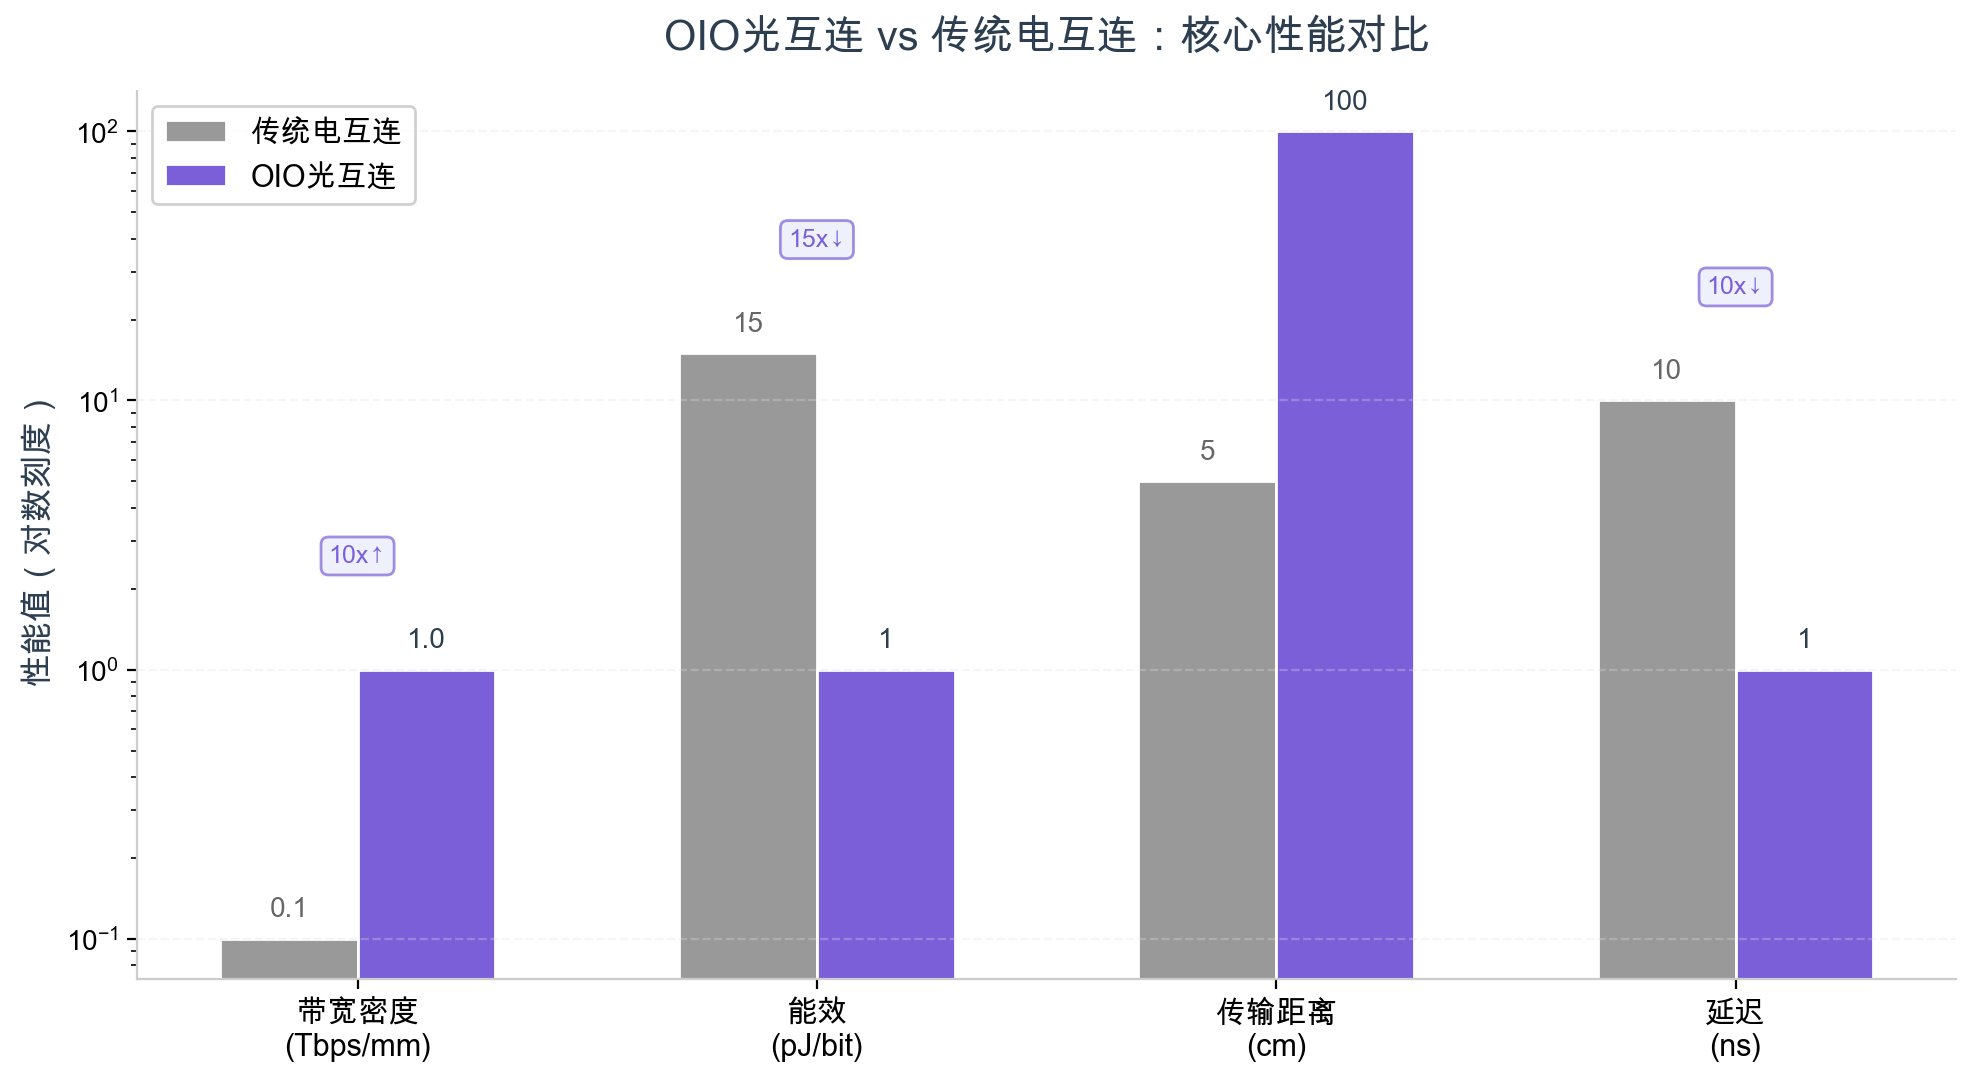
澜昆微OIO芯片相较传统光模块实现带宽和集成度10倍上升、能耗和成本10倍降低。CPO面向交换机出光场景,OIO更深入芯片内部聚焦裸片间互连,二者在时间轴上形成接力关系。
产业发展趋势与标准化进程
两大核心标准正成为AI光互连主流底座:UCIe作为全球芯粒互连规范,获AMD、英特尔、英伟达、台积电等广泛采用;OCI规范2026年3月发布,单光纤带宽200G(下一代400G),由AMD、博通、英伟达、OpenAI、Meta、微软成立的OCIMSA制定。
2026光博会成为OIO集中展示窗口,澜昆微首发国内首款符合OCI标准的Denali芯片,英伟芯推出从1.6T硅光芯片到OIO光引擎的5款产品矩阵。
资本热潮加速产业化:光联芯科2026年8月完成近10亿元A+轮融资,投后估值超10亿美元,成为国内OIO赛道首家独角兽,红杉中国、高瓴创投、君联资本等持续跟投;Ayar Labs 2026年融资达6.5亿美元,累计总额8.7亿美元;英伟达向Lumentum和Coherent各投资20亿美元;联发科9000万美元入股Ayar Labs。英伟达Spectrum-X Photonics CPO交换机已于2026年全面量产,激光器数量减少75%,整机功耗降至1/5,光损耗从22dB降至4dB。首批客户包括CoreWeave、Lambda与甲骨文云。英伟达CPO供应链分工明确:台积电负责硅光子制造,Lumentum提供激光芯片,天孚通信负责激光器模块子组件组装,矽品负责封装测试,鸿海完成整机组装。光学互连已从可选探索变为竞争性AI基础设施的核心组件。
全球市场规模与增长前景
2025年全球光互连市场规模约153.8亿美元,预计2034年达431.4亿美元(CAGR 12.2%)。OIO芯片细分市场增速远超整体——2025年8.31亿美元,预计2034年达120.83亿美元,CAGR高达47.1%。LightCounting最新预测,2026年全球以太网光模块市场规模189亿美元,同比增长35%,2030年有望突破350亿美元。花旗研究预测全球光互连市场2028年将达920亿美元(2025-2028年CAGR约65%)。硅光渗透率2026年将超50%,800G/1.6T中硅光渗透率分别达60%/80%。
【图表:全球光互连市场规模预测图】
海外主要供应商分析
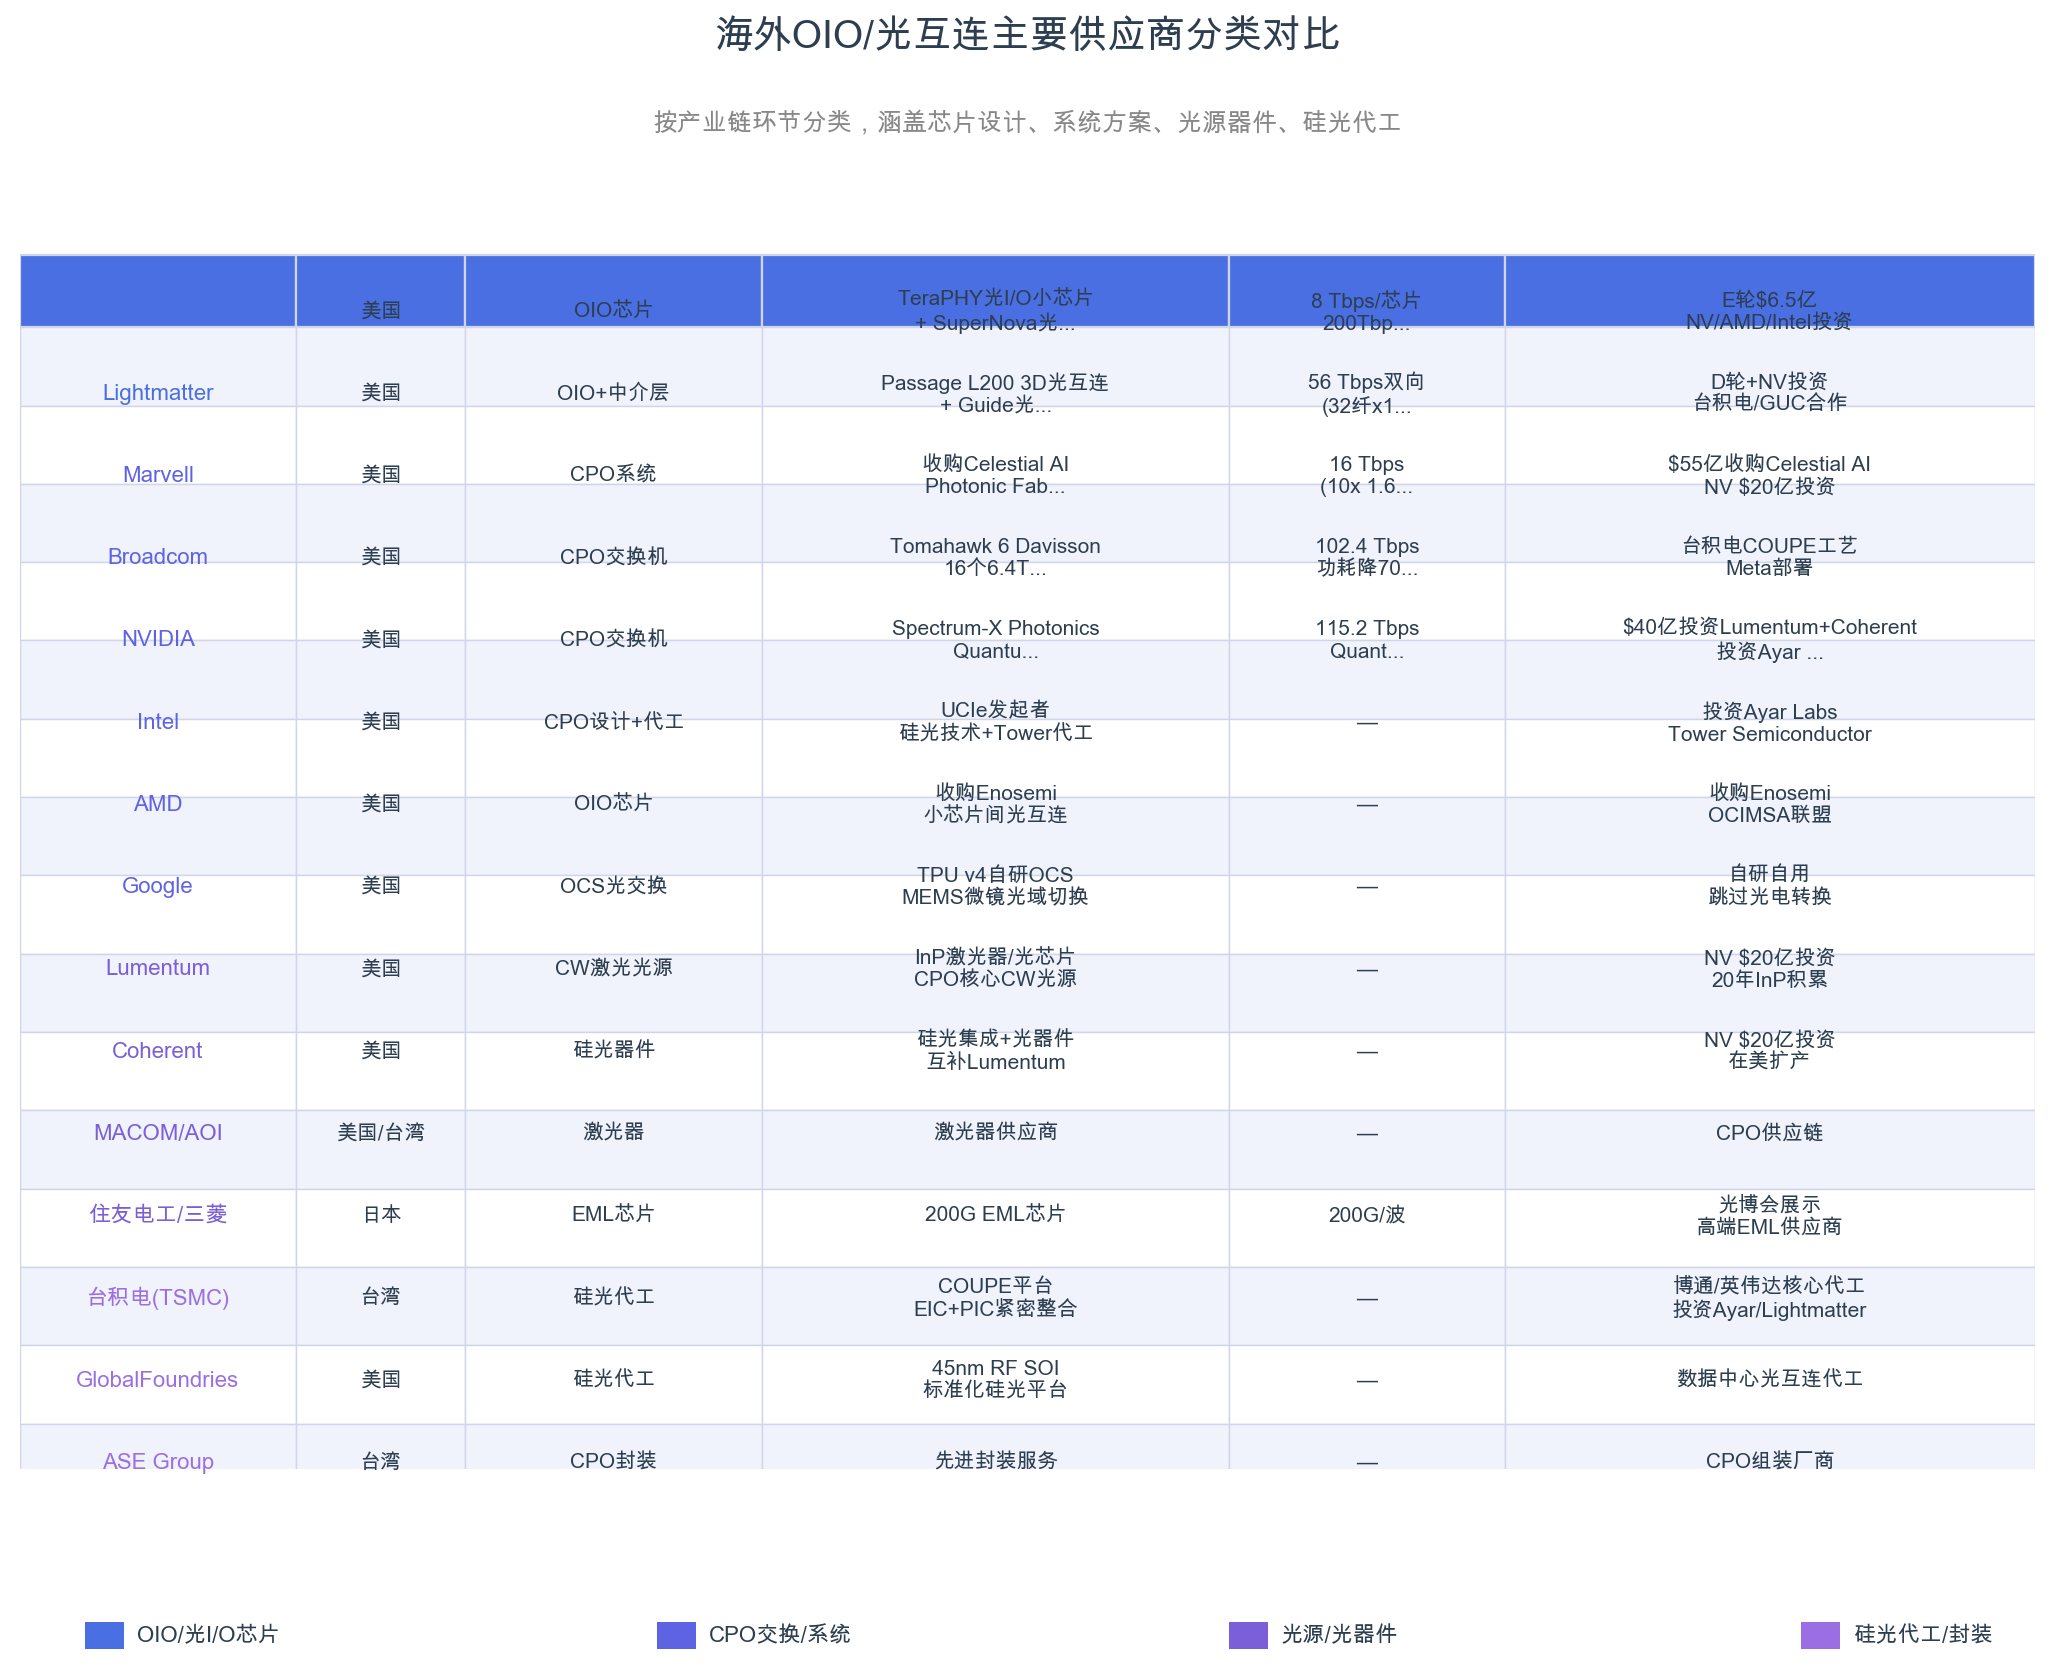
海外OIO/光互连产业链已形成OIO芯片设计、CPO交换系统、光源光器件供应、硅光代工封装四大环节。
OIO芯片:Ayar Labs(TeraPHY 8Tbps,2026年融资6.5亿美元累计8.7亿美元,NV/AMD/Intel投资);Lightmatter(Passage L200 32-64Tbps,3D光子中介层,累计融资8.5亿美元估值44亿美元)。
CPO系统:Marvell(约32.5亿美元收购Celestial AI,Photonic Fabric 16Tbps,预计2029财年Q4达10亿美元年收入);博通(Tomahawk 6 102.4Tbps已量产,功耗降70%);英伟达(Spectrum-X Photonics 102.4T-409.6Tbps,2026年全面量产,投资40亿美元绑定光源);Intel(UCIe发起者+Ayar Labs投资方);AMD收购Enosemini;Google走OCS路线。
光源器件:Lumentum(NV 20亿美元投资,CW激光光源核心供应商);Coherent(NV 20亿美元,硅光器件);住友电工、三菱电机(200G EML)。
硅光代工:台积电COUPE平台(CPO最核心产业化支撑);GlobalFoundries(45nm RF SOI);Tower Semiconductor(III-V异质集成)。
【图表:海外供应商分类对比表】
国内主要供应商及潜在参与者
国内形成"专业OIO创业公司+传统光通信转型厂商+上游供应商"三大梯队。
1.专业OIO创业公司(第一梯队)
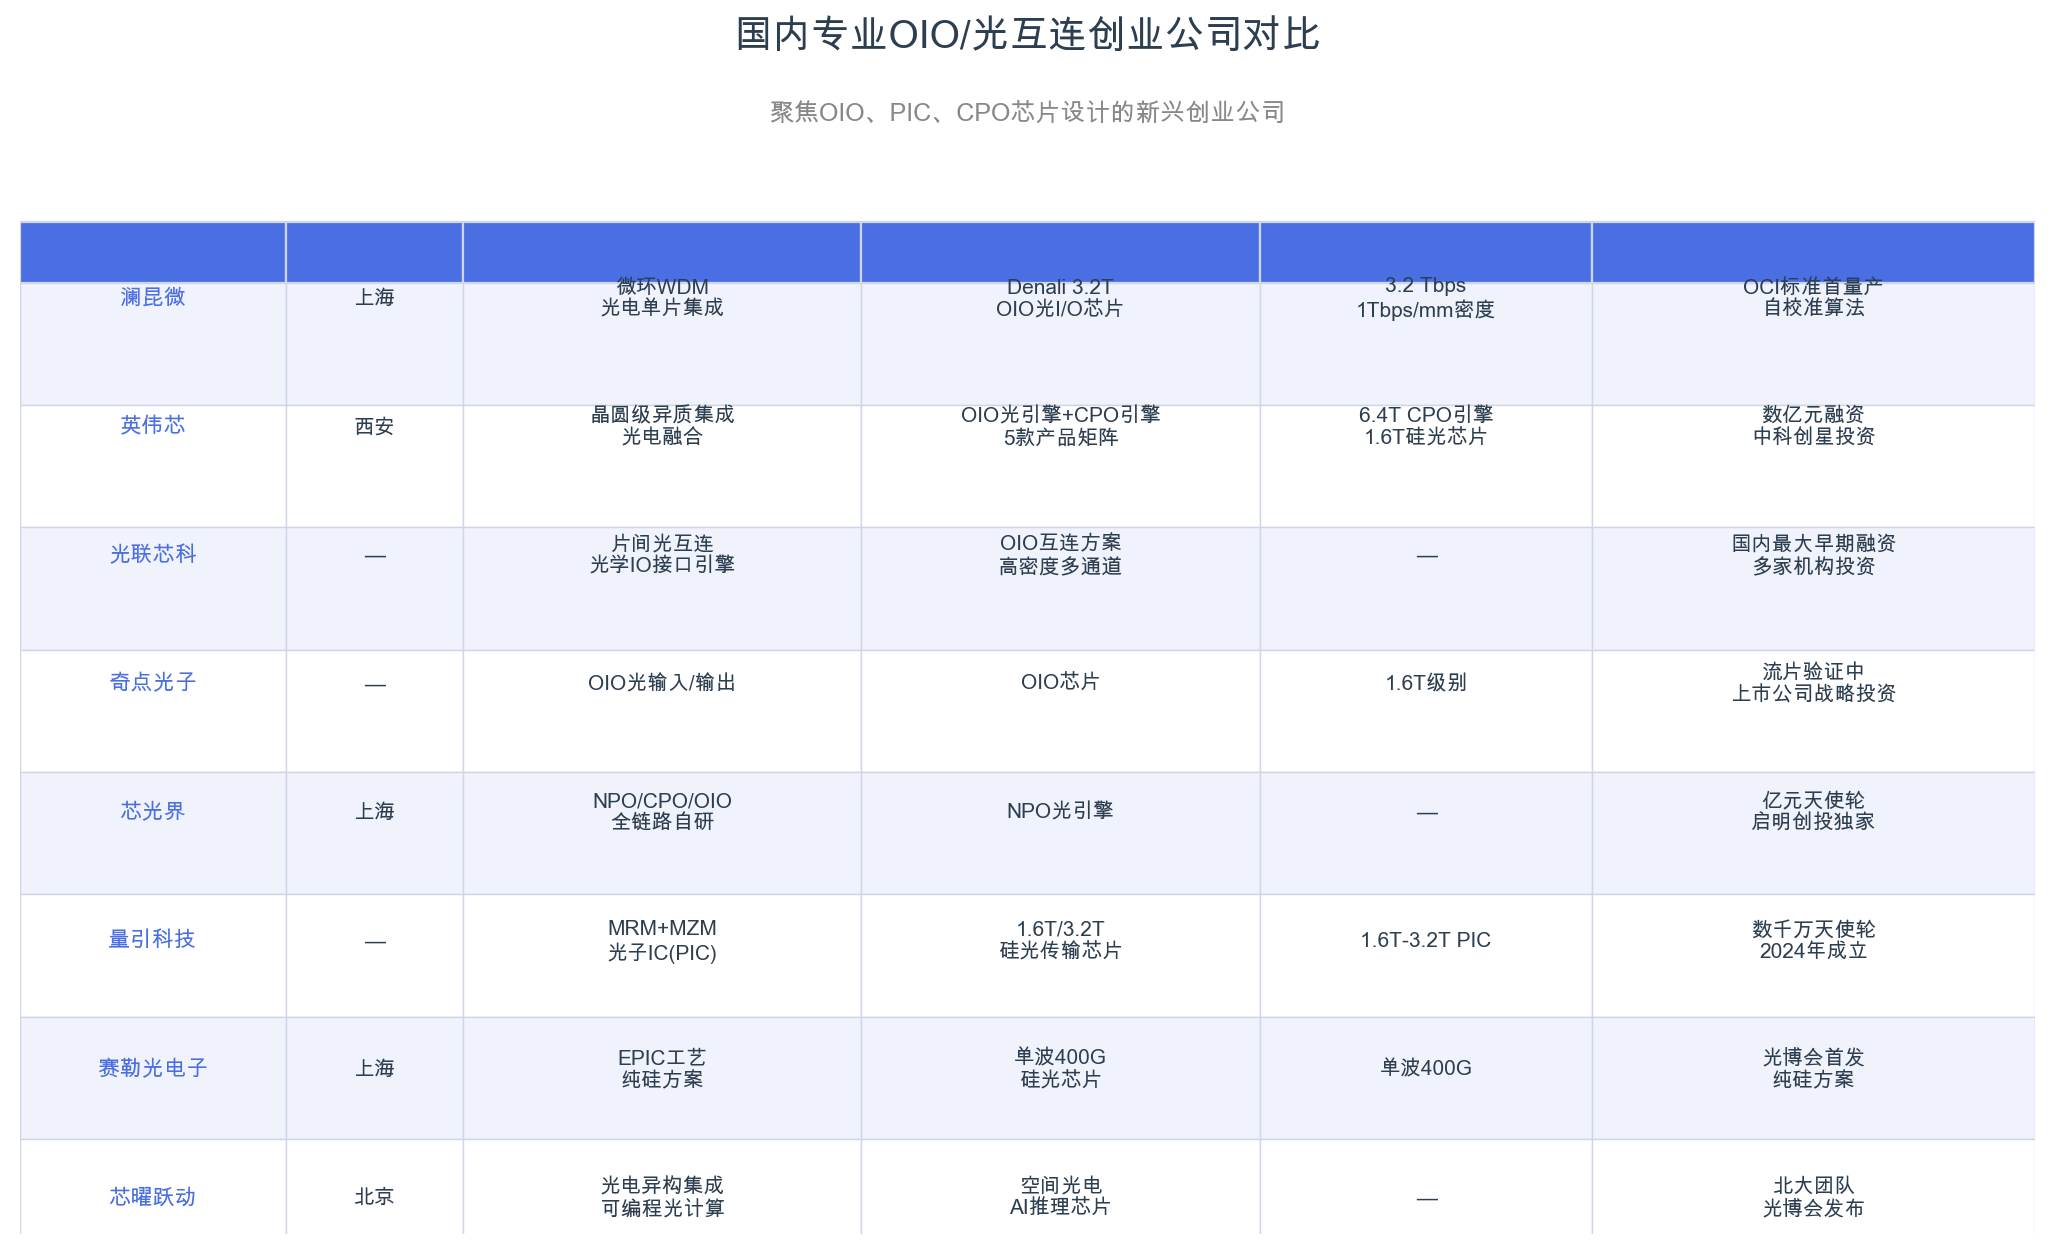
澜昆微(上海):国内OIO技术领先者,Denali 3.2T芯片符合OCI标准,带宽密度超1Tbps/mm,自校准算法支撑量产。英伟芯(西安):晶圆级异质集成技术,5款产品矩阵,累计融资数亿元。光联芯科:高密度多通道光学IO接口引擎,国内最大早期融资。奇点光子:OIO芯片已流片验证。芯光界:NPO→CPO→OIO路径,亿元天使轮。量引科技:MRM+MZM技术,1.6T/3.2T PIC。赛勒光电子:单波400G纯硅方案。芯曜跃动(北大团队):可编程空间光电AI推理芯片。
【图表:国内OIO创业公司对比表】
2 传统光通信转型厂商(第二梯队)
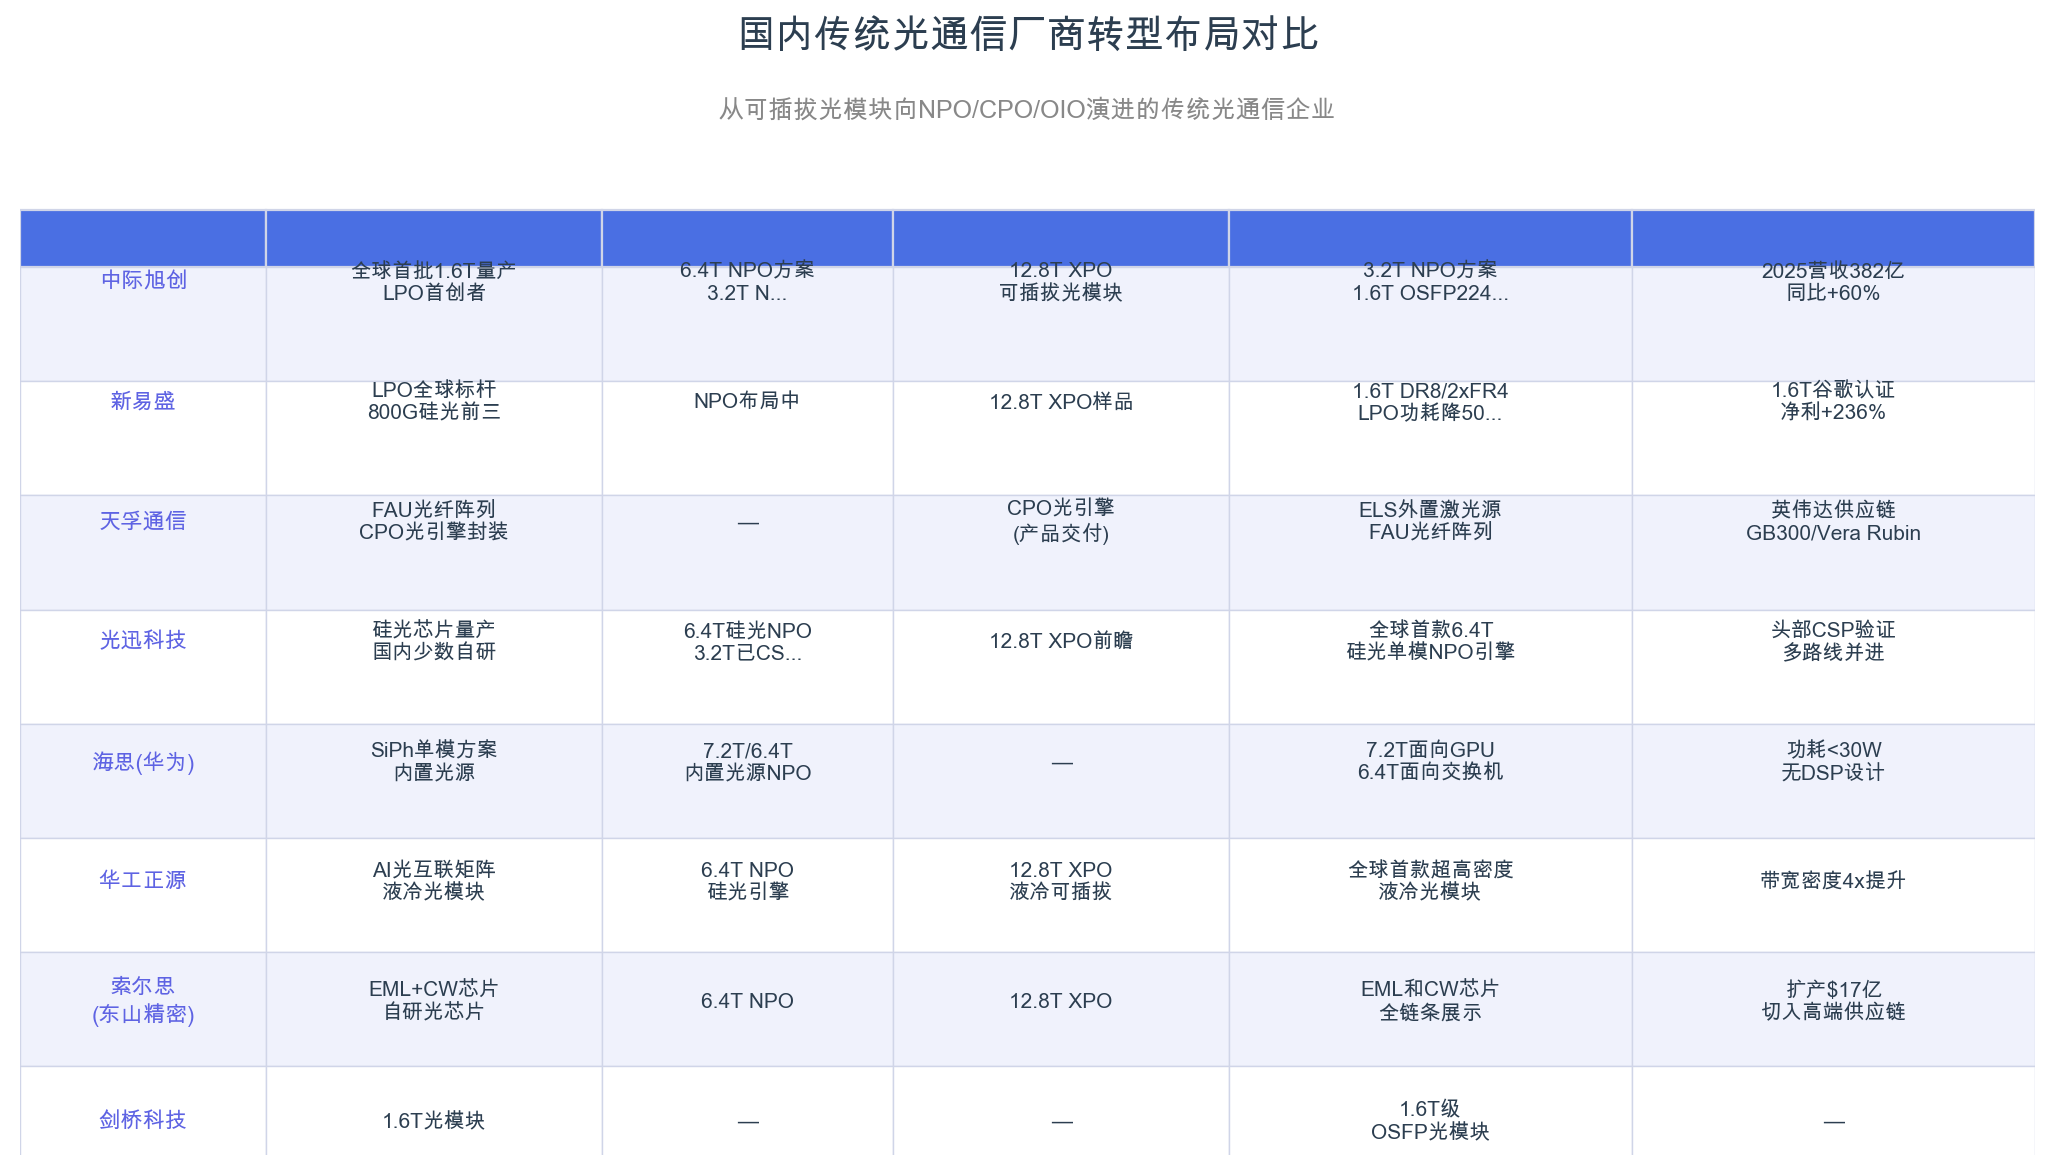
中际旭创(首批1.6T量产,营收382亿+60%);新易盛(LPO标杆,1.6T谷歌认证,净利+236%);天孚通信(CPO光引擎交付,进入英伟达供应链负责激光器模块子组件组装);光迅科技(6.4T硅光NPO引擎,国内少数硅光量产);海思(7.2T/6.4T内置光源NPO,功耗<30W);华工正源(12.8T XPO液冷光模块);索尔思(6.4T NPO+12.8T XPO,扩产17亿美元);剑桥科技(1.6T OSFP光模块);联特科技(NPO标准制定者之一,展出6.4T/7.2T NPO及12.8T XPO);博创科技(硅光集成芯片龙头,LPO核心芯片供应商,净利+118%)。
【图表:国内传统光通信厂商对比表】
3 上游供应商(第三梯队)
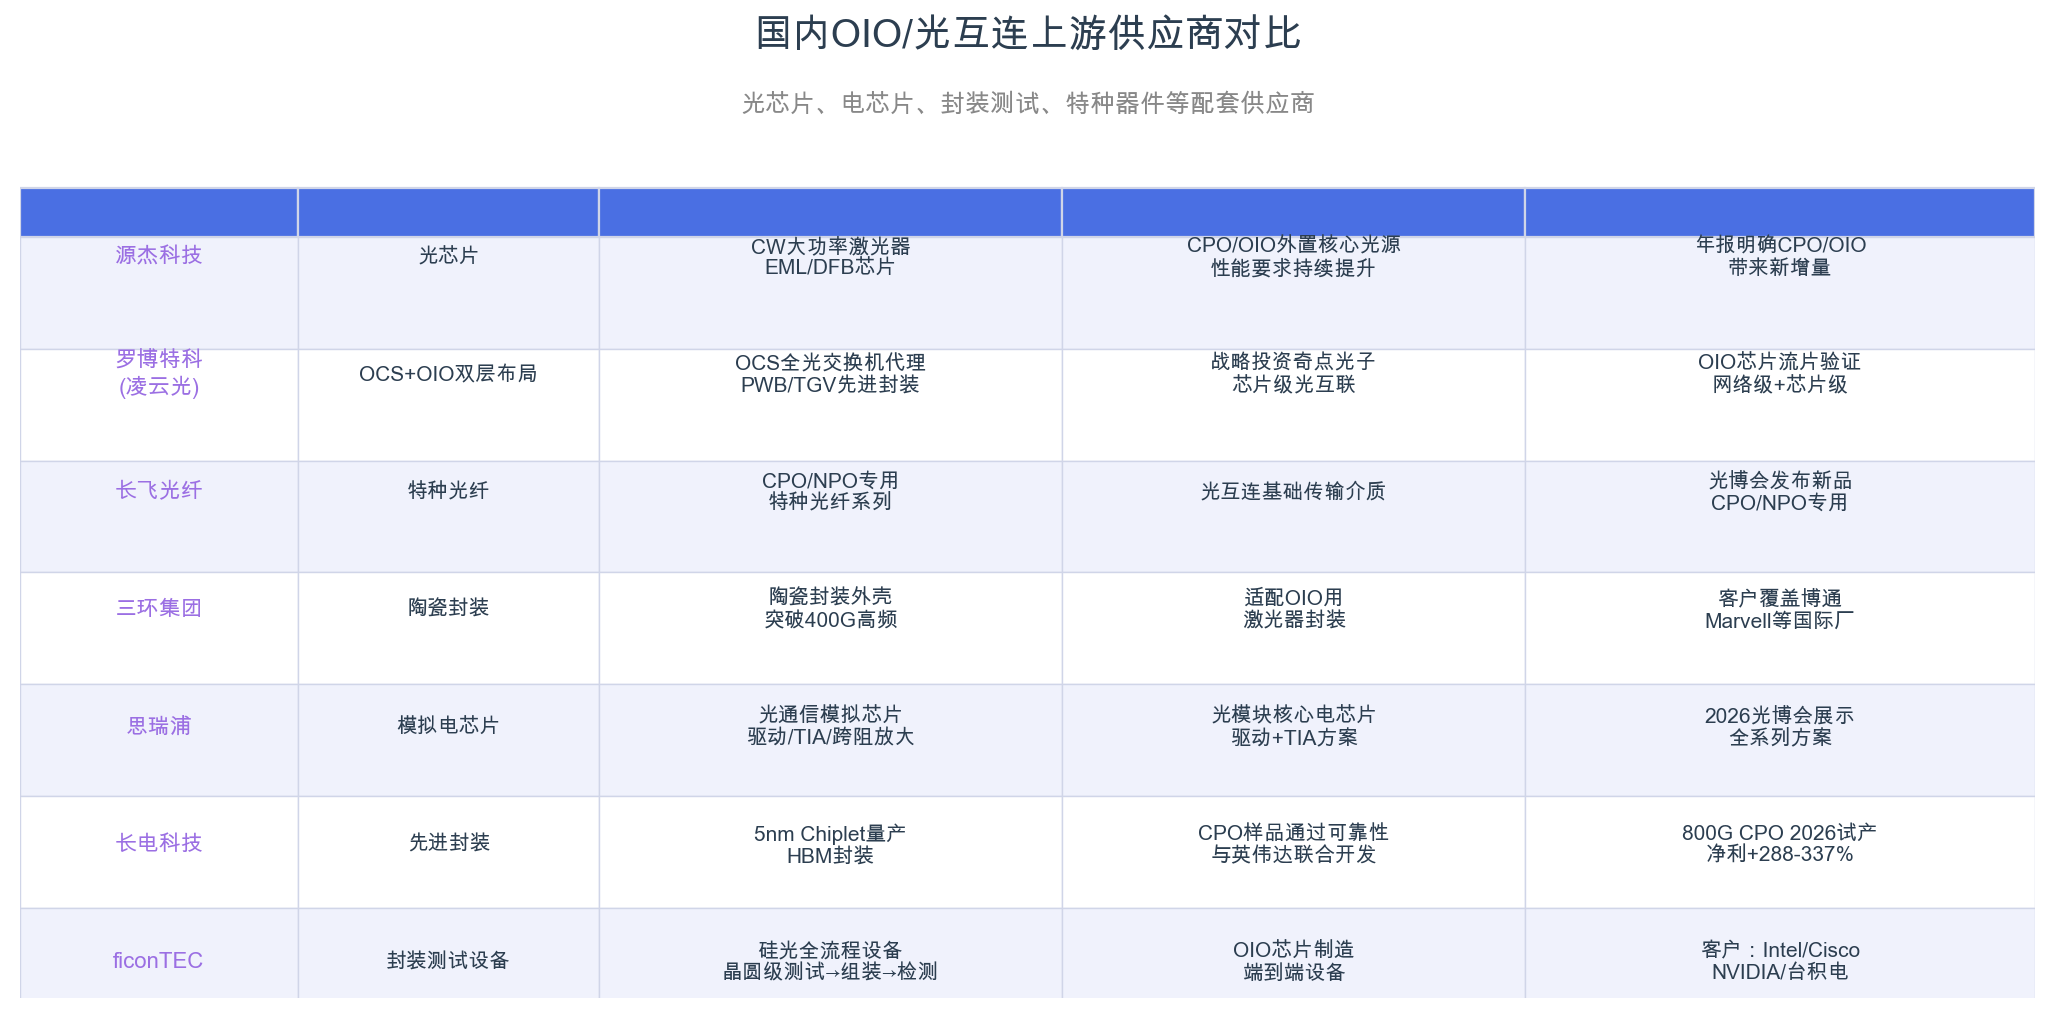
源杰科技(CW激光器芯片,投资42.68亿元扩产);罗博特科/凌云光(OCS+OIO双层布局,战略投资奇点光子);长飞光纤(CPO/NPO特种光纤);三环集团(陶瓷封装外壳);思瑞浦(光通信模拟芯片);长电科技(5nm Chiplet量产,CPO与英伟达联合开发);ficonTEC(硅光全流程设备);国科光芯(高速硅光芯片,子公司星汉光子);仕佳光子(AWG芯片全球龙头市占率50%+,建InP产线);太辰光(MPO/MTP连接器,间接供货英伟达/微软);长光华芯(与仕佳光子共建InP产线);腾景科技(光引擎光路组件)。
【图表:国内上游供应商对比表】
4 供应商数量统计
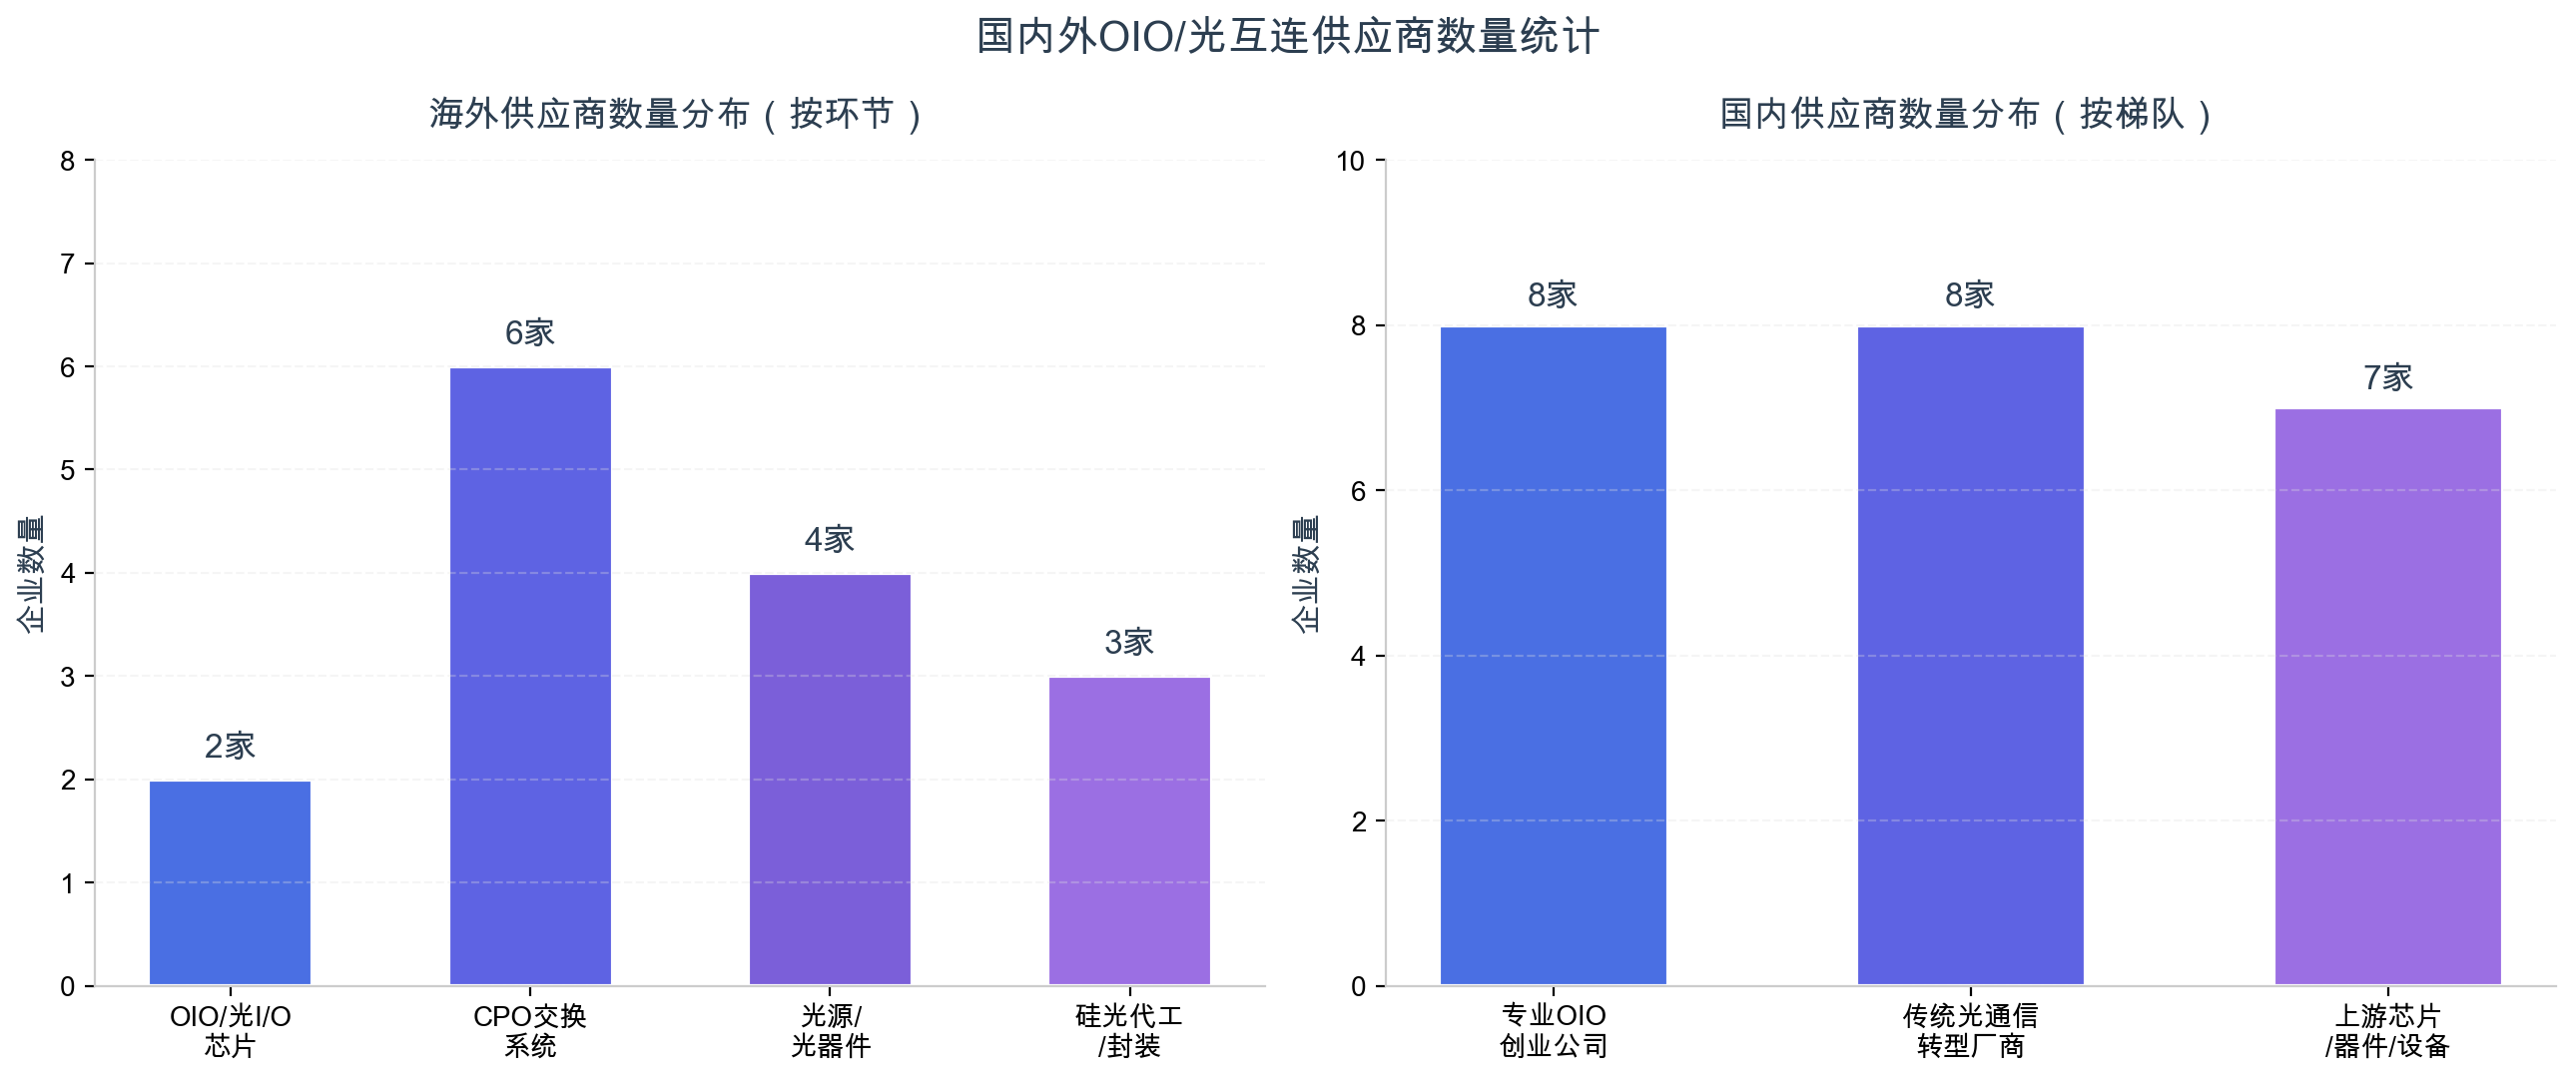
海外覆盖四大环节15家以上企业(CPO系统最密集6家);国内三大梯队30家以上(创业公司8家,转型厂商10家,上游供应商12家以上)。
【图表:供应商数量统计图】
未来展望与挑战
产业化时间表:近期(2026-2027)NPO/CPO批量商用窗口期;中期(2028-2029)OIO工程化验证;远期(2030+)OIO规模化量产。
关键挑战:技术层面,微环波长稳定性与单片集成工艺复杂度仍需验证;生态层面,需UCIe/OCI标准推进与产业链深度协同;成本层面,预计2030年出货10亿颗时单位成本降至每100G/10美元;竞争层面,海外融资和技术领先,国内需加速追赶。
对中国产业的启示:标准先行——澜昆微、英伟芯、芯光界已分别参与OCI、DORA、ODCC标准;产业链协同——从源杰科技到ficonTEC已具备全链条基础;差异化定位——英伟芯"NPO→CPO→OIO"和芯光界"NPO切入、CPO主流、OIO布局"体现务实节奏。
2026光博会OIO热潮标志着光互连从"可选探索"迈向"核心基础设施"。Ayar Labs和Lightmatter海外领跑,澜昆微、英伟芯等国内企业已取得实质性突破。OIO有望2030年前后进入规模化部署,届时全球OIO芯片市场有望突破百亿美元。