10月30日晚,正帆科技(688596.SH)发布2026年第三季度报告。前三季度,公司实现营业收入38.40亿元,同比增长16.64%;归母净利润2.72亿元,同比大增281.11%。单季看更亮眼:第三季度营收16.10亿元,同比增长26.26%;归母净利润3.22亿元,较上年同期增加3.45亿元;扣非净利润6249.15万元,较上年同期增加9998.37万元。
业绩公布后,股价开始狂飙。11月2日、3日、4日,公司股票连续三个交易日收盘价格涨幅偏离值累计超过30%,本月涨幅已超40%,其间多次涨停。截至11月4日,公司收盘价50.64元/股,静态市盈率118倍,动态市盈率47.77倍。
然后,公司自己站出来踩了刹车。11月4日晚的股票交易异常波动公告里,正帆科技写明:经自查,公司不存在应披露而未披露的重大信息,生产经营状况正常,内外部经营环境未发生重大变化;并郑重提醒投资者,公司股价短期涨幅较大,可能存在市场情绪过热及非理性炒作的情形,短期内股价可能存在回调的风险。
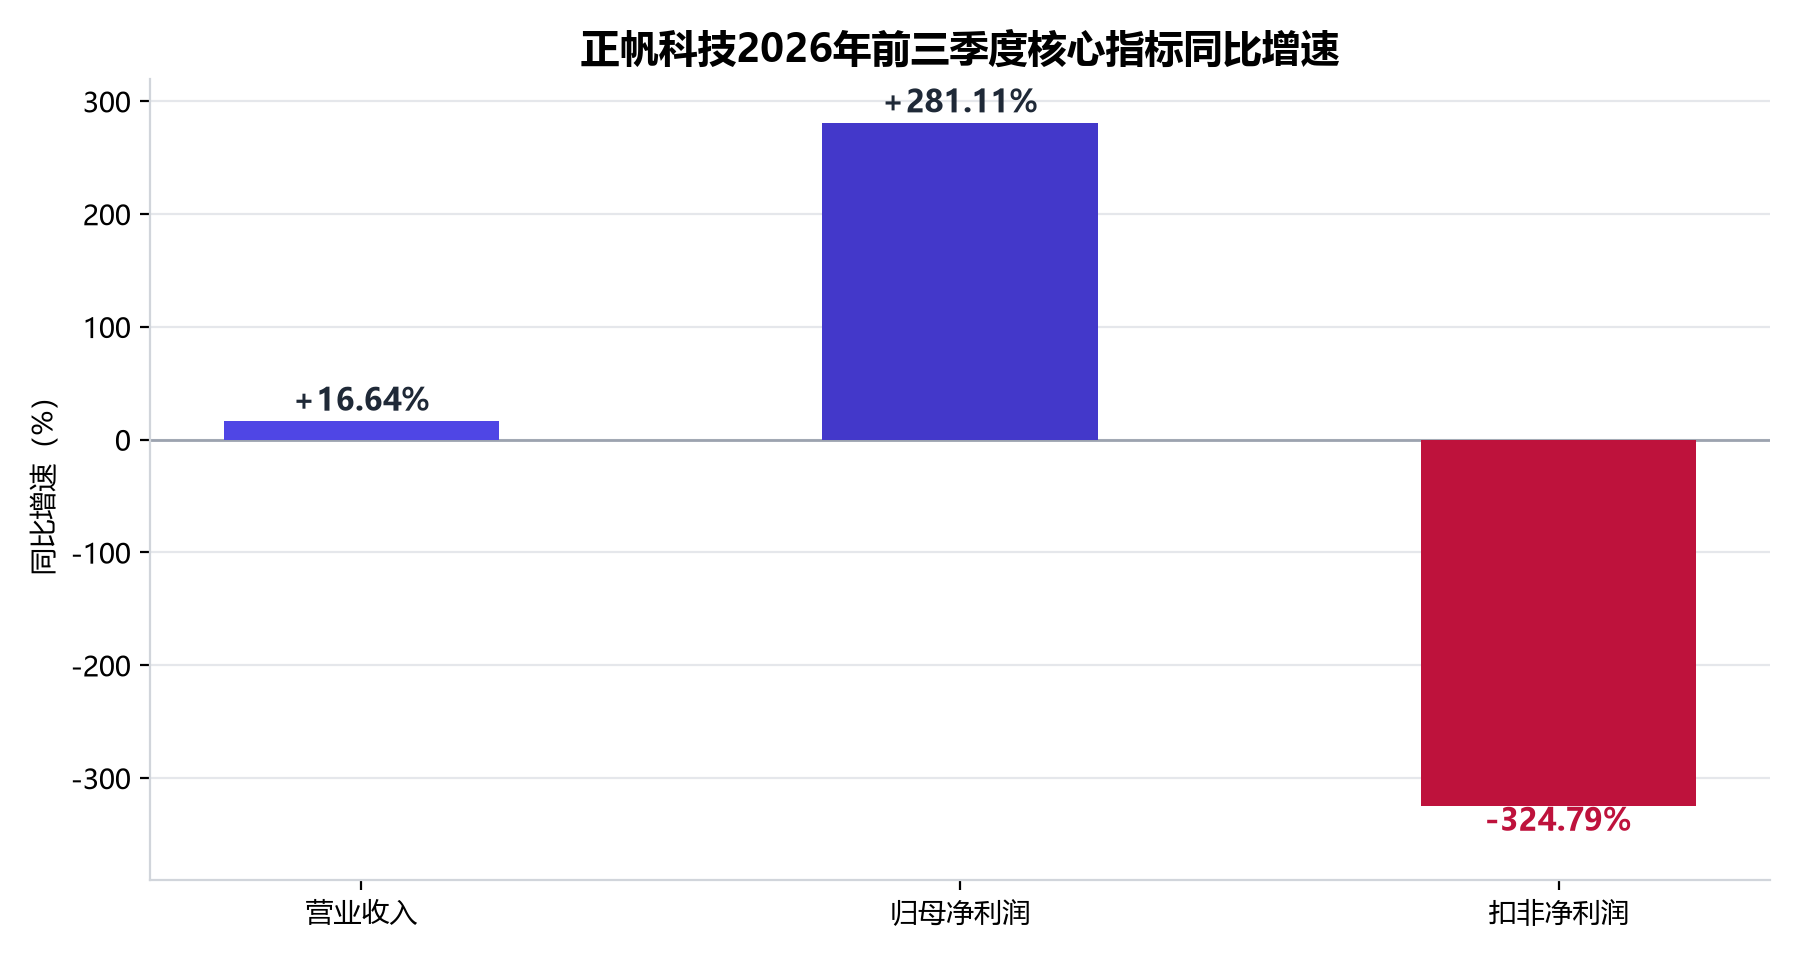
【图表:正帆科技2026年前三季度核心指标同比增速】
图表解读:营收同比增16.64%、归母净利润同比增281.11%,而扣非净利润同比减少324.79%——三条柱子方向相反,正是这份季报最需要被看清的地方。
一家刚交出"归母增281%"成绩单的公司,为什么要主动提示风险?答案藏在扣非那一栏。
拆开看:归母2.72亿元,扣非亏4790.11万元
三季报的第三项核心数据,是整个故事的转折点:前三季度,公司扣非净利润为-4790.11万元,同比减少324.79%。归母净利润2.72亿元、扣非净利润-4790.11万元,两者相差约3.2亿元,方向完全相反。
差额的来源写得很清楚。据三季报,前三季度公司公允价值变动收益为3.82亿元,主要系其他非流动金融资产的公允价值变动损益增加。也就是说,这2.72亿元的归母利润,主要是被3.82亿元的账面浮盈"托"起来的,主营业务的经营性利润实际上仍在水面之下。
对比上年同期,落差更明显。2025年前三季度,公司营收32.92亿元、归母净利润7130.26万元;2026年同期营收增长到38.40亿元,归母净利润冲到2.72亿元,但扣非口径从盈利直接翻成了亏损。收入的增长是实的,利润的增长则大半来自非经常性损益。
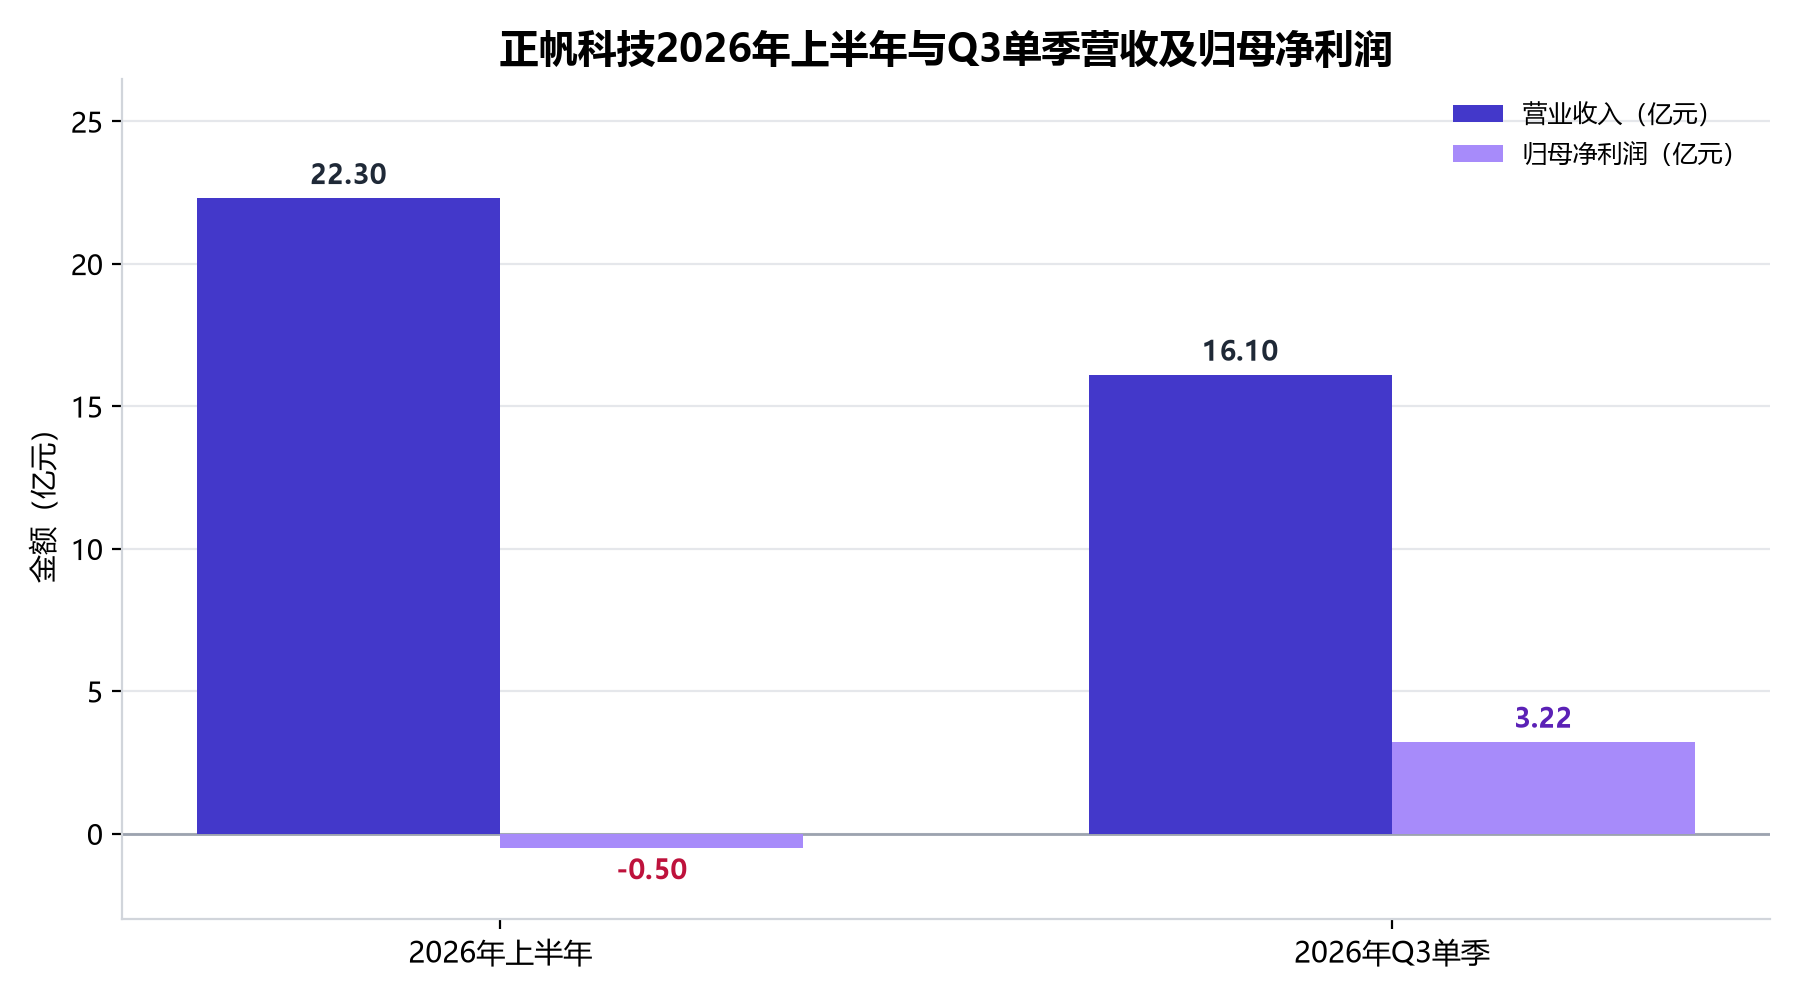
【图表:正帆科技2026年上半年与Q3单季营收及归母净利润】
图表解读:上半年营收22.30亿元、归母净利润为亏损0.50亿元;Q3单季营收16.10亿元、归母净利润3.22亿元,单季扭亏力度极大,但这一转折主要由非经常性损益推动,而非经营层面的改善。
Q3为什么突然"赚了":一半是浮盈,一半是低基数
单独看第三季度,扣非口径其实也有改善:扣非净利润6249.15万元,较上年同期增加9998.37万元。这意味上年同期Q3扣非为亏损状态,本期实现了由亏转盈。
但把三个季度连起来看,结构性压力并未消失。上半年公司营收22.30亿元,同比增长10.56%,归母净利润由上年同期的盈利0.94亿元转为亏损0.50亿元。按三季报数据推算,上半年扣非净利润约为-11039.26万元——也就是说,前两个季度的经营性亏损,靠Q3一个季度的6249.15万元扣非利润并没能完全填平,前三季度扣非仍留下4790.11万元的缺口。
这正是公司公告里那句提醒的分量所在:利润表在改善,但改善的成色还需要时间验证。
毛利率承压:低毛利订单还在交付,公司自己给了预警
扣非为什么亏?公司在公告中给出的解释相当直接:扣非净利润的下滑,主要系前期签署的低毛利订单仍在逐步交付,导致报告期内的整体毛利率同比下滑,同时报告期内的财务费用、资产减值损失同比增加。
更值得注意的是,公司对全年的判断没有留余地:预计2026年整体毛利率仍然承压。这意味着四季度的利润表大概率还要继续消化这批低毛利订单,毛利率修复不会一蹴而就。
这背后是正帆科技主动选择的价格策略。公司在解释2025年业绩波动时曾坦言,为在激烈竞争中保持市场地位与份额,主动采取了积极的价格策略;同时新建产能落地带来的折旧增加、为新项目储备人员导致的人力成本增长以及股份支付费用等,多项成本费用集中上升。用价格换份额、用当期利润换长期位置——这套打法的代价,正好在这份三季报里集中兑现。
真正的变化在结构:OPEX占比从31%升到60%
如果只看利润表,容易错过正帆科技正在发生的最重要变化——业务结构的切换。
公司原有业务以制程关键系统为主,近年来逐步拓展半导体设备零组件、气体和先进材料、专业运维管理服务等OPEX业务。与面向项目建设及设备投资的制程关键系统相比,OPEX业务更多涉及客户生产运营过程中的零组件、材料和运维服务需求。
数据能说明这场转型的进度:OPEX业务收入占比由2024年的31.00%提升至2025年的42.30%,2026年上半年进一步达到60.00%;从订单结构看,OPEX业务新签订单占比由2024年的44.80%升至2025年的51.60%,2026年上半年达到63.00%。
订单端的动能更强。2026年上半年,公司新签订单32.30亿元,同比增长62%,其中半导体相关订单占比达到77%。收入规模上,2025年半导体设备零组件、气体和先进材料及专业运维管理服务三类业务合计实现收入约20.79亿元,高于2024年的约16.95亿元;而同期传统制程关键系统业务收入28.36亿元,同比下降24.81%。
【图表:正帆科技OPEX业务收入占比与新签订单占比变化】
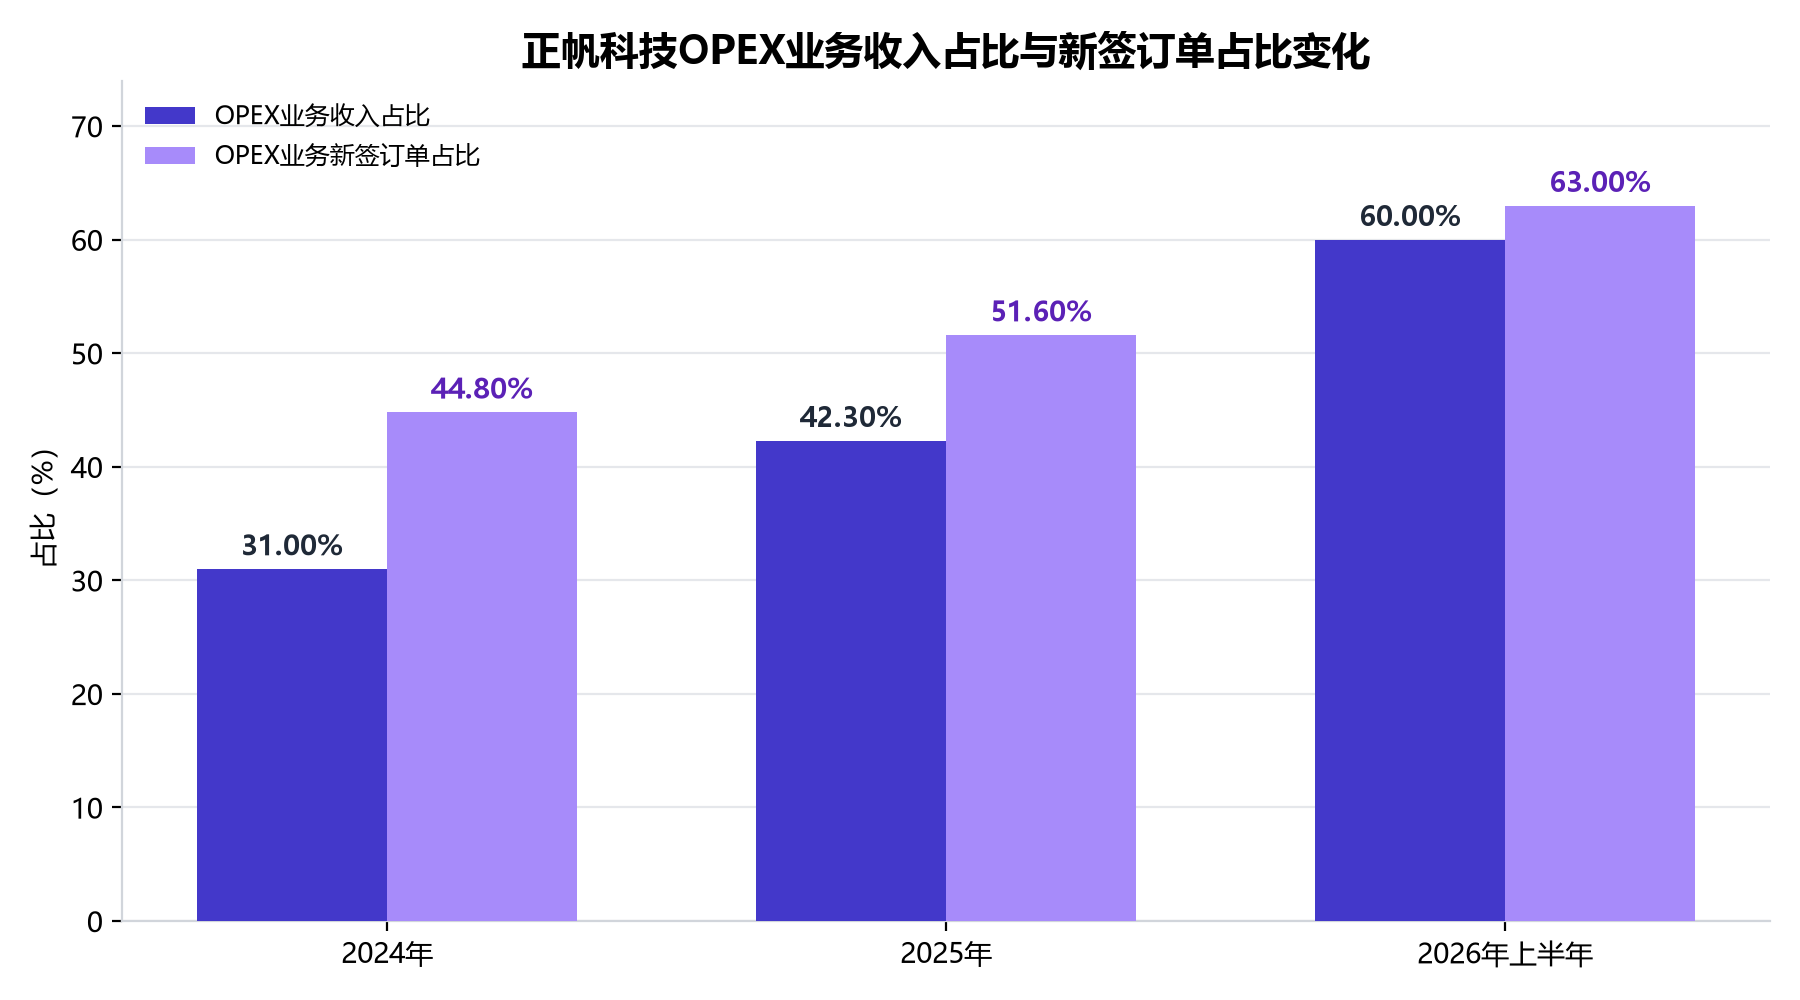
图表解读:OPEX收入占比从31.00%一路升至60.00%,新签订单占比同步从44.80%升至63.00%,订单结构已经先于收入结构完成切换,这是理解公司未来盈利弹性的关键线索。
转型的方向没有问题,问题在于兑现节奏。正如外界所观察到的:这一转型已在收入和订单结构中得到体现,但尚未同步反映为盈利改善;如何将不断扩大的OPEX业务规模转化为持续的利润和现金流,是观察公司下一阶段经营表现的重要问题。
产品与技术:Gas Box批量上车,砷烷磷烷完成国产替代
支撑这场转型的,是正帆科技多年积累的产品底座。公司面向集成电路、泛半导体、生物医药等先进制造业,提供制程关键系统、半导体设备零组件、气体和先进材料、专业运维管理服务四大板块业务,定位为"关键系统、核心材料和专业服务"的"三位一体"服务商。
在电子特气方面,公司已实现砷烷、磷烷等产品的国产替代;在零组件方面,Gas Box产品已获国内多家国产工艺设备龙头企业批量采用。这两项进展的分量在于——前者是气体材料环节的进口替代,后者是设备零组件环节的批量供货,都属于过去由外资主导的领域。
从技术积累看,公司深耕超高纯流体供应系统二十余年,2013年进入电子特气领域,积累了高水平的提纯和检测技术;具备制造半导体前驱体所需的提纯、检测、包装和供应等核心能力,2022年底实现前驱体产品突破;在铜陵电子材料生产基地投建的前驱体制造基地,规划覆盖20余种前驱体产品,涉及硅基、金属基、High-K和Low-K四大品类。
在运维服务环节,公司是国内为数不多能为客户提供关键系统、核心材料、专业服务三位一体的本土厂商;随着客户产线逐步投入运营,MRO业务的需求基础会持续扩大。
另一面:市盈率118倍,管理层与控股股东已经减过持
回到二级市场。截至11月4日,公司静态市盈率118倍、动态市盈率47.77倍,而所属"C35专用设备制造业"的行业最新静态市盈率为34.58倍、最新滚动市盈率31.19倍,公司市盈率与同行业情况有较大差异。
公告还披露了减持情况:公司副总经理兼财务负责人郑鸿亮于2026年6月10日至6月18日通过集中竞价方式减持公司股份55万股;董事兼总经理史可成于2026年6月11日至6月29日通过集中竞价方式减持公司股份68.8875万股;控股股东风帆控股有限公司于2026年7月30日通过大宗交易方式减持269万股,并提前终止减持计划。公告同时说明,上述减持行为符合此前披露的减持计划,不存在违规减持的情形;在本次股票交易异常波动期间,公司董事、高级管理人员和控股股东、实际控制人不存在买卖公司股份的情况。
把这几组信息放在一起,公司提示风险的用意就不难理解:业绩改善主要来自非经常性损益、主业毛利率仍在承压、市盈率显著高于行业、管理层与控股股东此前已有减持动作——四条线索共同指向同一个结论:股价跑在了基本面前面。
结语:转型的故事是真的,利润的兑现要等
正帆科技这份三季报,需要两张皮分开看。
一张是表面:营收38.40亿元、增16.64%,归母2.72亿元、增281.11%,Q3单季营收16.10亿元、增26.26%,股价一个月涨超40%。另一张是里子:扣非亏4790.11万元、同比减324.79%,3.82亿元公允价值变动收益撑起了归母利润,毛利率承压,公司自己预计全年毛利率仍难修复。
真正值得长期跟踪的,是第三条线索——OPEX收入占比60.00%、新签订单占比63.00%、上半年新签订单32.30亿元且半导体相关订单占77%。当这批订单逐步交付、低毛利订单消化完毕、毛利率触底回升,正帆科技的"三位一体"才真正完成从收入结构到利润结构的闭环。在那之前,281%的增速更像一个账面数字,而不是经营答案。