10月29日,昊华科技(600378.SH)披露2026年第三季度报告。前三季度,公司实现营业收入149.25亿元,同比增长21.33%;归母净利润13.66亿元,同比增长10.90%。公司扣非净利润13.57亿元,同比增长11.74%。单看这组数字,昊华科技依旧是A股氟化工与电子特气双赛道里营收体量最大、增速仍在上行的那一档。
但拆到单季,画风明显不同。Q3单季公司实现营业收入52.35亿元,同比增长15.28%;归母净利润4.65亿元,同比下降20.81%;扣非净利润4.71亿元,同比下降20.87%。营收还在两位数增长,利润却掉头向下——这是昊华科技2026年以来第一次出现单季利润负增长。
对比上半年,落差更为直观。2026年上半年,公司营收96.90亿元、同比增长24.87%,归母净利润9.01亿元、同比增长39.78%,扣非净利润8.86亿元、同比增长43.09%。其中二季度单季营收54.59亿元、同比增长18.59%、环比增长29.02%,单季归母净利润5.93亿元、同比增长28.96%、环比大增92.49%。按中报与三季报差额推算,一季度营收42.31亿元、归母净利润3.08亿元。
也就是说,昊华科技的利润在Q2冲到5.93亿元的单季高点后,Q3回落至4.65亿元,环比下降约21.6%。从Q2到Q3,营收少了2.24亿元,归母净利润少了1.28亿元,利润率的下滑远快于收入。
【图表:昊华科技2026年前三季度逐季营收与归母净利润】
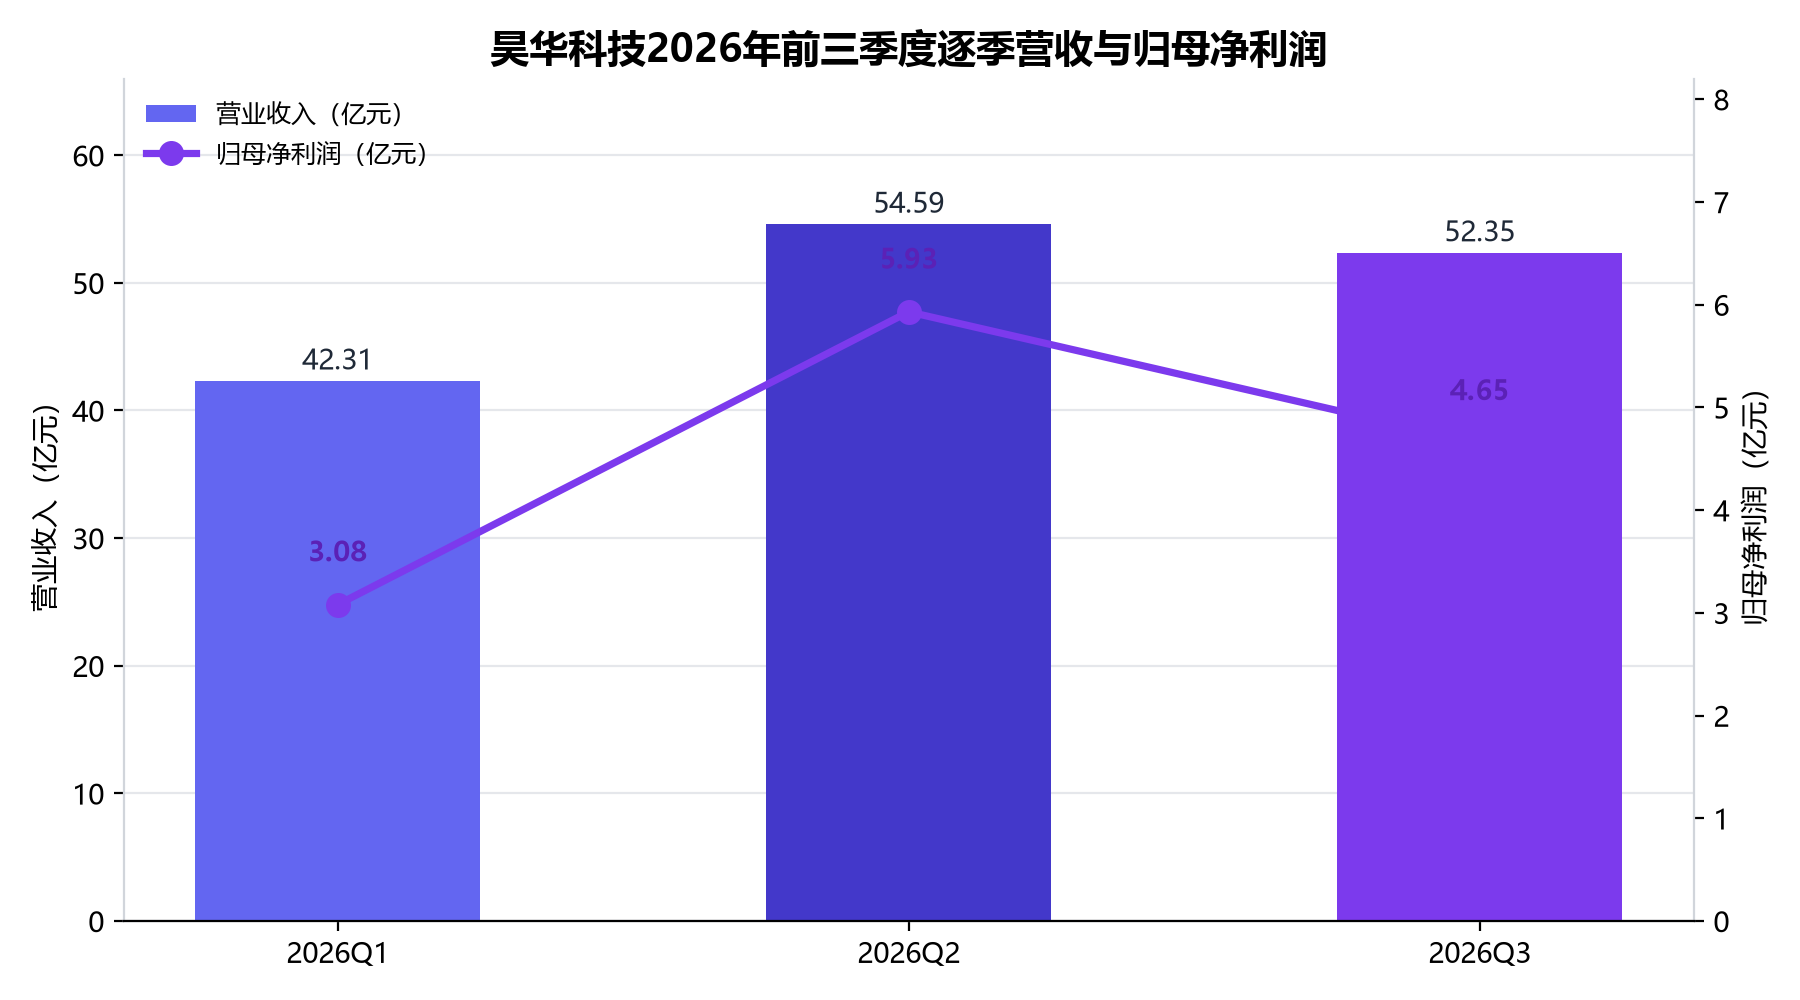
图表解读:Q2营收54.59亿元、归母5.93亿元均为年内峰值,Q3营收52.35亿元、归母4.65亿元双双回落,收入端只降了4.1%,利润端却降了21.6%,"增收不增利"的压力集中体现在三季度。
Q3为什么掉头:高基数、价格与产品结构的叠加
三季报并未对单季利润下滑给出具体解释。但从公开信息里,可以找到三条理解线索。
第一条是基数。2025年公司归母净利润14.44亿元,同比增长37.1%;2025年营收166.89亿元,同比增长19.5%。上半年的超常发挥,本身建立在氟化工产品价格上行、含氟锂电材料量价齐升的高基数之上——上半年含氟锂电材料销量增长75%、均价上涨63%,直接带动氟化工板块毛利同比增长51.60%。三季度氟化工产品价格虽仍处高位,但继续上冲的斜率明显放缓。
第二条是电子特气的价格节奏。公司核心产品六氟化钨产能600吨/年,2026年6月公司在互动平台表示,六氟化钨近期生产原料价格上涨,带动产品价格上涨,公司参考市场波动及成本变化适时调价。但行业供需在7月至9月进入最紧张阶段后,四季度随着国内企业产能挖潜,紧张局面会略有缓解。价格弹性最强的窗口,恰好落在三季度前后,其后的边际变化自然转弱。
第三条是结构与费用。2025年电子化学品实现营收11.4亿元、同比增长24%,毛利率同比下降3个百分点至24%,公司以"以量补价"策略应对市场竞争,主要产品销量同比增长29%。销量换价格的打法,在收入端撑住了增速,却压住了利润端的弹性。
【图表:昊华科技2026年前三季度与Q3单季核心指标同比增速对照】
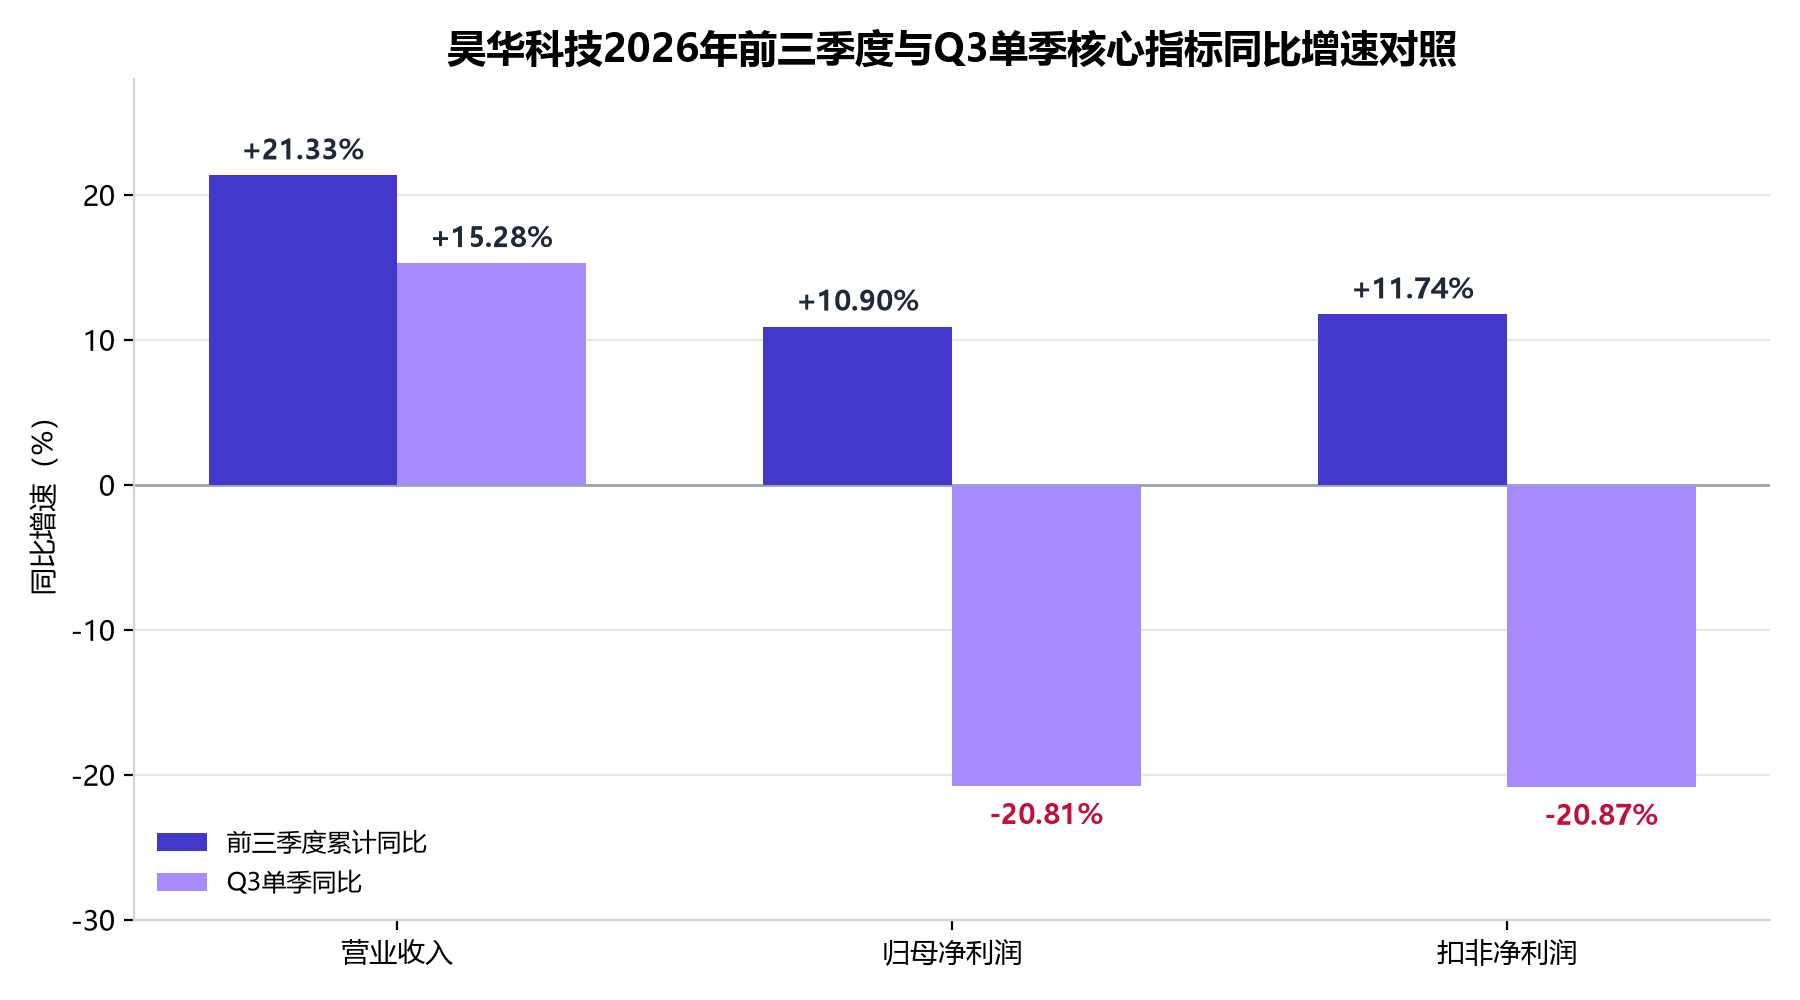
图表解读:前三季度营收增21.33%、归母增10.90%、扣非增11.74%,三项均为正;Q3单季营收增速降至15.28%,归母与扣非则分别转为下降20.81%、20.87%,累计与单季对照之下,三季度的"利润失速"一目了然。同期经营活动现金流净额19.45亿元、同比增长145.94%,是报表中最亮的一项。
最亮的一笔:经营现金流19.45亿元,同比增145.94%
在利润增速放缓的背景下,现金流是昊华科技三季报里最硬的一项。前三季度,公司经营活动产生的现金流量净额达19.45亿元,同比增长145.94%,远高于13.66亿元的归母净利润规模。
这一指标的跃升,至少说明两件事:一是公司在产业链中的议价能力并未因单季利润下滑而削弱,回款质量在改善;二是氟化工与电子特气两块业务的高景气并非纸面繁荣,真金白银已经流回账上。对于一家正在多个基地同步扩产的重资产化工企业而言,现金流的改善比单季利润的波动更具长期意义。
产品矩阵:五大含氟电子特气,核心产品市占率60%
昊华科技的电子特气业务,底色是"品种全、链条完整"。公司以含氟电子特气为核心,主要产品包括三氟化氮、六氟化硫、四氟化碳及氟碳类气体,并已量产三氟化氮、六氟化钨、六氟丁二烯等数十种产品,部分核心产品国内市场占有率达到60%。
按产能看:三氟化氮产能5000吨/年,市场份额全国前三;六氟化硫产能1500吨/年,是国内最大的电子级六氟化硫供应商;四氟化碳产能1000吨/年,市场份额全国前三;六氟丁二烯产能1000吨/年,位居全球第一;六氟化钨产能600吨/年,位列国内第二。
值得一提的是六氟化钨。受上游钨原料供给收紧与海外供给受限影响,该产品2026年市场价格快速上涨,公司600吨产能在2026年有望迎来放量,成为业绩新增长点。行业人士指出,现阶段国内高纯六氟化钨有效产能已接近负荷上限,短期难以完全填补全球缺口,2026年国内市场将维持供应紧缺、价格高位运行的状态。
技术进展:光刻混配气在研,四代氟碳与AI材料同步推进
在研发布局上,昊华科技正从"单品供应"向"体系化配套"延伸。公司正有序推进四代氟碳化学品、西南电子特气基地等项目建设,并加快光刻用电子混配气等高端产品研发。公司拥有国家重要的特种气体研发生产基地,是全国气体标准化技术委员会秘书处、河南省含氟电子气体工程技术研究中心、辽宁省特种气体专业技术创新中心的依托单位,系列含氟电子气体服务于国内外集成电路、显示面板头部企业。
产能层面,公司新建4600吨/年电子气体项目已全部建成投产;西南地区新建6000吨三氟化氮装置中,一期3000吨已于2025年10月投产,有效对冲了产品价格下行。此外,公司计划将六氟化硫产能扩至6000吨/年,以承接电网建设带来的需求增长。
高端制造化工材料板块同样是技术含量的另一极。公司已建成国内首条规模化民航胎生产线,航空涂料、密封制品等产品市场推广规模持续扩大,PTFE年产能达5.1万吨,高端电子级产品已切入AI算力高阶覆铜板材料体系。碳减排业务则依托二氧化碳捕集、变压吸附提氢成套装备技术,在手项目储备充足,上半年营收同比增长27.61%。
战略:中化系"3+1"板块,下半年差异化冲刺
昊华科技是中国中化控股有限责任公司旗下的上市公司,1999年在成都发起设立,2018年实施重大资产重组,转型为先进化工材料领域科研院所集群公司,形成氟化工、电子化学品、高端制造化工材料、碳减排四大核心业务板块,也就是公司口中的"3+1"格局。
2026年上半年的板块表现是"三升一稳":氟化工板块营收61.79亿元、同比增长32.89%,是业绩的核心引擎;电子化学品板块营收6.65亿元、同比增长15.70%,毛利同比增长25.70%;碳减排业务营收同比增长27.61%;高端制造化工材料板块保持稳定。
【图表:昊华科技2026年上半年主要板块营收与同比增速】
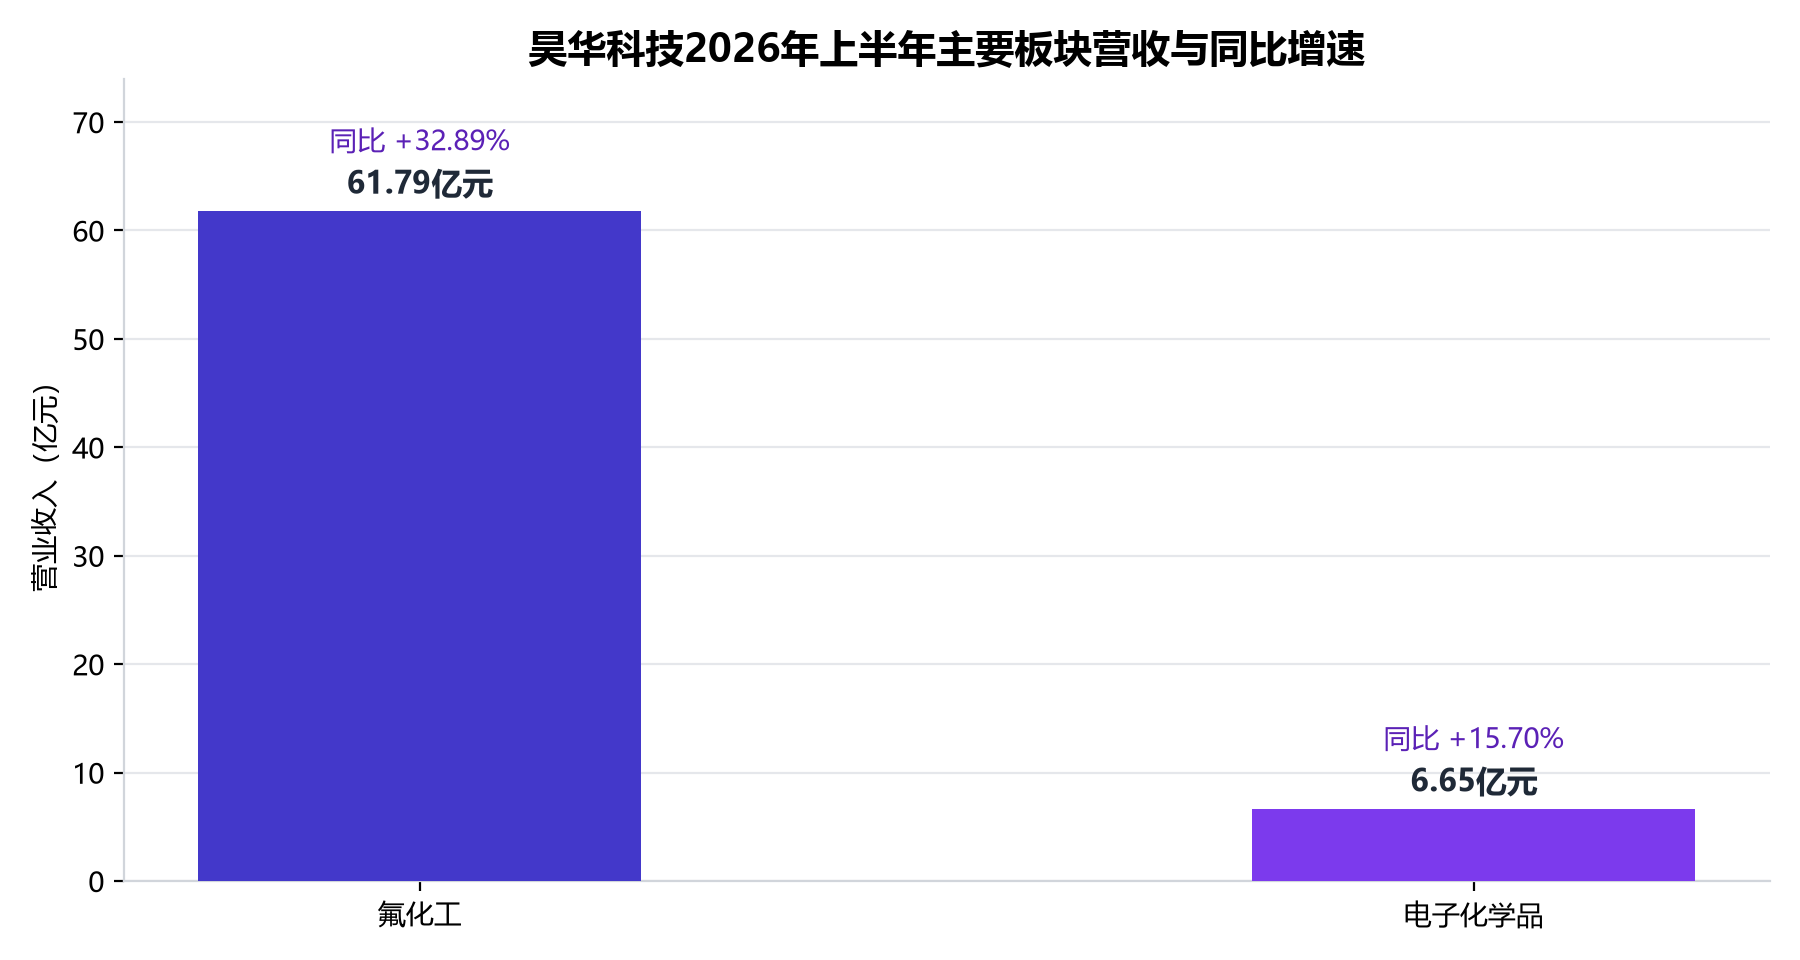
图表解读:氟化工板块以61.79亿元营收、32.89%增速承担了业绩的主要重量,电子化学品板块6.65亿元、增速15.70%,体量尚小但毛利增速更快,两块业务共同构成昊华科技的"双引擎"。
针对三季度出现的利润波动,公司在9月29日投资者互动平台表示,下半年将紧盯全年经营目标,针对四大业务板块制定差异化策略,全力冲刺年度经营任务,同时重视市值管理工作。在资本运作上,公司正筹划向控股股东定增,以落实国拨资金权益。
股东回报方面,公司上市以来持续执行积极稳健的分红政策,2023年、2024年现金分红比例均超过当年归母净利润的30%。
氟化工高景气未改,电子特气国产替代仍在窗口期
把昊华科技放回行业坐标,两条主线都还没有走完。
氟化工这条线,三代制冷剂配额政策支撑下产品价格稳中有升,萤石价格稳步上行、制冷剂高位稳定,行业景气度仍处高位。公司凭借完整产业链——覆盖氟碳化学品、氟聚合物、氟精细化学品及含氟锂电材料,产品体系包含制冷剂、灭火剂、氟树脂、氟橡胶、含氟中间体、电解液——抗风险能力明显强于单一产品型企业。
电子特气这条线,国产替代的逻辑仍在推进。公司所处赛道的第一梯队特征明显,三氟化氮、六氟化钨、六氟丁二烯等产品已进入主要集成电路企业供应体系。从全球格局看,中国钨矿储量约250万吨、占全球53%,2025年全球产钨约8.5万吨、中国贡献6.7万吨、占比近79%,出口管制收紧后,材料端的利润开始向新供应商转移。产业天平阶段性偏向中国高纯材料端,但供需重构尚未完成。
资本市场的态度也经历了从追捧到冷静的一轮。8月28日公司股价盘中触及涨停,成为当日半导体材料板块领涨龙头,近三个交易日累计涨幅达21.66%;而截至11月5日,公司市值442.08亿元、股价34.27元/股,较8月末的53.01元已有明显回撤。近3个月仍有4家机构给予买入评级、2家给予增持评级。
结语:增速换挡不等于逻辑转向
把三季报摊开看,昊华科技的故事没有被证伪,只是换了节奏:前三季度营收149.25亿元、增21.33%,归母13.66亿元、增10.90%,仍是双赛道头部的水准;Q3单季归母下滑20.81%,暴露的是高基数下的价格弹性衰减与"以量补价"的结构代价。真正值得盯住的是三个变量——19.45亿元的经营活动现金流能否延续、六氟化钨600吨产能的放量节奏、西南6000吨三氟化氮二期与光刻混配气的落地时点。对这家一体化氟化工龙头而言,2026年最后一个季度的看点,不是能不能守住增速,而是利润表何时重新跟上收入表。