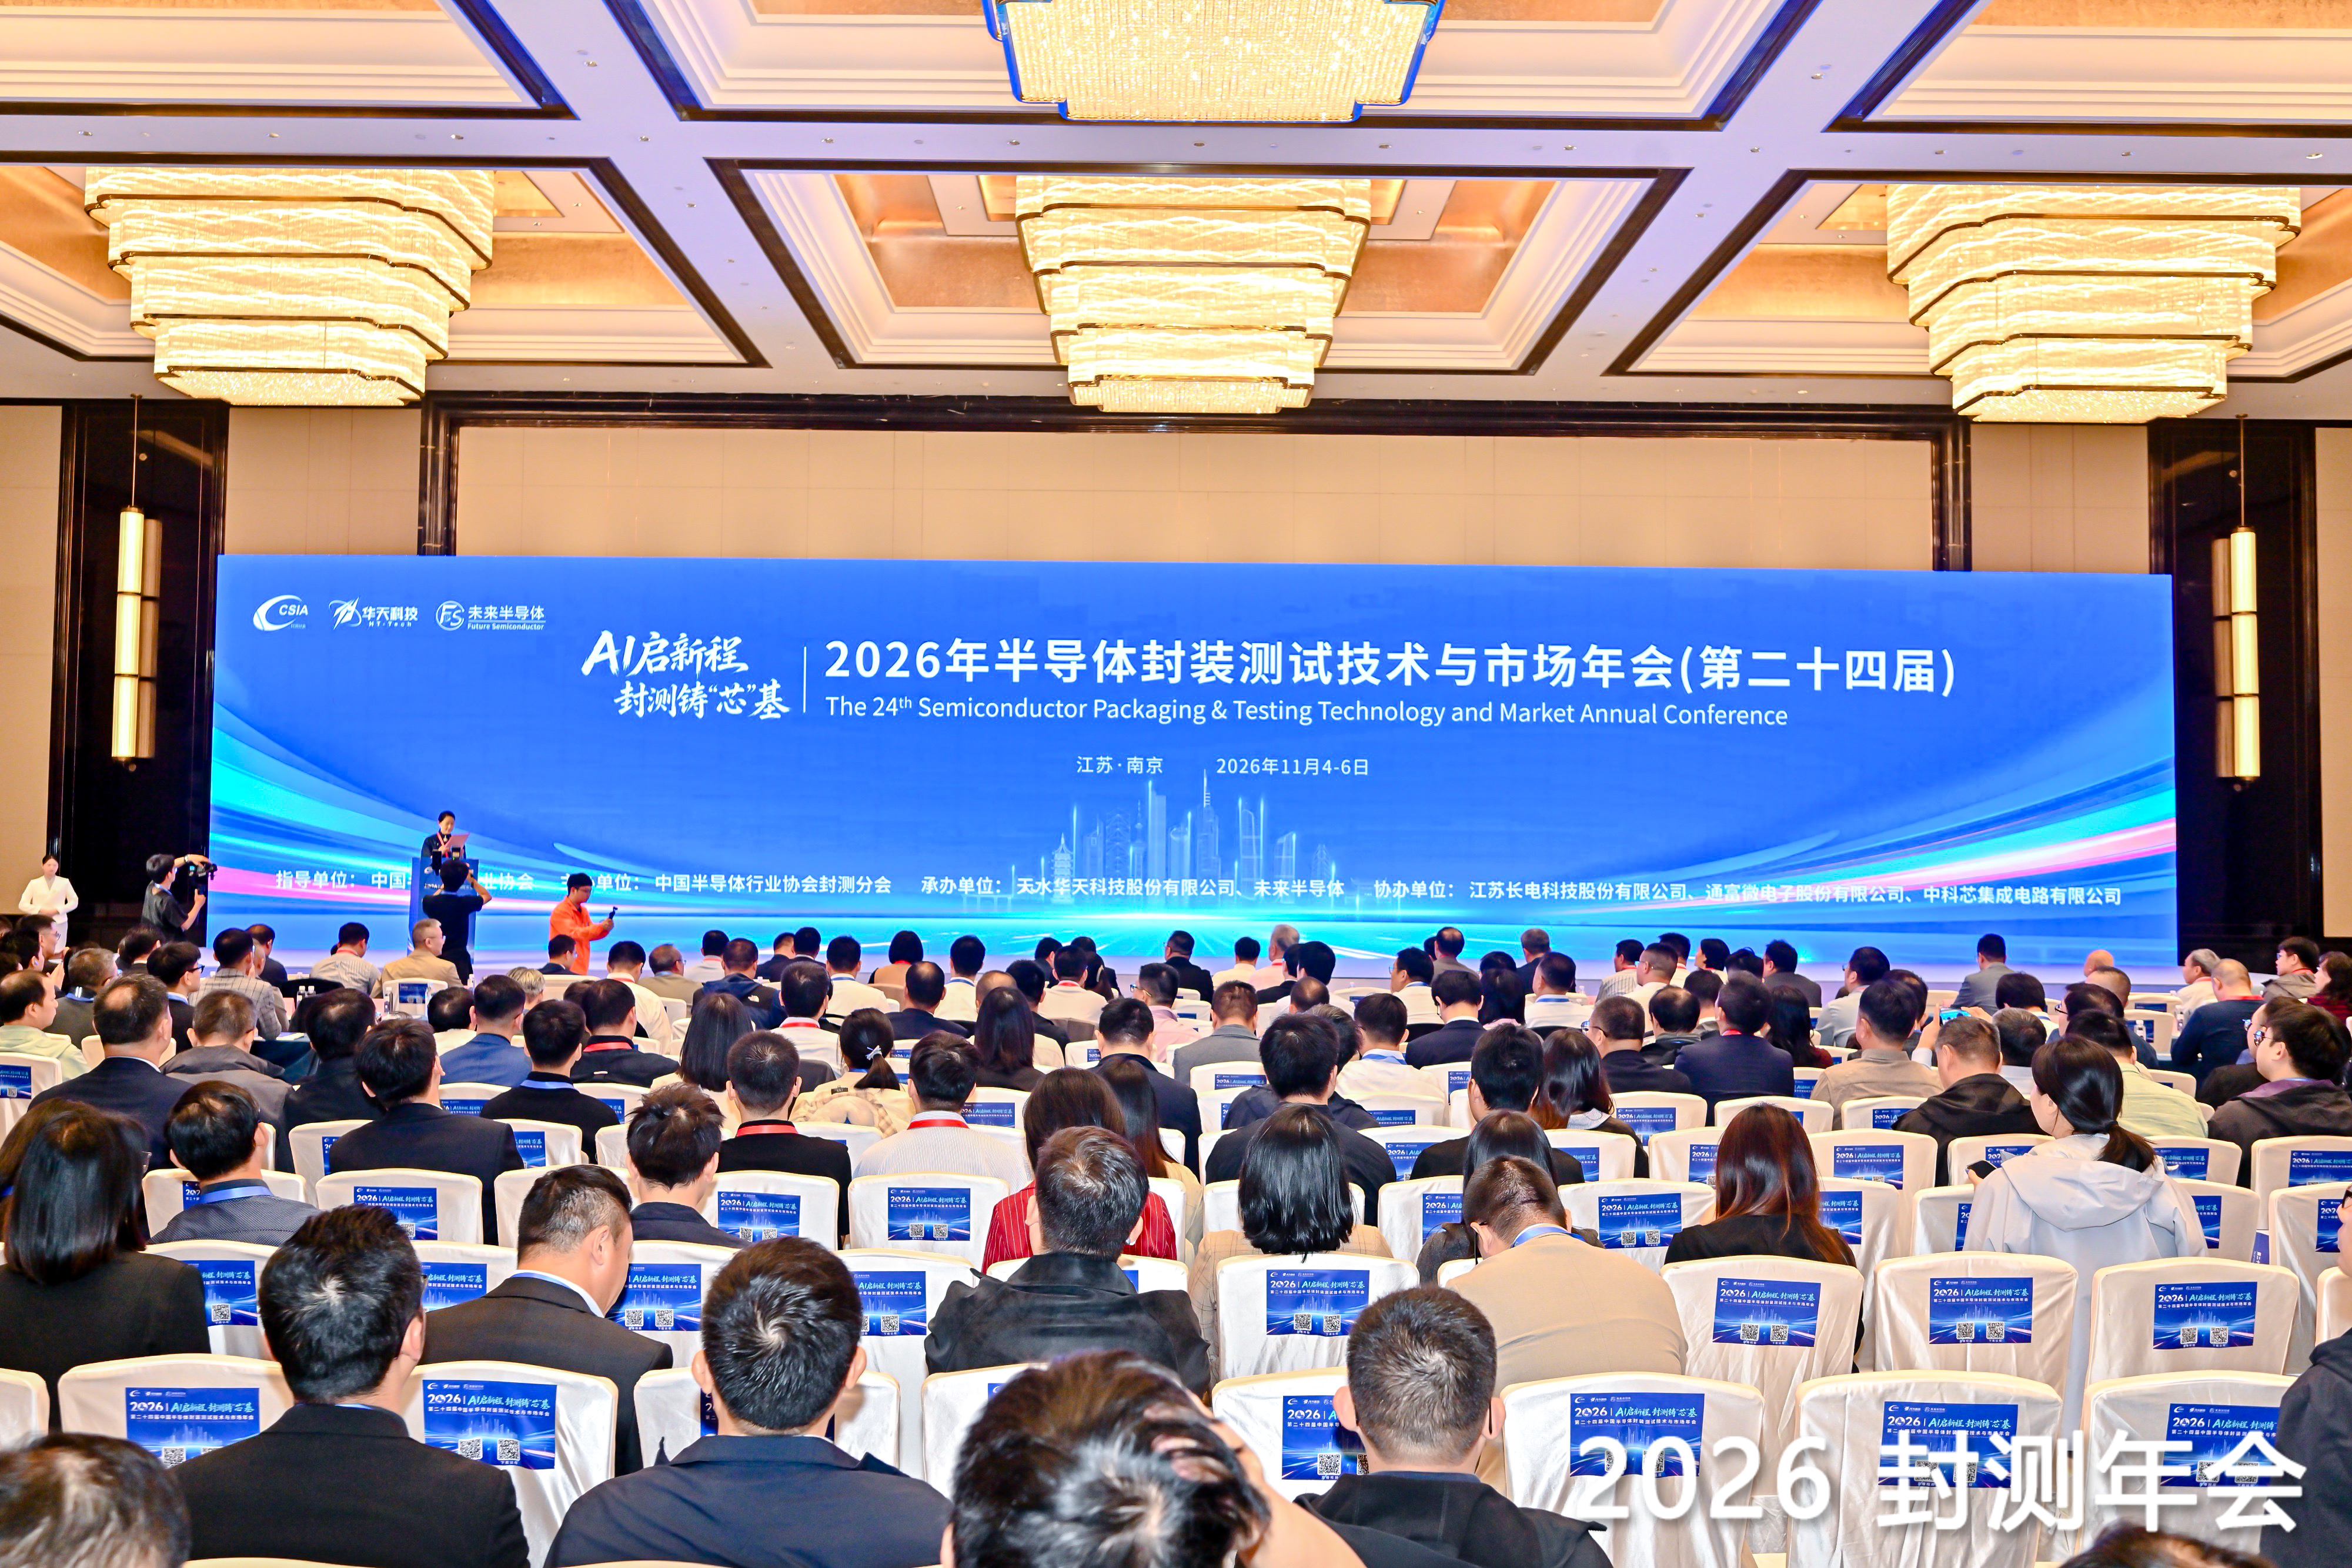
11月4日至6日,2026年半导体封装测试技术与市场年会(第二十四届)在南京举行,吸引AI/HPC、先进封装、材料、设备、工艺及软件全产业链逾2000人与会。
一场汇聚全产业链的封测年会,最值得关注的究竟是什么?显然不是某条技术路线的单点突破,而是逐渐成型的产业共识,即AI算力正把先进封装从后道工序推向前端系统定义,竞争焦点正从单点工艺叠加转向全链路工程化能力,封测价值重估与区域链主带动的生态协同,已成为产业突围的现实路径。
5日上午的开幕式上,与会各方一致认为,在AI算力驱动下,国内封测产业迎来重要机遇,但设备、材料、高端工艺等“卡脖子”挑战仍在,能否以产业链协同攻坚完成从“能做”到“可量产、可签核”的跨越,才是下一程的关键。
AI重塑封测逻辑,从后道工序走向系统定义
AI/HPC正在改变先进封装的“产业位置”。过去封装只是芯片制造完成后的“装起来”的后道环节,技术含量和产业价值相对有限;如今GPU裸片趋近单芯片面积极限,算力提升愈发依赖多芯粒异构集成与HBM,封装直接决定算力与存储如何连接、供电散热如何平衡、成本与量产如何实现。
会上,壁仞科技、芯动科技等AI芯片设计企业指向同一结论:先进封装已是AI系统性能的关键决定因素,封装设计必须左移,把“封装可行性”前移至架构与芯片规划阶段,越早共享边界条件,越少在后段用昂贵迭代修正设计。这意味着封装不再是芯片设计的被动承接方,而正成为系统定义阶段的主动参与者。
技术上,AI芯片正将封装从“制造选项”变成“系统变量”。芯动科技从经济学、物理学和产业生态三个维度分析认为,摩尔定律放缓、供应端迭代周期拉长,而大模型驱动算力与存储需求加速增长,供需错配加剧;内存墙、功耗墙与散热瓶颈叠加,单芯片路线难以为继。2.5D封装以芯粒组合规避大尺寸芯片良率难题,3D堆叠拉高带宽、降低能耗,却受制于定制化成本与产能压力,封装厂商须转型整合服务商,实现“电、热、力”协同设计,借助AI推动定制化流程标准化。台积电方面也提出,AI算力增速远超摩尔定律迭代速度,行业发展重心从单芯片转向异构集成,须构建算力、运力、存力一体化架构,并以系统—技术共同优化(STCO)统筹翘曲控制、异构内存集成、供电散热、光电协同等系统性难题,而非单纯依赖工艺叠加。
这一趋势在产业数据中得到印证。中国半导体行业协会副理事长、天水华天科技股份有限公司副总裁肖智轶给出重磅数据:2025年全球半导体市场销售额达7956亿美元,其中封装市场规模扩容至1107.9亿美元,先进封装市场规模突破470亿美元,高端封装赛道增长动能持续凸显。全球封测产业格局高度集中,国内封测产业竞争力持续攀升,五大龙头企业稳居全球前十席位,合计全球市占率达32%。国内集成电路产业整体规模稳步扩容,2025年产业总销售额达17331亿元,其中封测行业营收突破3844亿元,国内封测产能规模稳居全球首位,已形成规模领先的产业基底。
数据背后是结构性变化:先进封装增速显著快于整体封装市场,成为拉动封测业价值提升的核心引擎。我国先进封装正处在由规模跟随向技术引领跨越的窗口期,但高端技术代差、地缘供应链风险、设备材料及人才不足仍待破解,需沿技术创新、产业链协同国产化、智能制造三条主线发力。
由此来看,AI算力正把先进封装从后道制造推向前端系统定义,设计左移、STCO、“电、热、力”协同将成为AI芯片开发的共同方法论;国内封测的核心任务,是从规模优势转向技术引领与系统服务能力。
短期看2.5D/NPO,长期看CPO与玻璃基
本届大会主旨分享环节覆盖2.5D/3D、玻璃基板与TGV、CPO、EDA、数字光刻、除泡工艺等环节,但趋势不在路线数量的多寡,而在竞争已进入全链路工程化竞速:能否落地,取决于材料、设备、工艺、良率与成本的协同。
长电科技提出多维异质异构集成框架,融合混合键合、大尺寸玻璃基板中介层、扇出型面板级封装FOPLP、CPO四大方向。其判断是,先进封装正朝大带宽、大尺寸、低延时演进,封装内D2D互联持续微缩,光互联逐步替代电互联,NPO、CPO成为AI算力重要方案;底层支撑则是材料创新与翘曲、热管理控制。中微高科对比 2D、2.5D、3D、晶圆级SoW等路线后指出,选型须匹配场景,尺寸扩张与互连微缩带来翘曲、良率、热管理与供电挑战,需全产业链协同。
光电共封关注度最高。华懋科技判断,2024—2030 年全球CPO市场复合增速约137%,2030年规模可达390亿美元;国内市场2026年有望达100亿—183亿元,2029年增至516亿元;CPO在AI数据中心渗透率将从2026年0.5%升至2030年35%,2027年为放量拐点。报告认为,NPO是当前主力:光引擎靠近芯片、支持可更换,2026年进入规模商用;CPO带宽密度上限最高,但不可更换、良率管控难,预计2029年后放量。先进封装是两者落地的核心支撑,精度、洁净度、散热与应力控制是其产业化瓶颈。
玻璃基板与TGV代表面板级制造的长期潜力。云天半导体指出,传统有机基板在大尺寸AI封装下面临翘曲等瓶颈,玻璃基板凭借低热膨胀系数与机械稳定性成为重要备选,但TGV仍有通孔金属化填充、热应力裂纹、界面脱粘、成本高等难题,国内已小批量出货,整体仍有差距。尊恒半导体梳理了电镀填孔“十大要素”,指出底铜厚度不足、PVD 种子层不连续、药水浓度波动等会导致漏镀、空洞,须以PVD、前处理与脉冲—直流分段电镀协同优化。
系统环节压力同样突出。硅芯科技提出STCO范式,打造覆盖设计、仿真、多Chiplet集成验证与多裸片测试容错的一体化EDA工具链;通富微电指出,后摩尔时代算力芯片面临供电墙、内存墙、IO墙、能效墙,XPU功耗走高而传统供电链路损耗显著,垂直供电VPD、背面供电BSPDN等路径各有优势,供电已是“芯片、封装、PCB”的跨层课题;USHIO的数字光刻DLT无掩膜曝光,以动态对焦补偿基板翘曲、无缝拼接,平衡超大尺寸封装产能与成本。常耀半导体梳理除泡工艺从模具真空除泡到压力震荡复合除泡的演进,兴业合金从引线框架与铜合金说明材料支撑,“配套能力”正成为先进封装竞争力的重要组成。
此外,先进封装竞争已转入全链路工程化能力比拼。短期2.5D/NPO是AI算力落地主力,CPO代表长期高性能方向;玻璃基板与TGV具备面板级制造潜力,但材料、设备、工艺、可靠性与良率成本仍是“胜负手”。
封测价值重估与突围,区域链主协同补短板
本届大会还折射出封测产业格局的深层变化,即随着AI芯片对带宽、容量、功耗要求同步提升,封装不再只是成本环节,而正成为提升带宽与容量的价值环节。会场内外,这一判断得到展商与报告的双重印证。
本届年会同期设置的展示区域汇聚了长华天科技、云天半导体、尊恒半导体、硅芯科技、常耀半导体、兴业合金等产业链企业,展品覆盖2.5D/3D集成、玻璃基板与TGV、CPO光电共封、先进封装设备、除泡工艺、引线框架材料等关键环节。参展厂商的布局方向与主论坛判断高度一致:封装环节的技术含量和产业价值正在被重新定价,材料、设备、工艺、EDA等配套能力正从“幕后”走向“台前”,成为先进封装竞争力的重要组成部分。
华天科技在报告中对价值重估给出较系统判断:AI驱动算力与存储需求同步爆发,负载由中心云向边缘、终端迁移,推理取代训练成为主要负载;2027年AI服务器推理负载占比将达73%,HBM与DDR5占据过半DRAM供给,AI服务器单机存储容量数倍于普通服务器。全球2.5D/3D先进封装保持37%复合增速,但CoWoS等核心产能依旧紧张;封装由单纯成本环节转变为提升带宽、容量的价值环节。
更值得关注的还有区域链主与国产化生态的协同。南京及江北新区具备全链条集成电路配套、人才政策与营商环境,华天科技已累计投入超300亿元,打造华天南京、华天江苏、华天先进、盘古半导体四大先进封测基地,覆盖板级扇出(含玻璃混合基板)、基板封装、晶圆级工艺、2.5D/3D Chiplet 等技术。
应该说,区域链主生态协同与国产化补短板是抓住窗口期的关键,但技术代差、设备材料与人才短板、供应链风险仍不容低估,需以技术创新、产业链协同国产化、智能制造三条主线持续推进。
写在最后
本届封测年会不在于展示多少条技术路线,而在于把产业判断集中到同一“坐标系”:AI算力是需求牵引,先进封装是核心赛道,系统协同与工程化能力是竞争焦点,区域链主与全产业链协同是突围路径。国内封测仍需在材料、设备、高端工艺、良率成本与人才体系上补短板,推动先进封装从“能做”走向“可量产、可签核”。唯有如此,规模优势才能真正转化为技术引领的强大能力。