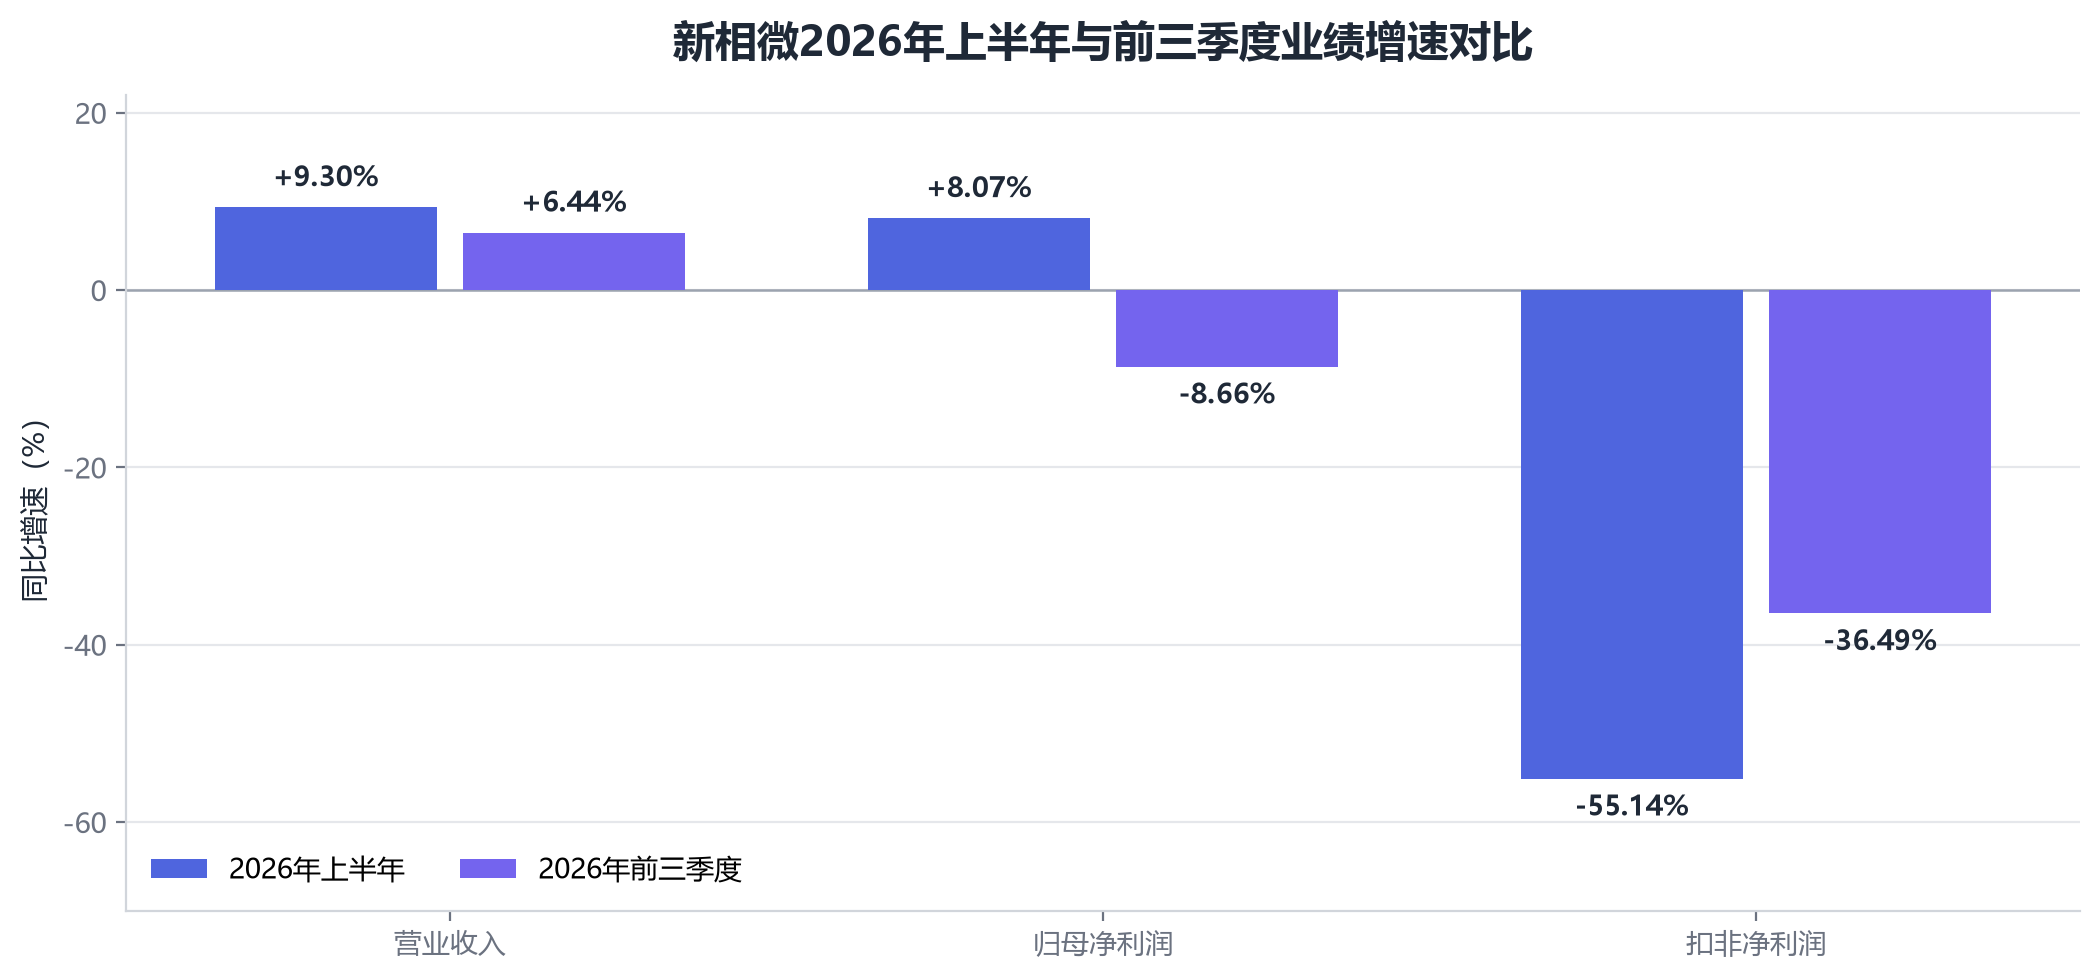
2026年前三季度,新相微实现营业收入4.65亿元、同比增长6.44%;归母净利润747万元、同比下降8.66%;扣非净利润347万元、同比下降36.49%;基本每股收益0.016元。
把时间轴拉长对比,趋势更清楚。上半年营收3.12亿元、同比增长9.30%,归母净利润588.71万元、同比增长8.07%,扣非净利润194.71万元、同比大降55.14%,毛利率15.91%;到前三季度,营收增速回落到6.44%,归母由正转负至−8.66%,扣非降幅收窄至−36.49%。
【图表:2026年上半年与前三季度营收、归母、扣非增速对比】
这组数字包含三层信息。
第一层,收入还在增长,但增速在放缓。上半年9.30%到前三季度6.44%,意味着第三季度的收入贡献低于上半年平均水平;公司把增长归因于产品品类扩充与结构完善带来的份额提升,而非价格或单一客户放量。
第二层,利润的波动大于收入。前三季度归母净利润747万元,低于上半年单独实现的588.71万元。一个可以直接确认的事实是:第三季度的归母贡献明显弱于前两个季度,而扣非降幅却从上半年的−55.14%收窄至前三季度的−36.49%,说明第三季度扣非端出现了修复。市场上另一份快解把“扣非净利增35.05%”作为标题,与智通财经的累计−36.49%看似矛盾,实质是口径差异:前者描述的是第三季度单季扣非转正,后者是前三季度累计仍负。本文采用可核证的累计口径−36.49%,并注明单季口径存在+35.05%的表述。
第三层,毛利率是真正的软肋。上半年综合毛利率仅15.91%,在显示驱动同业中处于低位;前三季度毛利率未单独披露。
产品与客户:整合型是基本盘,AMOLED是缺口
上半年按产品形态划分,整合型显示芯片营收1.94亿元、占总营收62.27%,主要应用于移动智能终端与工控,涵盖TFT-LCD显示驱动、AMOLED驱动、触控与MicroLED芯片;分离型显示芯片营收9604.22万元、占30.78%,主要用于平板、车载、IT设备与高端商显,涵盖显示驱动、电源管理与时序控制;液晶显示玻璃等配套业务占6.95%。
客户结构上,公司核心客户覆盖京东方、深天马等国内头部面板厂商,同时拓展海外市场;具体客户集中度未披露。
AMOLED的位置需要说清楚。公司应用于智能穿戴和手机的AMOLED显示驱动芯片已实现出货,其“8V AMOLED驱动创新实现方法”在6V制程上实现8V驱动芯片制造,降低了开发与制造成本,属国内领先。但“已出货”与“规模量产、进入品牌旗舰”是两件事:公司没有披露AMOLED产品的收入占比、客户名单与单颗出货量,量产门槛仍卡在品牌手机的验证周期与价格谈判上。
这也解释了一个看似矛盾的动作:一边说AMOLED已出货、技术领先,一边把合肥AMOLED产业化项目终止。技术做出来了,产业化却按下暂停键。
终止合肥项目:止损是真的,没钱也是真的
时间线可以完整还原。2026年4月23日,公司第二届董事会第十五次会议审议通过《关于公司延期部分募投项目、终止部分募投项目并将节余募集资金永久补充流动资金的议案》;4月25日披露公告(编号2026-016);5月28日股东会审议通过;7月1日完成合肥AMOLED项目对应的募集资金专户注销。
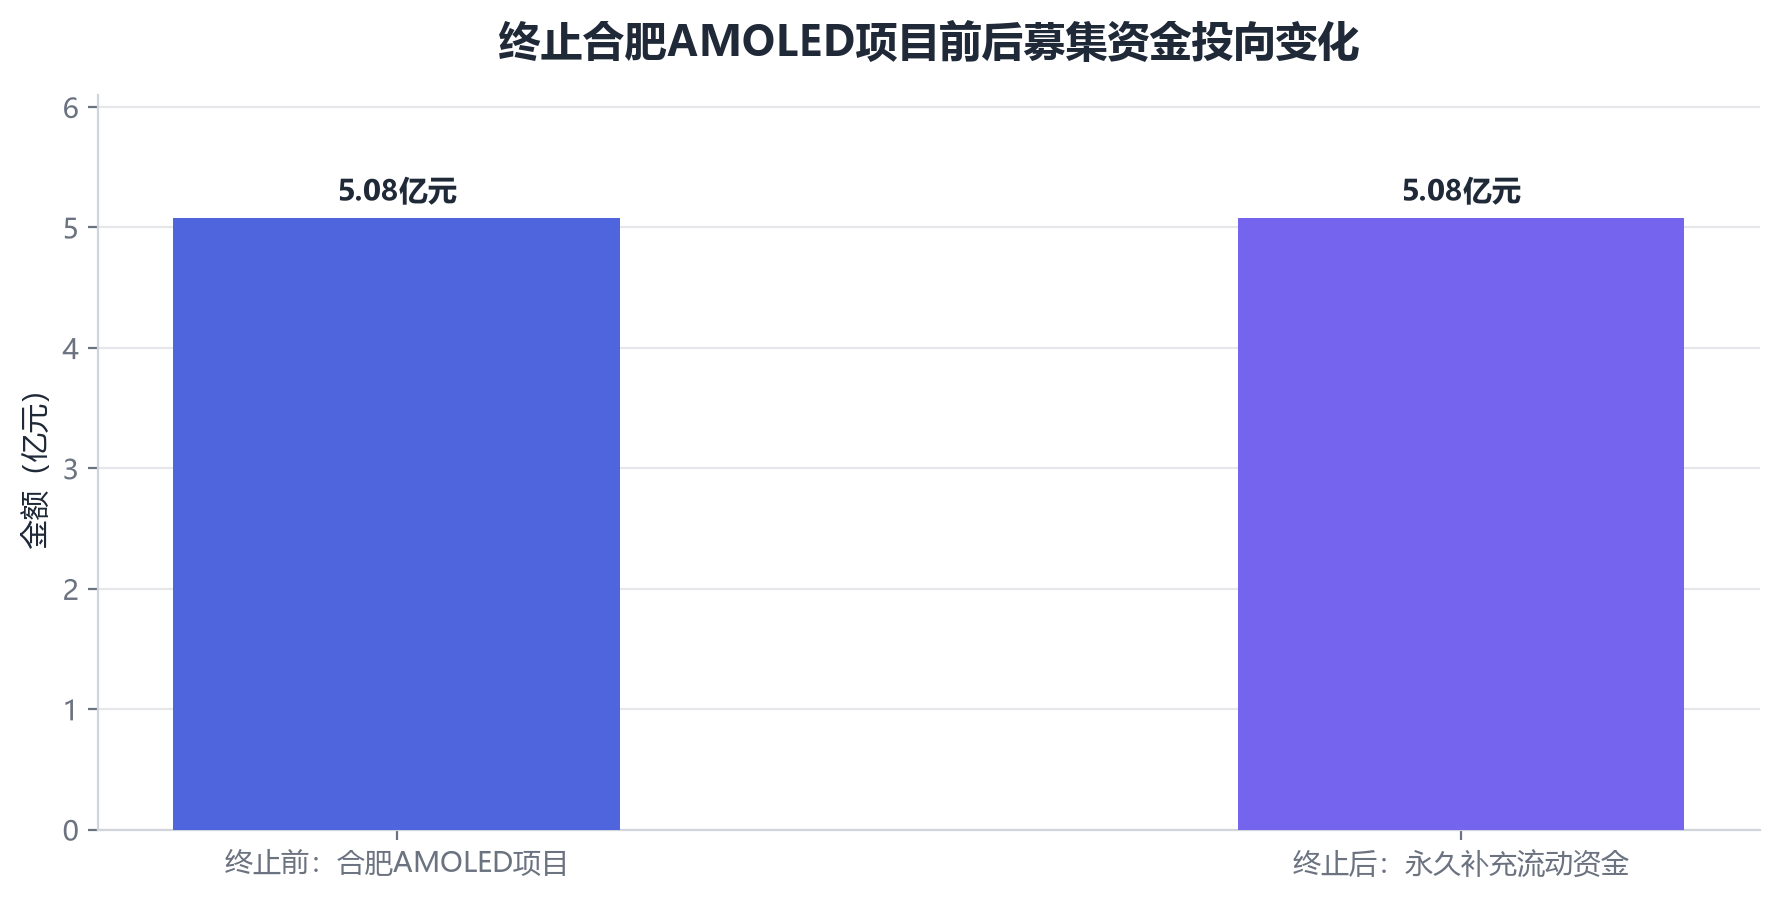
金额上,公司终止“合肥AMOLED显示驱动芯片研发及产业化项目”,节余5.08亿元永久补充流动资金。该金额占募集资金净额的比例未在知识库检索结果中披露,本文不做推算。
【图表:终止合肥AMOLED项目前后的募集资金投向变化(5.08亿元转补流)】
这不是公司第一次做类似动作。2025年10月24日,公司已终止“合肥显示驱动芯片测试生产线建设项目”,将节余募集资金永久补充流动资金,并注销专户(公告2025-070、2025-089);同时,“上海先进显示芯片研发中心建设项目”的原定达到预定可使用状态日期从2026年6月延期至2027年6月。
把三件事放在一起看——测试线终止、AMOLED产业化终止、研发中心延期——指向同一个结论:公司的资本开支纪律已经压倒产能野心。所谓“止损”与“没钱”并不互斥:项目回报测算不达标是止损的理由,募集资金推进缓慢、现金流优先是没钱继续投的现实。5.08亿元补流对报表的直接好处是降低财务费用、增厚流动性;代价是把一条可能的中长期增长曲线从资产负债表上撤了下来。
战略取舍:缩表,但没有缩研发
终止项目不等于停止研发。上半年研发投入占营收12.12%;第三季度研发费用1561.36万元、研发费用率10.23%,仍保持在两位数强度。公司继续推进“AI+显示”战略,打磨AMOLED驱动、车载时序控制、AR微显示等新品,并探索MicroLED光互连技术。
这是一种“缩表不缩研发”的组合:不再用募集资金建产业化项目,但保留设计端的投入,用Fab-lite与代工产能承接。好处是资产更轻、折旧压力更小;坏处是产能、良率与成本控制权都在代工厂手里。
【图表:新相微2026年毛利率与研发费用率】
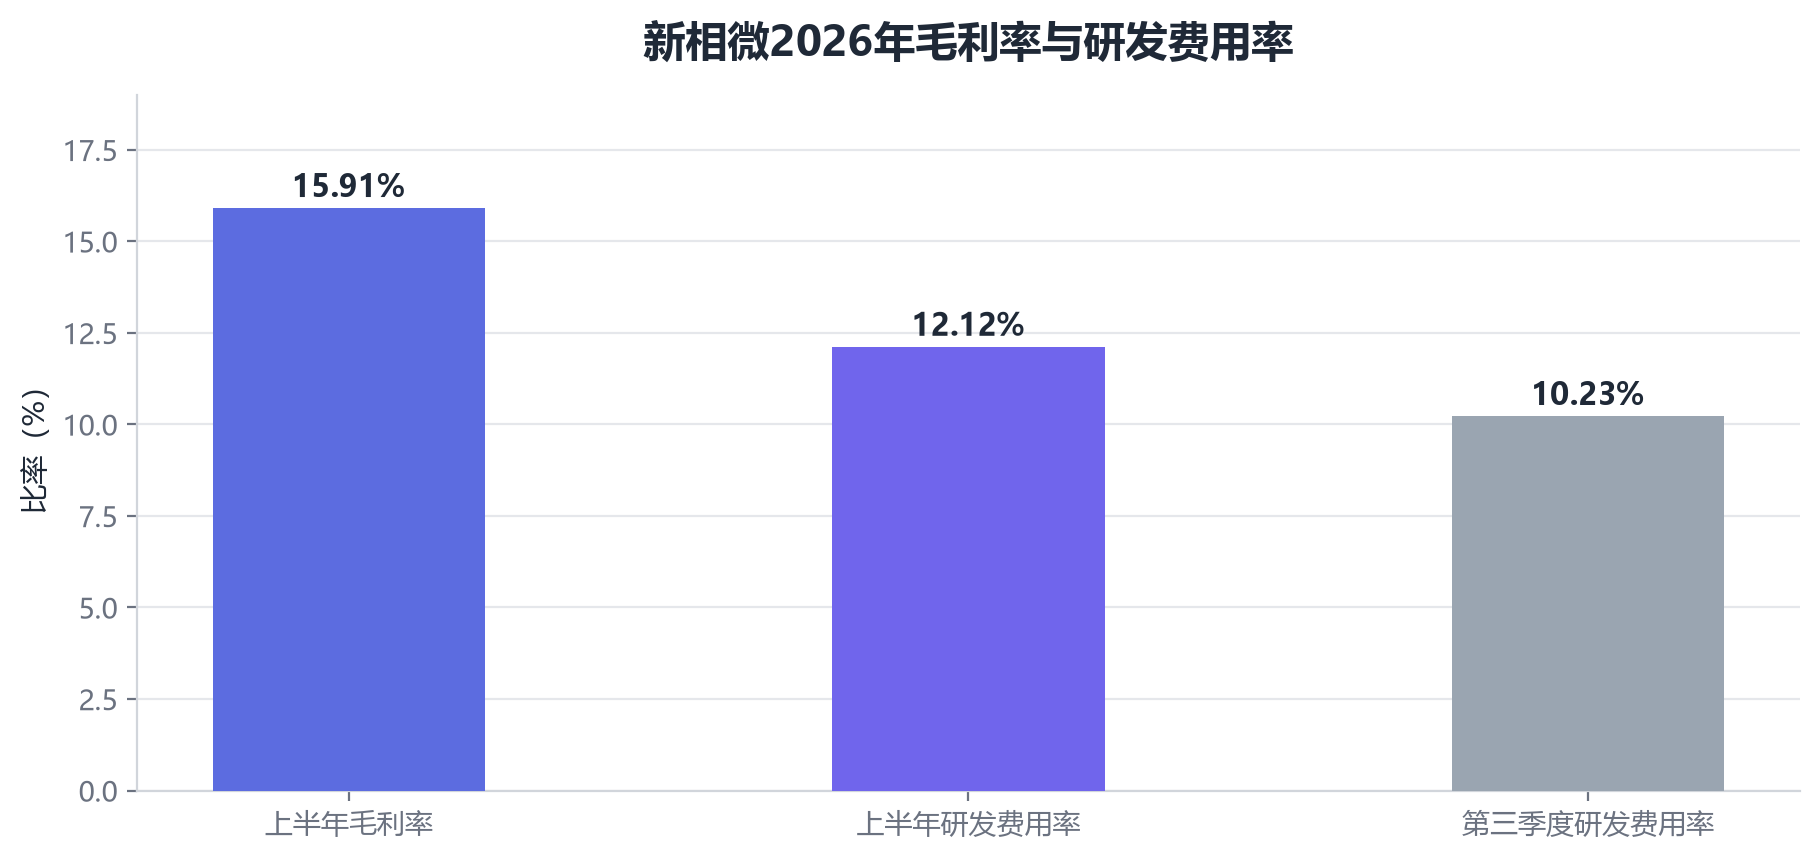
经营质量方面,上半年经营活动现金流净额6461.84万元、同比增长94.93%,主要来自销售商品回款增加与产能保证金收回。其中“产能保证金收回”具有一次性属性,不能简单外推为全年现金流的改善幅度。
行业位置:夹在两条下行曲线之间
第一条曲线是成本。AI算力挤占成熟制程产能,2026年全球8英寸代工总产能预计萎缩2.4%,代工价格同比上涨15%至25%。对一家毛利率只有15.91%的Fab-lite设计公司,代工涨价无法像高毛利同业那样内部消化,只能靠产品结构升级或涨价传导,两者都需要时间。
第二条曲线是需求与替代。2026年第二季度全球手机出货同比下降11%,公司层面预计全年下降14%;显示驱动端,2025年全球DDIC出货同比下降1%,2026年预计恢复至1%至2%的正增长,其中AMOLED手机DDIC增长4%、LCD手机DDIC下滑7%。
国产替代在推进,但替代的红利集中在别人手里。2025年全球AMOLED DDIC国产化率约12.3%,Omdia预计2026年国内品牌手机国产化率在15%至20%之间;品牌手机市场仍由LSI(42.5%)、联咏(13.4%)、LX Semicon(11.2%)、瑞鼎(8.4%)主导。结构性机会则在RAMless——中国柔性OLED手机RAMless DDIC需求量同比增长64.4%至1.5亿颗,OLED TDDI已于2025年在三星、小米等终端量产。
新相微的尴尬在于:它既没有豪威那样的规模与汽车CIS基本盘,也没有天德钰那样已规模量产的AMOLED穿戴产品;它的TDDI要打价格战,它的AMOLED要打认证战,两头都不占优。
结论:收缩能救报表,救不了估值
第一,三季报的“改善”是现金流改善,不是盈利改善。 前三季度归母747万元、扣非347万元,扣非降幅36.49%;上半年经营现金流大增94.93%中包含产能保证金收回的一次性因素。把现金流当成盈利拐点,会误判。
第二,5.08亿元补流是理性的资本决策,也是竞争力的自认。 连续终止测试线与AMOLED产业化项目、研发中心延期一年,说明公司判断短期内无法靠自身规模摊销合肥产线的投入。补流能降低财务费用、改善流动性,但把“第二曲线”从建设期推回了研发期。
第三,AMOLED不是没有机会,而是没有把握。 8V AMOLED在6V制程上实现,是成本侧的差异化;但收入占比、客户与量产规模均未披露,无法支撑“第二曲线”的判断。真正决定估值的是它能否在2027年前进入品牌手机的量产名单,而不是公告里的技术描述。
第四,风险集中在四处。 其一,毛利率15.91%在代工价上涨15%至25%的环境下缺乏缓冲;其二,客户集中于京东方、深天马等面板厂,议价能力弱;其三,补流后若研发投入同步收缩,公司将同时失去产能与技术的进攻性;其四,扣非连续下滑期间若再出现投资损失或减值,归母可能再次转负。
结论是:新相微已经明确选择了“收缩路线”——保住现金流、保住研发、放弃重资产产业化。这条路能让报表更安全,却很难让公司在八家对比中重新获得成长溢价。它现在需要的不是又一个项目,而是一个能进品牌手机的AMOLED量产订单。