核心观点:
1、量利齐升但分化加剧,行业从"普涨"进入"龙头集中"阶段;
2、锂价是最大业绩变量,上游弹性全面释放但四季度面临回落压力;
3、龙头凭规模、成本与技术壁垒穿越周期,产业投资高位与研发加码支撑长期竞争力。
138家A股锂电产业链公司2026年前三季度合计营收26001.13亿元,同比增长32.73%;归母净利润2092.60亿元,同比增长54.51%。上游锂矿锂盐受锂价上涨业绩集体爆发,赣锋锂业、天齐锂业净利增近200倍、30倍;电池环节强者恒强,28家公司亏损,盈利向头部集中。
整体业绩:量利齐升,利润增速快于营收
138家样本公司2026年前三季度合计实现营业收入26001.13亿元,较上年同期的19588.87亿元增长32.73%;合计实现归母净利润2092.60亿元,较上年同期的1354.39亿元增长54.51%;合计扣非归母净利润1955.57亿元,上年同期为1185.42亿元,同比增长64.97%。利润增速显著快于收入增速,行业整体呈现"量利齐升"格局。
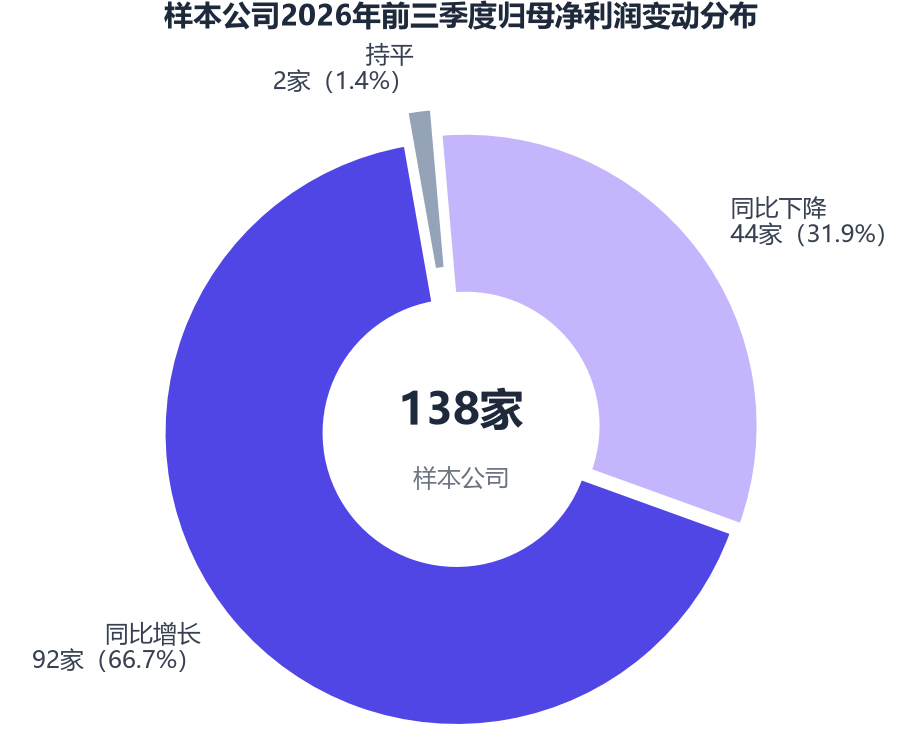
从盈亏面看,138家公司中:营业收入同比增长121家、占比87.7%,下降17家;归母净利润同比增长92家、占比66.7%,下降44家、占比31.9%,持平2家、占比1.4%;实现盈利108家、占比78.3%,亏损28家、占比20.3%。盈利公司合计净利润2123.58亿元,亏损公司合计净亏损30.98亿元。共有20家公司实现扭亏为盈,包括盛新锂能、德方纳米、石大胜华、龙蟠科技、富祥股份、安达科技等;7家公司由盈转亏,包括珠海冠宇、川发龙蟒、寒锐钴业、金石资源等。
盈利质量同步改善:2026年前三季度样本公司销售毛利率算术平均为19.37%,较上年同期的16.43%提升2.94个百分点。研发费用合计993.70亿元,同比增长6.08%。
需求端背景印证了行业景气:1—9月我国动力和储能电池累计销量1681.7GWh,同比增长57.6%,其中动力电池累计销量同比增长38.2%,储能电池增长111.8%;2026年上半年全球电池总产量1470.83GWh,同比增长48.79%,其中全球储能电池出货507.8GWh,同比增长97.5%。行业人士指出,前三季度我国动力和储能电池产销规模已超越去年全年,产业体量继续做大,但行业已告别普涨时代,红利进一步向具备规模、客户、成本与产品结构优势的头部企业集中。
单季度走势:营收逐季走高,盈利环比波动
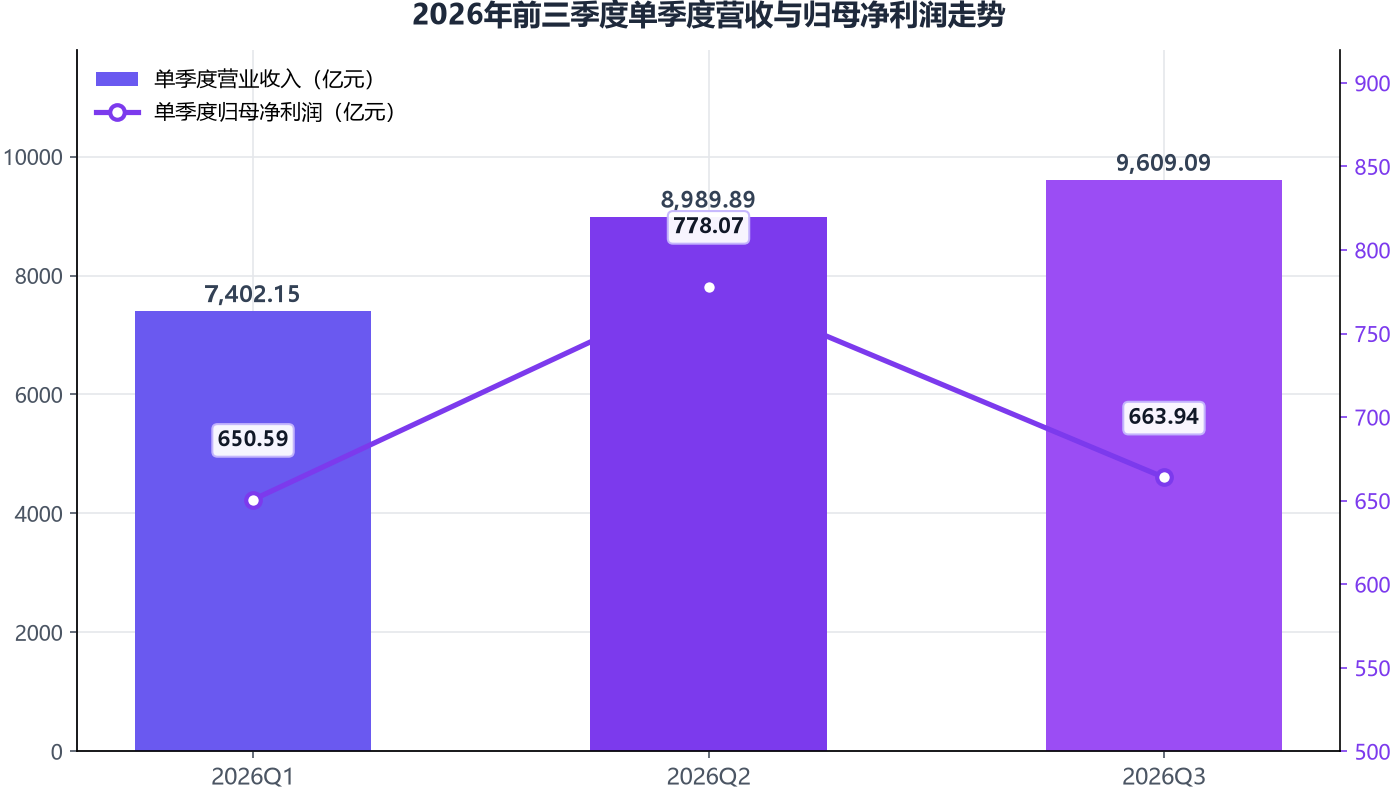
按单季度汇总,样本公司2026年第一、二、三季度单季营业收入分别为7402.15亿元、8989.89亿元、9609.09亿元,逐季环比走高;第三季度单季营收较2025年第三季度的7022.58亿元同比增长36.81%。
单季归母净利润分别为650.59亿元、778.07亿元、663.94亿元,第三季度环比二季度回落14.7%,但较2025年第三季度的525.12亿元仍同比增长26.44%。单季盈利环比回落主要受两方面影响:一是碳酸锂价格自5月中旬见顶后逐月回落,压制上游与材料环节盈利弹性;二是部分公司单季转亏形成拖累,如国轩高科2026年第三季度单季亏损5.37亿元(上年同期单季盈利21.67亿元)、川发龙蟒单季亏损4.02亿元。
盈利能力方面,样本公司单季销售毛利率算术平均值由2026年第一季度的20.21%逐季回落至第二季度的19.38%、第三季度的18.19%,但仍高于2025年同期的15.79%,与碳酸锂价格"先扬后抑"的走势基本同步。
头部企业:利润加速向龙头集中
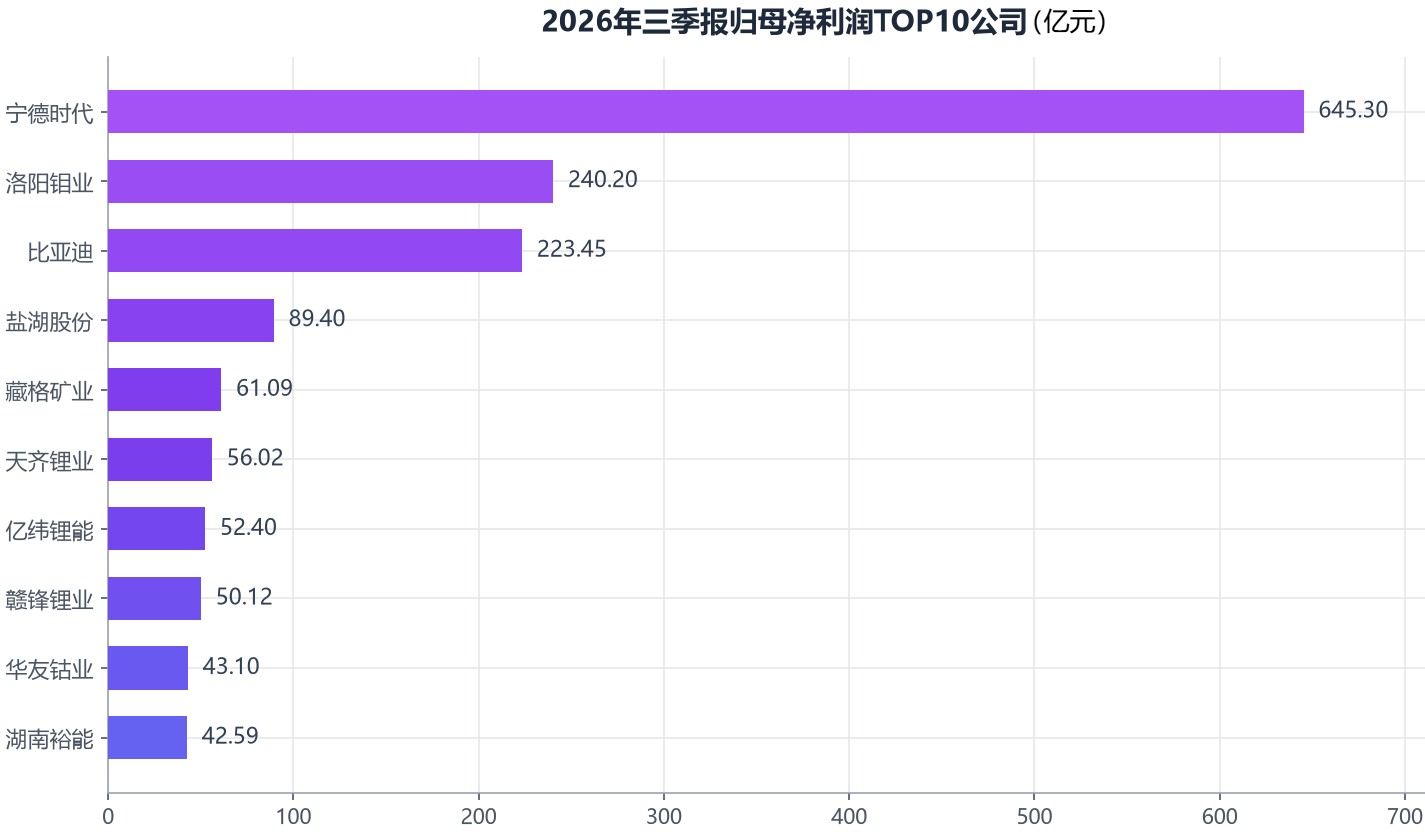
头部集中度显著:2026年前三季度,样本公司营业收入前10名合计占全部样本营收的64.2%;归母净利润前10名合计占全部样本净利润的71.9%,盈利向龙头集中的特征十分突出。
营业收入前五名依次为:比亚迪5663.04亿元(同比基本持平,微增0.01%)、宁德时代4421.37亿元(同比增长56.19%)、洛阳钼业2072.90亿元(同比增长42.5%)、华友钴业807.76亿元(同比增长37.05%)、白银有色771.83亿元(同比增长6.25%)。
归母净利润前五名依次为:宁德时代645.30亿元(同比增长31.60%)、洛阳钼业240.20亿元(同比增长68.2%)、比亚迪223.45亿元(同比下降4.24%)、盐湖股份89.40亿元(同比增长98.55%)、藏格矿业61.09亿元(同比增长122.1%)。
宁德时代是全行业利润的绝对支柱。前三季度公司实现营收4421.37亿元,同比增长56.19%;归母净利润645.30亿元,同比增长31.60%,相当于日赚约2.39亿元;扣非归母净利润578.76亿元,同比增长32.68%;经营活动现金流净额616.25亿元,同比下降23.60%;总资产达11831.74亿元,较上年末增长21.37%。
分季度看,宁德时代一至三季度收入增速分别为52.46%、56.90%、58.58%,单季归母净利润207.38亿元、225.46亿元、212.46亿元,前三季度净利率约14.6%。第三季度公司动力与储能电池合计销量超260GWh,同比增长约58%,其中储能电池约65GWh;前三季度动力电池装车量253.68GWh,国内市占率44.16%,同比提升1.41个百分点。公司前三季度研发投入185.17亿元,研发费用率11.21%,维持高强度投入。
二线电池厂商中,亿纬锂能表现亮眼:前三季度营收733.90亿元,同比增长63.08%;归母净利润52.40亿元,同比增长86.11%;第三季度单季营收276.98亿元,同比增长64.56%,单季归母净利润19.39亿元,同比增长60.18%,单季扣非净利润16.44亿元,同比增长110.64%;前三季度动力电池出货66.17GWh,同比增长91.3%,储能电池出货67.52GWh,同比增长39.46%。
相对而言,部分电池及链上公司利润承压:比亚迪前三季度归母净利润223.45亿元,同比下降4.24%(第三季度单季100.20亿元,同比改善);欣旺达前三季度归母净利润6.13亿元,同比下降56.37%;国轩高科营收454.37亿元,同比增长53.98%,但归母净利润8.49亿元,同比下降66.48%。
上游锂资源与中游材料:锂价弹性全面释放
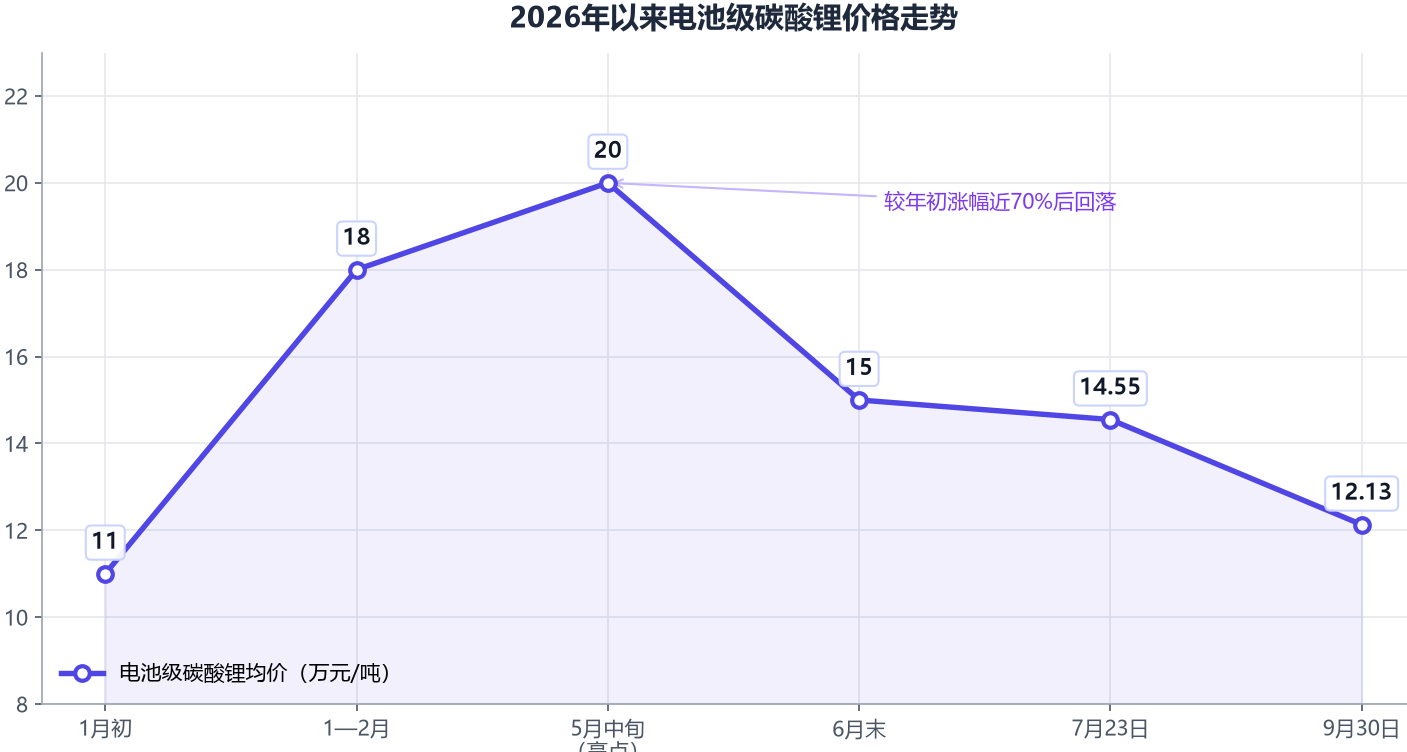
锂价大起大落是本轮三季报最大的行业变量。数据显示,2026年1-2月国内碳酸锂价格从约11万元/吨快速上涨至约18万元/吨;年初至5月中旬最高一度突破20万元/吨,较年初涨幅近70%;此后价格逐步回落,6月末回落至15万元/吨附近,7月23日电池级碳酸锂均价报14.55万元/吨;9月30日报12.13万元/吨。前三季度锂盐均价同比大幅抬升,直接带动上游锂矿、锂盐企业业绩集体爆发。
上游锂资源公司业绩全线飘红:天齐锂业前三季度归母净利润56.02亿元,同比增长3013.86%(营收182.79亿元,同比增长147.11%);赣锋锂业归母净利润50.12亿元,同比增长19540.50%,增长近200倍(营收361.59亿元,同比增长147.24%;第三季度单季营收130.62亿元,同比增长109.03%,单季归母净利润7.55亿元,同比增长35.62%);盐湖股份89.40亿元,同比增长98.55%;藏格矿业61.09亿元,同比增长122.1%;天华新能25.12亿元,同比增长7541.9%;融捷股份14.73亿元,同比增长923.09%;永兴材料同比增长159.26%;盛新锂能顺利扭亏为盈。锂价弹性直接体现在毛利率上:前三季度融捷股份销售毛利率77.2%,盐湖股份72.64%,藏格矿业67.5%,天齐锂业64.0%,位居样本前列。
中游材料环节同样量利齐升:正极材料龙头湖南裕能前三季度营收575.08亿元,同比增长147.60%,归母净利润42.59亿元,同比增长560.12%;电解液龙头天赐材料归母净利润39.02亿元,同比增长827.7%;铜箔企业诺德股份前三季度营收101.66亿元,同比增长112.12%,归母净利润2.47亿元,同比增长363.36%;结构件龙头科达利前三季度营收149.78亿元,同比增长41.25%,归母净利润15.27亿元,同比增长28.87%;隔膜龙头恩捷股份2026年上半年即实现营收86.71亿元,同比增长50.47%,净利润8.20亿元,扭亏为盈,行业供需关系边际改善。
值得注意的是,随着三季度锂价回落,上游单季盈利环比已现收敛迹象,市场机构提示四季度锂电板块面临"去库存与锂价走弱"的双重压力,盈利或边际承压。
分化与隐忧:28家亏损,7家由盈转亏
在行业整体高增的同时,尾部压力同样清晰。
前三季度样本中共28家公司归母净利润为负,亏损居前的包括:孚能科技净亏损5.98亿元(营收58.31亿元,同比下降11.17%,上年同期净亏损3.85亿元,亏损同比扩大55.06%)、江特电机净亏损2.88亿元、振华新材净亏损2.84亿元、ST百利净亏损2.64亿元、川发龙蟒净亏损1.76亿元、珠海冠宇净亏损1.67亿元、芳源股份净亏损1.49亿元、信宇人净亏损1.24亿元。
由盈转亏的7家公司中,珠海冠宇前三季度归母净利润由上年同期的盈利转为净亏损1.67亿元,同比下滑约143%;川发龙蟒净亏损1.76亿元,同比下滑约140%;寒锐钴业净亏损0.51亿元,同比下滑约121%。
利润下滑阵营中还不乏规模企业:欣旺达归母净利润6.13亿元,同比下降56.37%;华友钴业前三季度归母净利润43.10亿元,同比增长2.23%,但第三季度单季8.03亿元,较上年同期单季15.05亿元明显回落;杭可科技归母净利润1.61亿元,同比下降58%。在需求总体向上的背景下,竞争加剧推动市场红利进一步向头部企业集中,中小厂商生存压力持续加大。
锂电板块毛利率与研发费用双双走高
2026年前三季度,样本公司销售毛利率算术平均19.37%,较上年同期提升2.94个百分点,全行业盈利中枢上移。研发投入保持强度:样本公司研发费用合计993.70亿元,同比增长6.08%。
研发费用居前的公司包括:比亚迪362.77亿元、宁德时代185.17亿元(研发费用率11.21%)、欣旺达36.29亿元、亿纬锂能27.98亿元(第三季度单季研发费用同比增长49.45%,研发费用率10.10%)、国轩高科19.98亿元、厦门钨业19.68亿元、华友钴业16.95亿元、珠海冠宇15.64亿元、先导智能12.70亿元、赣锋锂业11.72亿元。
产业投资仍在高位:据GGII统计,2026年上半年国内锂电池新增规划项目超65个,合计规划产能超1500GWh,总投资超2200亿元;钠离子电池及配套材料落地扩产项目近50个,全产业链规划总投资超700亿元。全年看,2026年全球锂电池产量有望突破3200GWh。
结论与展望
第一,总量层面,锂电产业链2026年前三季度交出"营收2.60万亿元、归母净利2092.60亿元"的成绩单,收入同比增长32.73%、利润同比增长54.51%,动储双轮驱动下行业景气度处于高位。
第二,结构层面,行业呈现"上游暴增、中游分化、龙头集中"的鲜明格局:锂价同比大涨使锂矿锂盐企业利润弹性全面释放,赣锋锂业、天齐锂业、天华新能等增速达数十倍至数百倍;电池制造环节强者恒强,宁德时代一家贡献样本净利润的30.8%,净利润前10名公司占全部样本利润的71.9%;尾部28家公司亏损,7家由盈转亏。
第三,风险层面,碳酸锂价格自5月中旬高点回落,9月末已跌至12.13万元/吨,样本公司单季毛利率逐季回落,机构预计四季度供给增量兑现、价格宽幅震荡(区间约12万—18万元/吨),锂电企业四季度盈利压力隐现,上游高弹性标的业绩环比回落风险尤须关注。
综合来看,锂电产业链已从"普涨"进入"分化"阶段,具备资源自给、成本优势、客户结构与技术迭代能力的龙头公司有望穿越价格波动,建议持续跟踪碳酸锂价格、储能需求及固态电池等新技术产业化进度对板块盈利的重定价影响。