2026年10月29日,33家中国上市车企总市值合计19914.4亿元,当日32家下跌、平均跌幅2.18%。本文从当日、近6日、本月、今年四个维度解析车企股价波动特征,并结合海外AI巨头财报利空、资金赎回与车市需求走弱,剖析近期股市整体下行的原因。
当日盘面:车企板块全线走低
10月29日,A股市场全天低开低走,截至收盘沪指跌0.82%、深成指跌2.92%、创业板指跌4.45%,科创50指数跌4.27%,两市仅781只个股上涨、4728只个股下跌,银行板块逆市走强。港股方面,汽车股尾盘走低,吉利汽车跌超4%,比亚迪股份跌超3%,小鹏集团、赛力斯、理想汽车跌超2%。
根据10月29日纳入统计的33家中国上市车企(A股24家、港股9家,港股按当日港元兑人民币汇率0.8491折算为人民币)总市值合计19914.4亿元(数据均出自东方财富)。当日32家下跌、仅宇通客车上涨0.45%;板块算术平均跌幅2.18%,按市值加权平均跌幅1.21%。分层看,A股车企当日平均下跌2.31%,港股车企平均下跌1.8%;A股市值合计15094.2亿元,港股合计4820.2亿元。
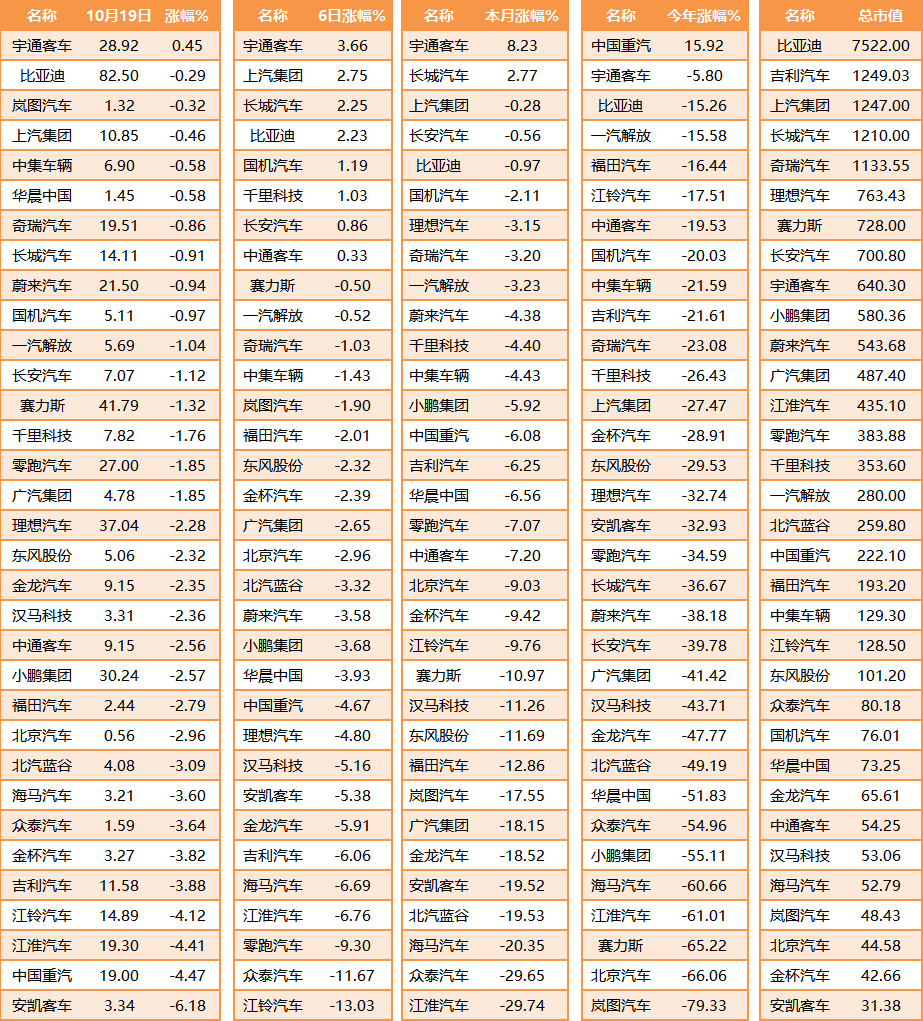
单位:亿元,数据来源:东方财富
市值结构高度集中:前十大市值车企合计15774.5亿元,占板块总市值的79.2%;其中比亚迪总市值7522亿元,一家独占板块的37.8%。
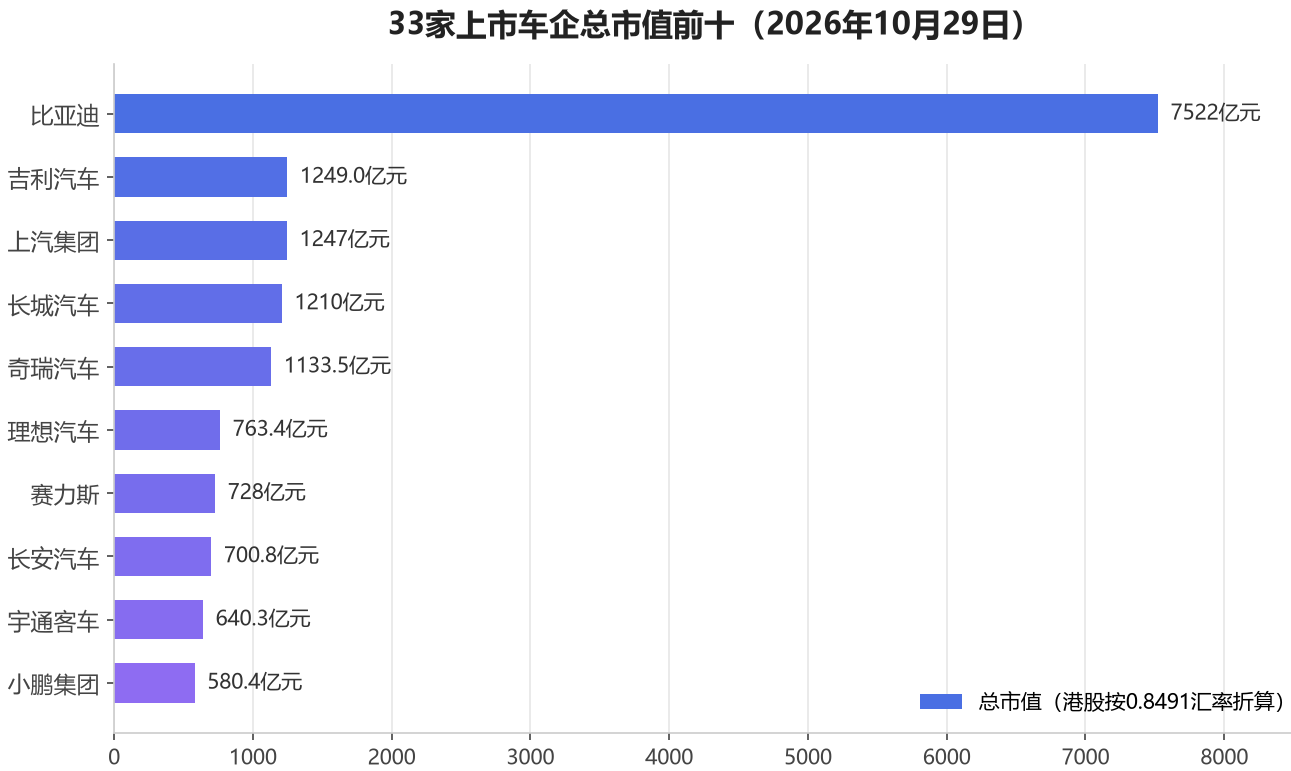
市值前十车企构成板块的“压舱石”。比亚迪以7522亿元市值断层领先,其余九家车企市值集中在580亿元至1250亿元区间;当日多数头部车企跌幅小于板块平均,市值第九的宇通客车更是逆势收涨,显示资金撤离时龙头相对抗跌。
四维度股价波动特征
以当日、近6日、本月、今年四个时间维度观察,车企板块呈现“普跌程度逐级加深”的特征:算术平均涨跌幅分别为-2.18%、-2.95%、-9.18%与-35.27%,下跌家数分别为32家、25家、31家与32家(样本33家)。
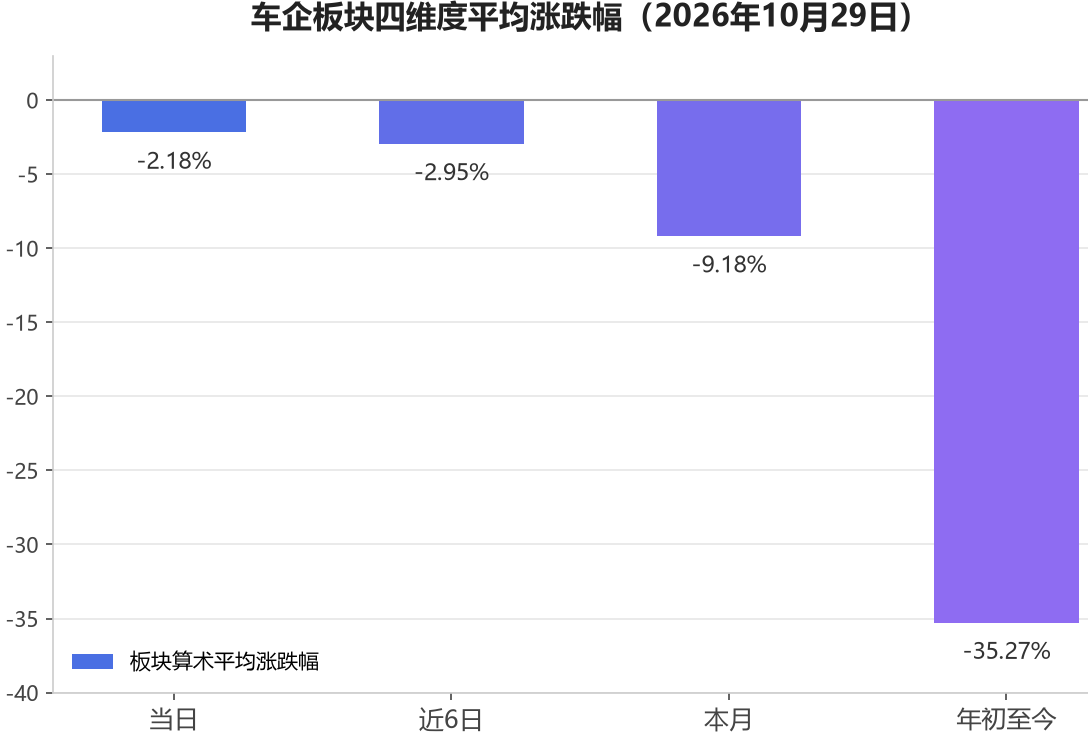
从单日到年初至今,平均跌幅逐级放大,说明本轮车企股价走弱并非10月29日一天的情绪宣泄,而是贯穿全年的趋势性调整在近期行情中的延续与加速。
(一)当日普跌:32家下跌,宇通客车独涨
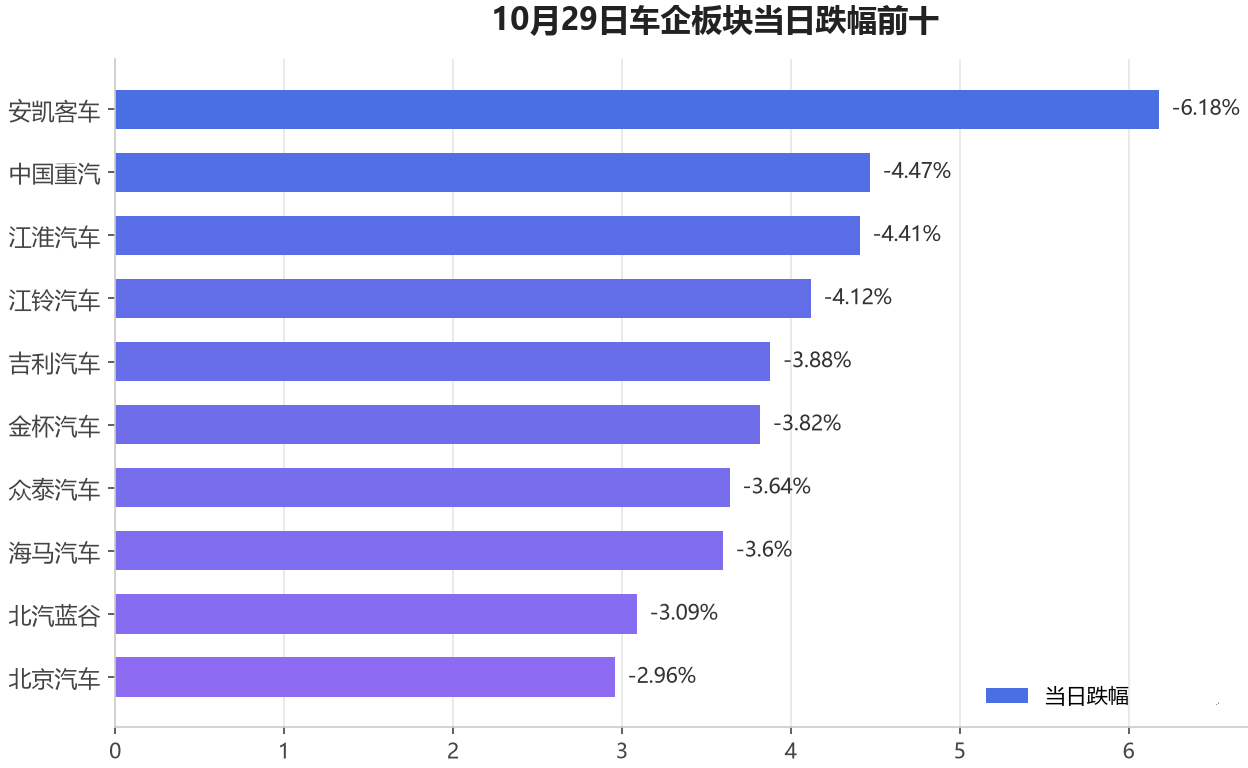
当日板块内仅宇通客车上涨0.45%,比亚迪以-0.29%、上汽集团以-0.46%相对抗跌;跌幅居前的多为中小市值与基本面偏弱个股。
当日跌幅前十中,安凯客车、金杯汽车、众泰汽车、海马汽车等中小市值或长期弱势标的集中出现在榜单上;吉利汽车作为千亿级市值龙头亦下跌3.88%,是头部阵营中当日抛压最重的一家。
(二)近6日:跌势扩散,龙头阶段性抗跌
近6日板块平均跌幅2.95%,25家下跌。领跌方面,江铃汽车下跌13.03%、众泰汽车下跌11.67%、零跑汽车下跌9.3%、江淮汽车下跌6.76%、吉利汽车下跌6.06%。同期仍有部分龙头逆势收涨:宇通客车上涨3.66%、上汽集团上涨2.75%、长城汽车上涨2.25%、比亚迪上涨2.23%、国机汽车上涨1.19%、千里科技上涨1.03%,显示在板块整体承压阶段,资金阶段性向低估值龙头与业绩确定性标的集中。
(三)本月加速下行:江淮、众泰跌近三成
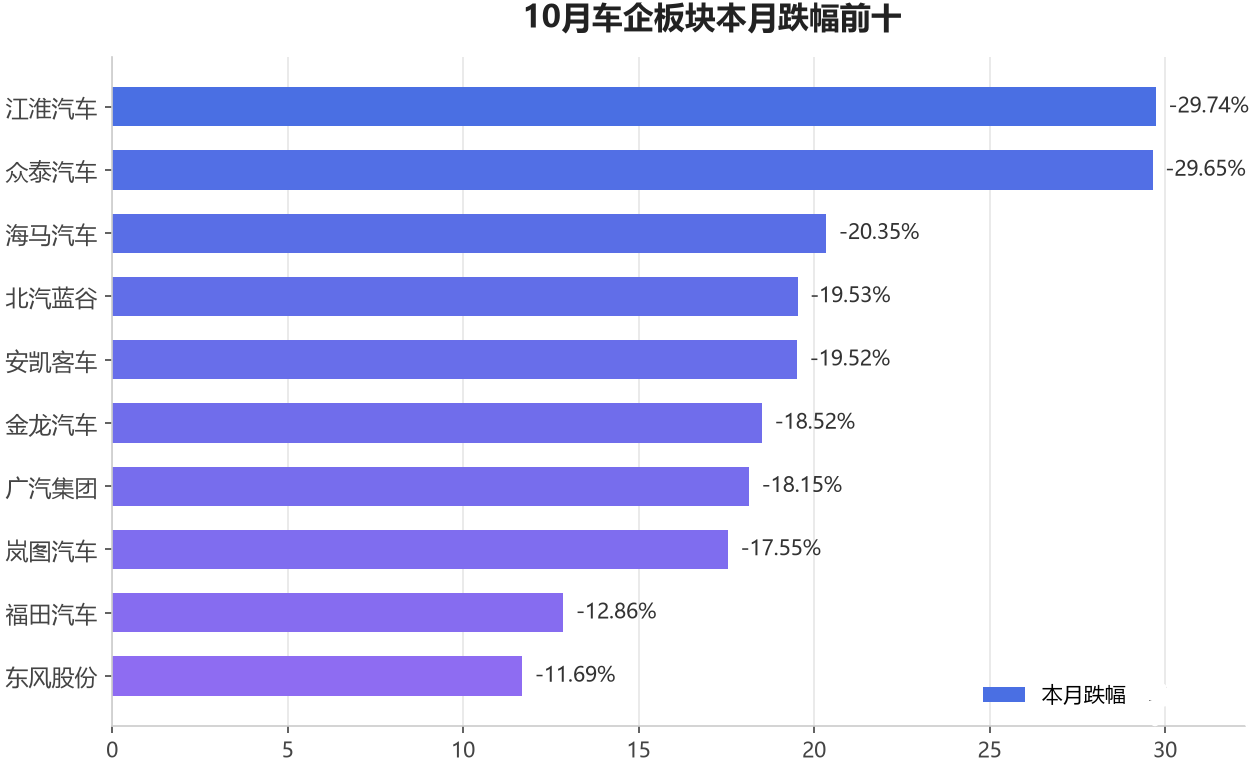
本月板块平均跌幅达9.18%,31家下跌,仅长城汽车上涨2.77%与宇通客车上涨8.23%两家收涨。
跌幅前十依次为:江淮汽车-29.74%、众泰汽车-29.65%、海马汽车-20.35%、北汽蓝谷-19.53%、安凯客车-19.52%、金龙汽车-18.52%、广汽集团-18.15%、岚图汽车-17.55%、福田汽车-12.86%、东风股份-11.69%。
江淮汽车的大跌具有明确的个体诱因——10月8日,汽车资讯平台懂车帝发布尊界V800制动测试视频,显示3台测试车制动踏板支架断裂,相关消息冲上热搜,江淮汽车当日盘中跌停、10月9日再度跌停,10月8日单日市值缩水约62亿元。截至10月29日,江淮汽车股价已回落至19.3元,总市值435.1亿元。剔除个股事件,榜单其余成员的深跌更多反映行业需求走弱与题材股估值出清的共性压力。
(四)今年深度调整:32家下跌,仅中国重汽收涨
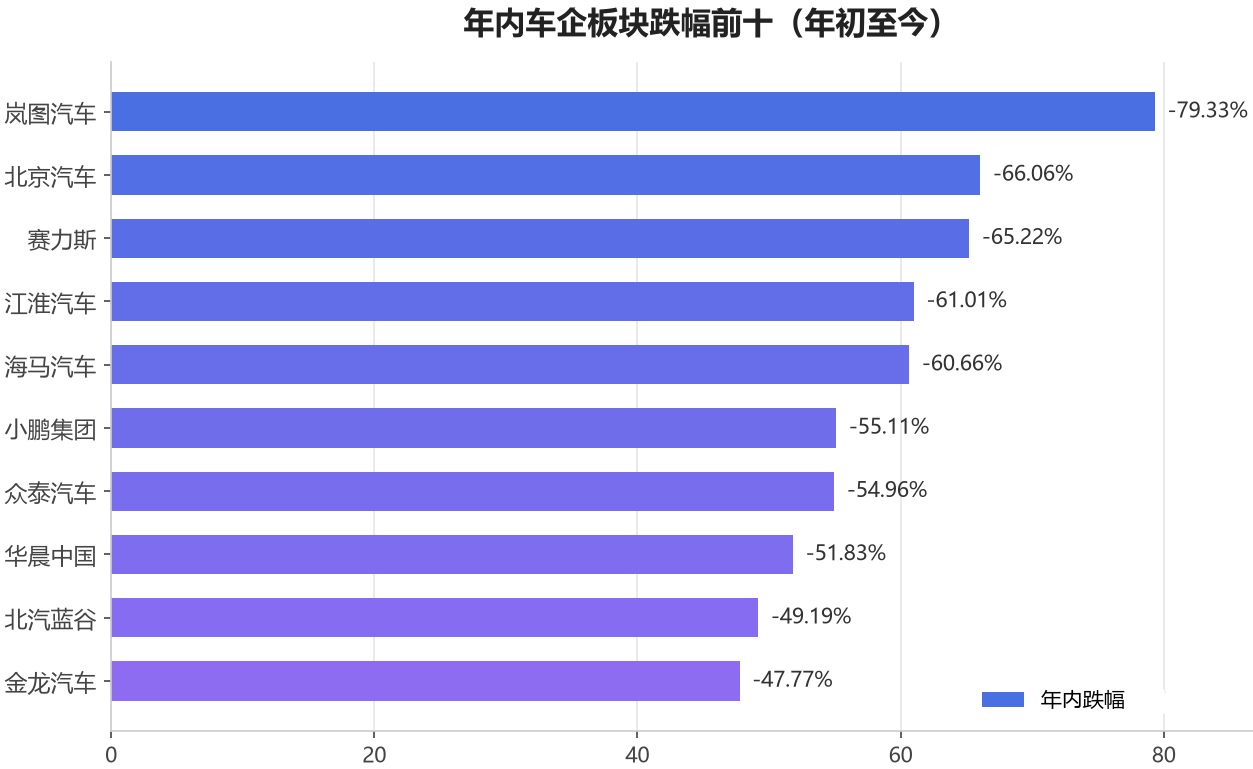
年初至今板块平均跌幅高达35.27%,32家下跌,仅中国重汽上涨15.92%。跌幅前十依次为:岚图汽车-79.33%、北京汽车-66.06%、赛力斯-65.22%、江淮汽车-61.01%、海马汽车-60.66%、小鹏集团-55.11%、众泰汽车-54.96%、华晨中国-51.83%、北汽蓝谷-49.19%、金龙汽车-47.77%。
年内回撤居前的个股以新能源车企与新势力为主,岚图汽车、北京汽车、赛力斯、小鹏集团等均腰斩式下跌,反映市场对新能源车企盈利能力、竞争格局与估值的系统性重估;传统商用车企中国重汽成为年内唯一上涨的车企,防御属性凸显。
近期股市整体下行原因剖析
车企板块的普跌并非孤立现象,而是近期股市整体下行的缩影。综合盘面与公开信息,下行压力主要来自以下四个方面。
(一)海外AI巨头财报不及预期,科技成长叙事阶段性动摇
谷歌母公司Alphabet于北京时间10月29日凌晨发布的三季度财报显示,销售额与利润均低于市场预期,且连续第二个季度录得负自由现金流,巨额AI投入的回报问题再度引发市场担忧,股价盘后一度大跌近10%。作为全球AI行情的旗手,Alphabet的业绩“爆冷”直接冲击全球科技股风险偏好,并传导至A股与港股:10月29日A股双创指数均跌超4%,元件、半导体、通信等前期强势科技方向领跌,港股汽车股亦在尾盘加速走低。
(二)筹码结构拥挤后的集中出清
中泰证券研报指出,本轮持续卖出的主体是二季度集中加仓科技的保险资金与“固收+”产品(后者受被动赎回驱动),资金出清已到后段但尚未结束。同时,成交额前5%个股的交易集中度已从6、7月份接近54%的高位回落至约43%的历史中枢水平,显示前期高度拥挤的科技赛道筹码正在松动,杠杆资金的调整放大了指数与个股的波动,股价对利空的反应被显著放大。
(三)利率上行压制成长股估值
市场利率与贴现率预期上行,令硬科技等长久期成长资产估值承压;市场叙事亦从单纯关注云厂商资本开支增速,切换为审视算力投资的回报率与供给过剩风险。对车企板块而言,新能源车企普遍具备高久期成长股属性,在贴现率上行阶段估值收缩更为剧烈,这与其年内动辄五至八成的回撤幅度相互印证。
(四)车市基本面走弱,板块面临双杀
行业需求端的走弱是车企板块弱于大盘的关键变量。乘联分会预计,10月狭义乘用车零售约160万辆,环比下降1.1%、同比下降28.9%,其中新能源零售约107万辆;前三季度多数车企年度目标完成率不足六成,“反内卷”与终端盈利压力制约了“以价换量”的空间。
高频数据同样偏弱:10月1日至25日,全国乘用车零售114.5万辆,同比下降26%,今年以来累计零售1447.9万辆,同比下降22%;9月新能源乘用车零售108.4万辆,同比下降16.7%,1至9月累计零售775.8万辆,同比下降12.8%。销量收缩叠加盈利担忧,使车企板块在本轮调整中承受估值与业绩预期的双重压制。
结论与展望
第一,10月29日车企板块32家下跌、平均跌幅2.18%的表现,本质上是A股整体系统性调整在行业维度的映射:海外AI巨头财报不及预期引发全球科技股风险偏好收缩,叠加国内筹码出清与利率上行,成长股集体承压。
第二,板块内部呈现清晰的结构分化:比亚迪、上汽集团、长城汽车等低估值龙头当日跌幅不足1%且近6日逆势收涨,而中小市值、题材类及个体风险暴露个股(如江淮汽车)跌幅居前;年内维度上,新能源与新势力车企回撤显著深于传统车企,板块正在经历估值体系的重构。
第三,车企板块在系统性压力之外还叠加行业自身的基本面走弱:乘用车零售同比降幅扩大、车企年度目标完成率不足六成,价格竞争降温后又缺乏新的需求抓手,构成板块杀跌的行业侧原因。
展望后市,建议关注三条线索:一是四季度车企销量冲刺与年度目标完成度对业绩预期的修正;二是“反内卷”、以旧换新等产业政策的边际变化;三是全球AI资本开支回报率预期与海外利率走向对成长股估值锚的影响。在上述变量明朗之前,车企板块或延续宽幅震荡、结构分化的格局。