美东时间 10 月 28 日,微软随 FY2027 财年第一季度财报向美国证券交易委员会提交 10-Q 监管文件:单季从与 OpenAI 的商业安排(含收益分成)中获得 100 亿美元收入,约占当季总营收 922.79 亿美元的近 11%,规模已超过 Bing 搜索广告与 Xbox 业务;文件同时披露 OpenAI 欠微软款项已升至 72 亿美元。这是微软首次按季度披露该数字,两家公司深度的财务绑定与日益加剧的客户竞争,首次以监管文件的精度呈现在公众面前。
一、事件还原:10-Q 文件披露的三个关键数字
第一个数字是 100 亿美元。据微软 FY2027 Q1 10-Q 文件第一项会计政策附注(Note 1)原文:截至 2026 年 9 月 30 日的三个月内,微软从与 OpenAI 的商业安排(含收益分成支付)中确认收入 100 亿美元。微软的财年自 7 月开始,该季度即 FY2027 财年第一季度。此前微软仅在 7 月底提交的 FY2026 年报(10-K)中以全年口径披露过该数字:2026 财年来自 OpenAI 的收入为 241 亿美元,季均约 60 亿美元。以此对照,单季 100 亿美元意味着这项收入在三个月内出现明显跃升,按最新季度节奏年化约 400 亿美元。
第二个数字是 922.79 亿美元。10-Q 利润表显示,微软当季总营收 922.79 亿美元,同比增长约 19%;净利润 366.29 亿美元,同比增长 32%;稀释每股收益 4.92 美元;营业利润 459.15 亿美元,同比增长 21%。以 100 亿美元除以 922.79 亿美元计算,OpenAI 相关收入约占当季总营收的 10.8%,即媒体口径中的“近 11%”。这一披露源于会计准则的强制要求:微软持有 OpenAI 约 24% 股份(按可转换口径、以权益法核算),OpenAI 由此构成美国会计准则 ASC 850 定义的“关联方”,微软必须披露双方之间的往来收入与应收账款余额。扣除 OpenAI 相关收入后,当季其余业务合计收入 822.79 亿美元。
第三个数字是 72 亿美元。10-Q 显示,截至 2026 年 9 月 30 日,微软对 OpenAI 的应收账款为 72 亿美元,较 6 月 30 日的 60 亿美元增加 12 亿美元。这笔款项是 OpenAI 就此前交易欠付微软的金额,属于资产负债表科目,并非额外收入。三个数字合在一起,勾勒出一幅完整的图景:OpenAI 既是微软贡献近 11% 营收的超大客户,也是一笔 72 亿美元应收款的交易对手。
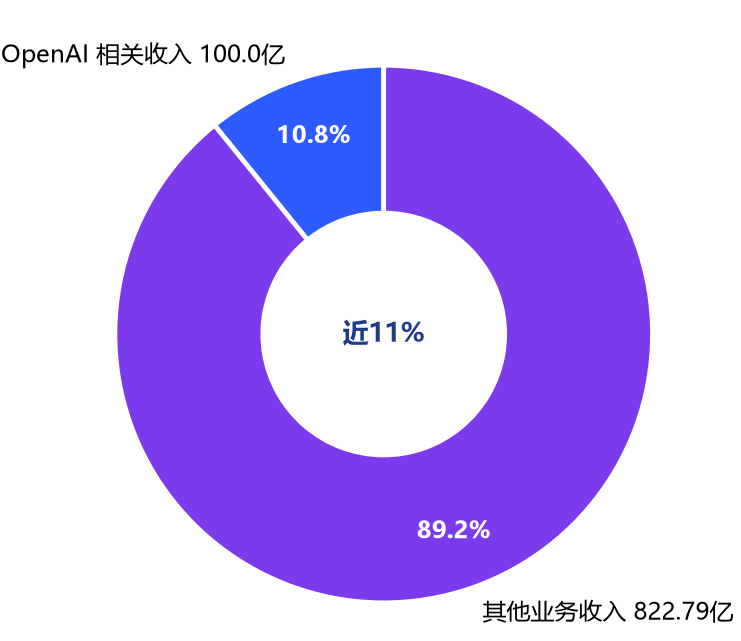
图1 OpenAI 相关收入占微软 FY2027 Q1 总营收比重
二、收入从哪里来:收益分成与云采购的双轨机制
微软在文件中并未拆分 100 亿美元的构成。按 GeekWire 的解读,该总额涵盖两个部分:一是 OpenAI 向微软支付的收益分成(revenue-sharing payments),二是两家公司之间的其他业务往来,主要是 OpenAI 使用 Azure 云服务训练和运行其 AI 模型。TechCrunch 向微软求证两部分各占多少,截至发稿未获回复。可以确定的是边界:微软通过 Azure OpenAI Service 向企业客户出售 OpenAI 模型访问权、并以其模型为基础构建 Copilot 产品所产生的收入,来自微软自有客户,不计入这 100 亿美元。
这套收入结构是多年合作演进的结果。微软 2019 年首次投资 OpenAI,累计承诺 130 亿美元,并长期作为其独家云供应商。2025 年 10 月 28 日,双方发布联合声明签署新协议:OpenAI 重组为公益公司(PBC)并完成资本重组,微软所持股份估值约 1350 亿美元、占比约 27%;微软交出算力供应的优先承接权,OpenAI 则承诺追加采购 2500 亿美元 Azure 服务。2026 年 4 月的修订协议进一步给予 OpenAI 使用其他云供应商的自由,同时要求其收益分成延续至 2030 年(设有上限)。
关于分成比例,据 TechCrunch 报道,OpenAI 此前按其收入的约 20% 与微软分成,但该比例未获两家公司公开确认;2025 年 9 月重组谈判期间“拟将分成比例降至 8%”的报道,最终条款同样未获官方披露。可作参照的是:TechCrunch 曾援引泄露文件报道,2025 年前 9 个月微软收到的净收益分成款为 8.658 亿美元——与单季 100 亿美元的总盘子对照,即便分成比例与基数均已变化,云服务消费在其中的分量仍不言而喻,尽管这一推断未获微软证实。
三、100 亿美元意味着什么:横向比较与结构信号
把 100 亿美元放进微软的营收版图,其体量一目了然。据 GeekWire 援引微软财报披露,当季 Xbox 业务收入 54 亿美元,包含 Bing 的搜索与新闻广告业务收入 66 亿美元,通过 PC 厂商销售的 Windows 授权加上 Surface 等设备收入合计 36 亿美元——OpenAI 相关收入超过了微软经营多年的每一项传统业务。当季 Azure 收入 331.7 亿美元、同比增长 48%,这是微软 9 月 2 日宣布调整披露口径后首次以美元金额(而非仅增速)公布 Azure 收入,超出 StreetAccount 调查分析师 323.2 亿美元的预期;Microsoft Cloud 整体收入 639 亿美元,同比增长 30%。
新旧动能的切换在分部数据中更为直观。本季微软自 1998 年以来首次按两大分部报告业绩:“智能体与基础设施”(Agents and Infra,涵盖 Azure 与企业版 Microsoft 365 等)收入 768 亿美元,同比增长 25%;“设备与消费者”(Devices and Consumer)收入 154.84 亿美元,同比下降 3%,其中 Windows OEM 及设备收入同比下降 22%,Xbox 内容与服务收入同比下降 2%。
另一方面,近 11% 的营收集中于单一商业伙伴,也构成不可忽视的集中度问题。微软 CEO 萨提亚·纳德拉在财报电话会上未正面回应 11% 的提问,但强调不希望 Azure 的 AI 业务依赖少数大客户:“依靠四个购买大量算力的客户撑起几个季度的增长,在我来看不是一门生意。”彭博的分析,FY2026 微软来自 OpenAI 的 241 亿美元约占其 AI 业务总营收的一半以上——无论口径如何,OpenAI 都是微软 AI 收入叙事中最大的单一支柱,这也是 KeyBanc 等机构分析师密切关注其收入结构(分成与云服务各占多少)的原因。
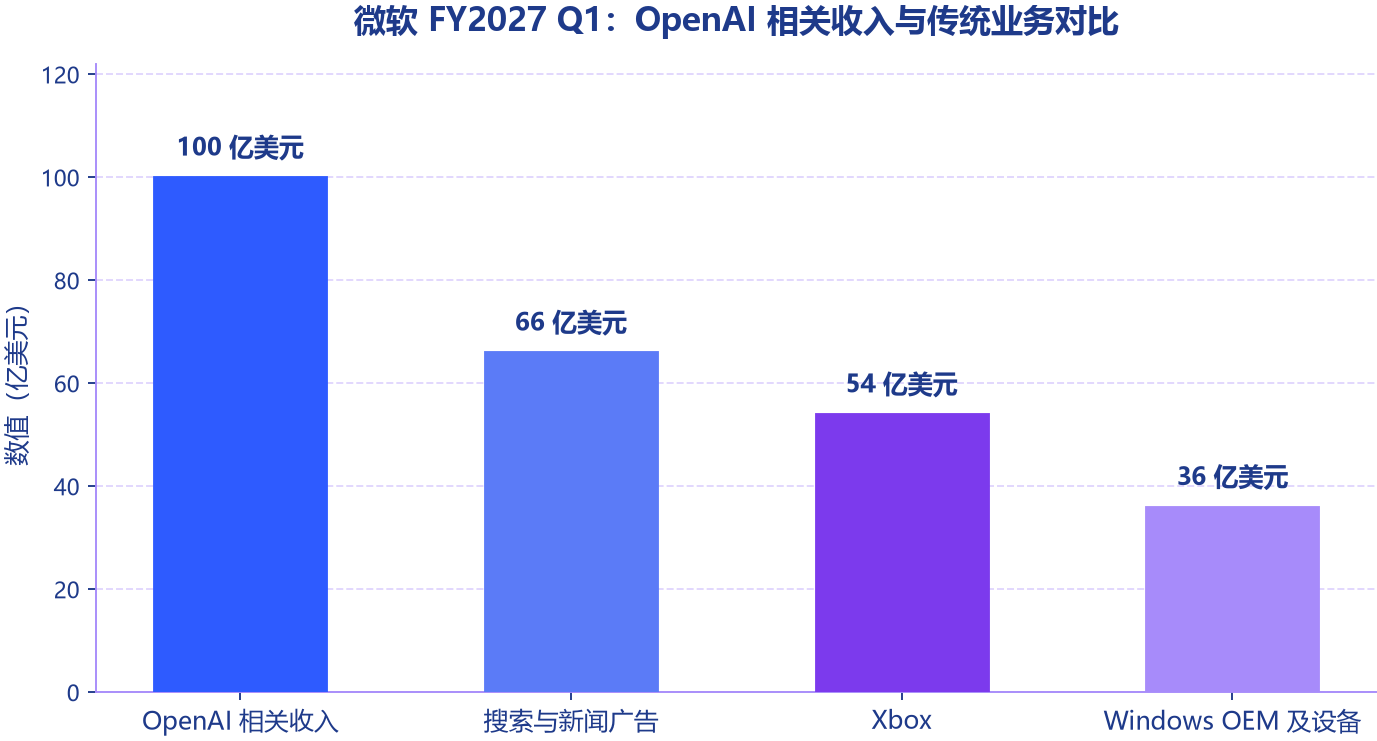
图2 微软 FY2027 Q1:OpenAI 相关收入与传统业务对比
四、72 亿美元应收款:绑定深度的另一面
如果说 100 亿美元收入刻画的是绑定的收益侧,72 亿美元应收款刻画的则是风险侧。据 10-Q 披露,OpenAI 应收账款从 6 月末的 60 亿美元升至 9 月末的 72 亿美元,三个月增加 12 亿美元、增幅 20%,与同期收入跃升的方向一致,反映的是收益分成与云服务消费的确认与回款节奏。TechCrunch 与 Infobae 均强调:这笔钱是 OpenAI 就此前交易欠付微软的款项,不是额外收入。
这组数字揭示了双方关系的循环结构:OpenAI 向微软支付分成与 Azure 账单,微软确认收入;而 OpenAI 的支付能力取决于其自身收入与融资。10 月 9 日援引知情人士的报道,OpenAI 截至 9 月末的年化营收接近 500 亿美元(净额口径),同时其算力承诺极为庞大——除对微软追加 2500 亿美元 Azure 采购外,还包括与亚马逊 AWS 的 380 亿美元协议,以及与甲骨文、谷歌云的多项云协议。收入确认在微软一侧、支付义务在 OpenAI 一侧的不对称,正是应收款持续走高的结构性原因。
微软显然意识到了这一敞口。据 GeekWire 注意到,本季 10-Q 扩充了关于依赖外部 AI 供应商的风险表述:微软对 OpenAI、Anthropic 等合作伙伴模型的设计、训练、安全与测试“可见性或控制有限”;这些合作伙伴同时是“Azure 的重要客户”,微软从这些关系中获得的收益“可能无法实现或无法持续”,对方可能改变采购量,微软自身也可能调整稀缺数据中心容量的分配与定价。将关联方应收账款单独量化披露,本身即是监管口径下对这一双向敞口的制度化提示。
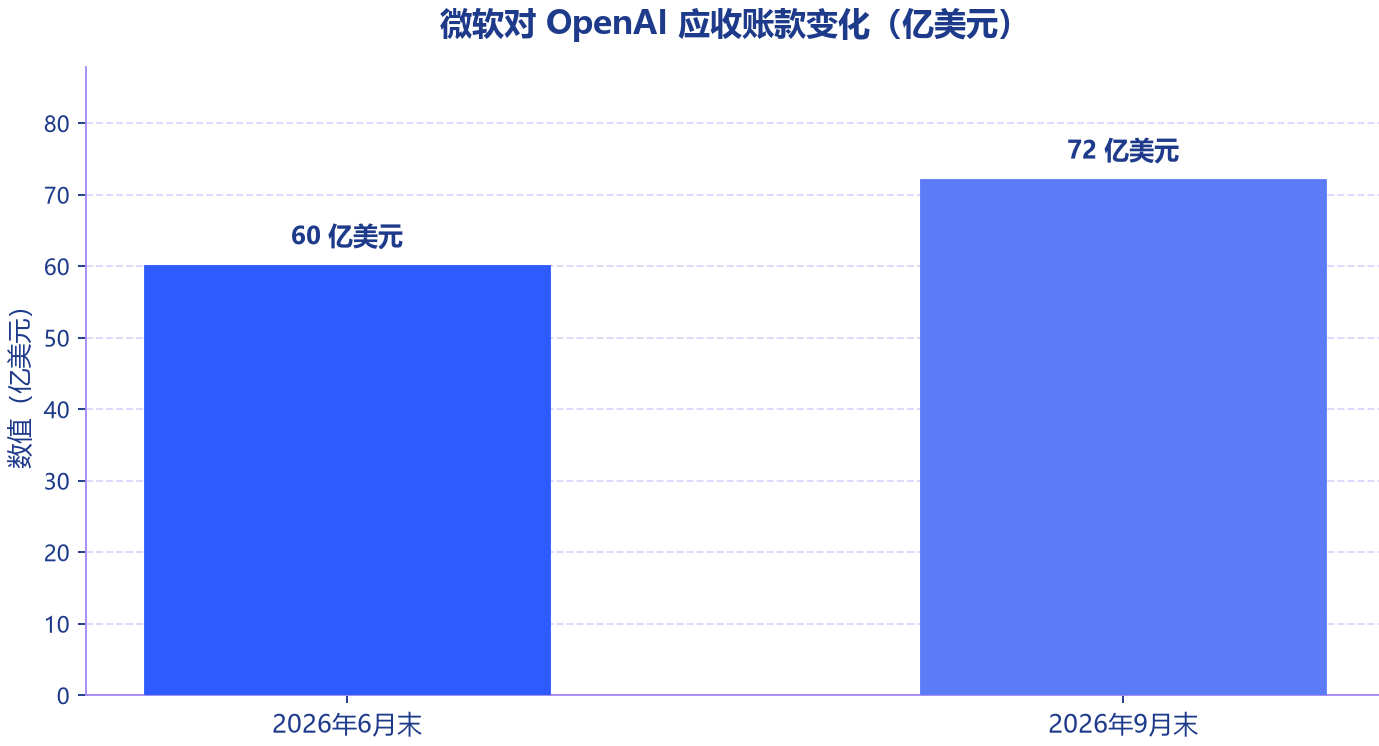
图3 微软对 OpenAI 应收账款变化(亿美元)
五、既相互依存又彼此竞争:关系走向研判
股权轨迹直观呈现了这段关系的演变。2025 年 10 月重组完成后微软持股约 27%(对应估值约 1350 亿美元),2026 年 6 月降至约 25%,9 月进一步降至约 24%,微软未说明稀释原因。目前微软已在 130 亿美元融资承诺中出资 120 亿美元。与此同步,10-Q 还披露本季来自 OpenAI 投资的净收益为 2.72 亿美元,而上年同期为净亏损 41 亿美元——OpenAI 财务状况的改善同样体现在微软的投资账目上。
竞争的一面在同步升温。OpenAI 已与亚马逊 AWS 签署 380 亿美元协议,模型上架甲骨文云与谷歌云;微软则把 Anthropic 的 Claude 模型纳入 Microsoft 365 Copilot,并发展自研 MAI 系列模型,双方在模型、云、企业办公套件三条战线上正面重叠。纳德拉在电话会上把这种竞合关系表述为模型路由逻辑:“使用 AI 编码智能体时,你要的是 Anthropic 和 OpenAI 为你的工作负载竞争——不是每季度一次,而是每个任务都竞争。”微软内部甚至要求员工审慎使用 Claude、优先经由 GitHub Copilot 调用模型。
放眼产业,这种“算力换绑定、分成换渠道”的模式已成行业范式:Anthropic 在本周的 IPO 申请文件中披露了对谷歌云至少 1145 亿美元、对微软约 449 亿美元、对 AWS 至少 1100 亿美元的算力承诺。区别在于,微软与 OpenAI 之间多了一层收益分成与关联方披露构成的财务纽带,其紧密程度与透明度均为当前 AI 产业所仅见。后续观察指标至少包括:季度 OpenAI 相关收入与应收款走势、收益分成条款在 2030 年上限内的执行情况、Azure 美元口径披露的连续性,以及 AGI 触发条款下独立专家验证机制的进展。
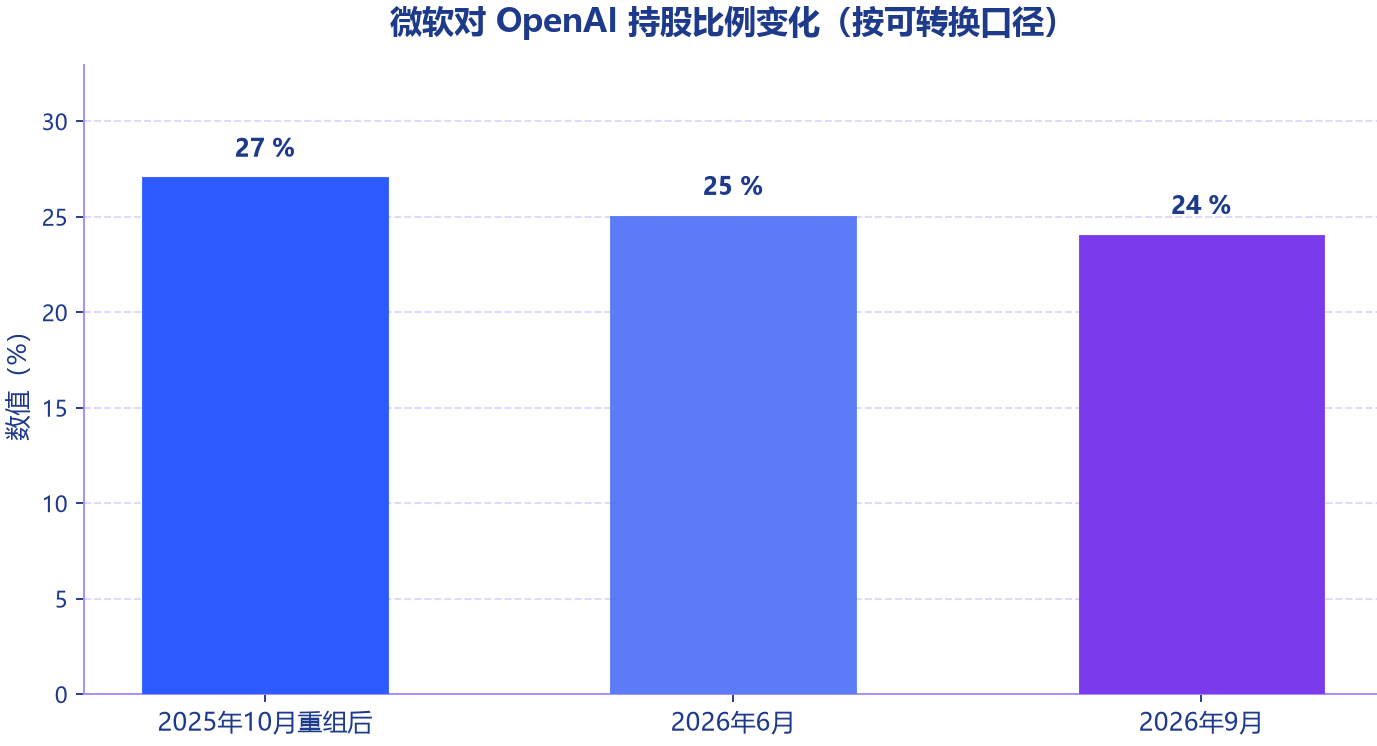
图4 微软对 OpenAI 持股比例变化(按可转换口径)
结语与观察清单
一份例行 10-Q,让微软与 OpenAI 关系的财务真相第一次拥有了监管文件级的精度:单季 100 亿美元收入、占总营收近 11%、超过 Bing 与 Xbox、72 亿美元应收款、24% 持股与 120 亿美元已出资本。这些数字共同说明,全球最大的软件公司与最重要的人工智能实验室之间,已经形成收入上互为支柱、资产负债表上互为敞口、业务上互为对手的立体绑定。
这种绑定短期看是双赢——微软获得 AI 时代的收入引擎,OpenAI 获得确定性算力与现金流安排;长期看则充满变量:多云化正在稀释独家性,企业客户在同一批预算上使双方成为竞争者,而收益分成的 2030 年上限与 AGI 验证条款都可能在某个节点重新定义这段关系。对于产业观察者而言,此后每个季度 10-Q 里的两行关联方数字,将是最值得持续跟踪的 AI 产业晴雨表。