据报道,Marvell Technology正就收购光学器件供应商 Lumentum Holdings进行深入谈判,交易最快可能于下周敲定,但谈判仍属私下进行,相关条款仍可能发生变化。消息传出后,Lumentum 股价在周三盘后交易中大涨逾9%,Marvell 则因投资者顾虑并购的财务影响下跌超过7%。
按当前估值计算,此次合并将把 Marvell 约2210亿美元的市值与 Lumentum 约830亿美元的市值合二为一,合计体量超过三千亿美元,将成为今年半导体板块规模最大的整合案例之一。
一边上涨,一边下跌,分歧点很直接:收购方要以现金加股票支付溢价,短期摊薄每股收益;被收购方则拿到了确定的需求出口。更值得注意的时间背景是,Lumentum 股价年内涨幅一度超过一倍半,但10月初以来随AI概念股回调明显回落,交易传闻中的830亿美元估值,本身就带着市场情绪的折价。
Marvell 的短板:算得快,也要连得通
Marvell 并不是一家“缺生意”的公司。2026财年其收入达到81.95亿美元,同比增长42%;2027财年第一季度数据中心收入18.33亿美元,占公司收入76%。它的能力清单相当完整:SerDes、Arm计算、安全、存储、硅光、Chiplet与定制HBM。
这条路径是买出来的。自2016年起,Marvell 先后收购 Cavium、Aquantia、Avera、Inphi 与 Innovium,把定制ASIC、DSP、以太网交换与存储控制器拼成一套数据中心版图。2025年12月,它以55亿美元收购光子互连初创公司 Celestial AI,开始把光从“模块”往“封装内”推进。
但在光的最上游,Marvell 手里缺一块:激光器。真正决定1.6T、3.2T乃至CPO能否落地的,是磷化铟(InP)激光芯片与光引擎,这部分长期由 Lumentum、Coherent 等少数厂商把持。Marvell 能做400G、800G、1.6T的光DSP,却必须让模块厂把自家DSP与别家的激光器配到一起。
这也解释了它在资本层面的紧迫感。近一个月内,英伟达先向 Lumentum 与 Coherent 各投20亿美元锁定光芯片产能,再向 Marvell 投资20亿美元,30天内合计60亿美元,把光互连的关键节点系统性“包圆”;Marvell 自己则在和台积电洽谈A14(1.4纳米)工艺,并预付10亿美元锁定产能。
对比同行,压力更明显。博通2026财年AI业务营收预计560亿美元,2027财年将超过1000亿美元;Marvell 2027财年销售额预计115亿美元、2028财年165亿美元。要在定制芯片之外再长出一条曲线,光互连是它最现实、也最被资本市场认可的方向。
Lumentum 的筹码:售罄的产能与“发光”的位置
Lumentum 主营支撑高速云计算与数据传输的先进磷化铟器件,产品覆盖激光器、光通信组件、云光模块与光交换系统。截至6月27日的2026财年第四财季,公司营收10.1亿美元,同比增长109%;调整后每股收益3.23美元,同比增长267%。
比财报更有说服力的是订单。其CEO迈克尔·赫尔斯顿10月9日表示,公司光器件订单已“全部售罄”,供货排期延续至2029年初;部分产品明年仍有约70%的需求无法满足,另有一部分产品到2028年仍存在30%的缺口。行业口径也接近:LightCounting 4月预测收发模组需求已超出供给约30%,与 Lumentum 披露的数字相符。
供给为什么补不上?InP 主流仍是3英寸至4英寸晶圆,晶体生长慢、缺陷控制难,新产能从晶体生长到客户验证通常需要两三年以上。Lumentum 虽有五座InP晶圆厂,供应仍低于需求逾30%,并已向AXT预付8700万美元锁定六年InP晶圆供应。它的扩产动作也很具体:东京核心工厂两年内产能扩至原来的12倍,计划再投至少3.5亿美元,同时扩建英国卡斯韦尔工厂;亚利桑那“光子工业园”二期计划2027年第二季度投产,新增年产300万只1.6T模块能力。
另一张牌是光交换(OCS)。Cignal AI 预测全球OCS市场到2029年将超过25亿美元,谷歌已在TPU集群部署数万个OCS端口,OCP 也已启动新一代OCS联合项目,英伟达、谷歌、微软、Lumentum、Coherent 均在参与方之列。Lumentum 此前已签订新的多年度、数亿美元级OCS大单,并与 Marvell 联合演示集成系统。
换句话说,Marvell 买的不是一个“卖模块的”,而是光源、光交换与产能这三样最难复制的东西。这也符合 Lumentum 自己的判断——赫尔斯顿称,若要拓展产品线,未来一年左右可能需要通过收购补充能力;而在被收购方的位置上,它显然更愿意把自己交给能带来确定订单的人。
产业链重排:从模块组装转向“光源+封装+系统”
把镜头拉远,这笔交易是光互连价值重心迁移的一次确认。
需求端,LightCounting 预计2025年全球光模块及相关市场规模238亿美元,同比增长55%;以太网光模块与CPO销售额将从2025年的165亿美元增至2026年的260亿美元,连续两年保持约60%的同比增速。
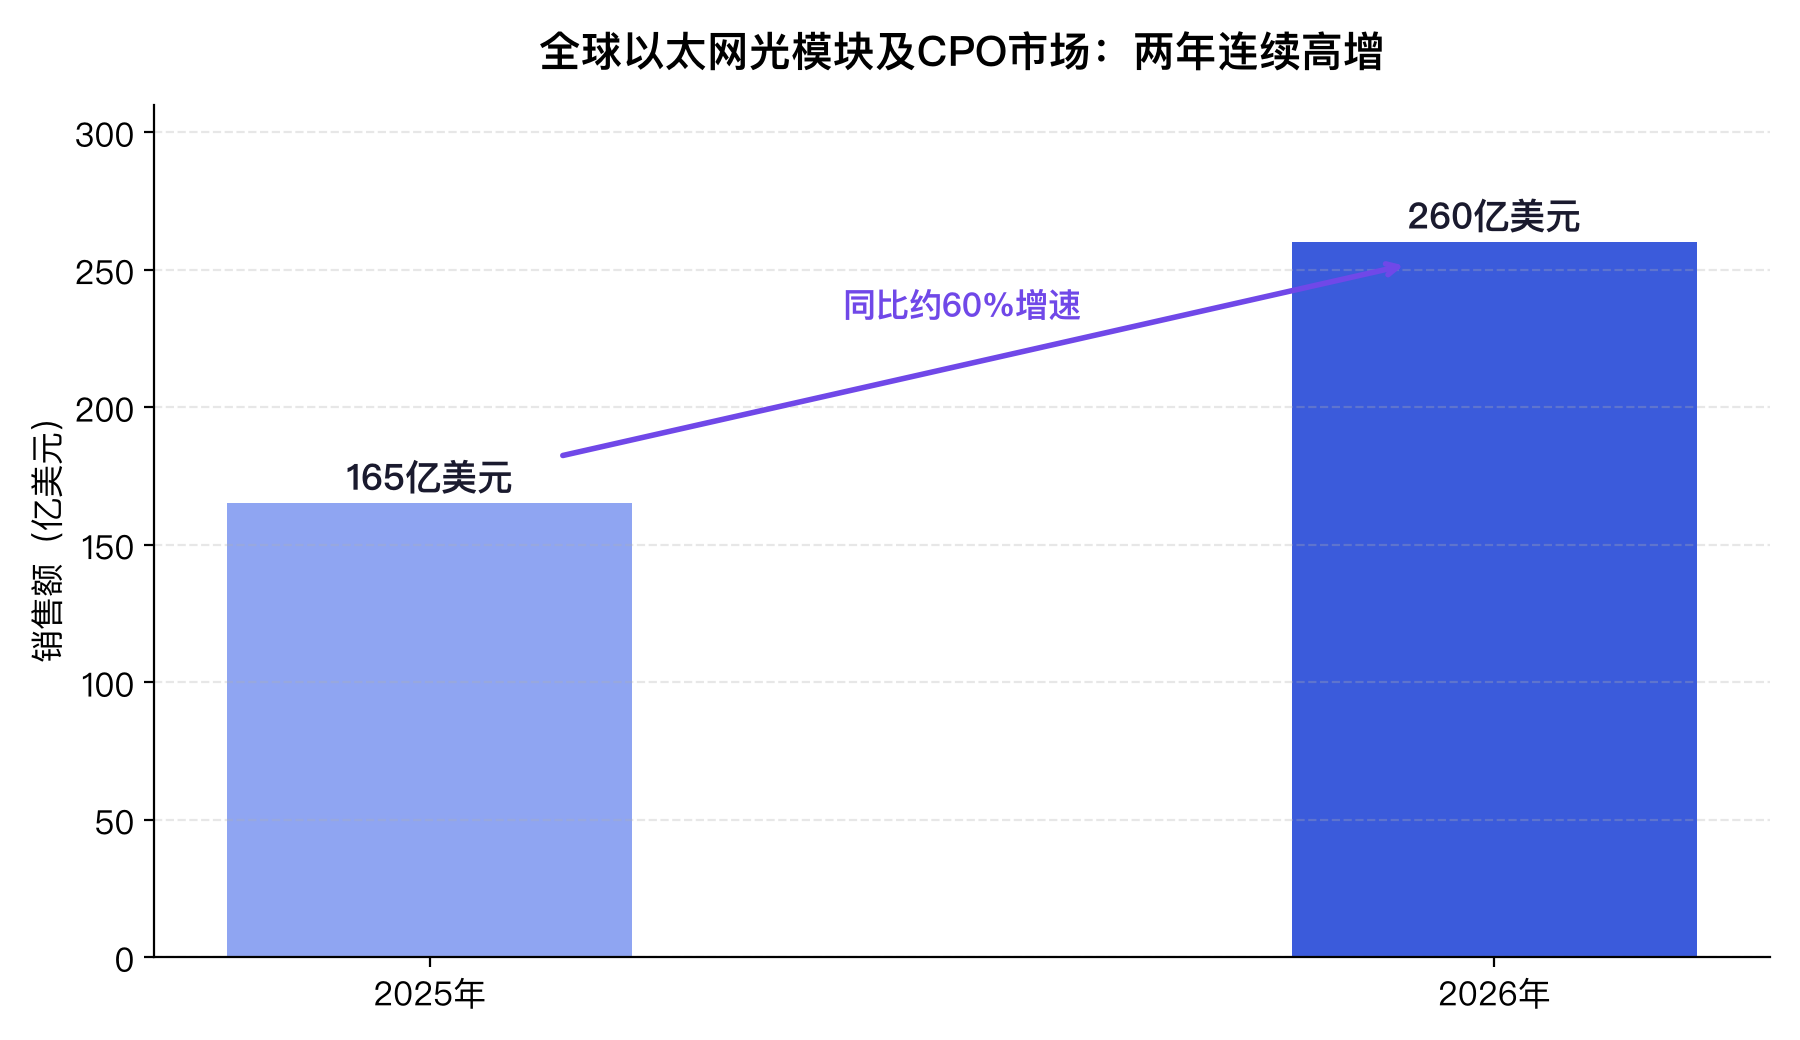
【图表:全球以太网光模块及CPO市场规模(2025—2026年)】
结构端,CPO 正从概念走向端口。按 LightCounting 预测,2030年全球CPO端口可达3635万个,其中3.2T端口2612万个、1.6T端口862万个、800G端口161万个。
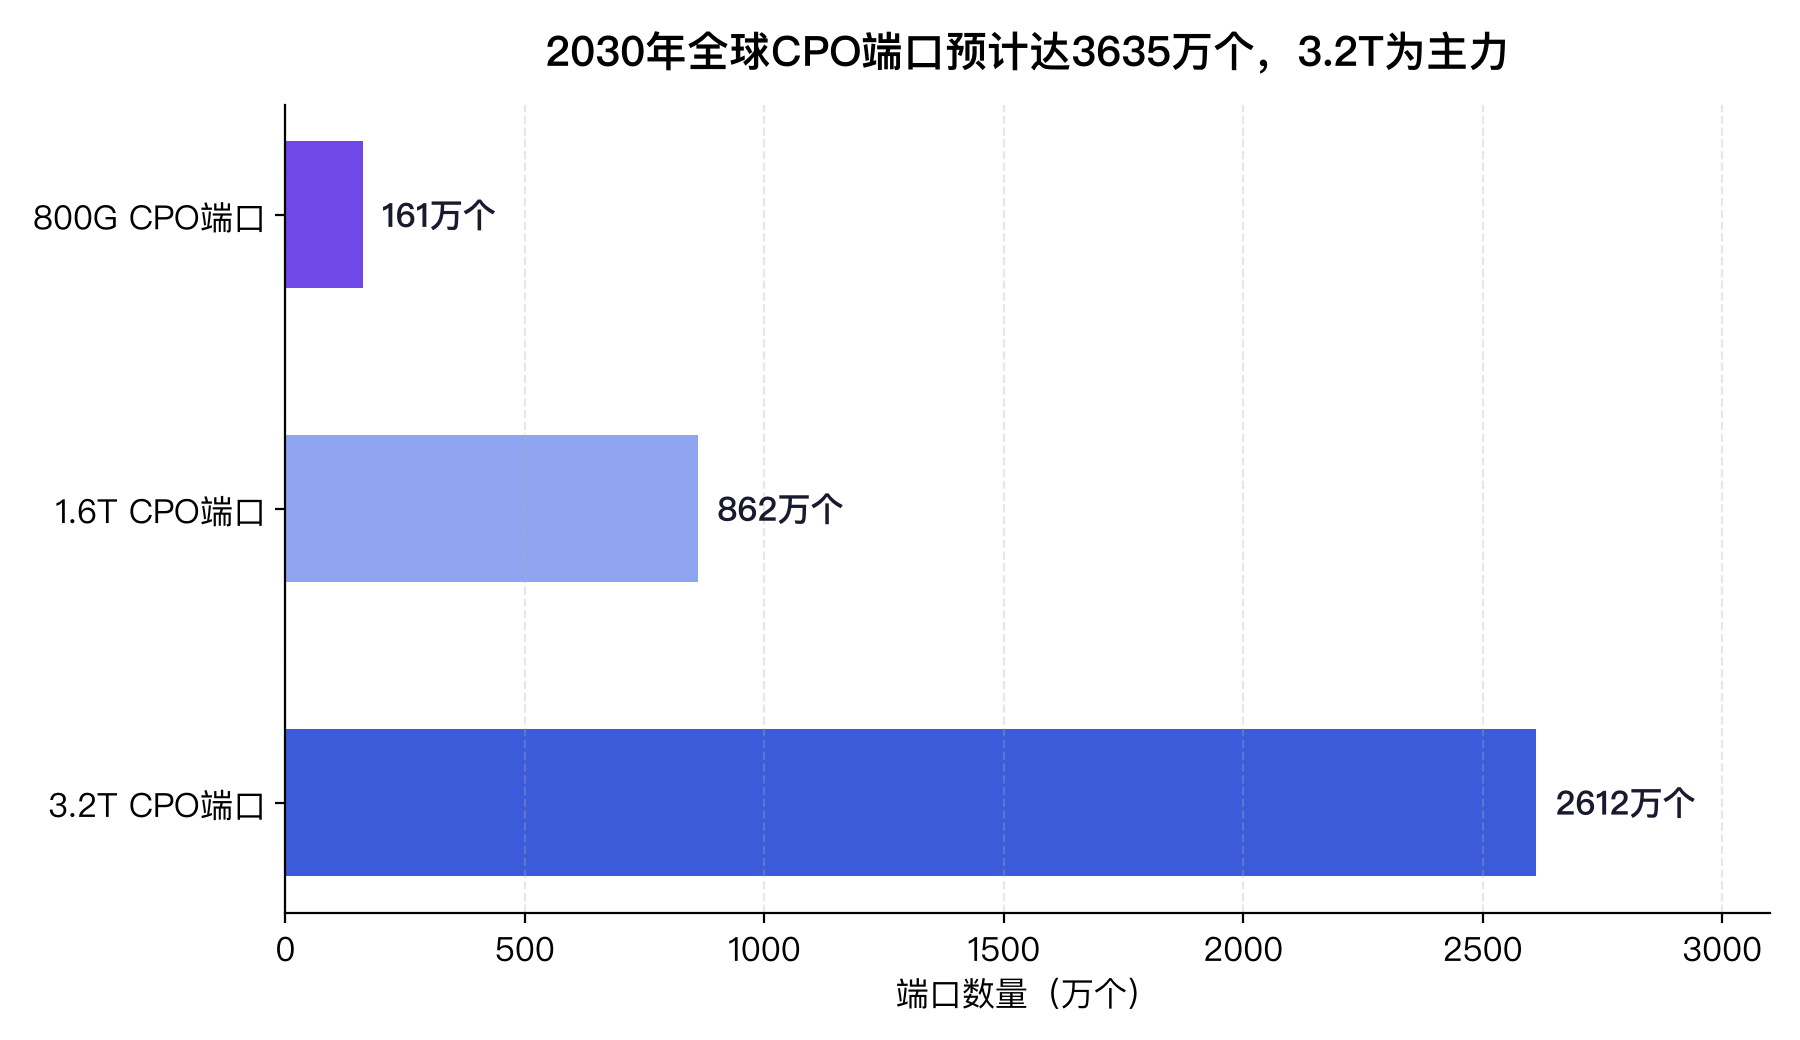
【图表:2030年全球CPO端口结构预测】
供给端的分工则更清晰。DSP 主要由博通与 Marvell 掌握;关键激光器依赖 Lumentum、Coherent、三菱电机与住友电工;磷化铟衬底由住友电工、AXT、JX Metals 等供应。成品模块环节,据集邦咨询估计,2026年中国企业将占全球光模块代工产能约56%。
中国厂商的强项在工程化与交付。中际旭创2026年上半年营业收入417.78亿元,同比增长182.49%,归母净利润136.51亿元,同比增长241.70%,整体毛利率46.59%,较上年同期提升6.63个百分点,800G与1.6T产品中硅光方案占比已突破半数。光迅科技2026年上半年营收66.10亿元,同比增长26.07%,归母净利润5.82亿元,同比增长56.34%,2024年其全球光器件整体份额为5.6%。新易盛2026年半年报披露,已推出基于硅光与薄膜铌酸锂的400G、800G、1.6T全系列产品,并发布6.4T NPO模块、12.8T XPO光模块与基于自研3D MEMS的NX200/300系列OCS。
但上游仍受制于人。2025年2月中国将磷化铟等关键材料纳入出口管制,而全球约七成精炼铟产自中国;美国方面则在讨论限制中国产光收发器进入数据中心。两头的政策不确定性,让“谁掌握光源”变成比“谁产能大”更硬的筹码。
由此看这笔交易的三重含义:对 Marvell,它买到了从DSP、交换到激光器、OCS的垂直整合,也买到了CPO时代的入场券;对 Lumentum,它在需求最紧的时候锁定了长期客户与资本开支背书;对产业链,它可能改变客户中立性——Lumentum 的激光器同时供给多家模块厂,一旦归入 Marvell,竞争对手与云厂商是否会加速转向 Coherent 或扶持第二供应商,将成为接下来最值得观察的变量。
风险同样清楚。整合需要时间,InP 扩产的物理周期不会因为一笔交易而缩短;Marvell 股价在消息当日的下跌,说明市场对“用高估值股票换硬件产能”这件事仍有保留。更关键的是,当光互连从可插拔模块走向CPO与封装内光互连,价值会继续向晶圆制造、先进封装与异质集成迁移,买下今天的产能,未必等于买下明天的位置。