盛科通信股价半年大涨175.24%、市值突破1598.96亿元,翱捷科技扭亏为盈、Cat.1 bis芯片全球市占率接近50%——2026年上半年,11家中国通信芯片上市公司合计营收92.03亿元,国产替代正从物联网中低端向交换芯片等高端核心市场渗透。
无线通信芯片是物联网与移动通信的核心硬件。2025年中国物联网支出规模预计达1658.6亿美元、占全球26.7%、居全球首位;中国无线通信芯片组市场预计以10.97%的年均复合增长率,到2030年攀升至1299.89亿元(约合179亿美元)。
近日,集微咨询(JW Insights)正式发布《2026中国半导体通信芯片行业上市公司研究报告》(简称《报告》)。《报告》围绕行业概述、财务数据分析、关键发现与风险提示,系统梳理了全球及中国市场竞争格局、11家样本公司财务表现与国产化进程,为通信芯片产业链上下游企业与投资机构提供决策参考。
以下是《报告》内容精选:
市场规模:物联网驱动,中国领跑全球
2022年全球Wi-Fi芯片组市场规模196.3亿美元,2030年有望达279亿美元;国内蓝牙芯片出货量2018-2021年复合增长率约14.8%。2025年中国无线通信芯片组市场规模约197亿元;蓝牙芯片国产化率达70%,Wi-Fi芯片自给率2025年预计突破35%,翱捷科技等本土企业在Cat.1/NB-IoT领域全球市占率接近50%。
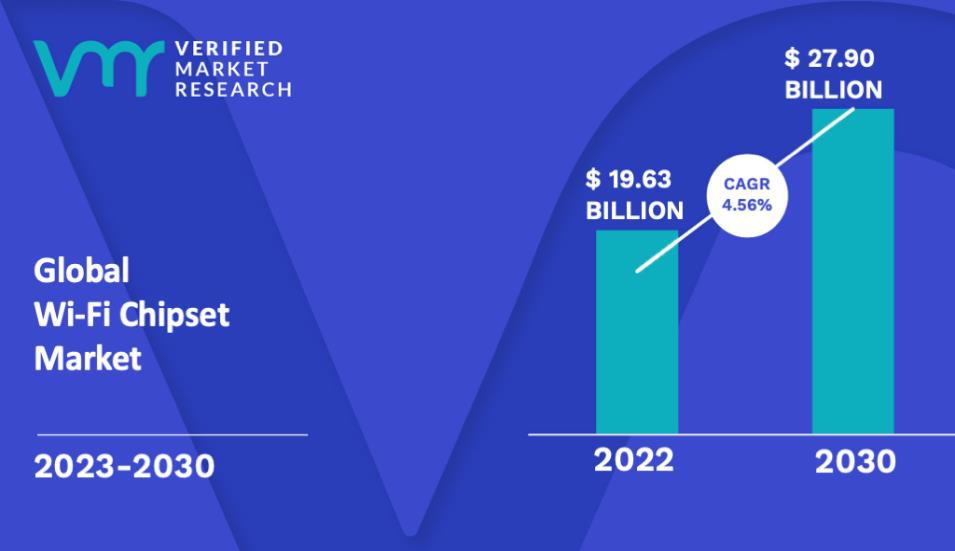
图1 全球Wi-Fi芯片组市场规模及预测(资料来源:Verified Market Research,集微咨询)
竞争格局:高端垄断、中端突破
蜂窝基带市场高通、联发科占高端约65%份额,华为海思实现18.9%份额突破,紫光展锐T系列在东南亚出货量激增47%;Wi-Fi市场高通以45%的路由器份额主导高端,乐鑫科技IoT WiFi/蓝牙MCU全球市占率约26%。国产阵营“高端垄断、中端突破”态势清晰。
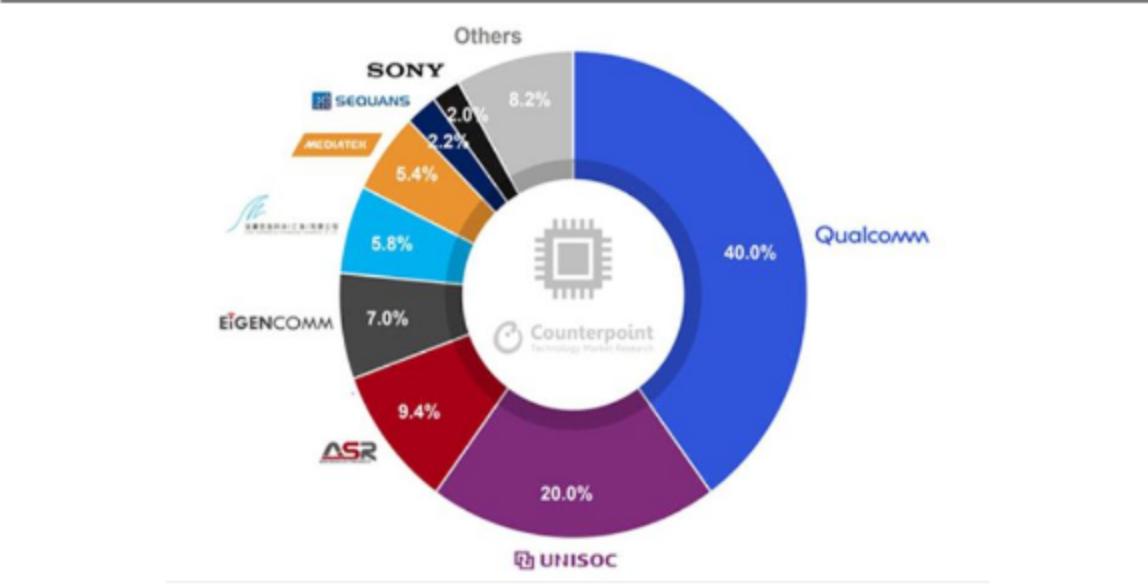
图2 全球蜂窝基带芯片市场竞争格局(资料来源:Counterpoint,集微咨询)
财务透视:92.03亿元营收,研发强度26.28%
11家样本公司合计营收92.03亿元、毛利33.63亿元,毛利率均值36.26%、研发费用占比均值26.28%。营收前三:翱捷科技(24.51亿元)、乐鑫科技(14.81亿元)、恒玄科技(13.51亿元);净利润前三:中科蓝讯(4.80亿元)、乐鑫科技(3.34亿元)、恒玄科技(1.71亿元);翱捷科技、博通集成、康希通信实现扭亏为盈。
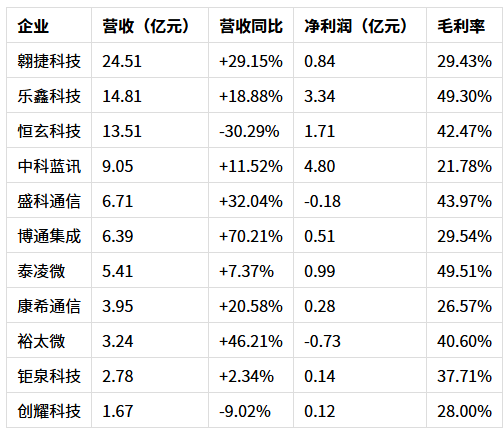
表1 2026年上半年样本公司核心财务数据(据原文数据表重绘,资料来源:公司公告,集微咨询)
破局样本:交换芯片打破博通垄断
盛科通信12.8T/25.6T高端旗舰交换芯片进入客户应用阶段、最大端口速率800G、性能达国际竞品水平;中兴推出20T自研交换芯片支撑国产GPU互联。裕太微为国内极少数实现2.5G以太网物理层芯片规模量产的企业,上半年营收同比增长46.21%。
端侧AI与Wi-Fi 7:新一轮迭代主线
乐鑫科技携手字节跳动豆包大模型提供端侧大模型物联网方案,ESP32-P4进军多媒体市场;恒玄科技新一代旗舰可穿戴芯片BES6100顺利流片、导入雷鸟与Rokid智能眼镜;中科蓝讯讯龙三代对接火山方舟平台;康希通信Wi-Fi 7 FEM大规模销售、Skyworks无条件撤回337调查。
资本表现:盛科领涨,市值重估
上半年盛科通信大涨175.24%、市值达1598.96亿元,裕太微上涨142.58%,中科蓝讯上涨77.51%;11家中8家上涨。但国内企业市值仍与国际巨头差距悬殊——高通市值约1950亿美元、博通约1.8万亿美元,国内研发投入仅为国际巨头的1%-5%。
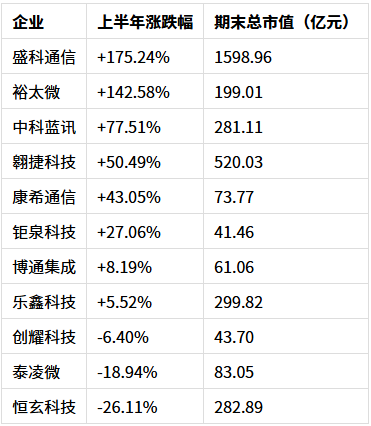
表2 2026年上半年样本公司股价表现(据原文数据表重绘,资料来源:交易所数据,集微咨询)
《报告》同时提示宏观波动、贸易摩擦与技术迭代等风险。随着Wi-Fi 7商用、端侧AI放量与“新基建”政策深化,国产通信芯片有望沿“中低端替代—高端攻坚”路径持续突破,重塑全球竞争格局。
目前,《2026中国半导体通信芯片行业上市公司研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。