HPLC双模芯片份额已突破85%、成为新型电力系统“标配”,2024年国网HPLC类模块招标量约8624万只——电力载波正从智能电表走向配网智能化、分布式光伏与充电桩全场景。2026年上半年,五家样本上市公司营收合计22.85亿元,行业在招标换挡期加速分化。
电力载波(PLC)利用电力线传输信息、无需额外布线,是电力物联网“发、输、变、配、用”各环节的通信“神经脉络”。2025年全球电力载波市场规模约130亿美元、2026年预计140亿美元,2030年有望突破300亿美元;中国2024年行业规模约150亿元、其中载波芯片约30亿元,近五年复合增速15%-20%、高于全球水平。
近日,集微咨询(JW Insights)正式发布《2026中国半导体电力载波行业上市公司研究报告》(简称《报告》)。《报告》围绕行业概述、财务数据分析、关键发现与风险提示,系统梳理了全球及中国市场竞争格局、五家样本公司财务表现与国产化进程,为产业链上下游企业与投资机构提供决策参考。
以下是《报告》内容精选:
行业定位:电网“神经脉络”,应用全场景延伸
电力载波利用电力线传输信息、无需额外布线,是电力物联网各环节的通信“神经脉络”。2024年国网HPLC类模块招标量约8624万只、累计安装量超6亿只、覆盖率超95%;HPLC+HRF双模芯片份额已突破85%。应用场景正从智能电表向配网智能化、分布式光伏、充电桩延伸——分布式光伏载波芯片渗透率升至42%,充电桩装机量同比提升65%。
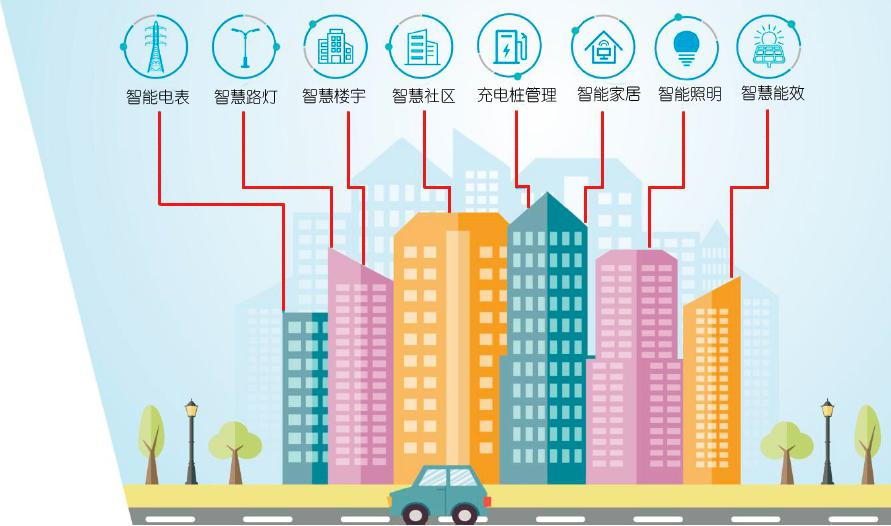
图1 电力载波主要应用场景示意图(资料来源:公开资料整理,集微咨询)
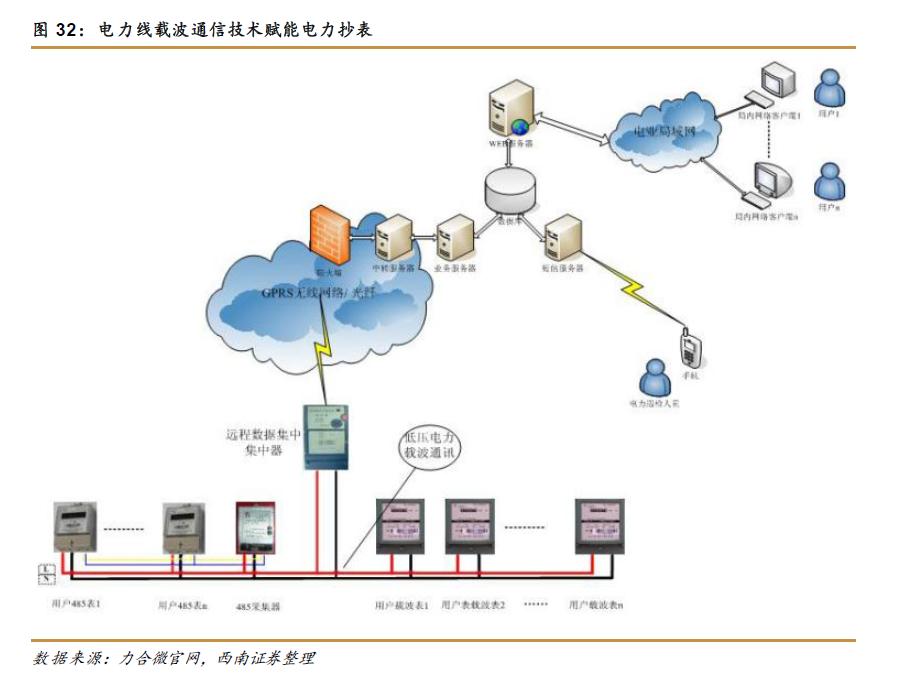
图2 电力线载波通信技术赋能电力抄表示意图(资料来源:力合微官网、西南证券整理,集微咨询)
市场规模:全球奔向300亿美元
2025年全球电力载波市场约130亿美元、2026年预计140亿美元,2030年有望突破300亿美元;载波芯片细分市场约30-50亿美元、年增12%-15%。中国2024年行业规模约150亿元、其中载波芯片约30亿元,近五年复合增速15%-20%、高于全球水平。
财务透视:合计22.85亿元,毛利率41.63%
上半年五家样本公司营收合计22.85亿元、毛利9.12亿元,毛利率均值41.63%、研发费用占比均值16.28%。营收前三:威胜信息(10.67亿元)、东软载波(4.15亿元)、晓程科技(3.15亿元);毛利率前三:晓程科技(64.49%)、力合微(40.54%)、威胜信息(38.10%);研发占比前三为钜泉科技(32.80%)。
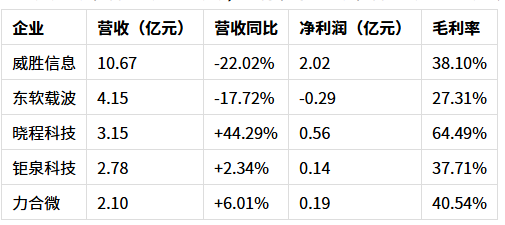
表1 2026年上半年样本公司核心财务数据(据原文数据表重绘,资料来源:公司公告,集微咨询)
竞争分化:招标换挡,个体分化加剧
2025年国网智能电表招标总量约6600万只、同比下降29.3%;HPLC双模芯片在配网物资招标中的占比升至92%。威胜信息上半年推出43款新产品、收入占比达67.8%;力合微非电网业务增长20.24%;东软载波载波通信业务收入同比下降20.52%;鼎信通讯营收同比腰斩。
国产化与出海:从跟跑到并跑
智芯微以23.11%的份额居国内载波通信芯片市场龙头,东软载波、力合微分列第二梯队;钜泉科技三相计量芯片国内统招市场出货量第一,符合G3-PLC国际标准的载波芯片销量大幅增加。威胜信息新一代多模通信芯片覆盖全球70%的电力通信标准、综合测控终端出口中东。
资本表现:钜泉领涨,市值差距悬殊
上半年钜泉科技上涨26.61%、晓程科技上涨20.39%,威胜信息(-22.16%)、东软载波(-29.53%)下跌;市值最高的威胜信息达150.41亿元。国内企业市值仅为TI等国际巨头的0.2%-2%,差距集中在全场景布局、高端技术与研发投入。
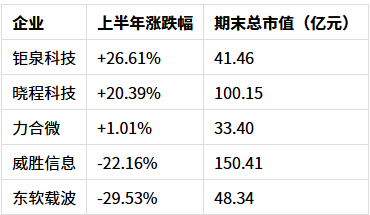
表2 2026年上半年样本公司股价表现(据原文数据表重绘,资料来源:交易所数据,集微咨询)
《报告》同时提示宏观波动、竞争加剧与供应链等风险。随着“十五五”规划推动全供应链重构与新型电力系统建设,国产电力载波芯片有望沿“电表—配网—非电”路径持续扩张,重塑全球市场格局。
目前,《2026中国半导体电力载波行业上市公司研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。