1. SEMI CEO:2035年半导体产业规模冲刺3万亿美元
2. Q3中国智能手机市场出货量跌至14年来最低点,华为排名第一
3. 信通院:9月国内市场手机出货量2185.6万部,下降21.7%
4. 2026年全球OLED出货量将达到610万片,大增79%
5. Gartner发出推理悖论警报:Token降价潮下,2028年智能体推理成本反升逾五倍
6. 大跌26%!印度Q3智能手机出货量创十年同期新低
1. SEMI CEO:2035年半导体产业规模冲刺3万亿美元
随着人工智能和量子计算推动需求增长,全球半导体产业有望在2035年前后实现3万亿美元规模。国际半导体产业协会(SEMI)总裁兼首席执行官Ajit Manocha在SEMICON West 2026期间表示,产业达到2万亿美元规模已经“完全可行”。
Manocha指出,半导体产业用了约50年发展到5000亿美元规模,但过去5年就实现了从5000亿美元到1万亿美元的翻番。在AI需求持续扩大的背景下,行业再次快速增长并非没有可能。
他表示,2035年能否精确达到3万亿美元仍取决于多项因素。即使目标略有推迟,也更可能在2037年至2040年间实现,而不是再等待数十年,前提是地缘政治紧张局势或重大经济危机不会进一步割裂全球产业生态。
另外,SEMI预计,2026年全球半导体设备销售额将接近1660亿美元,到2028年将达到2300亿美元。对于设备供应链能否跟上需求,Manocha表示,到2029年可能有多达102座晶圆厂投入运营,其中82座已经在建设中;2029年以后,市场可能还需要新增约50座晶圆厂。
他指出,只要设备制造商看到明确的投资回报和已确认的订单,产业链其他环节就必须同步跟进。尽管扩产过程中可能出现阶段性瓶颈,但半导体行业经历过多轮周期变化,已具备较强的供应链韧性。
2. Q3中国智能手机市场出货量跌至14年来最低点,华为排名第一
近日,市调机构Counterpoint Research在报告中指出,2026年第三季度中国智能手机出货量同比下降10%,创下2012年以来的第三季度最低水平。因为持续上涨的内存价格显著增加了物料清单成本,加剧了供应短缺,导致下半年跌幅更大。
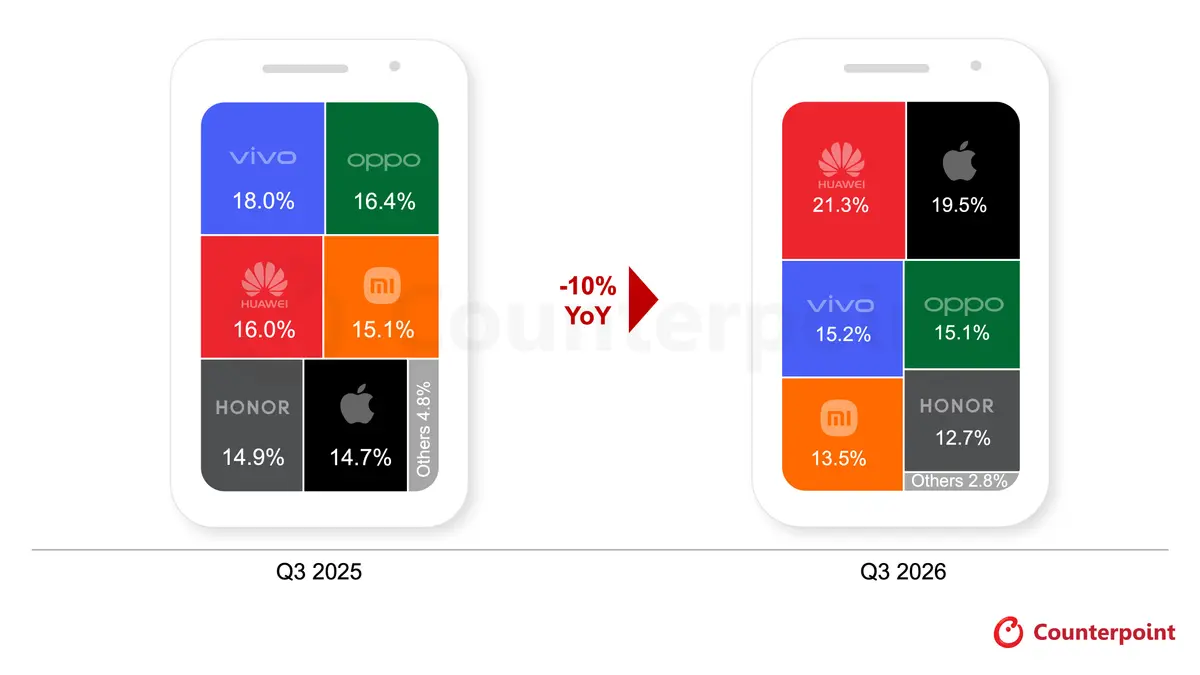
从厂商表现来看,华为在2026年第三季度以21.3%的市场份额领跑中国智能手机市场。得益于季度初的价格稳定,华为全线产品均表现强劲。入门级畅享90 Pro Max、中端Nova 16和旗舰Mate 80的强劲销售助力华为第三季度出货量同比增长19%。然而,华为已于9月1日正式提价,这可能会进一步影响其未来的销售;苹果在第三季度以19.5%的市场份额位居第二。iPhone 18 Pro系列在中国市场表现强劲,上市前三周销量同比增长23.5%,远超iPhone 17 Pro系列。基础款iPhone 18的延迟上市可能促使部分消费者升级至Pro机型,从而推动了Pro机型的早期销售增长。
3. 信通院:9月国内市场手机出货量2185.6万部,下降21.7%
10月21日,中国信通院发布2026年9月国内手机市场运行分析报告。数据显示,9月,国内市场手机出货量2185.6万部,同比下降21.7%,其中,5G手机1923.4万部,同比下降20.2%,占同期手机出货量的88.0%。
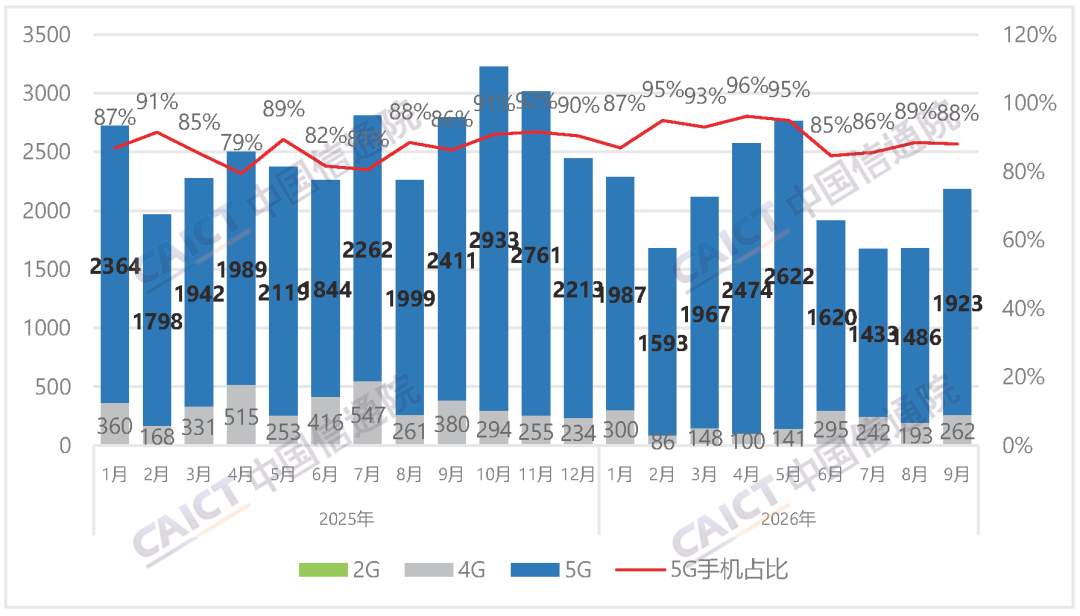
报告显示,2026年9月,国产品牌手机出货量1820.3万部,同比下降23.0%,占同期手机出货量的83.3%;国产品牌上市新机型41款,同比下降6.8%,占同期手机上市新机型数量的91.1%。2026年1-9月,国产品牌手机出货量1.61亿部,同比下降16.1%,占同期手机出货量的85.5%;国产品牌上市新机型265款,同比下降29.9%,占同期手机上市新机型数量的92.7%。
2026年9月,国内智能手机出货量1973.9万部,同比下降22.9%,占同期手机出货量的90.3%;智能手机上市新机型39款,同比增长34.5%,占同期手机上市新机型数量的86.7%。2026年1-9月,国内智能手机出货量1.76亿部,同比下降12.8%,占同期手机出货量的93.2%;智能手机上市新机型230款,同比下降11.2%,占同期手机上市新机型数量的80.4%。
4. 2026年全球OLED出货量将达到610万片,大增79%
10月21日,市调机构Omdia在报告中指出,预计2026年全年全球OLED出货量将达到610万片,较2025年增长79%。预计华硕仍将是最大的采购商,占全年全球出货量的23%,其次是微星、三星和冠捷。LG 电子、戴尔、宏碁和联想位列前八。显示器品牌之间的竞争加剧以及OLED产能扩张正在推动市场增长。随着更多产能转移以及投产,预计2027年出货量将达到750万台。
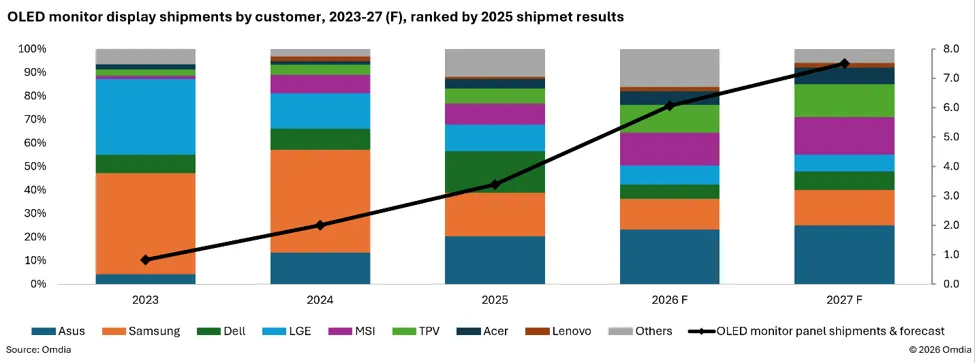
Omdia表示,三星显示和LG显示一直是OLED显示器面板的主要供应商。TCL华星将通过其喷墨打印 OLED(IJP OLED)技术在2026年引入新的竞争。其G5.5工厂计划于2026年第三季度开始为微星的商用级创作者显示器出货27英寸 UHD 120Hz IJP OLED 显示面板。TCL华星的新 8.6 代 IJP OLED 工厂计划于 2027年年底开始生产,计划生产更大尺寸的面板,包括 32 英寸和 34 英寸尺寸,刷新率可达 700Hz。该工厂预计将使 TCL 华星成为首家在 8.6 代工厂量产 IJP OLED 显示器面板的公司。
Omdia显示与OEM研究首席分析师Nick Jiang表示:"产能扩张、价格下降以及品牌更广泛的采用正在帮助OLED显示器面板触达更广阔的市场。TCL 华星的 8.6 代 IJP OLED 产能预计将重塑OLED显示器面板供应链的动态和竞争格局。"
5. Gartner发出推理悖论警报:Token降价潮下,2028年智能体推理成本反升逾五倍
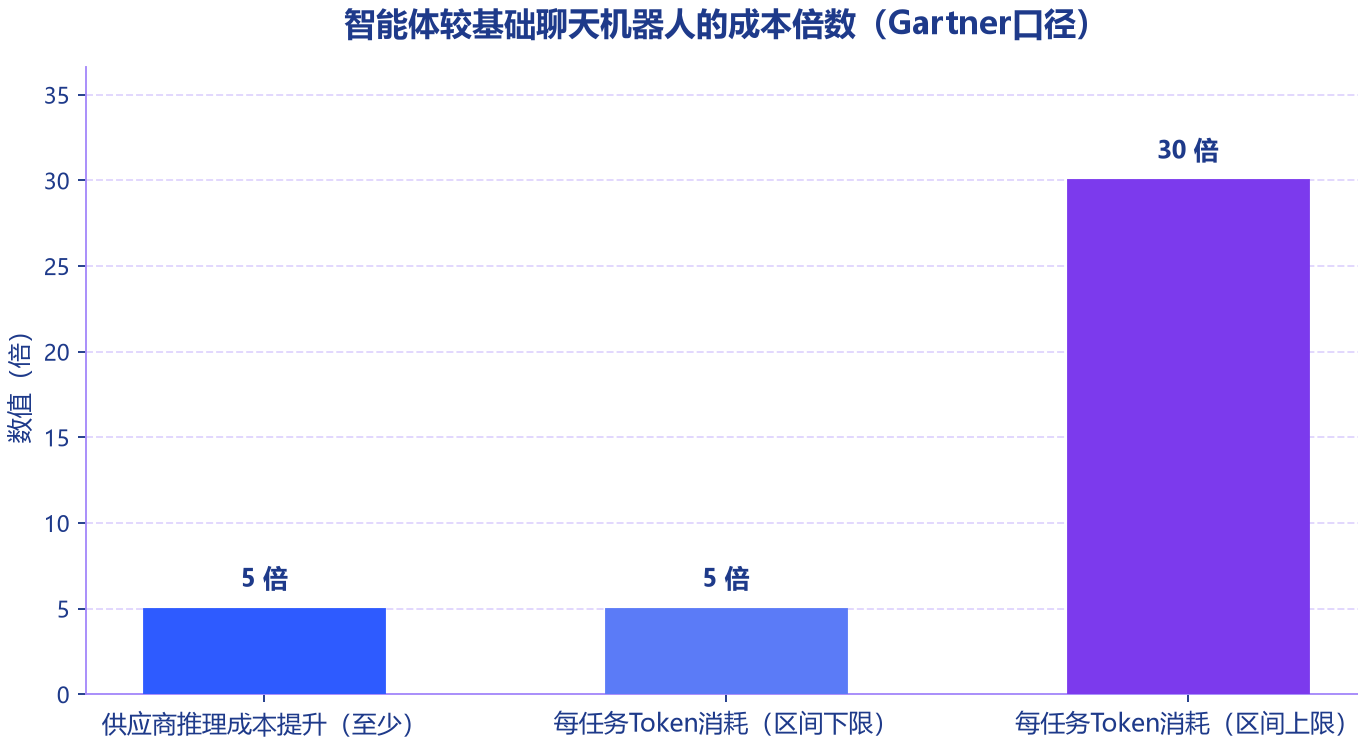
Token单价持续走低,曾让许多企业默认AI总成本将随之下降。Gartner最新预测打破了这一假设:到2028年,每一智能体(AI Agent)工作流的推理成本将升至当前水平的5倍以上,而智能体每完成一项任务所消耗的Token为基础聊天机器人的5-30倍。Gartner将这一现象命名为“推理悖论”(Inference Paradox)——单位经济学越好,AI总成本反而越高,且缺乏一条通向相应、可预期价值的清晰路径。成本治理,正在取代模型能力,成为企业AI竞争的新分水岭。
8月17日,Gartner发布正式预测:至2028年,AI推理成本按每一智能体工作流计算将上升超过5倍。这一预测的吊诡之处在于它的前提——恰恰是在Token单价一路下行的背景下发生的。数据服务商Silicon Data编制的大语言模型Token支出指数(彭博代码SDLLMTK,按使用量加权计算全球主流大模型实际成交价格)于2026年9月初首次跌破每百万Token 1美元关口,报0.97美元,创该指数推出以来最低读数,较2026年5月高点累计降幅超过50%。
单价与总成本的背离,源自任务结构的变化。Gartner给出的核心量级是:相较于一次基础聊天机器人交互,将任务路由至智能体推理模型,会使供应商的推理成本至少上升5倍,且随任务复杂度增长往往远高于此;在同一任务上,AI智能体每任务的Token消耗为基础聊天机器人的5倍以上、最高可达30倍。换句话说,企业买的每一份“智能”都更便宜了,但完成一项真实工作所需要的“智能”份数,正在以更快的速度膨胀。
这一结构性变化有宏观注脚。IDC与浪潮信息联合发布的《2026年中国人工智能计算力发展评估报告》测算,全球活跃智能体数量将从2026年的7940万个(0.794亿)增长至2030年的22.16亿,复合增长率达129.8%;同期全球Token消耗量复合增长率高达4822.6%,约为智能体数量增速的37倍。更早的历史坐标同样清晰:斯坦福HAI与ArtificialAnalysis的统计均显示,GPT-3.5档位的推理成本已从2022年11月的每百万Token约20美元降至2024年10月的0.07美元,降幅约280倍。单价曲线俯冲与消耗曲线拉升相叠加,构成了“推理悖论”的完整图景。
6. 大跌26%!印度Q3智能手机出货量创十年同期新低
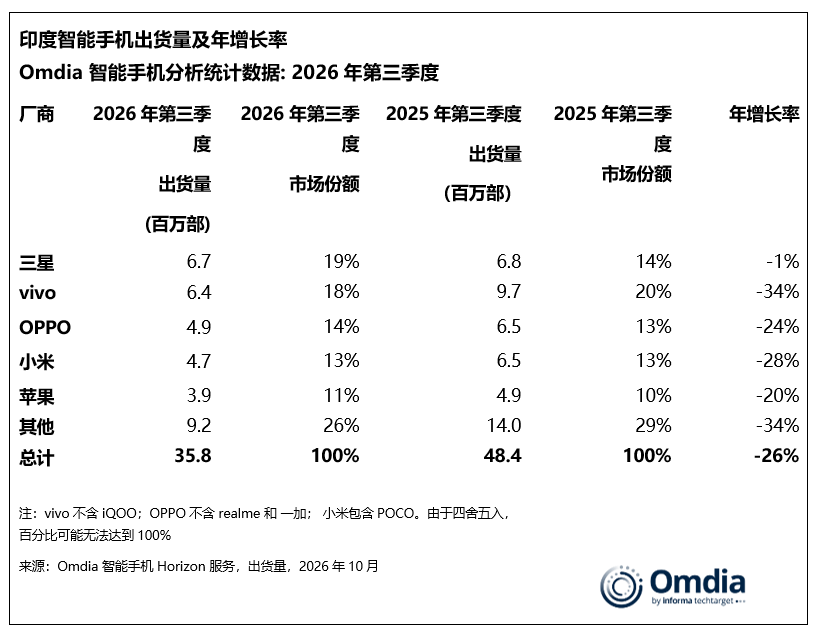
10 月 20 日,市场研究机构 Omdia 发布最新行业报告显示,2026 年第三季度印度智能手机市场出货量预计为 3580 万部,同比大幅下滑 26%,创下自 2016 年以来三季度出货量最低纪录。即便进入传统节日销售旺季,多重因素叠加,依旧拖累大盘表现,印度智能手机市场正迎来结构性调整。
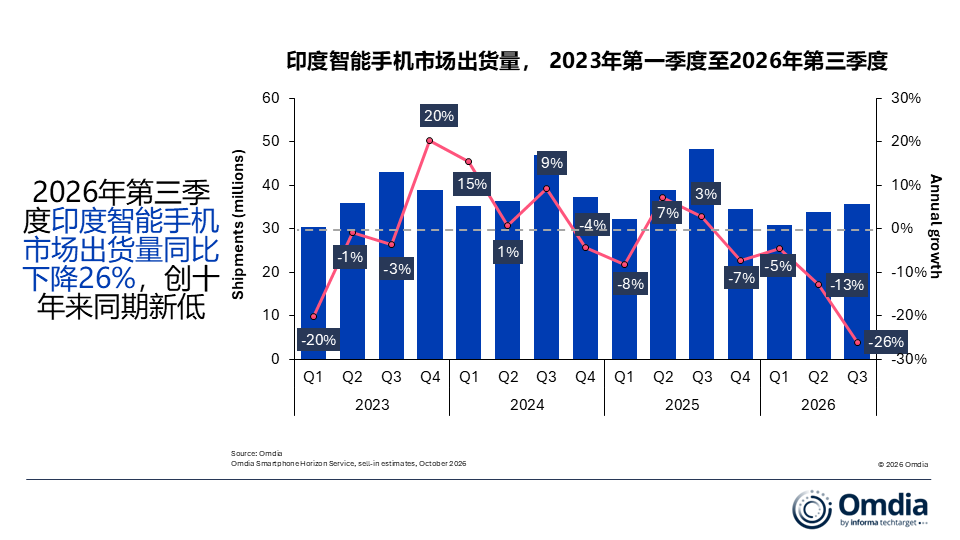
本轮市场下行由多重因素共同驱动。终端售价抬升叠加居民消费趋于审慎,直接压制用户换机意愿,各大品牌同步收紧库存、保持保守备货策略;曾经拉动旺季增长的线上渠道表现疲软,进一步加重市场压力。此外,2026 年排灯节时间延后,往年集中在 9 月的线下节日备货需求,大量顺延至 10 月,客观放大了三季度的同比跌幅。
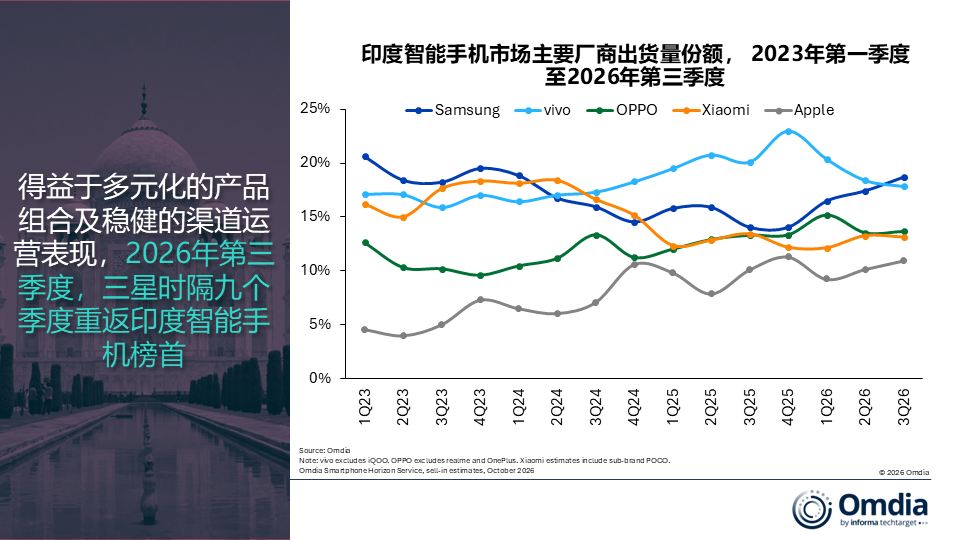
从品牌排名来看,本季度印度手机市场座次迎来明显变动。三星时隔两年多重返印度市场出货榜首,三季度出货 670 万部。Galaxy A07、A17、A27 系列贡献基础大盘,Galaxy S26 系列、全新 Z 系列折叠屏、S26 FE 完善中高端产品矩阵;依托银行返现、以旧换新、长期分期等营销组合,三星撬动不同价位段用户换机需求。
vivo 以 640 万部出货量位居第二,同比下滑 34%,是前五品牌中降幅最高的厂商。多轮产品涨价打乱渠道库存节奏,叠加入门机型供给不足,削弱市场竞争力;Y11 5G、Y21 5G 为主力走量机型,回归的 S 系列在 S2 带动下实现增量。
OPPO 排名第三,出货 490 万部,同比下降 24%。产品涨价、零售商备货谨慎,对核心 A 系列走量形成压制;Reno16 系列持续承载品牌高端化目标,依托影像差异化卖点与分期优惠,稳住中高端市场需求。
小米位列第四,出货 470 万部,同比下降 28%。零部件成本上涨倒逼品牌在定价与硬件配置之间取舍,其赖以起家的高性价比优势有所弱化。Redmi 15A、A7 承担基础出货任务,Redmi Note17 系列、POCO X8 系列补齐中高端产品线。
苹果排在第五位,出货 390 万部。市场对后续涨价的预期带动渠道提前备货,叠加 iPhone 18 标准版缺席市场,iPhone17、iPhone16 标准版持续热销。三季度末上新的 iPhone 18 Pro 与 Pro Max 销售热度逐步攀升,银行返现、以旧换新补贴、免息分期等政策持续拉动高端换机。
放眼后市,行业预判挑战仍将延续。Omdia 预计,在 2026 年承压之后,2027 年印度智能手机市场还将维持低个位数下滑态势。手机涨价、用户设备使用周期拉长已经成为长期结构性难题,如何唤醒换机需求,将是所有厂商的核心考题。