1. 集微咨询发布《2026中国半导体硅片行业上市公司研究报告》:三年多来首次全线涨价,驶入“量价齐升”周期
2. 集微咨询发布《2026年电源管理芯片行业研究报告》:AI重构供电架构,国产芯片驶入量价齐升新周期
1. 集微咨询发布《2026中国半导体硅片行业上市公司研究报告》:三年多来首次全线涨价,驶入“量价齐升”周期
三年多来首次大规模全线涨价,硅片行业正式驶入“量价齐升”周期。2026年上半年,7家A股硅片上市公司合计营收约105.14亿元、同比增长约18.91%,全球12英寸硅片月缺口约150万片。
半导体硅片是芯片制造的核心基础材料,全球超过90%的芯片与传感器基于硅材料制造。AI服务器对12英寸硅片需求约为通用服务器的3.8倍,HBM需求是主流DRAM的2倍,2026年AI相关应用对先进制程硅片的月需求预计突破100万片。
近日,集微咨询(JW Insights)正式发布《2026中国半导体硅片行业上市公司研究报告》(简称《报告》),系统覆盖了沪硅产业、西安奕材、TCL中环等7家A股硅片上市公司的情况。
以下是《报告》内容精选:
行业景气:三年多来首次全线涨价,紧缺或延续至2028年
据SEMI,2026年第二季度全球硅晶圆出货量达3573百万平方英寸、同比增长7.4%。5月,信越化学、SUMCO、环球晶圆同步发布涨价函,12英寸常规硅片涨价5%-8%,适配AI/HPC场景的高端专用硅片涨幅达18%-22%;立昂微旗下金瑞泓自7月1日起全系列上调10%-15%。
市场规模:2026年全球硅片市场将达1181.3亿元
2025年全球半导体硅片市场规模约1122.2亿元,预计2026年增至1181.3亿元,2026-2032年复合年均增速7.8%、2032年达1853.8亿元;SEMI预计2030年全球市场规模有望超过200亿美元。12英寸硅片出货面积占全球总量超75%,市场份额将由46.69%提升至2031年的55.77%。
财务全景:合计营收105.14亿元,6家同比增长
2026年上半年,7家公司合计营收约105.14亿元,较上年同期约88.42亿元增长约18.91%,其中6家同比增长,仅上海合晶下降5.13%。沪硅产业以36.51%的增速领跑,300mm硅片销量同比增长超90%;立昂微增长25.72%,重掺硅片需求随AI算力产业快速释放;西安奕材增长22%,销量约500万片、同比增长约29.75%。
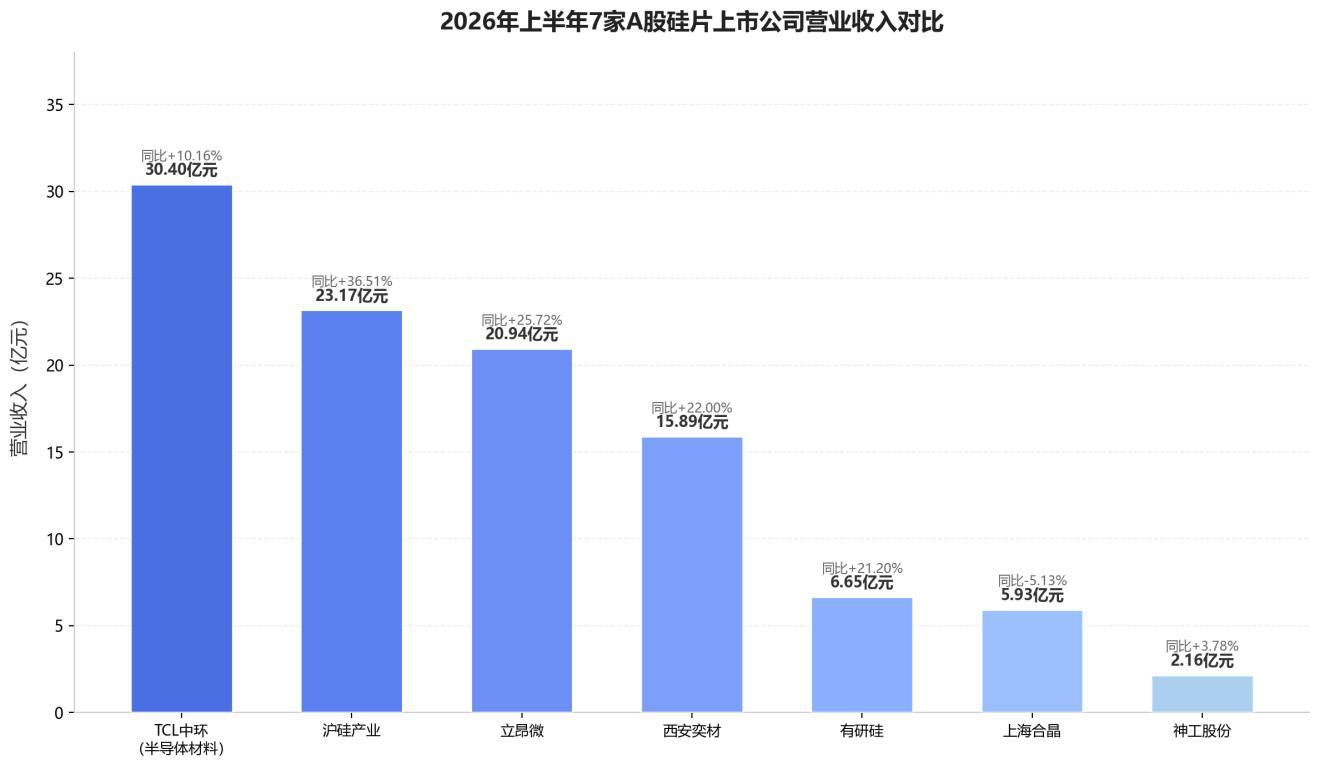
图1 2026年上半年7家A股硅片上市公司营业收入对比(资料来源:各公司2026年半年度报告,集微咨询(JW Insights))
盈利分化:3家盈利、4家亏损,现金流普遍改善
盈利端,有研硅以1.33亿元归母净利润居首、同比增长25.71%,立昂微0.84亿元实现扭亏为盈,神工股份0.41亿元维持盈利;沪硅产业亏损9.65亿元为行业最大,西安奕材亏损2.89亿元但同比减亏14.98%。经营现金流普遍改善:沪硅产业由上年同期的-4.62亿元转正至1.79亿元,神工股份同比增长98.68%。
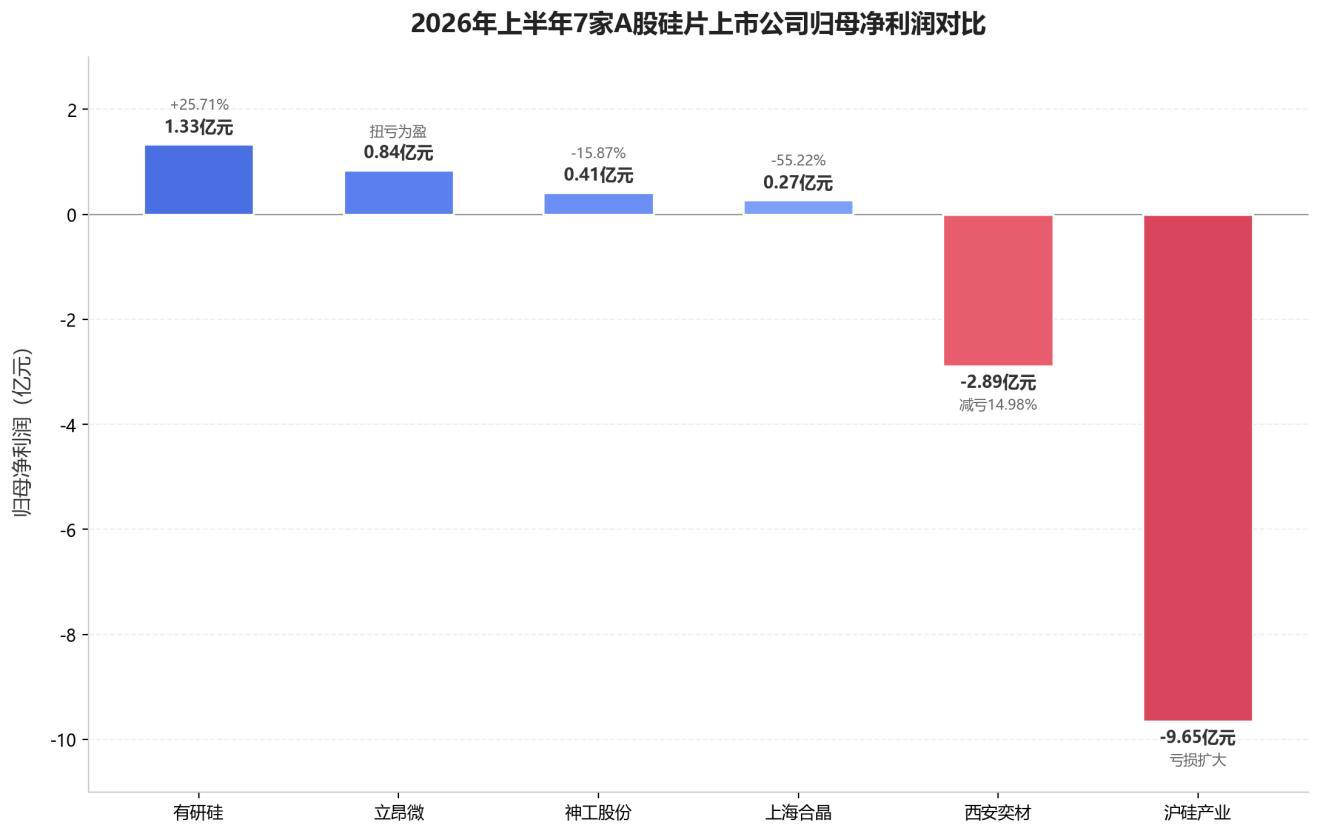
图2 2026年上半年7家A股硅片上市公司归母净利润对比(资料来源:各公司2026年半年度报告,集微咨询(JW Insights);注:TCL中环半导体材料业务未单独披露归母净利润)
国产提速:国产化率升至25%-30%,产能竞赛白热化
2025年中国12英寸硅片国产化率约15%-20%,预计2026年提升至25%-30%;据《日经新闻》报道,中国要求2026年芯片厂商所用硅晶圆70%来自本土供应商。国内厂商全球产能份额已从2020年的3%跃升至2025年的28%,300mm硅片本土化率达60%。产能端,西安奕材与沪硅产业年底均将达120万片/月,中环领先规划210万片/月。
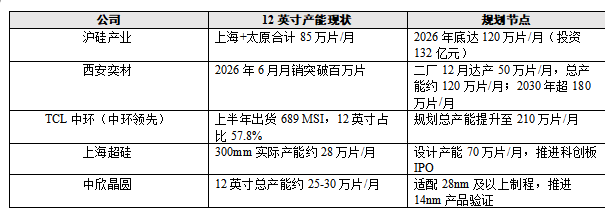
图3 国内厂商12英寸硅片产能规划概览(资料来源:公司公告、公司官网,集微咨询(JW Insights)整理)
全球格局:五巨头“涨价同步、策略分化”
信越化学与SUMCO合计占全球约50%份额,海外头部企业已实现2nm制程量产,先进制程长单锁定至2028年。国内追赶步伐加快:西安奕材2025年出货量全球市占率约6.8%、位居12英寸领域全球第六,随第二工厂达产有望升至约10%。报告同时提示,8英寸市场仍处过剩状态、日本出口管制升级是行业主要风险。
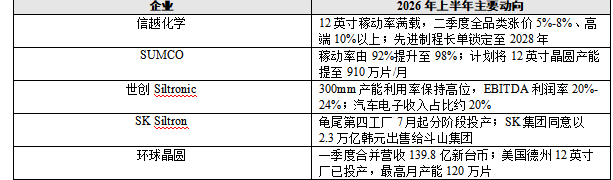
图4 全球硅片五巨头2026年上半年动向(资料来源:各公司公告、官网,集微咨询(JW Insights)整理)
报告研判,到2028年全球预计新建108座晶圆厂、中国独占47座,22-40纳米主流制程中国产能占比将从25%提升至42%。叠加涨价周期传导与本土产能释放,硅片企业资产收益率有望在未来2-3年显著改善,国产替代将从成熟制程向高端纵深推进。
目前,《2026中国半导体硅片行业上市公司研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。
2. 集微咨询发布《2026年电源管理芯片行业研究报告》:AI重构供电架构,国产芯片驶入量价齐升新周期
作为电子设备的“电力大脑”,电源管理芯片负责电能变换、分配、检测与管控,直接决定电子系统的能效、稳定性与可靠性,是模拟芯片最大的细分品类、约占全球模拟芯片市场的三成。当前,行业正处周期回升与结构升级叠加的关键阶段:AI算力基础设施建设带动供电架构向高压化、高效率演进,汽车电动化、智能化推升车规级需求,叠加政策与产业基金加码,这一长坡厚雪的赛道正迎来量价齐升的新周期。
近日,集微咨询(JW Insights)正式发布《2026年电源管理芯片行业研究报告》(以下简称《报告》)。《报告》围绕行业概述、市场概况、竞争格局及国内重点公司、产业链分析、驱动因素与发展趋势五大板块展开,完整呈现电源管理芯片的分类体系、市场容量与厂商梯队,并对AI算力引发的供电架构变革及芯片价值量空间进行量化测算,助力产业链各方在新一轮景气周期中找准布局节奏。
以下是《报告》内容精选:
全球稳步扩容,中国市场规模全球最大
《报告》显示,据中商产业研究院统计,2024年全球电源管理芯片市场规模约486亿美元、近五年复合增长率约10.2%,2025年达526亿美元。行业景气同步回暖:据WSTS数据,2025年全球半导体市场规模约7956亿美元、同比增长26.2%,模拟芯片市场同比增长约8.7%,在经历下行周期后触底回升,电源管理芯片作为模拟芯片最大品类同步受益。中国市场是全球最大需求市场:2024年规模约1246亿元、约占全球三分之一以上,2025年达1417亿元,2020—2025年复合增长率约13%。
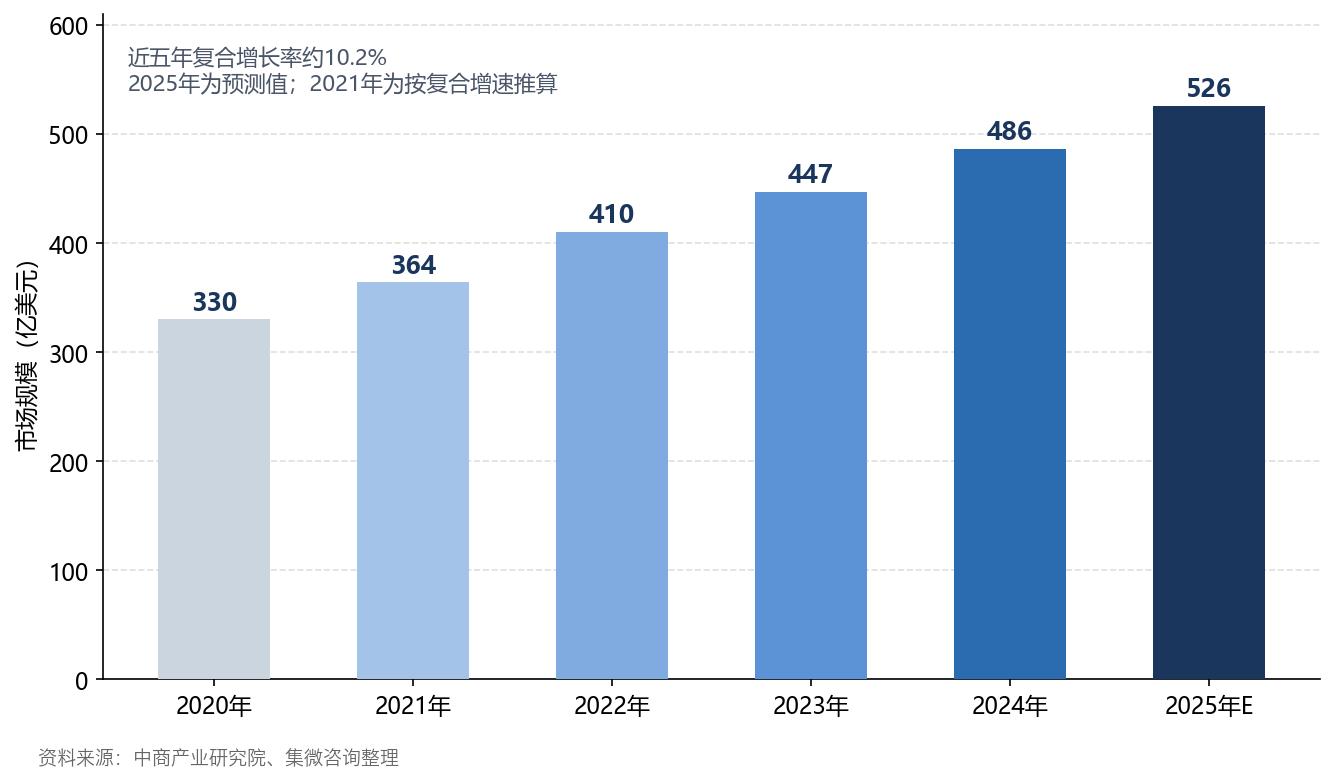
图1:全球电源管理芯片市场规模及预测(亿美元)
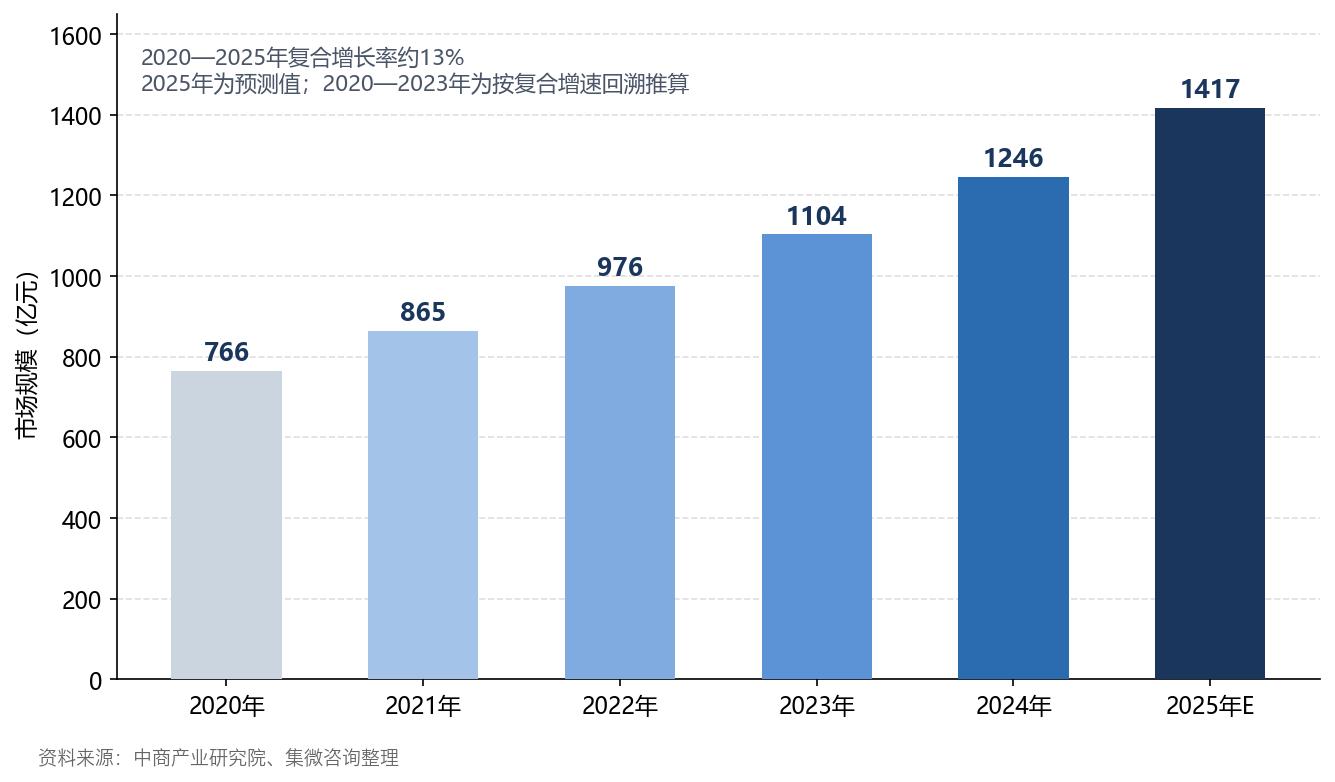
图2:中国电源管理芯片市场规模及预测(亿元)
国产化率升至约四成,高端替代空间广阔
国产替代持续推进。《报告》显示,中国电源管理芯片国产化率已由2021年的约26%提升至2025年的约38.6%,但结构分化明显:手机快充、家电等消费类产品国产化率较高,通信、通用工业等领域约30%—40%并持续上量,而服务器电源芯片国产替代率仍仅约10%—20%,车规级、工业级高端产品国产化空间广阔。这类产品的产业特征鲜明:制程以成熟工艺为主、单款产品生命周期通常在五年以上,头部厂商在售料号达数千款,料号持续累积形成规模壁垒。下游应用中,通讯、数据处理、工业与医疗三大领域占比各超20%,汽车电子约占9%,AI与电动化正推动应用结构持续上移。
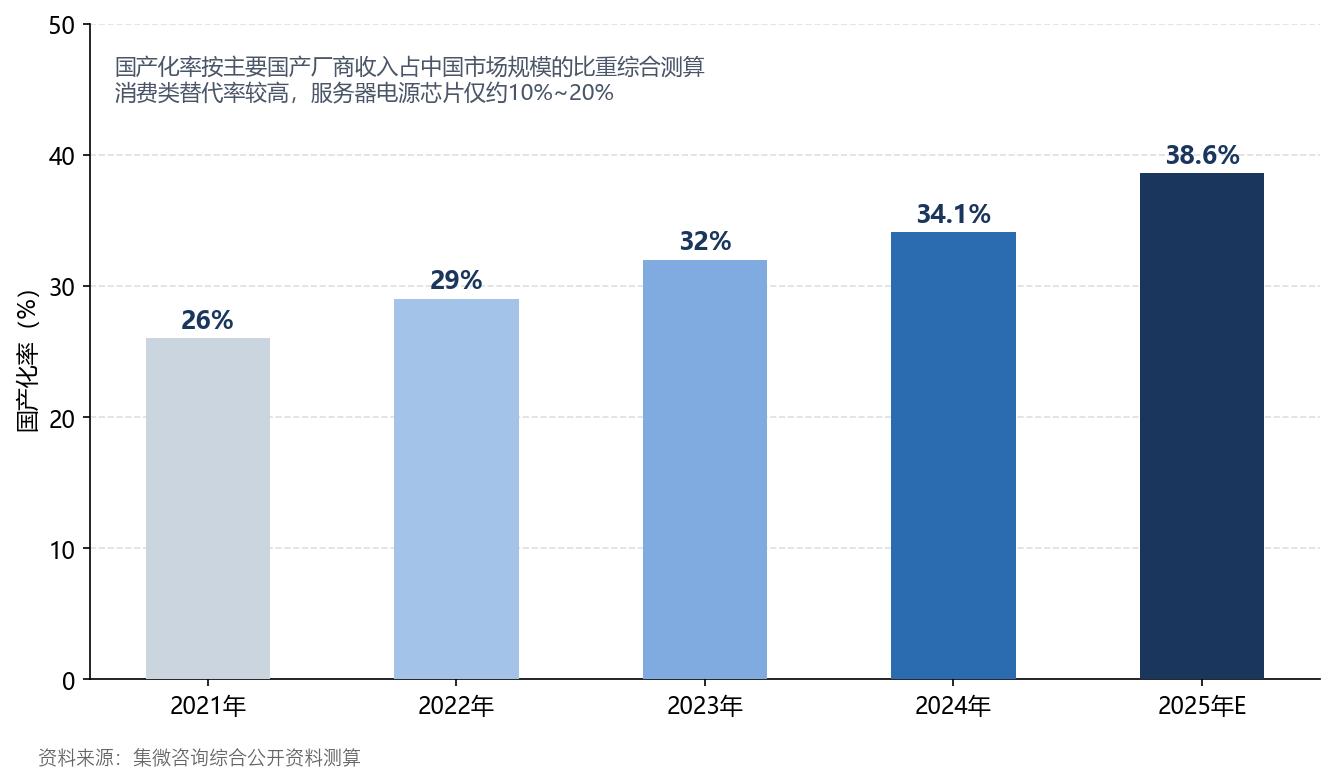
图3:中国电源管理芯片国产化率变化趋势(%,测算口径)
AI重构供电架构,芯片价值量跃升数十倍
AI服务器是价值量跃升最陡峭的赛道。《报告》显示,中国内地算力服务器电源市场规模预计由2025年的约155亿元增至2030年的约814亿元、复合增长率约39.3%;GaN功率器件在AI电源领域2025—2030年复合增速预计约45%—50%。
供电架构升级带来显著的芯片增量:单颗AI芯片功耗迈向千瓦级,英伟达推动供电体系由54V/400V直流向800V高压直流演进,30kW级电源单元中SiC功率器件价值占比将由约30%提升至60%以上。以用量最大的DrMOS为例,通用服务器单台约需16—24颗,Blackwell/Rubin代际机柜增至约640—720颗、较通用服务器提升约27—45倍;据摩根士丹利拆解,英伟达VR200 NVL72机柜电源价值量约7.6万美元、较GB300提升约32%。
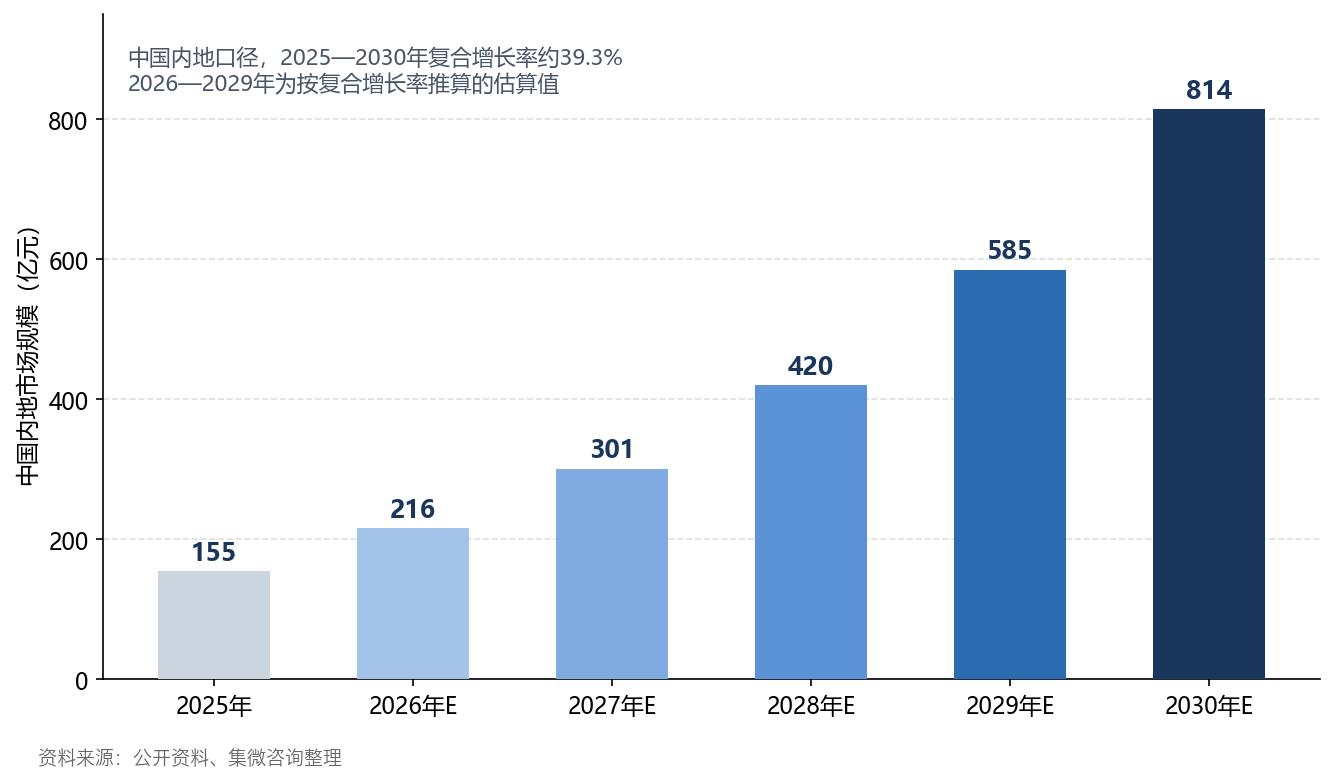
图4:中国内地算力服务器电源市场规模及预测(亿元)
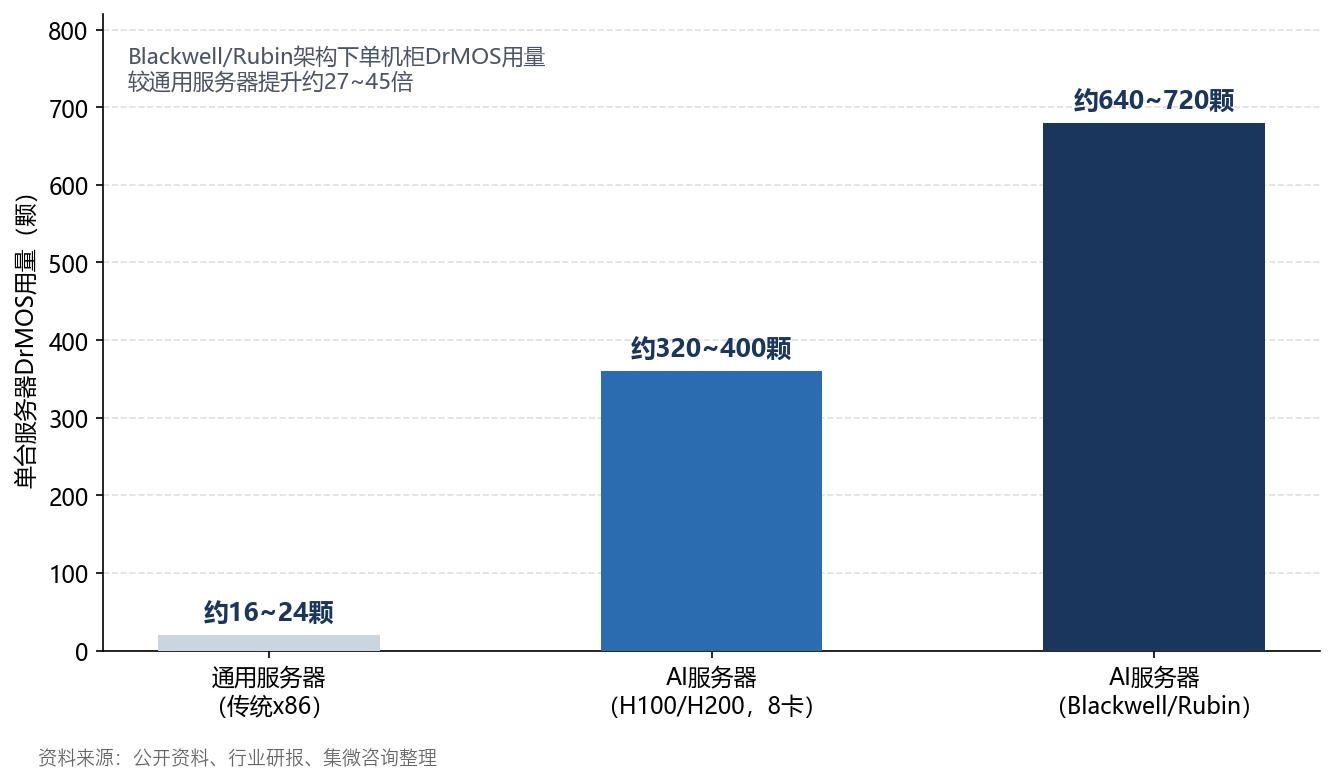
图5:通用服务器与AI服务器单台DrMOS用量对比(颗)
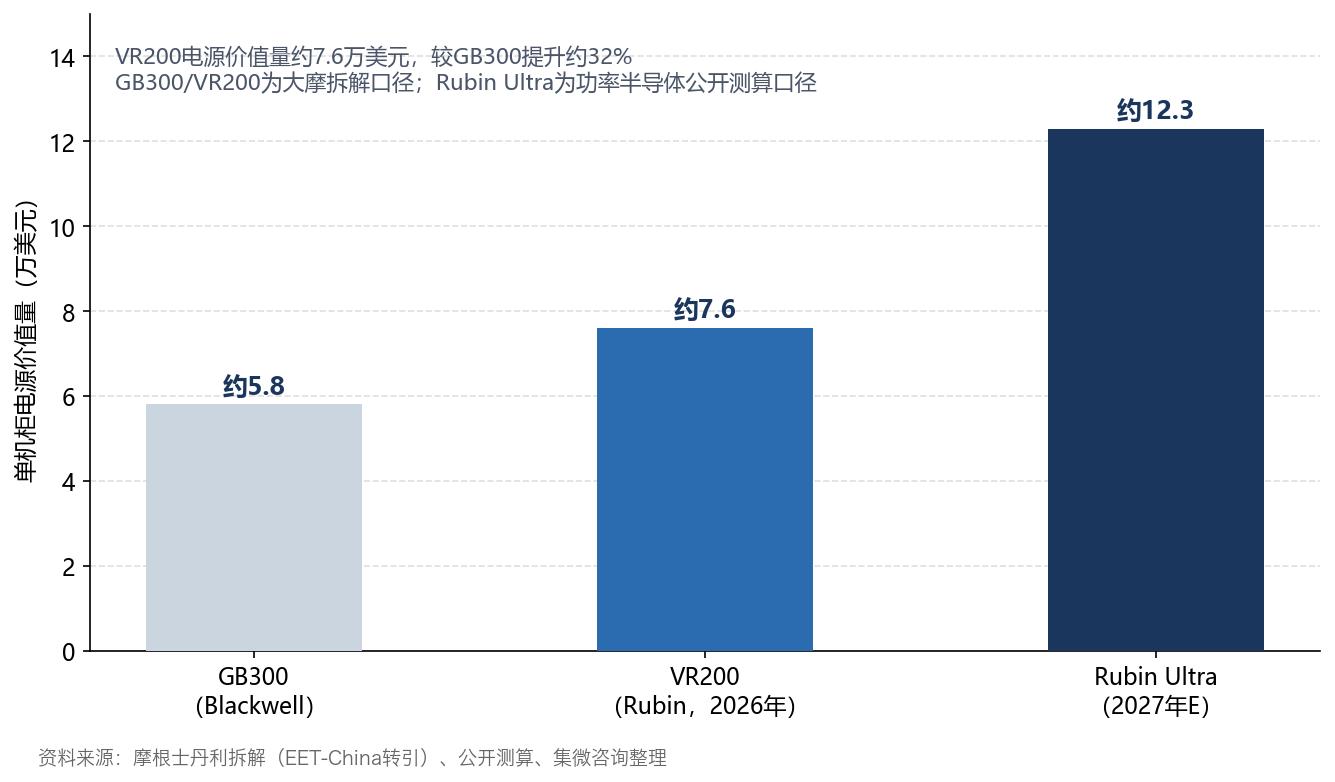
图6:英伟达AI平台单机柜电源价值量演进(万美元)
国产厂商多梯队竞逐,上半年业绩密集高增
全球市场由TI、亚德诺、英飞凌等国际大厂主导,国内厂商已形成多梯队格局。《报告》显示,2026年上半年A股主要电源管理芯片公司业绩密集高增:圣邦股份营收25.95亿元、同比增长42.70%,归母净利润同比增长109.28%;纳芯微营收25.40亿元、同比增长66.73%并实现扭亏;思瑞浦营收16.06亿元、同比增长69.19%,营收连续9个季度稳步增长、二季度单季创历史新高;杰华特营收17.18亿元、同比增长44.7%;晶丰明源收入同比接近翻倍、内生增长约43.46%。国产厂商正加速卡位AI服务器电源供应链:南芯科技已发布22V/60A大电流DrMOS与双路四相数字多相控制器,切入AI服务器与数据中心供电市场;安世半导体面向AI电源的GaN直驱产品已实现量产;杰华特多相控制器与DrMOS在AI服务器客户中加速导入,英诺赛科则以GaN器件切入数据中心供电方案。
多轮驱动共振,国产替代向纵深演进
《报告》指出,行业驱动因素正多轮共振:AI算力与800V高压直流架构落地、新能源汽车三电系统与智能座舱放量、《电子信息制造业2025—2026年稳增长行动方案》与大基金三期加码,共同打开成长空间。趋势上,产品向高压、大功率、高功率密度升级,数字化与多通道集成并行,车规与工业成为第二增长曲线,GaN、SiC等宽禁带方案在AI服务器电源、大功率快充、车载OBC等场景加速落地,为国产厂商提供换道超车机会,行业有望进入量价齐升、国产替代深化的高质量发展新阶段。
目前,《2026年电源管理芯片行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。