在一个以先进制程定价的行业里,最近的价格走势有点反常。
90nm的代工报价本季涨了4%,机构估2027年一季度还要再涨8%,涨幅在所有成熟节点里排第一。28nm和40nm这两个数字没动。一年前,行业讨论成熟制程时,焦点还在后两个节点上。
供给端的情况却正好相反。其中,台积电6英寸Fab2和8英寸Fab5计划2027年停产,几座老旧8英寸厂区也会陆续退出,累计永久削减数十万片月产能。三星从2026年下半年开始关停韩国器兴的S7八英寸厂,一次减掉5万片/月。
需求在往最老的地方挤,最老的地方却在拆产能。2026年下半年半导体产业链的结构,大概要从这个矛盾看起。
8-12英寸涨价地图
按群智咨询(Sigmaintell)的口径,2026年第四季度全球成熟制程晶圆代工产能利用率冲上91%,2027年第一季度8英寸与12英寸成熟制程价格将环比上涨4%至8%。拆分到具体节点:
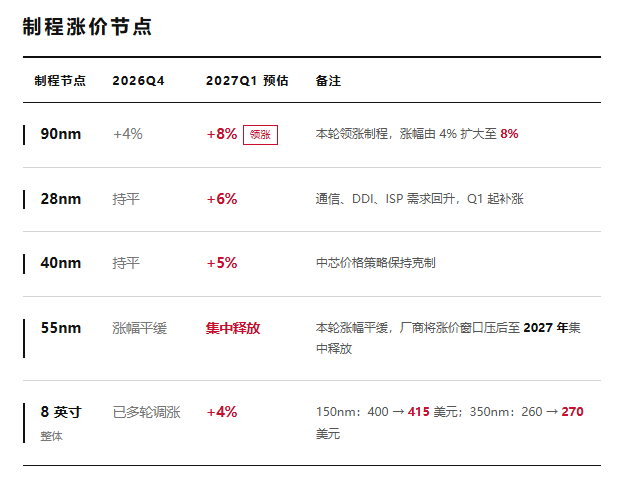
从数据不难发现,越靠近电源与模拟工艺,越紧;越靠近通用逻辑,越松。90nm之所以领涨,不是因为它的产能最少,而是因为它的需求最刚性。
8英寸端的数据也能说明问题。全球前十大晶圆代工厂8英寸产能平均利用率已回升至88%,2026年下半年达90%。中国大陆这边已经进入超负荷区间:中芯国际第三季度8英寸产能利用率95.8%,华虹达到109.5%——后者意味着实际投片量超过了名义产能。中芯国际与世界先进已对8英寸BCD工艺平台实施约10%的价格上调。
另一方面,订单能见度普遍接近半年。力积电7月将DRAM投片价上调45%,8英寸、12英寸逻辑代工同步上调10%至15%;联电8英寸涨幅约10%至15%;世界先进产能利用率超九成,订单能见度约四个月。
而在2024年,当时的行业主题却是成熟制程产能过剩、价格战、折旧压力。
需求为什么在8英寸:BCD不吃微缩
一个直观的对比:传统服务器机柜功率约12kW,当前主流AI机柜约132kW,而800VHVDC架构下的目标是600kW至1MW。三年时间,功率涨了约25倍。
功率上去之后,配套器件的用量是成倍甚至十几倍地放大。中芯国际赵海军曾在业绩说明会上给了一个具体数字:一个装有72颗GPU的算力机柜,仅电源供应与电源管理器件,用量就可达1.6万余个。
据行业报告,单台8卡AI服务器的电源管理BOM价值量,已从传统通用服务器的约80美元,飙升至1000美元以上,增幅超过12倍。其中DrMOS用量从16至24颗暴增至320至720颗,多相控制器单价从10至15美元升至100至150美元。
功率器件的价值量也在跳档,据东北证券测算,125kW主流机柜的功率器件BOM约1.2万至1.5万美元;当机柜功率向600kW-1MW演进、架构切到800V高压直流后,单柜功率半导体价值量超过10万至11.5万美元,提升约6至8倍。
华虹管理层同样表示,公司MCU、存储及AI相关产品订单已达现有产能的1.5至2倍。
那么,这些需求为什么必须落在8英寸和90nm上?
答案是BCD工艺的物理属性。BCD(Bipolar-CMOS-DMOS)是把双极型器件、CMOS逻辑和DMOS功率器件集成在同一颗芯片上的工艺平台,电源管理芯片、驱动IC、音频放大器都建在上面。它的核心能力是耐压与电流驱动——靠的是器件结构、外延层厚度和结深控制,而不是线宽微缩。
换句话说,BCD的演进方向是"往上走电压"(从5V到40V、100V、700V),不是“往下走线宽”。把BCD从90nm推到28nm,带来的性能收益远小于迁移成本和重新认证的代价。这就是为什么电源管理需求无论多旺盛,都只能落在这个看起来“相对落后”的平台上。
台积电在其2025年年报的技术进展中表示,0.18微米第二代BCD技术已扩展到100V,明确用于支持AI服务器和电动汽车的48V电源系统;90nmBCD于2025年进入大批量生产第二年,同时“面向服务器应用的持续改进计划正在进行中,PDK计划于2026年就绪”。
一家正在当时全力冲刺2nm的公司,同时还在为0.18μm的BCD平台做技术迭代,这是需求的真实形状。
为什么没人缺口补不上?四个原因
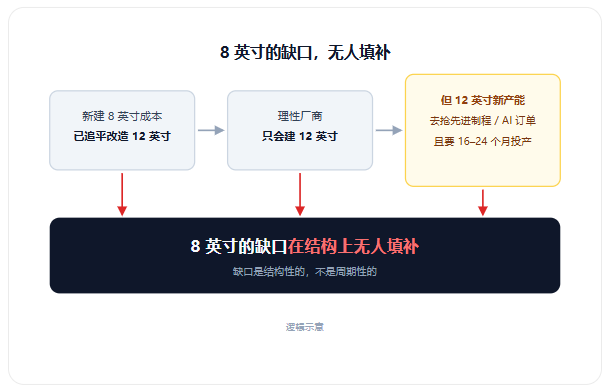
既然8英寸这么紧、价格涨得这么稳,为什么没有人去建新的厂?因为建8英寸在今天的账算不过来。
其一,设备源头断流。据TrendForce报告,全球二手8英寸半导体设备供给已极度匮乏,光刻机、刻蚀机价格暴涨,连配套零部件都面临停产风险。新建或扩产一条8英寸线,单片产能的单位投资成本,已经追平了用二手设备改造的12英寸线。既然成本一样,为什么不直接建12英寸?
其二,面积经济学。12英寸晶圆有效面积是8英寸的2.25倍,单片产出芯片数量提升2.2至2.5倍。而现代车规MCU与PMIC的芯片面积正在不断增大——芯片越大,8英寸圆片边缘的废片比例越惊人。安世中国披露的数据很直白:在其成熟12英寸工艺良率接近99%的前提下,PowerMOSFET迁移到12英寸后,单颗成本相比8英寸平台可下降约30%。
其三,时间。8英寸设备交付周期已拉长至12至18个月,成熟制程设备交期仍在6个月以上。而硅晶圆新产线从建厂、设备导入到良率爬坡,需要18至24个月甚至更久;车规、工规订单认证壁垒更高,新进者至少需要16个月才能实现规模量产。
其四,资本开支的成本。成熟制程毛利率长期在15%至25%区间,先进制程在40%以上。台积电2026年资本开支预算高达600亿至640亿美元,每一分钱投向3nm、2nm与CoWoS的回报率都远高于新建8英寸厂。这是纯粹的理性选择。
然而,资本并非不愿意投成熟制程。世界先进与恩智浦合资的VSMC,在新加坡投了78亿美元建130nm至40nm的12英寸厂,2027年量产,产能5.5万片/月。这说明资本愿意为成熟制程的长期需求买单——但只愿意投12英寸,而且必须有恩智浦这样的锚定客户出资持股、锁定产能才敢投。
由此,可以得出这轮行情的核心结论:
群智咨询预计2026年全球全口径8英寸晶圆产能同比下滑5%至6%,2027年继续下滑2%至4%,供需比将在2027年降至-1.2%,进入持续性供不应求区间,缺口逐年扩大至2030年。TrendForce的口径更保守,2026年同比下降2.4%。
两个口径存在差异,但是都说明缩减的确切幅度仍有分歧,并且“在缩减”这个判断没有分歧。在产业研究里,方向一致而幅度分歧,通常意味着趋势比数字更可靠。海外目前没有任何新的8英寸产线建设计划,供给增量近乎归零;中国大陆是全球唯一的增量来源,但扩产周期长,短期无法扭转。
2021年那一次是产能被挤占,产能还在,等一等就回来了;这一次是产能被物理拆除。
手握8英寸产能公司直接受益
过去成熟制程的定价核心变量是制程成熟度:良率越高、成本越低、价格越有竞争力。产能过剩年代,客户拿“你是几纳米”一刀切地比价。现在报价开始按三个方向展开:工艺平台+客户锁定量+车规/工规认证等级。一个90nm BCD平台的价格,不再由90nm很成熟所以便宜决定,而由这个平台上能做的器件种类、耐压等级、以及客户锁了多少量决定。
同时,一线大厂退出6英寸、8英寸产能形成的真空,给中国大陆成熟制程厂带来了难得的客户导入窗口。国内厂商的激进削价程度同步降低,让涨价在产业层面成为可能。
这句话传导到A股,不是所有半导体公司一起受益,而是沿两条相反的路径分化:手握8英寸自有产能的公司,涨价直接落到收入端,且几乎不需要新增资本开支;没有自有产能、依赖代工的Fabless公司,代工涨价对它们是成本而不是收入。2026年中报已经给出硬证据——新洁能上半年营收同比增25.6%,归母净利润反而下降0.7%,毛利率从35.8%压到30.0%,直到Q2自身提价落地才环比修复2.3个百分点;东微半导上半年扣非净利润下降92.9%。在代工紧缺周期的前半段,Fabless先被挤压,要等自己的提价追平代工涨幅,利润才回来。
所以,谁真正握着8英寸的产能,这批产能里有多少是BCD及同类电源模拟平台。
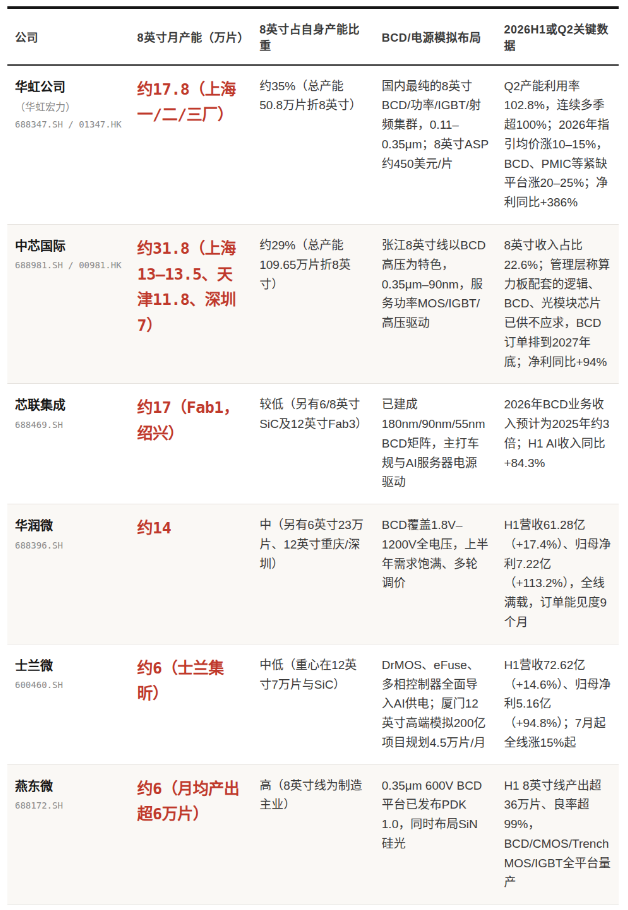
华虹的弹性最集中,8英寸占自身产能约35%、BCD占比高、价格已经在涨且涨幅给到20–25%,是最直接的受益标的;中芯的韧性最强,8英寸只是它的底盘,真正的增量在12英寸和先进节点,8英寸紧缺对它更像一张利润率的安全垫。IDM层类别公司,既享受自有产线的产能升值,又不做代工外售、不受配额约束,可以把产能优先排给高毛利的AI电源和车规订单,士兰微和华润微上半年净利润分别同比+94.8%和+113.2%。燕东微体量最小,但它的600V BCD平台是A股里最贴近90nm领涨逻辑的那一个。
此外,积塔半导体临港厂区折合8英寸约30万片/月、漕河泾8英寸厂2026年新增2条高压BCD线,是国内车规功率最集中的Fab之一,但目前未独立上市,只能通过参股或供应链间接关联;华力微的3.8万片是12英寸产能,2026年Q3交割并入华虹公司,不增加8英寸产能,但会显著增厚华虹的规模与盈利。