一、通胀数据成导火索,AI基建股集体重挫
北京时间10月15日,据路透社报道,美国最新公布的通胀数据高于市场预期,引发投资者对利率上升和融资成本增加的担忧。当地时间周三,多家人工智能(AI)相关企业股价大幅下跌,其中四家科技公司市值合计缩水约800亿美元,抛售高度集中于AI基础设施领域。
盘面上,AI云计算公司CoreWeave股价下跌约16%,AI基础设施服务商Nebius下跌约11%,甲骨文下跌约9%,戴尔科技下跌约11%。
【图表:四家AI基建股单日跌幅对比图】
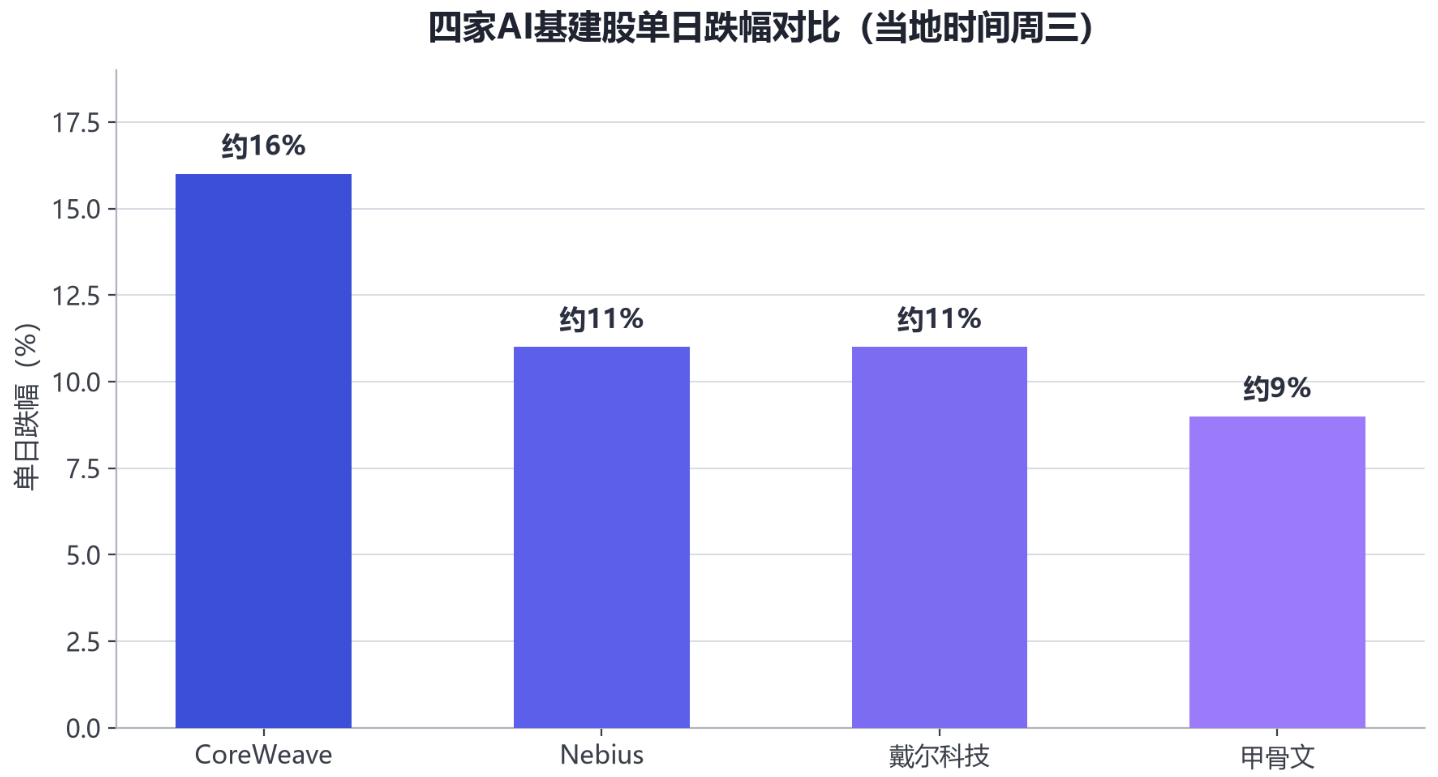
从跌幅结构看,本轮抛售并非大盘普跌,而是精准落在AI基础设施产业链上:四只股票单日集体重挫,对应市值合计蒸发约800亿美元。
路透社指出,此次下跌反映出投资者对AI产业巨额资本投入及融资成本上升的担忧。此前,随着AI数据中心建设热潮持续,相关企业股价已经大幅上涨,但高估值也使其更容易受到市场预期变化的冲击。据路透社统计,标普500信息技术板块中,今年已有16只股票的价格至少翻倍。也正因涨幅巨大,一旦利率环境生变,获利回吐的动能同样可观——巴克莱银行周三下调了戴尔及另外两家企业硬件公司的股票评级,该机构指出,戴尔股价今年以来已经上涨至原来的约四倍。
国内市场对此亦高度关注。东方财富财富号发文称美股AI"一夜团灭"、戴尔甲骨文双双重挫,并提示投资者警惕背后的信号;雪球市场播报也指出,受国际油价上涨及美国CPI高于预期影响,市场对美联储加息的预期再度升温;还有媒体直接以"AI债务警报拉响"概括此轮行情。
二、利率冲击:30年期美债收益率一度触及5.63%
美国最新通胀报告公布后,长期国债收益率一度快速攀升,其中30年期美国国债收益率盘中最高达到5.63%,随后在下午交易中有所回落。
这轮冲击有清晰的宏观脉络。9月25日,美国10年期、30年期国债收益率盘中曾分别触及约5.23%和5.53%,达到2007年和2004年以来的最高水平;能源供给冲击、通胀黏性与经济需求韧性,推动市场上调未来政策利率路径。美联储已于9月加息25个基点,嘉信理财当时发布的分析显示,期货市场已倾向计入截至2027年6月接近三次额外加息的预期。
对AI基础设施企业而言,无风险利率每抬升一个台阶,都在推高"巨额资本开支——长期回报"模式的门槛。摩根大通6月预计,截至2030年,AI基础设施建设所需的债务融资将达到约4.1万亿美元——这是多年累计融资预测,并非单年发行规模,也不能全部等同于公司债。当如此庞大的建设需求持续进入资本市场,利率、信用条件和资金可获得性就会直接影响扩张速度。
三、焦点企业CoreWeave:约15%的债券收益率意味着什么
CoreWeave是此轮抛售中最受关注的企业。根据伦敦证券交易所集团(LSEG)的数据,该公司已发行约220亿美元债券,并获得约260亿美元贷款。其商业模式高度依赖提前投入巨额资金,采购AI芯片并建设算力基础设施,再向客户出租计算资源。
融资市场已率先释放风险信号:CoreWeave今年6月发行的一只债券,发行时收益率为9.625%,近期收益率已升至约15%;其一只2032年到期债券的收益率,过去一周累计飙升约150个基点。债券收益率上升意味着其市场价格下降,也反映出投资者要求更高的风险补偿。
【图表:CoreWeave债券收益率与美债收益率对比图】
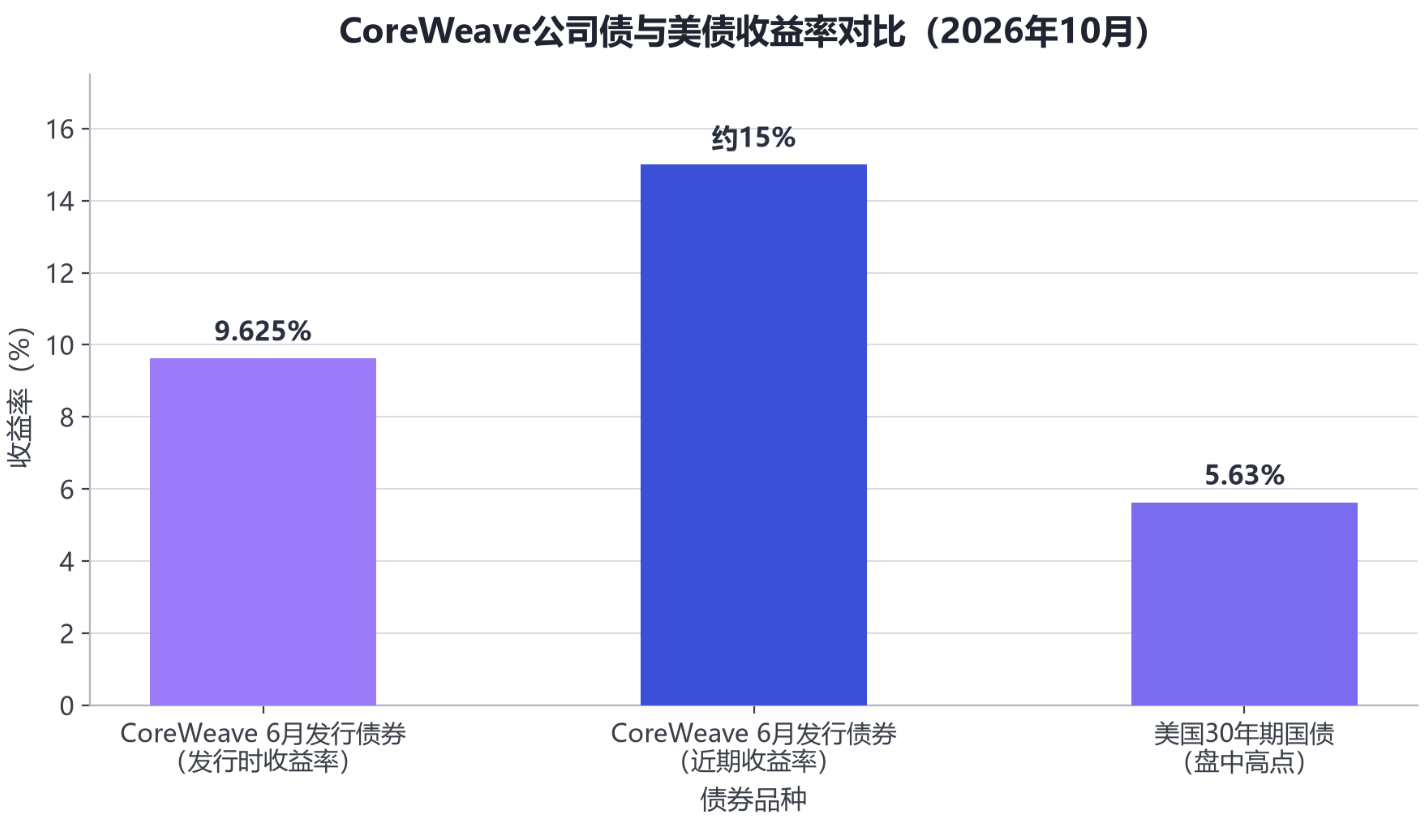
从上图可见,CoreWeave当前约15%的公司债收益率,较其6月发行时9.625%的定价大幅抬升,也远高于30年期美债5.63%的盘中高点,直观呈现了市场对高杠杆AI算力商的风险重定价。
杠杆与现金流数据同样引人关注。截至6月底,CoreWeave债务及租赁义务合计约520亿美元;今年通过芯片抵押贷款、高收益债券、可转债及股票发行等渠道,公司累计融资已逾350亿美元。据其最新季度申报文件,按截至6月的未偿浮动利率债务余额计算,利率每上升100个基点,其利息费用可能增加3000万美元。Visible Alpha市场共识预测显示,2026年至2028年间,该公司累计负自由现金流将达到710亿美元。预测市场Polymarket上,交易员目前押注CoreWeave在2027年12月前宣布破产的概率为17%,到2029年这一概率升至27%。
经营基本面的另一面是需求旺盛。2026财年第二季度(截至6月30日),CoreWeave总营收25.8亿美元,同比增长112%;调整后EBITDA达15.1亿美元,利润率59%;截至6月30日其在手订单储备达1040亿美元,且尚未包含三季度最初几周金额超250亿美元的新增客户合约。9月,公司还与Meta达成总额约210亿美元、算力供应至2032年的长期合作协议。
围绕"是风险警报还是情绪错杀",多空观点针锋相对。投资公司Bokeh Capital Partners首席投资官金·福雷斯特(Kim Forrest)向路透社表示,市场正在获得越来越多的信息,表明部分大型AI公司创造的利润或收入可能低于此前预期,这加剧了投资者对CoreWeave等企业的担忧。Osterweis Capital Management债券投资组合经理Craig Manchuck则称,CoreWeave是"AI市场情绪的风向标",其债券遭到的抛售"让市场有些震动",引发了人们对该公司借贷过多、过快并面临耗尽进一步融资空间风险的担忧。而据彭博社报道,CoreWeave CEO迈克·因特雷托(Mike Intrator)在内部备忘录中认为市场反应并不理性,并表示仍然对公司的商业模式充满信心;另有国内媒体以"债券入困境、马斯克惊呼'吓人'、CEO称订单储备强劲"概括这场风波的两面。
四、甲骨文、戴尔与Nebius:同一场风暴,不同的痛点
甲骨文被视为本轮AI基建信用担忧的另一个缩影。今年9月,该公司披露3170亿美元储备订单后股价一度飙涨超过30%,但随后不仅回吐全部涨幅,还进一步下跌;截至9月25日当周,甲骨文股价下跌约7%,年内累计跌幅约30%。为满足AI数据中心建设资金需求,甲骨文最近出售了约180亿美元新投资级债券,未偿债务总额超过1000亿美元,成为投资级大型科技公司中负债最多的一家;穆迪评级与标普全球评级现在越来越倾向于把甲骨文的债券重新归类为垃圾债。摩根士丹利信用分析师预测,到2028年,甲骨文的调整后债务将增长一倍以上,达到约3000亿美元。此外,甲骨文还计划在2026年通过债务和股权融资450亿至500亿美元,以扩大其AI数据中心容量。
戴尔的下跌则更多与硬件板块估值相关:巴克莱周三将其及另外两家企业硬件公司的评级下调,并指出其股价今年以来已上涨至原来的约四倍。
Nebius与CoreWeave同属专门出租先进AI芯片算力的"新云"(Neocloud)厂商,是CoreWeave的竞争对手之一。此类企业商业模式相近——以高杠杆资金购建算力资产、向大客户长期出租,因而对融资成本同样敏感。
五、深层逻辑:重资本模式遭遇资金成本大考
AI基础设施是典型的重资产、长周期行业:数据中心、芯片与电力投入均需前置,回报则依赖未来数年的算力租金与合同收入。这一模式在风险偏好高涨时如虎添翼,而在利率上行周期中,其脆弱性会被同步放大。
从融资结构看,行业正在尝试以"资产信用"替代"主体信用"。CoreWeave完成的一笔以Meta长期算力采购合同为抵押的85亿美元贷款,是其芯片抵押贷款中首笔获得完整投资级评级的交易,为保险资金进入这一资产类别树立了示范;其85亿美元DDTL4.0延迟提款定期贷款,则是全球首个获得投资级评级的高性能计算基础设施融资工具。中信建投研究指出,CoreWeave高级无担保债有效融资成本约为10%,而由投资级客户合同、GPU资产和独立项目现金流共同支持的DDTL4.0融资成本降至约5.9%——AI基建融资成本梯度真正反映的是"现金流确定性和债权人控制力"的差异。
市场的风险定价已沿信用链条传导。此前AI支出担忧升温时,甲骨文2055年到期、票面利率5.95%债券与美国国债的收益率差曾跃升约0.2个百分点至2.07个百分点;CoreWeave 2030年到期、票面利率9.25%债券与美债的收益率差一度跃升约0.3个百分点至7.6个百分点。
不过,融资闸门并未关死。日本投资巨头软银集团曾通过发行垃圾债筹集111亿美元,其中7年期债券收益率高达9.75%;信用评级机构KBRA全球企业、项目与基础设施融资主管安德鲁·朱迪奇表示,尽管利率上升可能影响未来交易,但"你仍将继续看到相当大规模的发行"。也有资深私募信贷投资者提醒,新云项目未来的融资将变得更加困难,因为它们吸收成本上涨的缓冲空间较小。
六、展望:需求与资金成本的赛跑
短期看,通胀路径与美联储政策取向仍是AI基建板块最大的变量:只要利率维持高位甚至进一步上行,高杠杆算力商的再融资成本就难以下降,债务市场的风险定价也将持续考验其扩张计划。
但需求端尚未熄火。除CoreWeave超千亿美元的订单储备与甲骨文3170亿美元的储备订单外,AI应用侧的流量仍在快速增长。市场并未陷入恐慌,而是开始更细致地审视不同企业的融资、交付和现金流能力,算力企业预计将因资金实力与合同质量出现明显分化。
对产业而言,本轮抛售更像是资本市场对AI基建"重资本、后回报"模式的一次压力测试:当"便宜的钱"变得昂贵,能否把巨额订单转化为可靠现金流,将取代概念叙事,成为决定企业前景的核心指标。对投资者而言,跟踪30年期美债收益率、相关企业债券利差与自由现金流变化,比单纯追逐股价动量更能提前感知风险。