一、事件全景:一场"可能达成、也可能破裂"的早期谈判
据英国《金融时报》2026-10-10 独家报道,英伟达正与美国开放权重模型开发商 Reflection AI 进行早期谈判,讨论收购该公司或进一步加大投资。知情人士称,协议可能在未来数周内达成,但谈判存在破裂可能。
这未必是传统收购。报道披露了三种可能的交易形态:其一,"收购式招聘"(acqui-hire)——英伟达聘用 Reflection 员工并获得技术许可,避免全面收购通常所需的漫长监管审查;其二,向 Reflection 提供更多芯片及算力的供应协议;其三,追加股权投资。
英伟达并非首次出手:其已累计向 Reflection AI 投入约 8 亿美元,是最大股东之一。一家市值约 5.5 万亿美元的全球市值最高公司,为何对一家成立仅两年多的初创企业如此上心?
二、创始团队前传:从 AlphaGo 到布鲁克林
Reflection AI 由前 DeepMind 研究员 Misha Laskin(米沙·拉斯金)与 Ioannis Antonoglou(约安尼斯·安东诺格鲁)于 2024 年 3 月创立,总部位于纽约布鲁克林。两人相识于 DeepMind——一个专注强化学习,一个深耕大语言模型。
履历上,Laskin 曾在 DeepMind 负责 Gemini 的奖励建模工作,现任 CEO;Antonoglou 是 AlphaGo 共同创造者,其后推进 AlphaZero、MuZero。团队成员还参与过 Deep Q Networks、PaLM、Character.AI、ChatGPT、Gemini 等项目;据媒体报道,红杉合伙人 Stephanie Zhan 评价这是"一群已经做过 AI 领域最酷的事的人"。这是一支把强化学习与大模型两条路线都趟过的队伍——英伟达看中的正是这种成建制的顶级研究能力。
三、产品与生态卡位:Beam 与开放权重赛道的空档
2026 年 10 月 5 日,Reflection AI 发布首款开放权重(open-weight)模型 Beam,聚焦代码生成、推理与智能体(Agent)任务,运行于英伟达芯片之上,定位为面向企业、公共部门与开发者的"主力模型"。
技术规格上,Beam 为稀疏 MoE(混合专家)纯文本模型:总参数量 5010 亿(501B),每 token 激活 230 亿(23B);预训练使用 23.8 万亿 token,上下文窗口 100 万 token;强化学习阶段动用 10,500 张 GB300 GPU 连续四周、产生超 1 亿次 rollout;预训练端到端 4 周内完成(6,144 张 GB300 NVL72,goodput 92.3%)。
性能对标上,Reflection 宣称 Beam 在高级推理基准上与智谱 GLM-5.2 相当、编程与 Agent 任务逼近阿里 Qwen3.8-Max,推理算力消耗比 GLM-5.2 低 3 至 4 倍,同时承认 Kimi K3 绝对能力仍领先——上述数据均为厂商自报、未经独立第三方验证;权重与技术报告计划 10 月晚些时候发布,目前处于最终红队测试阶段。从该基准表看,Beam 与第一梯队仍有差距:DeepSWE v1.1 得分 44.4,低于 Qwen3.8-Max 的 51.0 与 Kimi K3 的 68.0;Terminal Bench v2.1 得分 80.1,亦落后于 Kimi K3 的 88.3。
但 Beam 的意义不在单一分数,而在生态空档:中国开放权重模型(DeepSeek、Qwen/千问、Kimi、GLM)长期主导榜单,美国头部实验室普遍闭源、Meta 收缩前沿开源投入;2026 年 8 月,阿里千问登顶 Hugging Face 最受欢迎开源模型,开放权重已成为中美科技竞赛新前线。而英伟达虽有自研 Nemotron 系列,却始终没有前沿水平的自有基础模型;黄仁勋 2026 年 7 月公开呼吁建立美国本土开放权重"生态系统"。在这个空档里,Beam 被外界视为抗衡 DeepSeek 的重要技术资源。
四、商业闭环与估值跃迁:70 亿美元算力承诺托起 250 亿美元投前估值
算力侧:2026 年 6 月披露的 SpaceX 协议约定,自 2026-07-01 起至 2029 年,Reflection 每月支付 1.5 亿美元,合同总额最高 63 亿美元,使用 SpaceX 孟菲斯 Colossus 2 数据中心的英伟达 GB300 算力。同年 7 月 14 日,Reflection 又宣布与 Nebius 签署超 10 亿美元、期限至 2029 年的算力协议(含英伟达最新芯片)。两家合计,已锁定算力承诺超 70 亿美元。
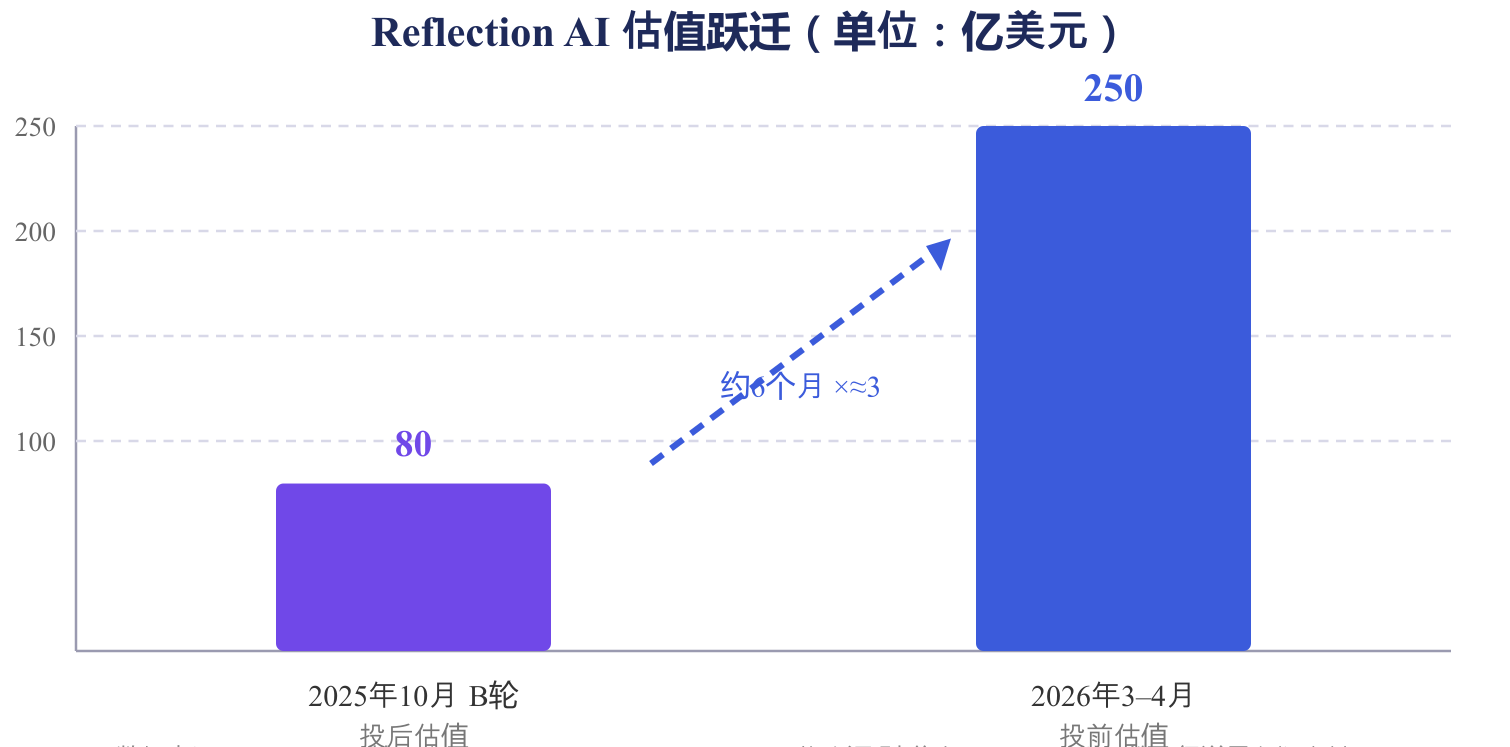
估值侧:2025 年 10 月,Reflection 完成 20 亿美元 B 轮融资,英伟达领投(出资约 8 亿美元),投后估值 80 亿美元——较 2025 年 3 月约 5.45–5.8 亿美元跳升约 15 倍;2026 年 3–4 月完成的新一轮融资中,投前估值已达 250 亿美元,该轮计划募集 25 亿美元,JPMorgan、Disruptive 等参与。不到半年,估值翻约三倍。
股东与客户侧:其他投资方包括红杉资本、Lightspeed、CRV、DST Global、B Capital、GIC、Disruptive、1789 Capital(小唐纳德·特朗普为合伙人)、花旗,及天使投资人 Eric Schmidt、Eric Yuan。客户端,Reflection 已与美国国防部、能源部建立合作,并达成协议为包括韩国在内的美国盟友开发 AI 模型。
图表 1|估值跃迁(2025-10 → 2026-03/04)
图表 2|算力订单(截至 2026-10 已披露,单位:亿美元)
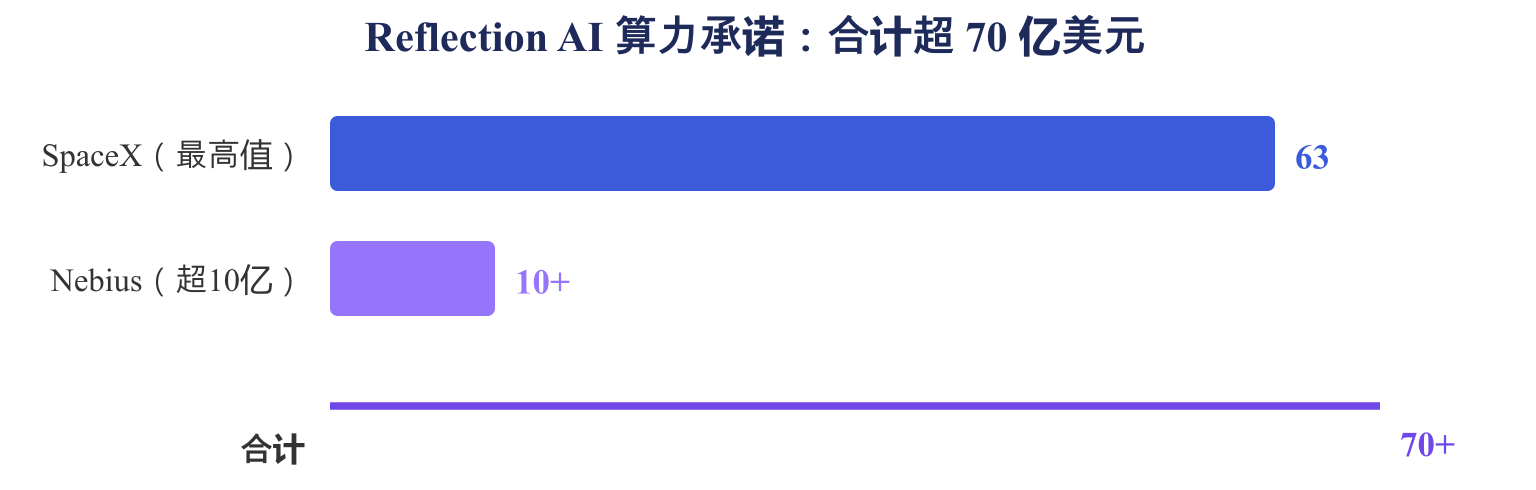
期限均至 2029 年|SpaceX 月付 1.5 亿美元(2026-07-01 起)
五、战略深意:一年 990 亿美元投资版图上的"开放权重拼图"
过去一年,英伟达股权投资价值从约 70 亿美元猛增至 990 亿美元,增幅超十倍,跻身全球科技公司最大企业投资者之列;截至 7 月末另持有 250 亿美元未来投资承诺。其并购与投资序列包括:与 Groq 达成"许可+吸纳团队"交易;与 Poolside 达成总值 60 亿美元技术授权并吸纳工程师,目标打造最强开放权重模型之一;以 129.303 亿美元收购 Hugging Face(约 119 亿付股东+最高 10 亿员工留任,为按完整收购口径史上最大并购);据报拟以最高 100 亿美元参与 Anthropic IPO;拟投 d-Matrix、洽谈参投 Perplexity;竞购 OpenRouter 失利(Stripe 以 80 亿美元拿下);另持有 SpaceX 约 210 亿美元、英特尔 300 亿美元股份。
图表 3|英伟达 AI 生态布局序列(2025-12 → 2026-10)
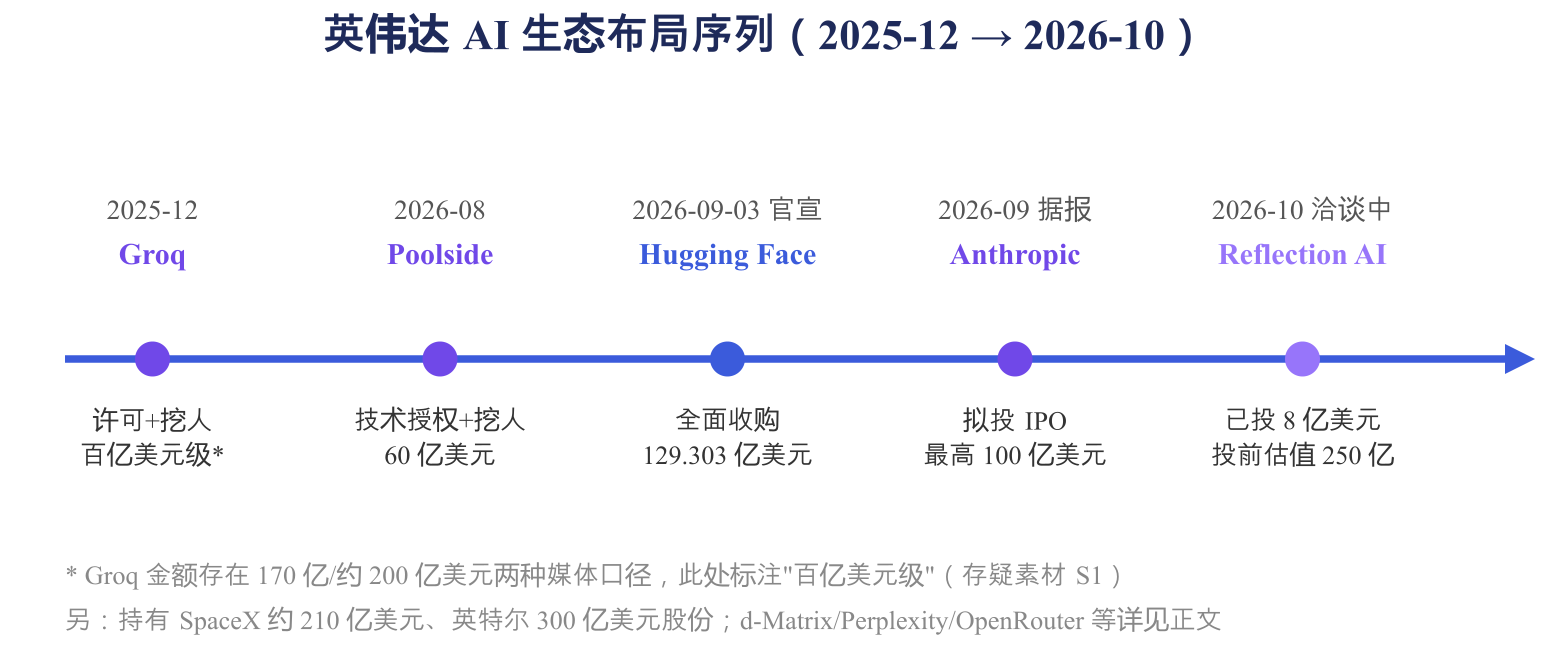
这些动作的共同指向清晰:在 DeepSeek、Kimi、Qwen 主导开放权重榜单的当下,英伟达用"授权+挖人+收购+投资"的组合拳,绕开自研前置模型的漫长时间,直接把开放权重能力装进生态。押注开放权重还能拉动 GPU 使用率——开放权重模型允许用户定制并在自有硬件上运行,运营成本低于 OpenAI/Anthropic 顶级商业模型,英伟达近月正日益专注培育这一市场。Reflection AI 集顶级团队、跑在英伟达芯片上的 Beam、超 70 亿美元算力承诺与政府级客户于一体,几乎是为这块拼图量身定做。
六、风险与变数:监管阴影下的三种结局
监管环境已不同于以往。美国司法部正调查英伟达 2025 年 12 月与 Groq 的交易是否通过"技术许可+挖人"结构规避 HSR 反垄断申报审查——若认定违规可能民事罚款,但大概率不会要求撤销交易;FTC 主席 Ferguson 自 1 月起审查此类架构;参议员 Warren、Blumenthal 已致函呼吁调查。2026 年 10 月初,该交易还遭两名前 Groq 工程师起诉(指控股东被"挤出")。
acqui-hire 有先例可循——Microsoft–Inflection、Google–Character.AI 均属不触发 HSR 申报门槛的安排——但分析人士指出(财联社援引),鉴于 Reflection 的战略重要性与 250 亿美元估值,此次交易可能面临远高于以往的监管关注。耐人寻味的是,黄仁勋 2026 年 9 月下旬公开表示"AI 公司不应获得反垄断法或责任法的豁免"。
交易本身存在三种结局:全面收购、算力/芯片供应协议或追加股权投资,谈判未来数周仍可能破裂。即便以最轻的形态落地,英伟达也已用 Poolside 与 Hugging Face 两笔交易证明其意愿与能力。对开放权重生态而言,这种深度介入是把双刃剑:一方面,美国本土出现可能与中国第一梯队正面竞争的开放权重阵营;另一方面,当模型、芯片、算力、开发者社区渐次汇入同一家公司,这个生态还能保持多大程度的"开放",将是监管者与开发者共同面对的问题。