核心观点
1、标的集中于材料、耗材、分立器件等配套环节,避开高端芯片设计,是外部资本切入半导体的理性优选——国产化缺口大、认证路径清晰、短期可商业化。
2、传统主业增长见顶是核心驱动力。雄塑科技累计亏损2.44亿、现金流为负,园林工程跨界存储芯片,本质是传统企业借助并购寻找第二增长曲线。
3、资本入局不等于产业成功。管理融合难、认证周期长、业绩承诺与商誉减值四重风险叠加,雄塑科技次日跌停13.22%已表明市场审慎态度,最终走向仍待产线与财务数据验证。
2026年9月至10月,观想科技、园林股份、华之杰、雄塑科技、新亚制程五家传统主业上市公司密集抛出半导体跨界并购方案,标的覆盖分立器件、存储控制芯片、测试耗材、封装材料、电子特气等细分赛道。本轮并购潮既是半导体国产替代的产业机遇释放,也是传统企业在主业承压下寻找第二增长曲线的集中体现,但跨界整合风险不容忽视。
五起跨界并购密集落地:从园林到芯片的资本跃迁
2026年9月21日至10月8日,短短三周内,五家A股传统主业上市公司密集披露半导体跨界并购方案,引发市场高度关注。
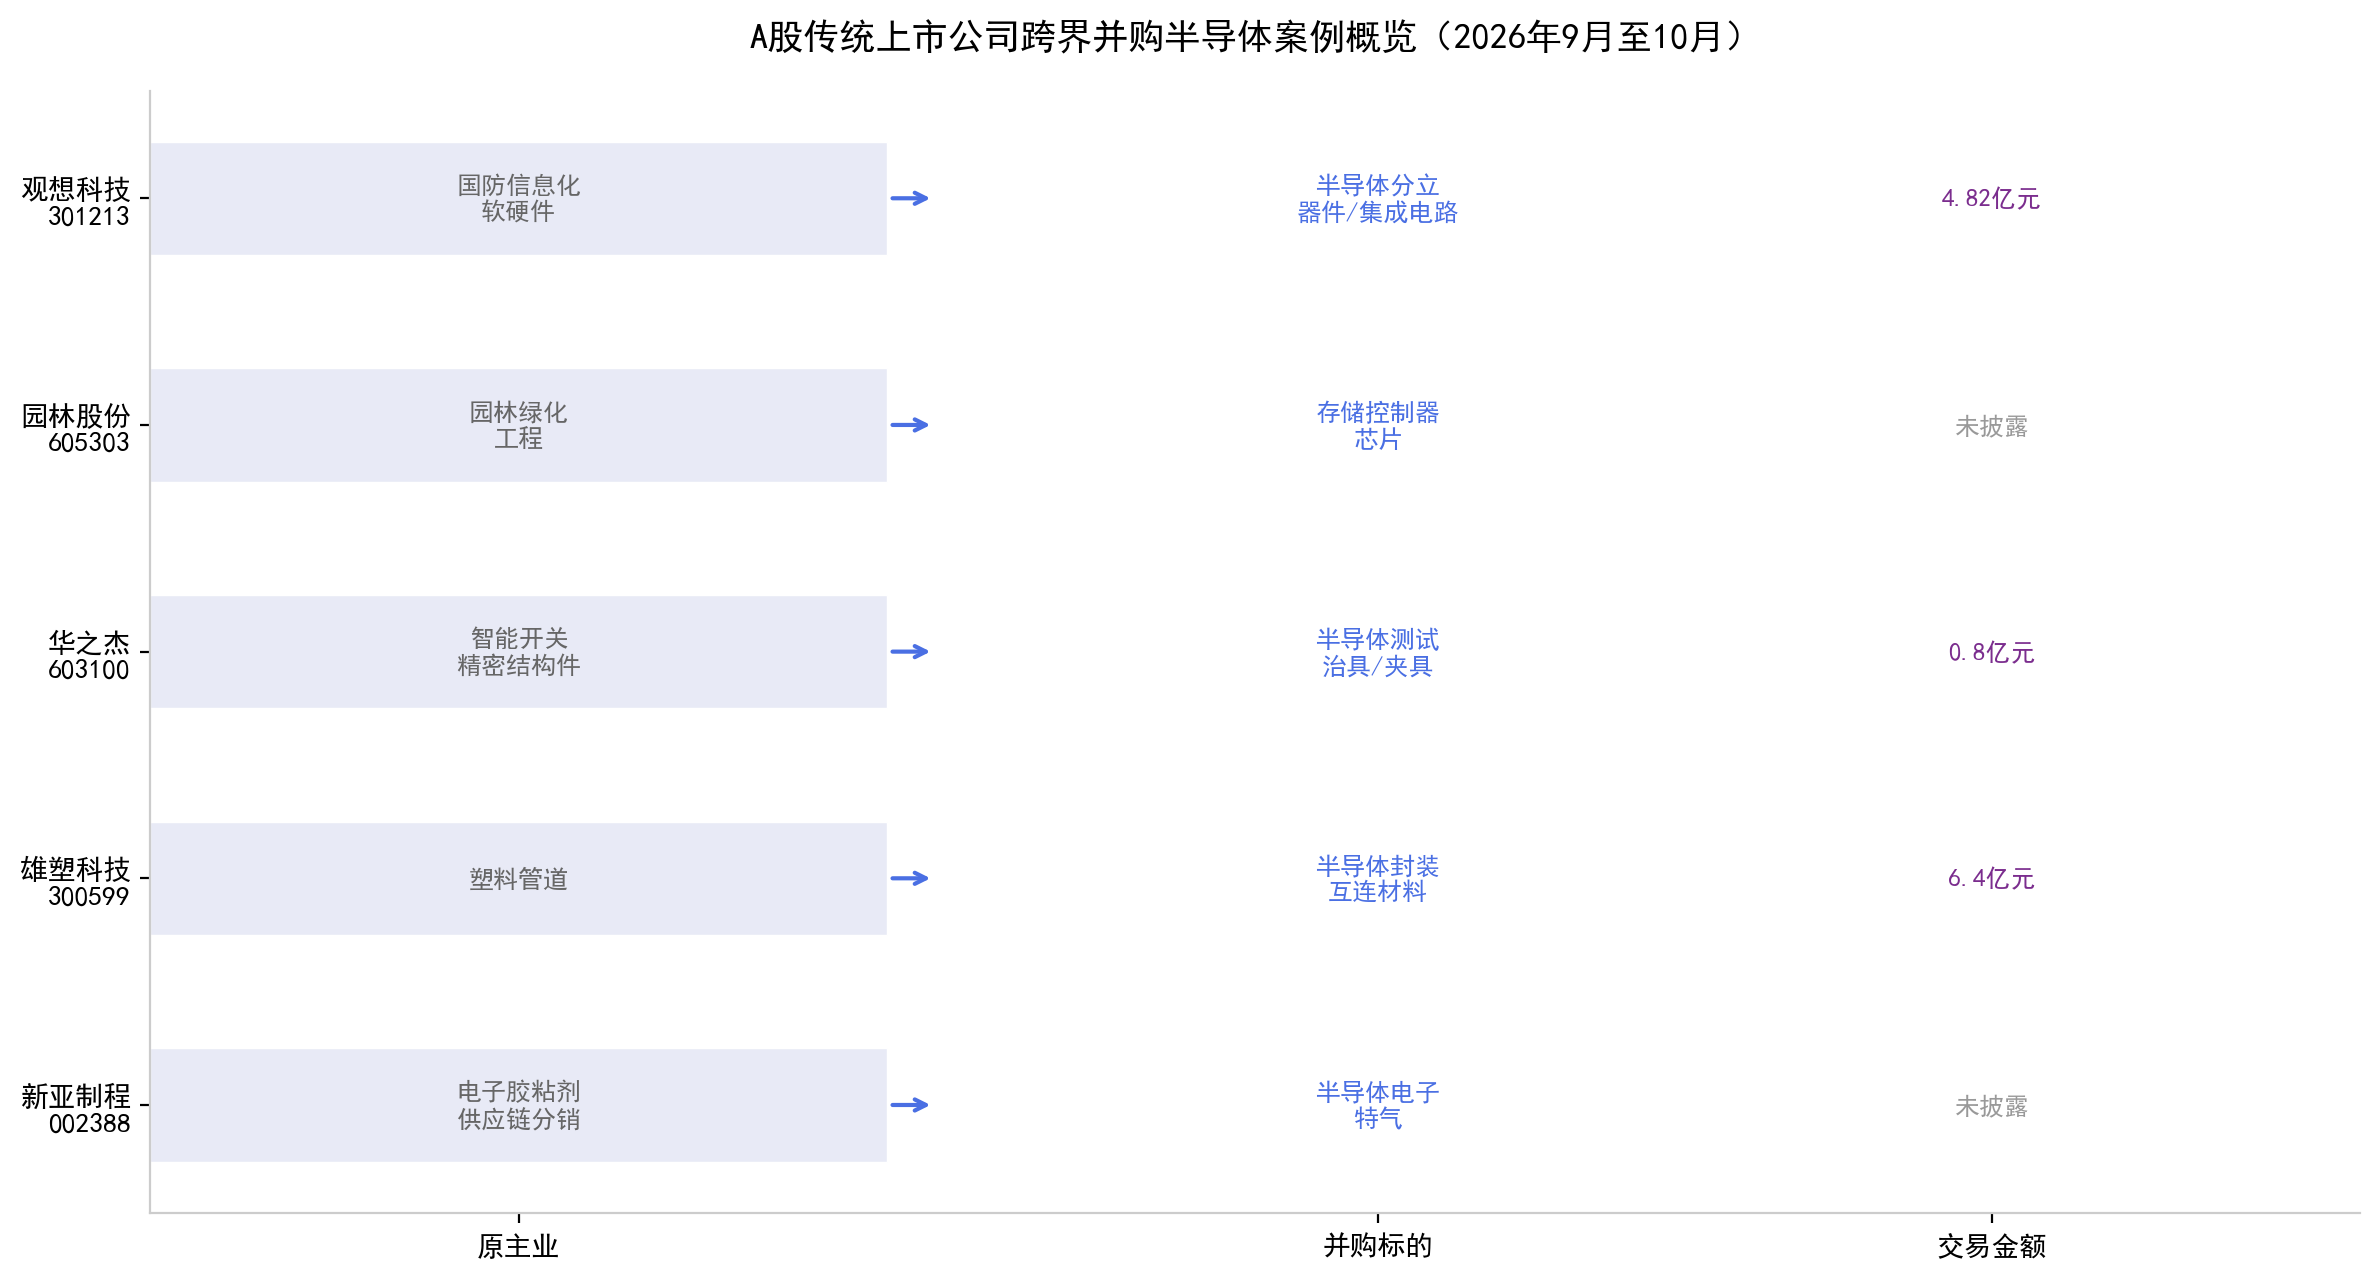
9月21日,观想科技(301213)发布公告,拟斥资4.82亿元现金收购辽晶电子60%股权。观想科技原有主业为国防信息化软硬件,辽晶电子主营半导体分立器件与集成电路,产品面向航空航天、军工装备领域,交易设置业绩承诺,完成后标的将纳入合并报表,补齐公司军工半导体硬件能力。
9月28日,园林股份(605303)披露重组预案,拟发行股份加现金收购华澜微93.50%股权并配套募资。园林股份主营园林绿化工程,华澜微是国内存储控制器芯片自主厂商,覆盖信创、工业存储市场。本次交易若落地,园林股份将从园林工程跨界转型,布局国产存储芯片赛道,交易构成重大资产重组。
9月29日,华之杰公告,筹划发行股份及支付现金收购格丽明83.51%股权并配套募资。格丽明专注半导体封装测试治具、老化测试夹具,适配BGA、QFN等主流芯片封装形态,属于半导体测试环节核心耗材。华之杰原有主业为智能开关、精密结构件等功能零部件,本次收购属于跨界切入芯片测试国产化赛道。
10月8日,两则半导体跨界收购公告同步落地。雄塑科技(300599)公告,拟以不超过6.4亿元现金收购芯源新材料不超过80%股权。雄塑科技主营塑料管道,标的芯源新材料聚焦高导热半导体封装互连材料,面向功率半导体、先进集成电路封装散热场景,交易设置2026至2028三年业绩承诺,尚处于意向阶段。芯源新材料已进入比亚迪、小米等车企供应链,比亚迪持股8.50%,小米智造股权投资基金持股8.26%。
同日,新亚制程(002388)停牌,筹划以发行股份及支付现金方式收购启元气体控股权并募集配套资金。新亚制程主营电子胶粘剂与供应链分销,标的启元气体主营氪、氙、氖等半导体稀有电子特气,为晶圆厂提供现场供气方案,属于半导体制造上游核心材料。
【图表:A股传统上市公司跨界并购半导体案例概览】
标的选择逻辑:避开高端芯片设计,切入材料与配套环节
从产业层面看,本轮跨界并购有清晰共性:标的集中于半导体材料、封测耗材、分立器件、存储控制芯片,避开了投入巨大、研发周期漫长的高端芯片设计和前道设备赛道。
这类细分环节具备三个特征:国产化缺口大、认证路径相对清晰、具备短期落地商业化的可能性。以半导体封装材料为例,日本企业凭借长期技术积累在高端封装材料领域占据全球大部分市场份额,国内高端芯片封装材料主要依赖进口,国产替代需求旺盛。半导体测试设备领域同样如此,国内厂商在SoC测试机、存储芯片测试机等占比最大的细分领域仍处于近乎空白状态。
雄塑科技收购的芯源新材料正是典型案例。该公司以高导热封装互连材料为核心,产品用于功率半导体封装,已进入比亚迪、小米供应链,2025年净利润5000万元,今年上半年净利润约3000万元。雄塑科技董秘办人士表示,参考今年以来上市公司类似并购,该估值并不高。
华之杰收购的格丽明也已构建Kelvin Socket、Blade Pin等核心技术产品线,已实现量产交付,具备一定商业化基础。观想科技收购的辽晶电子深耕半导体分立器件与集成电路领域多年,是国防科技领域重点配套单位。
这些标的共同指向一个产业逻辑:外部产业资本切入半导体,优选入口不是正面攻坚高端芯片设计,而是从材料、耗材、分立器件等配套环节切入,这些环节技术门槛相对可控,客户认证周期虽长但路径清晰,具备短期商业化落地的可能性。
国产替代释放上游材料与配套环节价值重估
本轮跨界并购潮的产业底层逻辑,是半导体国产替代持续推进带来的上游材料与配套环节价值重估。
2024年以来,"国九条""科创板八条""并购六条"等政策相继颁布,为上市公司并购重组提供政策红利。半导体作为政策重点支持的高科技行业,迎来并购热潮。据不完全统计,仅2025年就有30起半导体并购事件首次公布,其中半导体材料和模拟芯片领域最多,占比近一半。
国家集成电路大基金三期落地,各地配套研发补贴、人才扶持政策,推动设备国产化率稳步提升,碳化硅第三代半导体、先进封装Chiplet等前沿技术加速量产落地。与此同时,高端光刻机、先进制程、高端EDA等核心软硬件仍受制海外技术壁垒。海外供应链限制倒逼本土产业链协同攻关,半导体材料、封测耗材等细分环节的国产替代需求持续放大。
在消费电子回暖、AI终端落地、新能源车电控需求放量加持下,功率半导体、存储芯片订单持续饱满,带动中小晶圆厂稼动率维持高位。产业高景气传导至上游材料环节,国产中小半导体厂商价值持续重估,吸引跨行业上市公司资本进场。
传统主业增长承压,并购成为最快转型路径
资本层面的驱动力同样不可忽视。传统行业普遍面临增长天花板,园林、管材、传统制造等行业盈利空间收窄,上市公司寻求业务转型。
以雄塑科技为例,该公司主营塑料管道业务,从2024年到2026年上半年扣非净利润持续为负,累计亏损2.44亿元。截至2026年第二季度末,经营活动现金流为-2569万元。传统主业增长承压背景下,通过并购切入高景气半导体赛道,成为寻求第二增长曲线的最快路径。
园林股份从园林绿化工程跨界存储控制芯片,华之杰从智能开关精密结构件跨界半导体测试耗材,新亚制程从电子胶粘剂分销跨界半导体电子特气,背后逻辑高度一致:传统主业增长见顶,半导体赛道高景气且政策支持力度大,并购是最快切入方式。
行业人士指出,中国企业和韩国企业的竞争将从过去价格、产能比拼提升为技术路线竞争。对于传统上市公司而言,跨界并购既是应对主业衰退的自救之举,也是押注半导体国产替代红利的战略选择。
股份支付与现金收购的风险对冲设计
五起并购的交易方案呈现明显分化,反映了不同上市公司在资金实力、风险偏好和交易博弈上的差异化考量。
观想科技和雄塑科技采用纯现金收购。观想科技以4.82亿元现金收购辽晶电子60%股权,交易设置业绩承诺。雄塑科技以不超过6.4亿元现金收购芯源新材料不超过80%股权,设置2026至2028三年业绩承诺,交易金额分期支付。纯现金收购的优势是交易结构简单、推进速度快,但对上市公司资金实力要求较高。雄塑科技现金流为负的情况下仍选择现金收购,资金来源为自有及自筹资金。
园林股份、华之杰和新亚制程采用发行股份加现金方式。园林股份拟发行股份加现金收购华澜微93.50%股权并配套募资。华之杰先以8000万元现金取得格丽明16.49%股权,再以发行股份及支付现金方式收购剩余83.51%股权。新亚制程以发行股份及支付现金方式收购启元气体控股权并募集配套资金。股份支付降低了一次性现金压力,同时将标的原股东利益与上市公司绑定,有助于降低整合阶段的人才流失风险。
交易方案中普遍设置业绩承诺,试图对冲估值与盈利不确定性。观想科技收购辽晶电子的交易溢价达117%,雄塑科技收购芯源新材料设置三年业绩承诺,均体现了买方对标的未来业绩兑现的审慎态度。
跨界整合的多重挑战与不确定性
这类跨界并购暗藏多重风险,市场需理性看待。
第一,跨行业管理团队融合难度高。传统园林、管材、电子分销企业的管理团队缺乏半导体行业经验,收购后如何有效管理技术导向型的半导体企业,是首要挑战。半导体客户认证周期长达数年,新管理层能否维持现有客户关系并拓展新客户,存在不确定性。
第二,业绩承诺存在兑现压力。半导体行业具有周期性波动特征,标的在业绩承诺期内能否持续保持增长,受行业景气度、客户需求变化等多重因素影响。雄塑科技收购的芯源新材料虽已进入比亚迪、小米供应链,但功率半导体封装材料市场竞争日趋激烈,三年业绩承诺能否兑现仍需观察。
第三,并购形成的大额商誉将成为未来业绩的潜在风险。观想科技收购辽晶电子溢价117%,若标的未来业绩不及预期,商誉减值将直接冲击上市公司利润表。
第四,当前交易大多处于意向、预案或筹划阶段,尚未签署正式协议,还需履行内部审议与监管审批,存在终止风险。雄塑科技公告明确提示交易尚处于意向阶段,新亚制程停牌公告也提示存在不确定性。雄塑科技10月9日股价一度跌停,跌幅13.22%,反映了市场对跨界并购风险的谨慎态度。
值得注意的是,资本涌入半导体配套赛道,客观上为国产中小半导体厂商带来资本与产业资源,但资本入局不等于产业成功。半导体赛道高度依赖技术积累、客户认证与持续研发投入,跨界并购能否真正兑现协同效应,仍需要长期观察。
CINNO Research首席分析师指出,新技术路线具有理论上更广阔的产品覆盖能力,但相对技术成熟度略低,体现了企业对于长期发展和技术迭代的诉求。同理,传统企业跨界半导体,短期看是资本机遇,长期看仍取决于技术积累和产业协同的深度。本轮跨界并购潮的最终走向,将由未来几个季度的产线表现、客户验证进展和财务数据逐步给出答案。