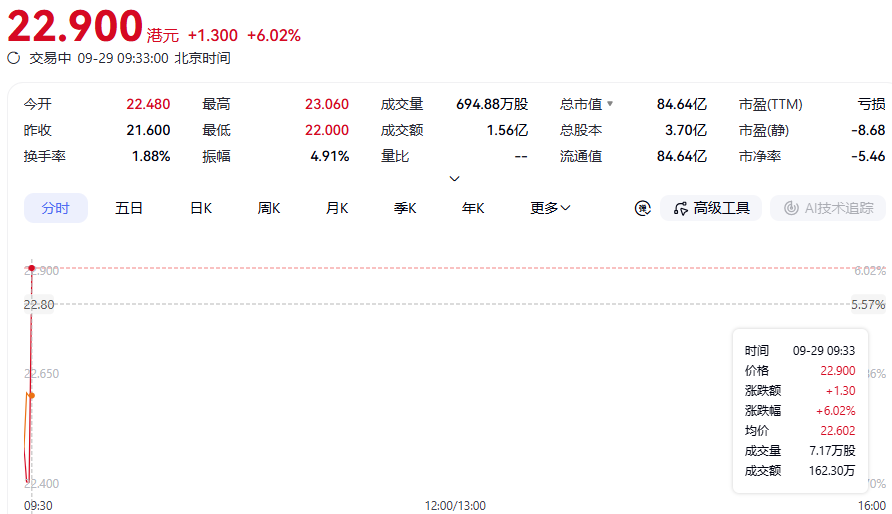
9月29日,本末动力(北京)科技股份有限公司正式在香港交易所挂牌上市。本次IPO全球发售5000万股H股,最高每股H股21.6港元,募资总额为10.8亿港元,募资净额为9.83亿港元。公司开盘实时股价为22.9港元/股,较发行价上涨6.02%,总市值为84.64亿港元。
根据计划,本次IPO募资所得款项净额的约50.0%将用于提升公司在关键机器人技术方面的研发能力,以支持公司的技术及产品开发。公司计划维持高水平的研发投入,持续推动机器人产品研发,强化机器人技术,并丰富相关产品组合。所得款项净额的约20.0%将用于深化与行业伙伴的合作、扩大销售网络及进一步加强品牌知名度。所得款项净额的约20.0%将用于改善公司的生产能力及效率,以支持公司业务的快速增长。所得款项净额的约10.0%将用于营运资金及一般企业用途。
本末动力是一家以直驱技术为核心能力的机器人技术公司。公司主要在中国从事机器人动力模组的销售,其次是机器人的销售。公司在以下行业中运营:(i)中国消费机器人动力模组行业,属于占中国机器人动力模组行业26.3%的细分市场;及(ii)中国轮足及中国双轮足机器人行业,属于占中国机器人行业不到1.0%的细分市场。以下列出公司的业务重点:• 机器人动力模组。根据弗若斯特沙利文的资料,按2025年的收入计,公司(i)在中国消费机器人动力模组行业排名第八,市场份额为2.4%;及(ii)在中国消费机器人直驱动力模组行业(占中国消费机器人动力模组行业3.9%的细分市场)排名第一,市场份额为61.1%。• 机器人。按2025年的收入计,公司(i)在中国轮足机器人行业排名第四,市场份额为4.7%;及(ii)在中国双轮足机器人行业排名第二,市场份额为18.6%。D1机器人于2025年10月推出,是全球首款商业化推出的整机模块化双轮足机器人。公司亦是全球机器人行业中少数能够在轮足机器人中实现群体控制的公司之一,群体控制是指多个机器人作为一个统一整体运作的能力。
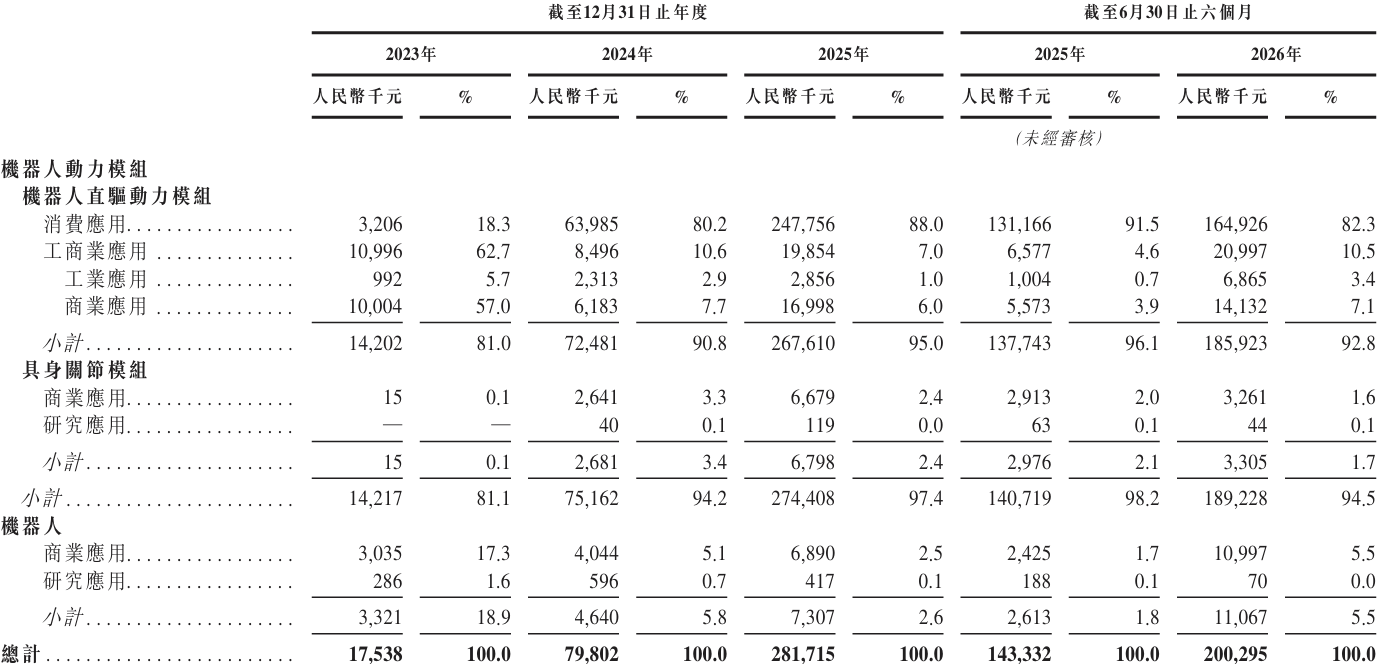
公司于往绩记录期间实现了快速的商业增长。收入由2023年的人民币1750万元增加至2024年的人民币7980万元,并进一步增加至2025年的人民币2.82亿元,2023年至2025年的复合年增长率为300.8%。收入由截至2025年6月30日止六个月的人民币1.43亿元增加至截至2026年6月30日止六个月的人民币2.00亿元。该增长主要得益于公司的机器人直驱动力模组向消费机器人头部提供商的大规模出货,以及公司的机器人在工商业应用场景中的应用日益广泛。尽管公司于往绩记录期间录得净亏损,但盈利能力状况已显著改善。公司的经调整净亏损率(非国际财务报告准则计量指标)由2023年的349.1%大幅收窄至2024年的77.2%,并进一步收窄至2025年的15.4%。公司的经调整净亏损率(非国际财务报告准则计量指标)于截至2025年及2026年6月30日止六个月维持相对稳定在13.7%及13.7%。随着公司持续投入研发及商业化,公司预计短期内将继续产生净亏损。
截至2026年6月30日,公司的研发团队由192名经验丰富的员工组成,其中94.3%持有学士学位或以上。研发团队在机器人动力模组及运动控制、嵌入式驱控硬件、热管理及动力系统设计、机器人结构工程以及系统级机器人平台开发方面拥有行业经验。公司已建立三大核心技术支柱:(i)机器人动力模组技术,(ii)轮足机器人技术,及(iii)模块化拼接技术。于往绩记录期间,公司于2023年、2024年、2025年以及截至2025年及2026年6月30日止六个月的研发开支分别为人民币3900万元、人民币4290万元、人民币5540万元、人民币2690万元及人民币5360万元。
截至最后实际可行日期,公司在中国拥有352项专利(包括46项发明专利及234项实用新型专利)、7项登记著作权及30项注册商标。截至最后实际可行日期,公司正在中国申请148项专利及5项商标。有关进一步详情,请参阅「附录六 — 法定及一般资料 — B.有关我们业务的进一步资料 — 2.我们的知识产权」。公司自主开发并拥有其技术核心的知识产权,包括直驱电机设计、热管理、驱控一体、高度模块化设计、长续航设计及模块化拼接架构。公司计划继续推进专有控制框架及软硬件一体化策略。公司通过商标、商业秘密及其他知识产权法律,以及与员工签订的保密协议来保护公司的知识产权。