一、最高五折:阶梯式企业折扣10月落地
微软管理层本周已告知销售团队,针对大批量采购席位、并承诺根据特定功能使用量额外付费的企业客户,微软授权将其Copilot人工智能软件的订阅折扣提升至30%至50%,折扣将于10月起生效。
据The Information报道(AIBase转引),此次折扣采取阶梯设计:采购1000个及以上席位的企业可获约30%折扣,采购10000个及以上席位的企业最高可享50%折扣,预计最快10月落地。
此番折扣的对象,是微软的月度Copilot订阅套餐,其基础价为每位用户每月30美元。以该价格测算,30%折扣相当于单席位降至约21美元,50%折扣则降至约15美元。
值得注意的是,这并非微软首次对企业客户松口。近几个月,微软已规定采购至少2000个席位的企业可享受单席位5%至10%的折扣;而在此之前,这类折扣仅面向毕马威、普华永道等采购数十万席位的超大客户,新折扣每年可为客户节省数十万美元。
对于此番加码,微软发言人在声明中表示:“我们的市场推广策略既体现了对客户价值的考量,也抓住了机遇,让每一个订阅席位都能带动按量计费业务增长。”
【图表:微软Copilot企业订阅折扣力度对比图】
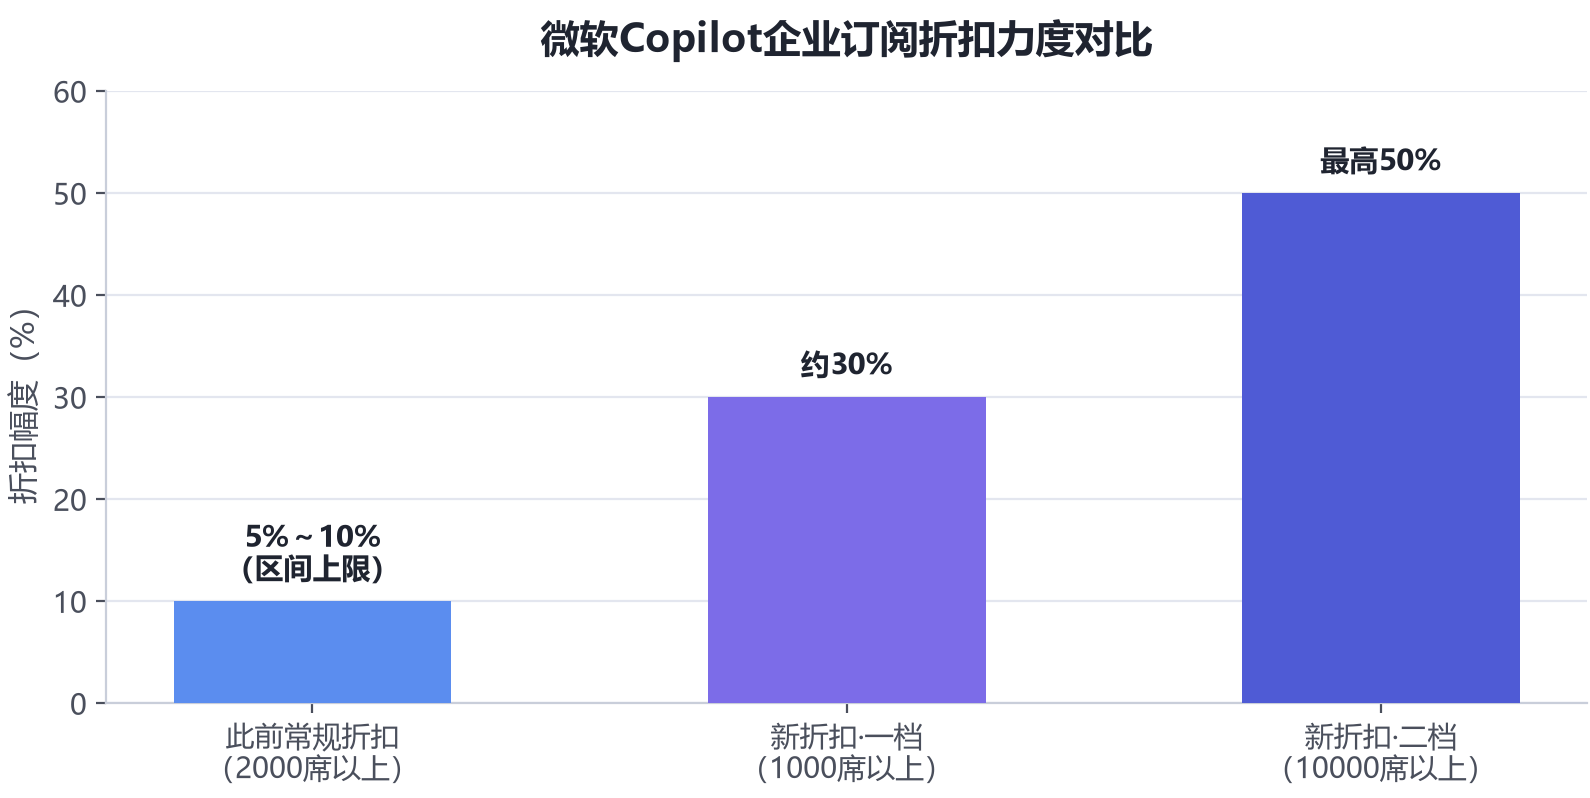
解读:从仅面向超大客户的5%至10%,到覆盖批量采购客户的30%至50%,微软折扣力度明显加码,高端档位折扣上限直接提高了四倍。以30美元的月度基础价折算,五折之后单席位成本降至约15美元,企业批量部署的门槛被大幅拉低。
二、超级应用本周上线:从“帮你想”到“替你做”
与降价同步的,是产品形态的跃迁。知情人士称,改版后的Copilot超级应用最快本周上线,在单一应用内整合AI代码工具、OpenClaw式智能体等功能,部分应用功能将按使用量额外收费。据The Information报道,新版应用将覆盖Word、Excel、PowerPoint、Teams等办公场景,能够调用工具、执行多步骤任务、辅助软件开发,嵌入端到端工作流,定位从“帮你想、帮你写”转向“替你做”。
这一方向此前已有铺垫。微软CEO纳德拉在最新财季业绩会上表示,公司正在将聊天、协同、自动化、代码开发等功能整合进一款旗舰级超级应用,适配各类岗位员工;Copilot也成为首款同时提供席位订阅与按量计费双模式的企业级工具,整体客单价更高。此前,微软已将个人、企业两套Copilot助手整合,被外界视为在为超级应用铺路。
业绩会披露的运营数据印证了整合的效果:从采购授权到员工实际启用产品的周期,由过去的数月缩短至几天,用户活跃度已达到Outlook、Teams这类日常办公沟通工具的水平。过去三个季度,Copilot用户满意度评分翻倍至历史最高水平,本季度延迟降低了25%,每位用户的对话数量同比几乎翻倍。
智能体生态是超级应用的另一条主线。微软在Build 2026开发者大会上发布了构建于OpenClaw框架之上的“永远在线”智能体Scout,可在Teams中像人类同事一样交互,浏览工作消息、日历与邮件收件箱并自动完成任务;业绩会上,微软还推出了可长期自主运行、具备企业合规能力的智能体Autopilots,智能体管控平台Agent 365推出仅两个月,已在数万家公司注册近4000万个智能体。有分析指出,超级应用对模型可靠性、权限管理、数据安全提出了更高要求。
三、为什么“以利润换渗透”:席位在涨,护城河承压
微软此番降价的底气与焦虑,都写在数据里。
一方面,Copilot的渗透仍在加速。微软此前披露,在拥有超过4.5亿付费席位的365生产力业务中,已售出1500万个企业Copilot席位;最新财季业绩会上,M365 Copilot付费席位已突破3000万个,净新增席位数环比增长超过一倍。席位数实现翻倍式增长,但以3000万席位对比365业务超4.5亿的付费席位总量测算,整体渗透率仍不足一成——这正是微软选择“以利润换渗透”的现实基础:降价意在把“可及市场”转化为“实际部署”。
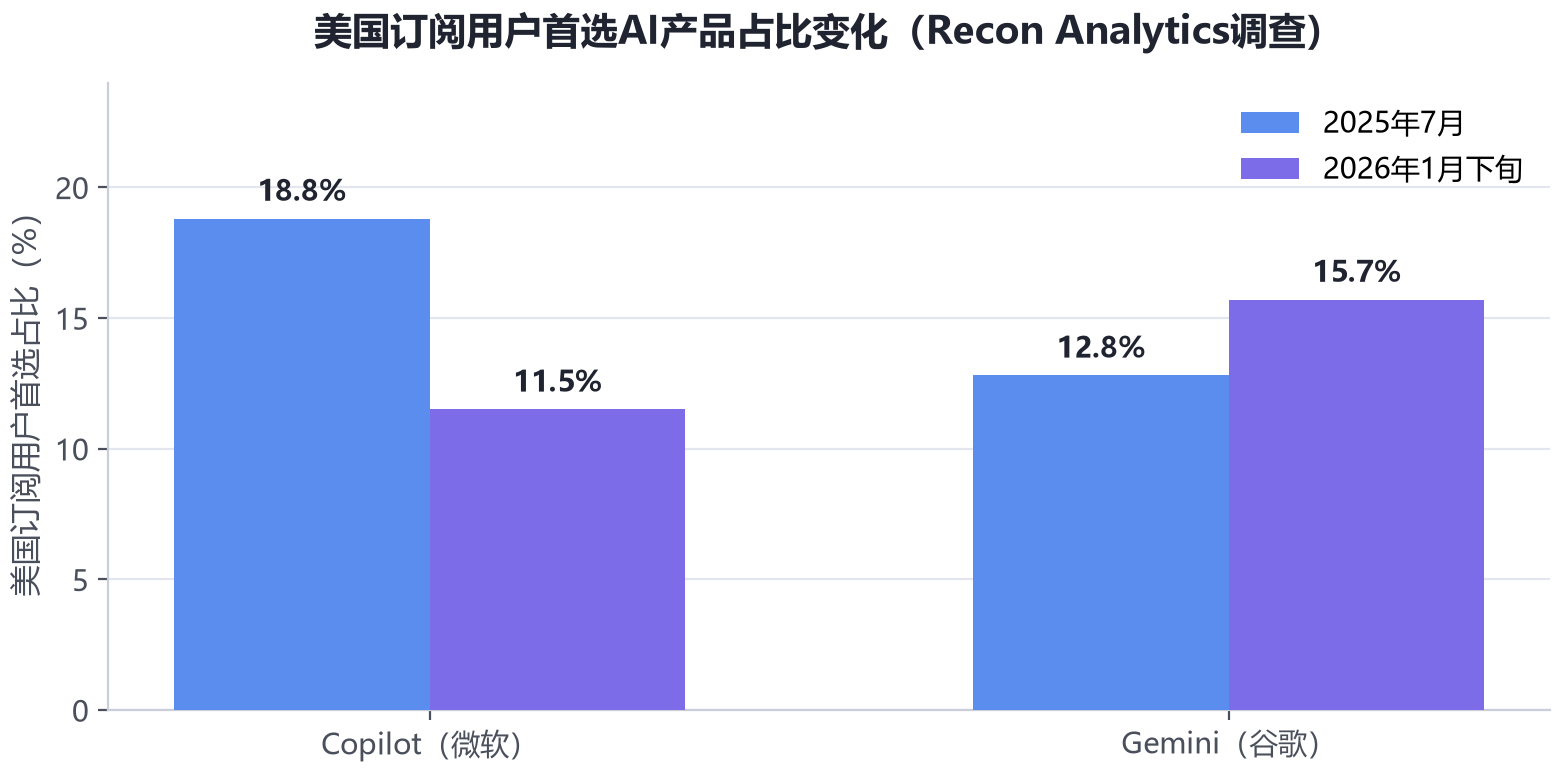
另一方面,活跃度与竞争压力不容乐观。市场研究公司Recon Analytics对美国超过15万名受访者的调查显示,从2025年7月到2026年1月下旬,将Copilot作为首选产品的订阅用户比例从18.8%降至11.5%,同期选择谷歌Gemini的比例则从12.8%升至15.7%。
【图表:美国订阅用户首选AI产品占比变化图】
解读:在同类调查中,Copilot的首选占比半年内下滑超过7个百分点,而谷歌Gemini实现反超,此消彼长的曲线勾勒出微软在企业AI市场面临的真实竞争压力。
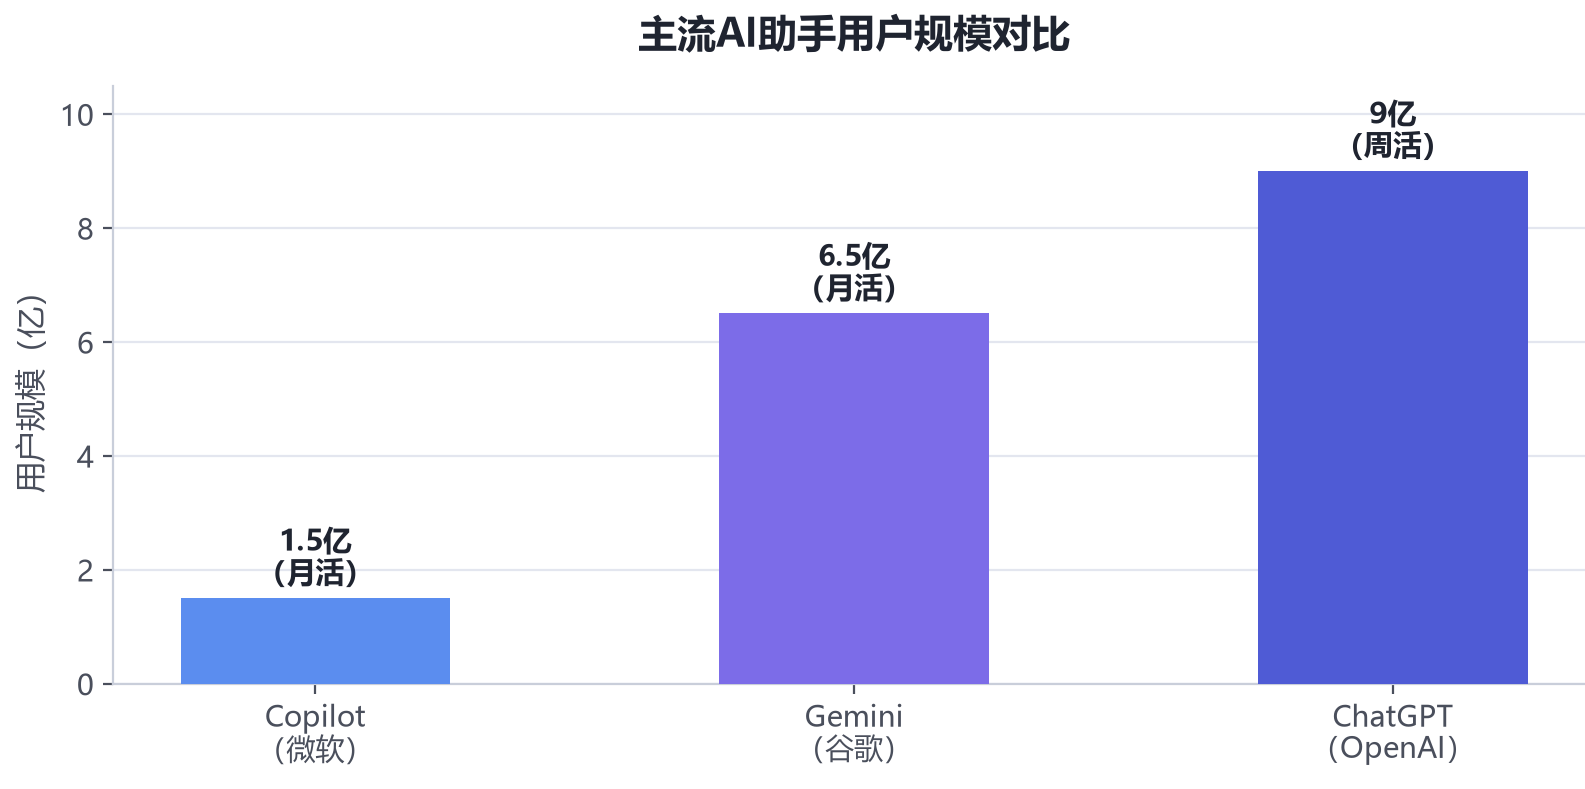
竞争格局上,ChatGPT的周活跃用户约9亿,谷歌Gemini的月度用户超过6.5亿,而微软去年年底披露其第一方平台上的Copilot月度活跃用户超过1.5亿。
【图表:主流AI助手用户规模对比图】
解读:从用户规模量级看,Copilot与Gemini、ChatGPT之间存在明显差距,用户注意力的天平正向竞品倾斜。花旗投资研究分析师还发现,一些公司付费购买的Copilot订阅席位使用率仅为10%左右,“杂乱无章的数据孤岛”一直是Copilot面临的问题。在此背景下,降价是降低试用门槛、做大装机量最直接的杠杆;超级应用则承担提高使用深度与黏性、把“席位”变成“用量”的使命。
四、成本账:从“吃到饱”到“按量计费”的商业逻辑
降价并非孤立动作,其背后是微软计费模式与成本结构的深层调整。
今年6月16日,微软Copilot商业与行业团队总裁Charles Lamanna表示,微软将把企业AI工具Copilot Cowork的计费模式从固定订阅制改为按量计费,原因是内部测试发现部分高频用户每周可完成数百项任务,固定订阅模式已难以持续运营。微软旗下GitHub Copilot也已自6月起全面转向基于Token的计费模式。据《华尔街日报》报道,微软在2023年初平均每名用户每月亏损超过20美元,部分重度用户甚至高达80美元。
按量计费的切换在客户侧也引发阵痛。一家市值超400亿美元的跨国制造企业高管称,微软将GitHub Copilot代码助手改为按量计费后,为该公司提供了至少一个月的宽限期,而新计费意味着该企业员工每月需向微软额外支付约15万美元;微软此后连续三个月每月赠送数万美元免费额度,但该团队仍在考虑将代码开发工作迁移至Anthropic的Claude Code以及Cursor等竞品。
为压降成本,微软还在推进多模型战略。据Axios报道,微软正考虑将中国开源模型DeepSeek V4的微调版本引入Copilot Cowork,作为OpenAI和Anthropic模型的低成本替代选项。微软CEO纳德拉则将人工智能定义为“消费驱动型业务”,表示公司聚焦高用量用户与高频使用场景,而非单纯扩大用户规模。此番“席位打折+按量计费”的组合拳,正是这一逻辑的延续:用折扣做大入口,用用量兑现价值。生态侧,微软Foundry平台已拥有10万家客户,年化Token运行率达到1万亿Token的客户数量同比增长四倍,为按量计费提供了增长基底。
五、行业棋局:一场集体“以价换量”的价格战
微软并非孤例。AI热潮走过四年,传统软件厂商仍在摸索如何与Anthropic、OpenAI这类新兴AI公司竞争——这两家公司今年的营收均有望达到数百亿美元,而传统厂商自己还要向其采购模型能力、嵌入自家产品,成本不菲。
HubSpot自4月起在订阅费之外新增AI智能体按任务计费模式,同时提供最长30天免费试用,代价是6月所在季度收入增速放缓;Adobe向客户免费开放部分AI产品基础版本、高级功能单独收费,虽拉动了Firefly的使用量,但拖累了递延收入与年度经常性收入的增长;亚马逊AWS则正在敲定一项资助咨询合作伙伴的新项目,试点项目补贴最高约40万美元,其AI代码助手Kiro的使用开发者数量在2026年一季度至二季度间实现翻倍。
正如业内人士所言,在客户已经选定技术路线的市场环境下,厂商们试图依靠折扣抢占市场份额。微软此轮最高五折的降价,叠加超级应用的升级,正是这场价格战中最受关注的一役。
六、结语:从“卖工具”到“卖员工”
降价的目的,是降低试用门槛、做大装机量;超级应用的定位,是提高使用深度与黏性,二者共同指向微软在企业AI市场话语权的巩固。当Copilot从办公辅助工具转变为能直接替企业干活的自动化平台,微软的变现锚点也将从“每席位每月30美元”转向“席位+用量”的双重收入。
不过,这场转型仍需跨越三道坎:智能体大规模执行任务的可靠性、企业数据的权限管理与安全边界,以及按量计费模式下客户账单的可预期性。10月折扣落地后的企业续订表现、超级应用上线后的实际活跃度,将是观察这场“以价换量”能否成功的两个关键窗口。