阿石创(300706.SZ)日前披露的2026年半年度报告显示,今年上半年实现营业收入7.83亿元,同比增长16.39%;归属于上市公司股东的净利润3687.92万元,上年同期为亏损2950.04万元,同比增长225.01%,实现扭亏为盈;扣除非经常性损益后的净利润2751.84万元,上年同期为亏损3241.68万元,同比增长184.89%。基本每股收益0.24元,上年同期为-0.19元;加权平均净资产收益率5.35%,较上年同期的-4.10%提升9.45个百分点。
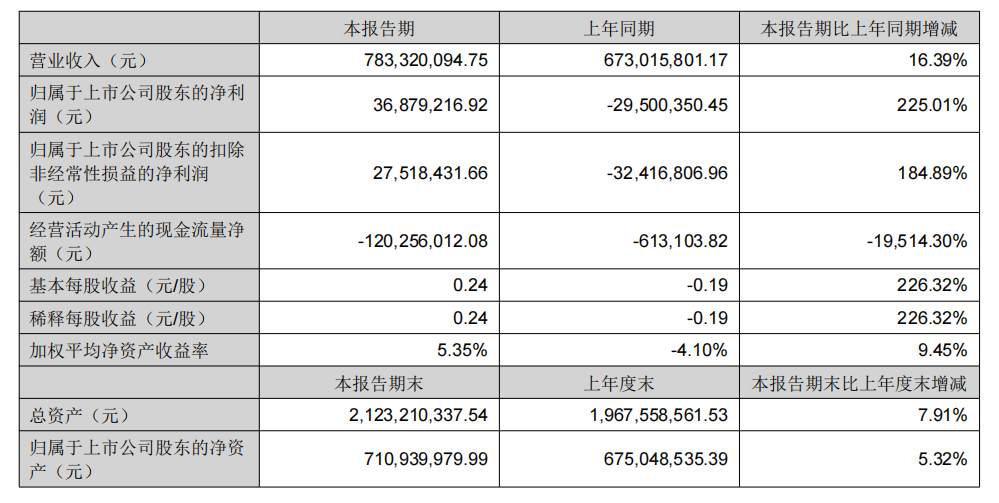
图源/阿石创财报
毛利率全面修复,扭亏成色来自主业
从利润构成看,此次扭亏并非依赖非经常性损益。上半年公司非经常性损益合计936.08万元,其中计入当期损益的政府补助851.93万元;扣非后的归母净利润由上年同期的亏损3241.68万元转为盈利2751.84万元,主业经营的改善是利润修复的主体。
毛利率的回升是最直接的驱动因素。上半年阿石创营业成本6.80亿元,同比增长5.16%,明显低于16.39%的收入增速,整体毛利率由上年同期的约3.91%回升至约13.18%。分产品看,三大主力产品毛利率全面回升:溅射靶材毛利率17.92%,同比提升11.89个百分点;蒸镀材料毛利率13.82%,同比提升10.63个百分点;合金及金属材料毛利率7.17%,同比提升9.28个百分点。
费用端的收缩同样为利润改善留出了空间。上半年阿石创销售费用634.37万元,同比下降7.12%;管理费用1951.65万元,同比下降16.21%;财务费用1461.83万元,同比增长26.01%,其中利息费用1200.54万元。此外,上年同期公司计提资产减值损失750.00万元,本期该科目降至10.58万元,同比大幅减少。
分产品来看,上半年阿石创收入增长主要来自蒸镀材料与合金及金属材料。其中,作为传统主力产品的溅射靶材实现收入2.88亿元,同比微增0.25%,基本与上年持平;蒸镀材料实现收入2.43亿元,同比增长14.34%;合金及金属材料实现收入2.44亿元,同比大幅增长61.44%,是增速最快的产品线,收入体量已与蒸镀材料相当。阿石创主营PVD(物理气相沉积)镀膜材料、金属及合金材料的研发、生产和销售,下游覆盖平板显示、光学、装饰、半导体等领域。公司在报告中表示,近年来PVD材料市场竞争激烈,拓展更广阔的应用场景是行业企业的战略出发点;受益于国产化替代机遇,国内企业已逐步改变高端PVD镀膜材料长期依赖进口的局面。
研发投入近乎翻倍,加码半导体高端靶材
上半年阿石创研发投入2974.11万元,同比增长88.99%,占营业收入的比例由上年同期的2.34%提升至3.80%。公司在报告中解释,研发投入增长主要系国家专项项目研发投入增加所致。
从研发投向看,阿石创上半年重点聚焦半导体高端靶材:针对半导体靶材对原料纯度的严苛要求,研发超高纯金属原料的深度提纯工艺;依托自主轧制与退火工艺控制晶粒尺寸与取向分布,提升靶材均一性、致密度与溅射稳定性;并围绕真空烧结、靶材绑定等环节开展优化。公司同时披露,其CNAS认可实验室可实现ppb级痕量杂质的精准检测;公司还设有博士后科研工作站、福建省镀膜靶材企业工程技术研究中心、福建省企业技术中心等科研平台。
盈利改善的同时,阿石创现金流与资产负债表的变化值得关注。上半年经营活动产生的现金流量净额为-1.20亿元,上年同期为-61.31万元。公司解释,主要系根据订单及市场趋势研判,提高原料的备货规模,导致购买商品、接受劳务支付的现金增加所致。
备货效应直接体现在存货上:期末存货5.90亿元,较上年末的4.56亿元增长约29.50%,占总资产的比例由23.15%升至27.78%。应收账款3.27亿元,较上年末的2.68亿元增长约22.14%,占总资产的15.42%。
期末货币资金2.58亿元,其中1.36亿元为银行承兑汇票、信用证、贵金属期货及贵金属租赁等保证金。上半年投资活动现金流量净额-6177.72万元,筹资活动现金流量净额8199.73万元,期末现金及现金等价物较年初净减少1.02亿元。
截至报告期末,公司总资产21.23亿元,较上年末增长7.91%;归属于上市公司股东的净资产7.11亿元,较上年末增长5.32%。
主要子公司方面,常州苏晶电子材料有限公司主营钼靶等溅射镀膜材料的研发、生产和销售,客户包括京东方、龙腾光电、台湾友达、台湾群创等,上半年实现营业收入7034.49万元,净利润303.02万元。合并报表层面,公司少数股东损益为-109.81万元。