上海灿瑞科技股份有限公司(688061.SH)披露的2026年半年度报告显示,其上半年实现营业收入3.08亿元,同比增长4.79%;归属于上市公司股东的净利润为-2405.93万元,较上年同期的-2682.35万元减亏276.43万元,亏损同比收窄10.31%;扣除非经常性损益后的净利润为-3340.84万元,同比减亏745.93万元。公司综合毛利率28.31%,同比提升约1个百分点;基本每股收益-0.21元,上年同期为-0.23元;加权平均净资产收益率-1.04%,较上年同期提升0.07个百分点。
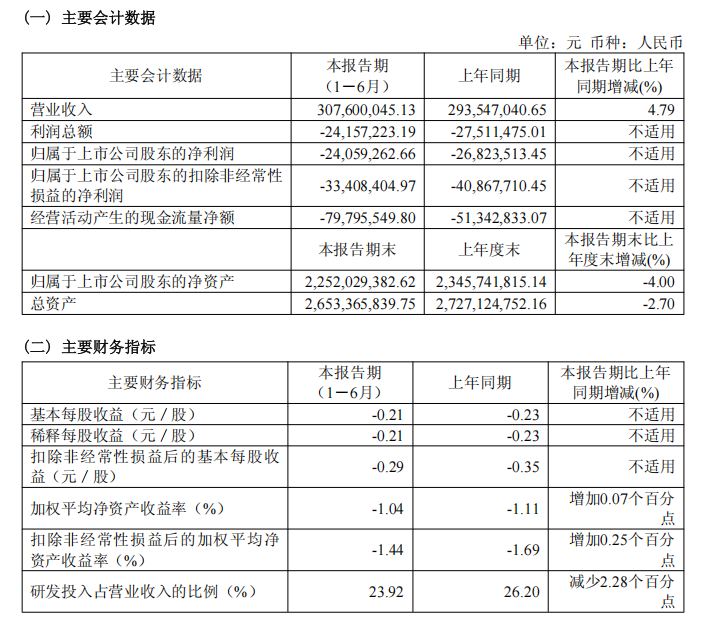
图源/灿瑞科技财报
收入端稳步修复 两大产品线协同增长
分产品线看,灿瑞科技智能传感器业务实现收入1.83亿元,同比增长2.56%,毛利率39.04%;电源管理芯片业务收入9538.89万元,同比增长13.31%,毛利率16.01%,较上年同期的8.43%提升7.58个百分点。公司在财报中称,收入增长主要系终端市场需求有所回升所致。财报同时提示,消费电子等成熟应用市场竞争仍较激烈,部分电源管理芯片价格与毛利率承压,对综合毛利率形成拖累,公司需要在屏幕偏压、背光与LED驱动、音频功放及通用电源管理等产品上继续优化成本、性能和客户结构。
从行业环境看,本轮半导体景气高度集中于AI相关存储与逻辑芯片,模拟芯片、传感器等细分市场则更多受终端库存周期、价格竞争和国产替代节奏影响,呈现总体修复、结构分化的特征。
财报援引的行业数据显示,中国磁传感器市场规模预计由2025年的约82亿元增至2029年的约190亿元,年复合增长率约23.5%;随着国内新车L2级辅助驾驶渗透率提升、线控转向等系统放量,中国车用磁传感器用量预计由2022年的9.4亿件增至2027年的42.2亿件,年复合增长率约34.9%。目前车规磁传感器国产化率仍不足10%(2022 年行业协会口径),全球市场由Allegro、英飞凌、Melexis等海外厂商主导,国产替代空间与竞争压力并存。
研发强度维持高位 减亏成色有待观察
费用方面,灿瑞科技上半年销售费用965.99万元,同比增长4.70%;管理费用2479.57万元,同比下降5.93%;财务费用139.33万元,较上年同期的5.62万元明显上升,主要受汇兑损失增加影响。研发费用7356.34万元,同比下降4.35%,研发投入占营业收入的比例为23.92%,较上年同期的26.20%下降2.28个百分点,且全部费用化处理。管理费用与研发费用的下降,均与股份支付费用减少有关。截至报告期末,灿瑞科技累计获得专利307项,其中发明专利83项,报告期内新增专利申请26项。
需要指出的是,公司归母净利润同比减亏,但扣除股份支付影响后的净利润为-2170.47万元,上年同期为-1467.21万元。换言之,报表层面的减亏有相当部分来自股份支付费用摊销的减少,经营口径的实际盈利改善幅度有限。报告期内,公司非经常性损益合计934.91万元,主要为政府补助563.92万元以及金融资产公允价值变动和处置收益378.20万元。
子公司层面,承担芯片设计业务的灿瑞微电子净亏损423.39万元,封测子公司恒拓电子净亏损67.04万元,负责海外销售的香港灿瑞实现净利润511.83万元。
现金流方面,上半年公司经营活动现金流量净额为-7979.55万元,净流出较上年同期的-5134.28万元有所扩大,主要系支付供应商货款增加;投资活动现金流量净额为7641.09万元,主要系理财产品到期收回;筹资活动现金流量净额为-3551.72万元,主要因实施股利分配等。截至报告期末,公司总资产26.53亿元,归属于上市公司股东的净资产22.52亿元,分别较上年度末下降2.70%和4.00%。
车规与机器人产品渐次落地
从经营布局看,灿瑞科技正将资源向汽车电子、机器人等高可靠、高精度市场倾斜。车规级产品方面,旋转角度检测霍尔传感器OCH198X系列已通过AEC-Q100 Grade-0认证,角度非线性误差±1°,面向方向盘转角、油门踏板、电子换挡器等应用持续导入;车规级BLDC电机驱动芯片OCD2580、OCD2996进一步扩充了车规驱动产品矩阵;已量产的OCH196XX系列磁电流传感器支持±5安至±65安交直流检测,隔离耐压大于5500伏,在研的高精度磁电流传感器瞄准新能源汽车OBC、DC-DC及电驱系统等高压大电流场景。公司建立了IATF16949车规质量管理体系,磁传感器和HIO电机驱动芯片均已在汽车上量产出货,并进入汽车Tier1供应链。
机器人方向,灿瑞科技于二季度发布OCH1973三维磁性触觉传感器,单芯片集成三轴磁场检测与16位ADC,封装尺寸仅1.2毫米×0.9毫米×0.37毫米,面向机器人灵巧手电子皮肤、多指协同抓取等应用。报告期内,公司触觉磁传感器芯片已在机器人领域客户实现量产出货,下一代矩阵方案已送样;关节编码器芯片通过多家客户测试进入小批量导入阶段,关节驱动器芯片处于测试阶段。
制造环节,灿瑞科技采用“Fabless+自主封测”模式,拥有全流程封装测试产线,具备年产30亿只集成电路的封测能力,磁传感器封装所需的无磁化工艺与专用测试能力构成其区别于纯设计公司的协同优势;SIP封装已量产应用,Chiplet、2.5D、3D等先进封装技术处于在研阶段。不过,公司募投项目“专用集成电路封装建设项目”因行业环境变化已延期至2027年10月,实施主体为恒拓电子,项目进度与产能消化存在不确定性。
写在最后
报告期内,灿瑞科技产品型号合计600余款,覆盖智能手机、汽车电子、工业控制、智能家居等多元场景。对其而言,上半年收入增长与毛利率回升是积极信号,但亏损收窄的成色、电源管理芯片毛利率修复的持续性,以及车规与机器人产品从客户验证走向规模放量的节奏,仍需后续季度报表进一步验证。