2026年9月华为发布的昇腾960超节点,以5500个Hi-ONE光引擎替代48000颗800G光模块、功耗降低超550kW,成为全球首个商用落地的NPO架构超算集群。这标志着AI算力产业的竞争核心已从单芯片算力转向集群互联效率,NPO近封装光学将在2027—2030年成为超大规模智算中心的主流互联方案。
算力瓶颈转移:从单芯片到系统互联
过去数年,国内AI算力产业的竞争聚焦于GPU/AI芯片的国产化替代,二级市场投资逻辑围绕芯片产能、参数性能、国产化率展开。随着大模型参数规模突破万亿、智算中心集群向万卡乃至十万卡级别扩张,行业核心瓶颈已从单芯片算力上限,转移到芯片间与服务器间的高速数据传输延迟、功耗损耗与系统可靠性。
传统算力集群依赖大量800G/1.6T可插拔光模块实现互联,这一架构面临三重物理约束:电信号从芯片到前面板光模块的传输路径长达数十厘米,信号损耗随速率提升急剧放大;高密度部署下散热压力巨大,整机功耗居高不下;模块数量过多导致系统故障率攀升,算力实际利用率长期偏低。在大模型训练场景下,集群有效算力往往仅为峰值算力的50%—60%,互联损耗已成为制约算力规模化落地的首要瓶颈。
单纯堆叠算力芯片无法有效提升集群整体算力。高速光电互联技术——缩短电信号传输路径、降低互联功耗、提升系统可靠性——成为AI算力规模化、高效化落地的关键环节。NPO近封装光学技术的商用落地,正是针对这一底层痛点的系统性解决方案,也是全球算力架构迭代的必然趋势。
技术路线对比:NPO为何成为当前最优解
行业光电互联技术沿三个阶段迭代:传统可插拔光模块、NPO近封装光学、CPO共封装光学。三者并非简单替代关系,而是适配不同产业阶段、兼顾性能、成本、运维、良率的梯度方案。
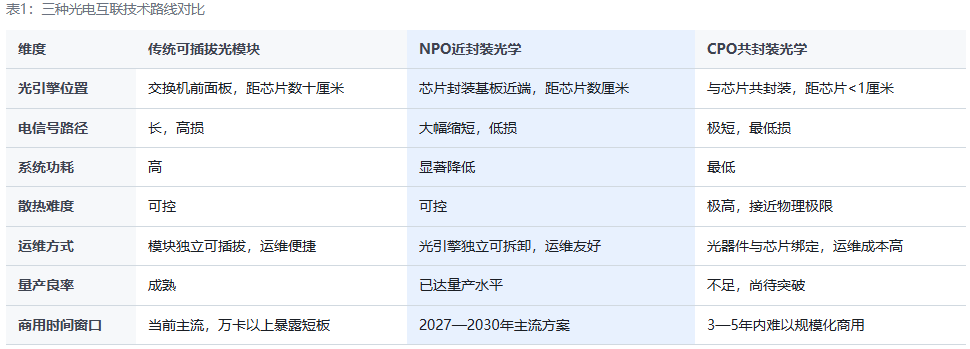
CPO共封装光学是行业远期终极形态,通过将光引擎与算力芯片直接封装,实现极致的带宽与功耗优化。但CPO目前存在三大产业化短板:散热难度接近物理极限、芯片与光器件绑定导致运维成本大幅攀升、量产良率不足推高整体成本,短期3—5年内无法实现规模化商用。
传统可插拔光模块技术成熟、运维便捷,但在万卡以上超大规模集群中,功耗、延迟、密度短板完全暴露,无法适配下一代大模型训练需求。
NPO近封装光学在三者间形成最优平衡:将光引擎迁移至芯片封装基板近端,大幅缩短高速电信号传输路径,降低传输损耗与系统功耗;同时保留光引擎独立可拆卸属性,规避CPO运维难、良率低的问题,兼顾高性能、低功耗、易运维、可量产四大核心优势。
从全球趋势看,NPO已成为国际CSP的近中期主轴技术选择。阿里巴巴、腾讯通过ODCC推动NPO开放标准;Meta、Microsoft通过OCI-MSA推进互连生态;Amazon则与STMicroelectronics合作布局NPO。国内依托华为OPEN NPO标准,形成了适配本土智算中心建设的自主可控互联体系。
昇腾960超节点:NPO规模化商用的起点
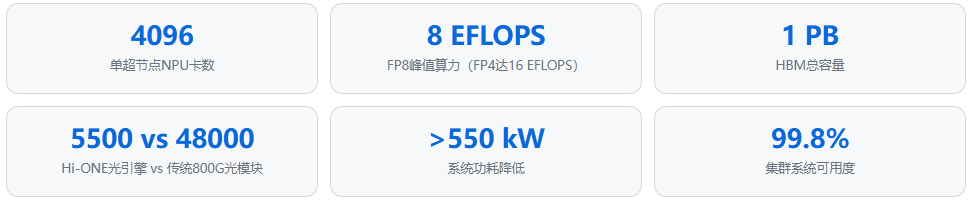
2026年9月17日,华为在全联接大会2026上发布昇腾960超节点(Atlas 960E SuperPoD),这是全球首个采用NPO技术实现商用落地的超算集群。该超节点基于"灵衢(UnifiedBus)+ Hi-ONE"架构,采用正交设计与全液冷散热,单集群核心规格如下:
多个昇腾960超节点通过灵衢网络或RoCE连接,采用二层CLOS四平面组网,最大集群规模可达51.2万卡(512,000 NPU);结合多轨道拓扑技术,最大可支持100万卡昇腾超节点集群,完全适配十万亿参数大模型的训练与推理需求。
Hi-ONE光引擎:业界首个量产NPO产品
昇腾960超节点搭载的Hi-ONE(High-density Optical-interconnect-Node Engine)由华为自研,单引擎传输容量达7.2 Tbit/s,集成36条光通道、单通道速率200G,是业界首个具备量产能力的NPO产品,也是当前行业最大传输能力的NPO产品,同时是唯一实现内置光源的NPO产品。
从核心性能对比看,NPO的产业价值得到直观印证:仅需5500个Hi-ONE光引擎,即可替代传统架构下48000颗800G光模块——光器件用量缩减近88%,系统功耗降低超过550kW,系统无故障运行时间翻倍,集群可用度提升至99.8%。
OPEN NPO多源协议:从厂商方案到行业标准
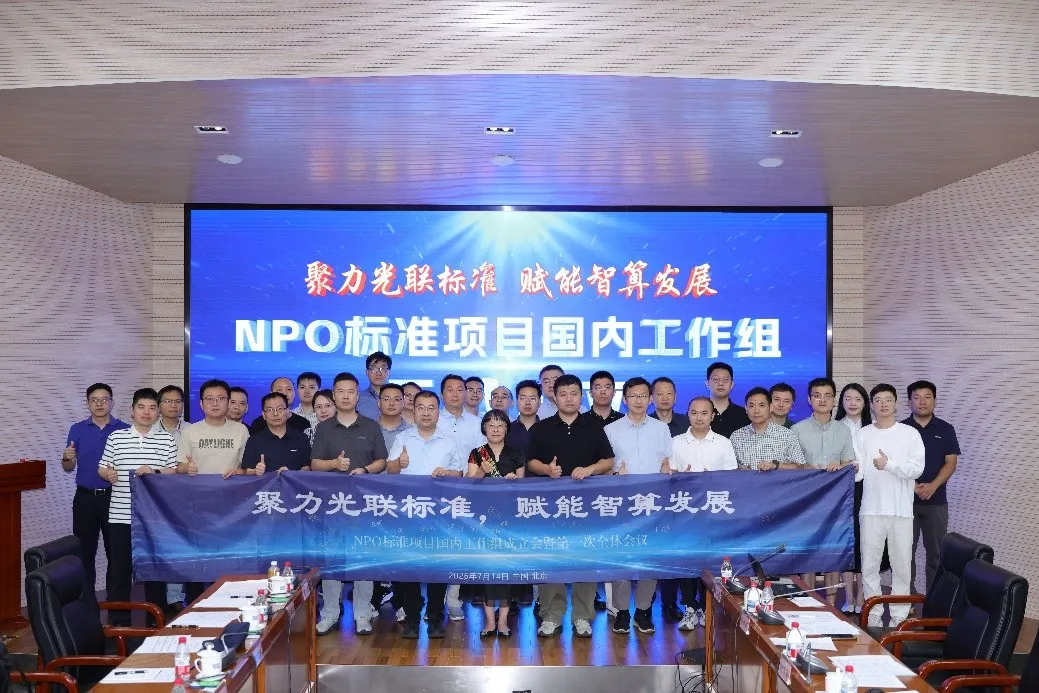
2026年7月9日,华为联合中国移动研究院、京东云、百度、中国电子技术标准化研究院等20家产业链伙伴在北京启动OPEN NPO项目,发起国内首个NPO光互连MSA(多源协议),统一机械、电气、接口、测试全套国产标准。
标准开发时间线明确:2026年Q3发布首版技术规范并完成NPO及电连接器产品样品适配与全场景测试;2027年上半年进一步完善产业生态,推动NPO技术规模化商用。开放标准的推出打破了技术私有壁垒,使NPO从单一厂商方案升级为全国产算力集群通用的标准化互联方案,行业市场空间全面打开。
估值逻辑切换:从数量溢价到系统效率
NPO技术的落地正在重塑AI算力产业链的价值分配体系。传统"光模块数量溢价"的估值逻辑正在让位于"高端光引擎、核心光芯片、高精密封装"的新估值体系,这一切换沿三条主线展开。
价值量结构性转移。传统集群架构中,产业价值集中在中低端可插拔光模块,行业门槛低、竞争激烈、毛利率持续下行。NPO架构下,低附加值的传统光模块用量大幅削减——昇腾960超节点以5500个光引擎替代48000颗光模块,光器件数量缩减近88%。产业价值向硅光引擎、高速光芯片、精密耦合器件、高阶封装载板、高速光电连接器等高壁垒环节集中,产业链整体附加值与毛利率中枢上移。
算力估值从"硬件数量"转向"系统效率"。此前二级市场算力标的估值核心参考芯片出货量、服务器装机量;未来估值核心将切换为集群算力利用率、互联功耗比、系统可靠性。昇腾960超节点将集群可用度提升至99.8%、无故障运行时间翻倍,这类系统效率指标将成为新的估值锚点。具备NPO系统集成能力、核心器件量产能力的企业将享受估值溢价,纯组装、低端代工企业估值持续承压。
国产算力生态壁垒固化。海外云厂商偏向CPO远期路线,而国内依托华为OPEN NPO标准,形成了适配本土智算中心建设、可快速量产、性价比更高的自主可控互联体系。NPO技术的规模化落地将进一步完善国产昇腾算力生态,构建区别于海外的算力基础设施壁垒,加速算力国产化替代进程。
核心产业链分层梳理
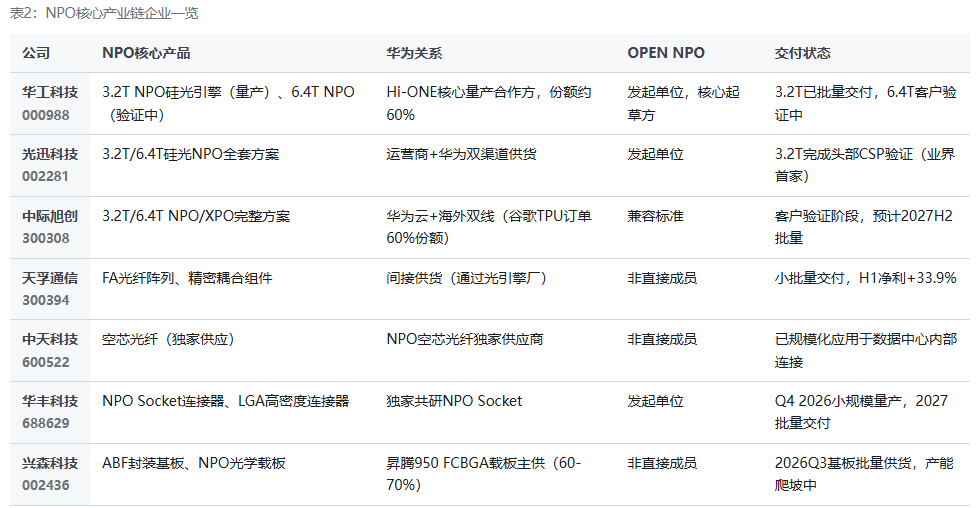
结合OPEN NPO标准生态参与度、量产进度、订单确定性与技术壁垒,将产业链分为核心壁垒层、核心配套层、结构支撑层三个层级,聚焦具备技术储备、已实现批量供货、深度参与标准制定的头部企业。
核心壁垒层:NPO硅光引擎与整机
华工科技(000988)
子公司华工正源是国内率先实现3.2T NPO硅光引擎批量交付的企业,也是A股唯一达成此里程碑的公司。在OFC 2026(2026年3月)上联合客户动态展示3.2T NPO光引擎+ELSFP光源模块方案,实现全球首款3.2T NPO模块点亮;CIOE 2026(2026年9月)上演示6.4T NPO近封装方案,搭载自研硅光芯片、32通道212.5G PAM4电气接口。全系列1.6T/3.2T/6.4T NPO产品完成迭代,自研量子点CW激光器配套自研ELSFP外置光源,为华为Hi-ONE NPO光引擎核心量产合作方,昇腾超节点NPO份额预计超60%。
光迅科技(002281)
央企背景IDM硅光平台,具备光芯片、光模块全链条自研自产能力。OFC 2026上展示全球首款3.2T硅光单模NPO模块,完整方案包括光引擎OE、外置光源模块ELSFP、光纤管理模组FMU-Shuffle,同期展示6.4T硅光单模NPO(32×200G架构)。3.2T NPO已完成国内头部CSP全系统验证,成为业界首家实现该突破的光模块厂商。6.4T高端产品已送样头部客户(含字节跳动),国产化自主可控属性突出。
中际旭创(300308)
全球高速光模块龙头,3.2T/6.4T NPO完整方案成熟,无源+硅光双路线布局。兼容OPEN NPO开放标准,同时覆盖国内算力集群与海外高端客户。谷歌为其下一代TPU v7/v8/v9超算集群下达1200万只NPO光模块订单,中际旭创拿下约60%份额。2026年4月业绩说明会披露:1.6T光模块持续上量交付,3.2T光模块和NPO、XPO产品预计在技术完善和完成客户验证后开始量产。
核心配套层:无源耦合器件与光纤阵列
天孚通信(300394)
全球光耦合组件龙头,为华工科技、中际旭创、新易盛等全部头部NPO光引擎厂商提供FA光纤阵列、精密耦合器件、无源封装组件,是NPO引擎量产的核心刚需配套。所有NPO机型均需其组件,被称为产业链"卖铲人",不受单一技术路线约束。2026年上半年营收28.28亿元(同比+15.15%),净利润12.04亿元(同比+33.92%),主要得益于全球AI行业加速发展带动高速光器件需求增长。
中天科技(600522)
布局NPO专用空芯光纤,具备超低时延、超低损耗特性,适配超节点高密度、高带宽互联场景。2026年5月公告与华为合作实现国内首次O波段反谐振空芯光纤在数据中心内部连接的规模化应用,传输延迟降低约30%。需注意,后续有媒体报道公司修改了投资者公告,删除了"华为"与"规模化"字样,引发市场争议。
结构支撑层:高速连接器与高阶封装载板
华丰科技(688629)
OPEN NPO联盟核心发起单位,主攻高速光电连接器。NPO Socket连接器实现光引擎可插拔、可维护,与大客户(华为)独家共同研发,已完成验证,预计2026年四季度小规模量产,2027年按大客户需求节奏批量交付。深度参与NPO高速LGA连接器规范设计,同时为超节点高速背板连接器主力供应商,6.4T配套连接器2026Q4量产出货。
兴森科技(002436)
与华为联合研发NPO专用高阶ABF封装载板,价值量是普通PCB的3—8倍。CIOE 2026上已配合客户产出国内首个3.2T硅光单模NPO光模块PCB及6.4T硅光CPO光模块PCB。作为昇腾950 FCBGA载板主供(份额约60%—70%),广州黄埔一期设计产能3.6万片/月,2026年底加机爬坡至6万片/月,约七成高端ABF产能定向供给华为昇腾产业链。
展望
华为昇腾960超节点搭载NPO技术商用落地,是国产AI算力基础设施从"单芯片算力比拼"向"集群互联效率与系统算力利用率比拼"的系统性切换节点。在CPO尚未成熟的产业窗口期,NPO凭借实用性、量产性与国产化适配性,将成为未来三年国内超大规模智算中心的核心标配。
对二级市场而言,跟踪NPO产业进度需聚焦三大核心指标:OPEN NPO标准落地节奏(2026 Q3首版规范)、核心企业产能释放进度(华工3.2T量产/6.4T验证、华丰Q4量产、兴森Q3供货)、以及昇腾超节点订单兑现情况。产业链价值正在从传统光模块的存量市场向NPO高端光引擎、核心光芯片、精密器件、高阶封装的增量市场迁移,具备核心技术壁垒与深度参与标准制定的头部企业将享有中长期产业红利。