-
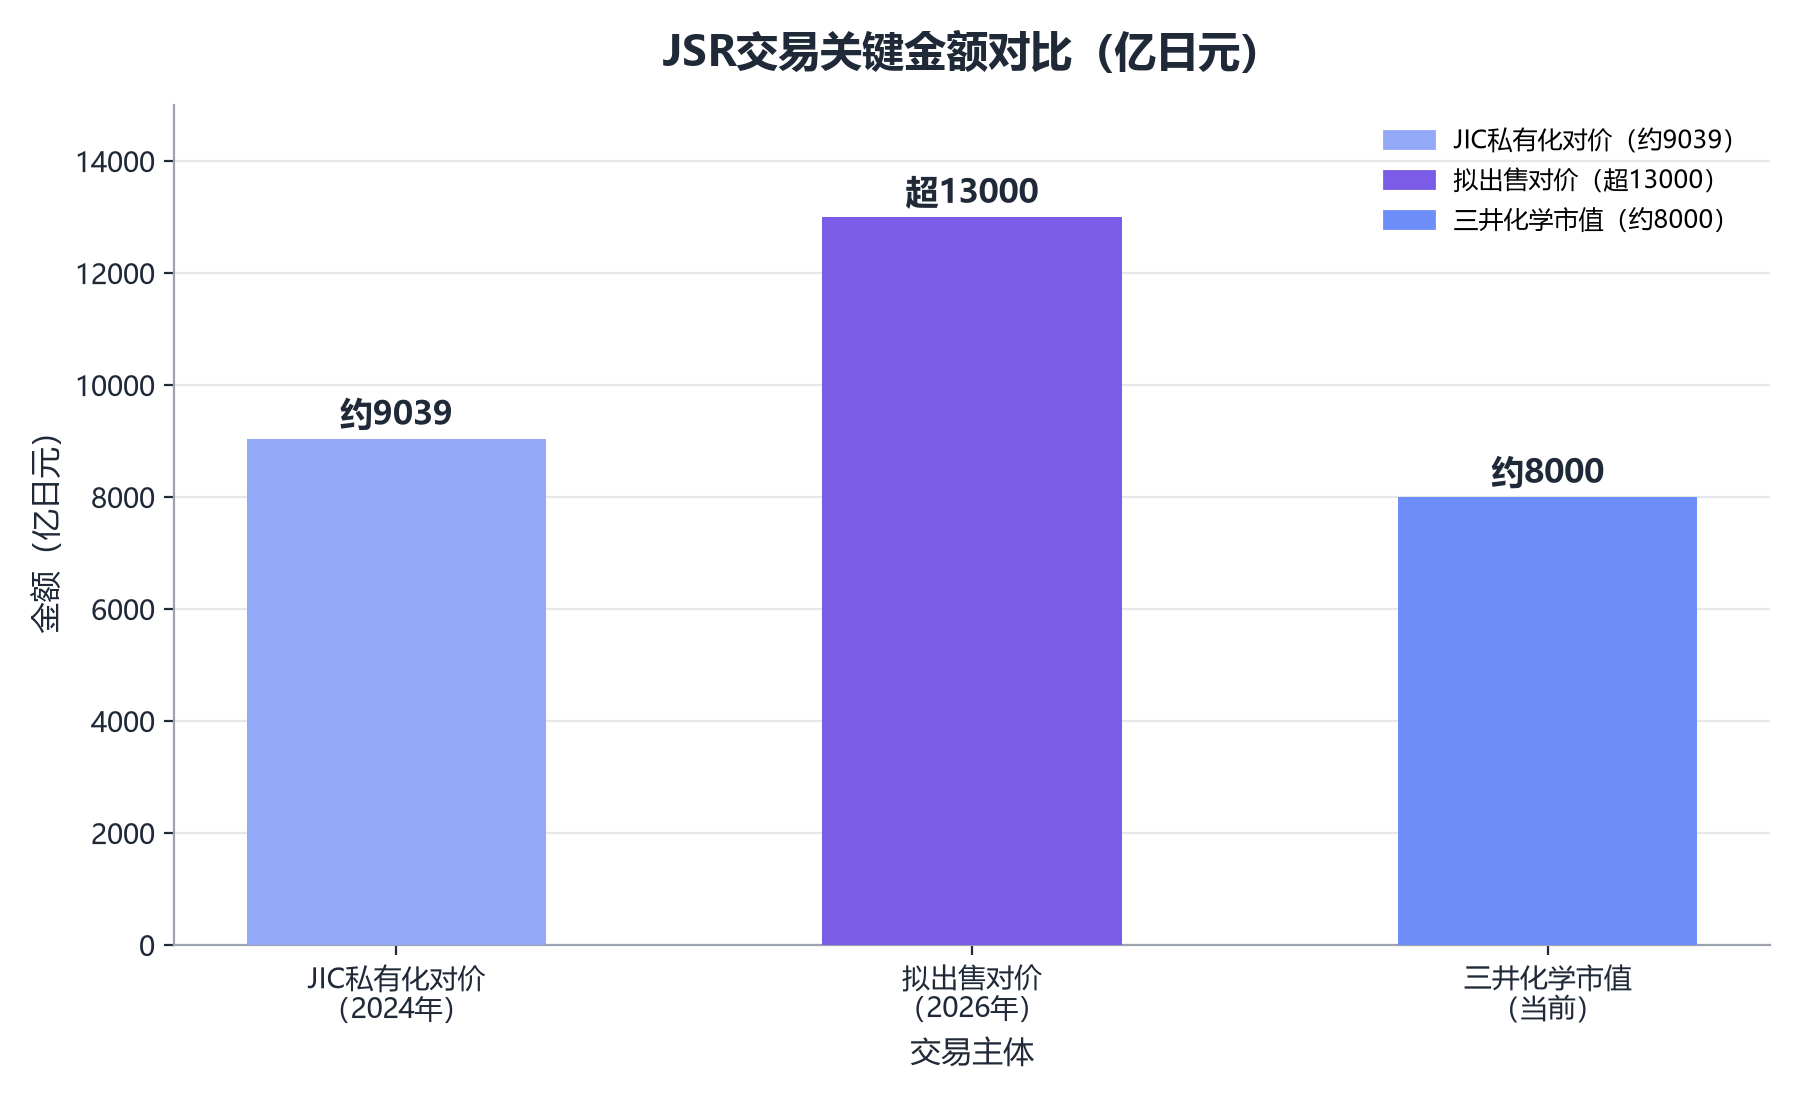
JIC已选定三井化学为JSR出售的优先谈判方,交易金额或超1.3万亿日元,最快本月内决定。两年前JIC以约9000亿日元将JSR私有化,AI热潮推高芯片材料资产估值,此刻出售正逢其时。
-
三井化学市值仅约8000亿日元,收购对价高于自身市值,属典型"蛇吞象"并购。交易完成后,三井化学将补齐光刻胶核心短板,跻身全球光刻胶第一梯队。
-
全球光刻胶市场本就由日本厂商主导,头部整合将进一步强化日企话语权。对国产光刻胶而言,涨价与出口管制倒逼替代提速,竞争压力与国产替代窗口并存。
引言
11月4日,据多名知情人士透露,由日本政府支持的基金“产业革新投资机构”(JIC)计划将半导体材料制造商JSR出售给三井化学,交易金额可能超过1.3万亿日元(约合82亿美元),最快可能在本月内做出决定。这笔交易一旦落地,将成为日本国内化学行业史上金额最高的并购交易,其规模超过2020年昭和电工收购日立化成一案。成立于1957年的JSR是全球领先的光刻胶制造商,是芯片制造不可或缺的核心耗材。而同样在扩大芯片材料业务的三井化学,目前市值约为8000亿日元,收购报价高于自身市值。“蛇吞象”式的交易让这笔并购面临挑战。
一、三井化学竞逐光刻胶王牌
从交易进展看,JIC已选定三井化学为出售JSR的优先谈判方。三井化学同日就收购传闻发表声明称,相关报道并非由自身发布,“为提升企业价值,公司确实正在就包括本案在内的多种可能性进行研究”,同时强调“目前尚未作出任何决定”。
回顾这桩资产的来龙去脉:2023年6月,JIC宣布以每股4350日元、总额约9039亿日元的要约收购JSR,该收购于2024年推进实施,JSR于2024年6月25日从东京证券交易所退市。由官方背景基金出手,本意是让JSR摆脱短期业绩压力,推动“企业规模普遍较小但具有全球竞争力”的日本半导体材料产业并购重组。私有化后的JSR持续聚焦半导体材料:2024年8月完成对高纯度化学品企业Yamanaka Hutech的收购,拓展先进芯片成膜材料业务,同月宣布在日本新建金属氧化物光刻胶研发基地;其在韩国建设的全球首个金属氧化物光刻胶(MOR)量产工厂预计2026年开始量产,为三星电子和SK海力士供应锡基MOR;JSR还计划在中国台湾地区兴建其首座生产工厂,最早2028年投产,与台积电合作开发先进光刻胶;2026年5月,JSR及旗下Inpria又与美国Entegris达成非独家专利交叉许可安排,探索下一代光刻胶材料合作。财务面上,截至2025年3月的财年,JSR实现营收4007亿日元,净利润607亿日元,在经历前一年的亏损后成功扭亏为盈。
对JIC而言,AI投资热潮推高了芯片供应链企业的估值。同为光刻胶巨头的东京应化过去一年股价涨幅达两倍,企业估值升至1.4万亿日元。在此窗口出售JSR,既可实现可观的投资回报,也将“推动行业整合”的使命转由更大的产业集团承接。此前,富士胶片与三菱化学均曾表达收购意向,JIC最终锁定三井化学。
对三井化学而言,收购诉求同样清晰。三井化学已在持续布局半导体材料板块,拥有光掩膜保护膜、湿化学品、特种树脂等相关产品矩阵,唯独缺少光刻胶这张“王牌”。一旦完成收购,三井化学将直接补齐光刻胶短板,形成“光刻胶+配套湿电子化学品+特种功能材料”协同的半导体材料平台,与东京应化、信越化学、富士胶片形成直接对垒,从细分材料供应商一跃跻身全球第一梯队光刻胶集团。从行业逻辑看,AI芯片长期扩张带动EUV、ArF光刻胶需求持续上行,高端光刻胶具备高壁垒、高毛利、长周期订单特征;同时,日本本土材料抱团整合,也契合日本芯片供应链的长期政策方向。
【图表:JSR交易关键金额对比图】
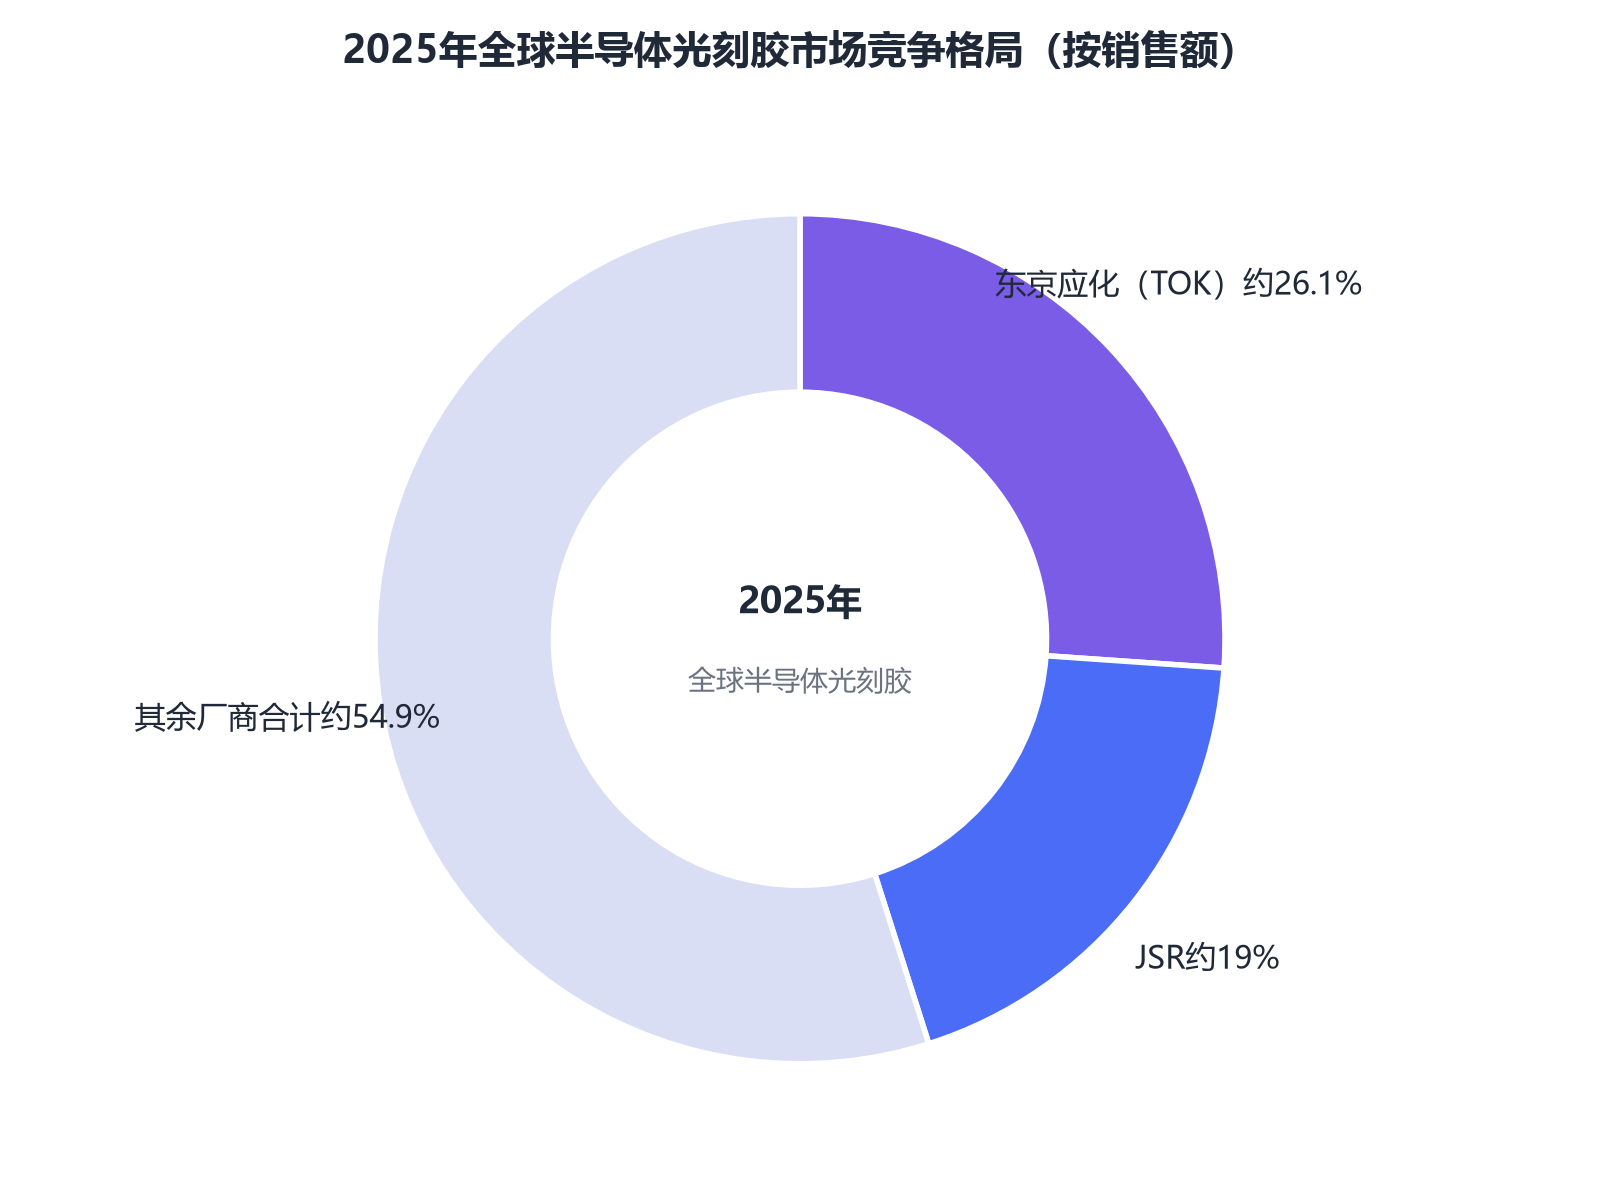
【图表:2025年全球半导体光刻胶市场竞争格局】
二、日企抱团强化主导权,国产替代压力与窗口并存
光刻胶是芯片制造光刻工艺的核心感光耗材,按光源波长可分为g线、i线、KrF、ArF及EUV等类别,价值量与技术壁垒依次提升。这一市场长期呈现日本主导、寡头集中的格局:2022年度,JSR及东京应化工业等5家日本企业占有全球光刻胶91%的市场份额;以2020年细分市场口径计,TOK、JSR、杜邦、住友化学、信越化学、富士胶片六家合计份额约92%。其中,g/i线、KrF、EUV市场均由东京应化居首,ArF市场则由JSR领跑,全球具备ArF及以上量产能力的厂商不足十家。
三井化学入主JSR后,全球光刻胶市场将形成“三井化学+JSR”联合体对阵东京应化、信越化学、富士胶片的新态势,日本厂商对高端光刻胶的掌控力有望不降反升。对三星电子、SK海力士、台积电等JSR客户而言,供应关系与技术合作的延续性备受关注;JSR在韩国、中国台湾地区的产能布局能否按计划推进,也将检验新东家的整合能力。
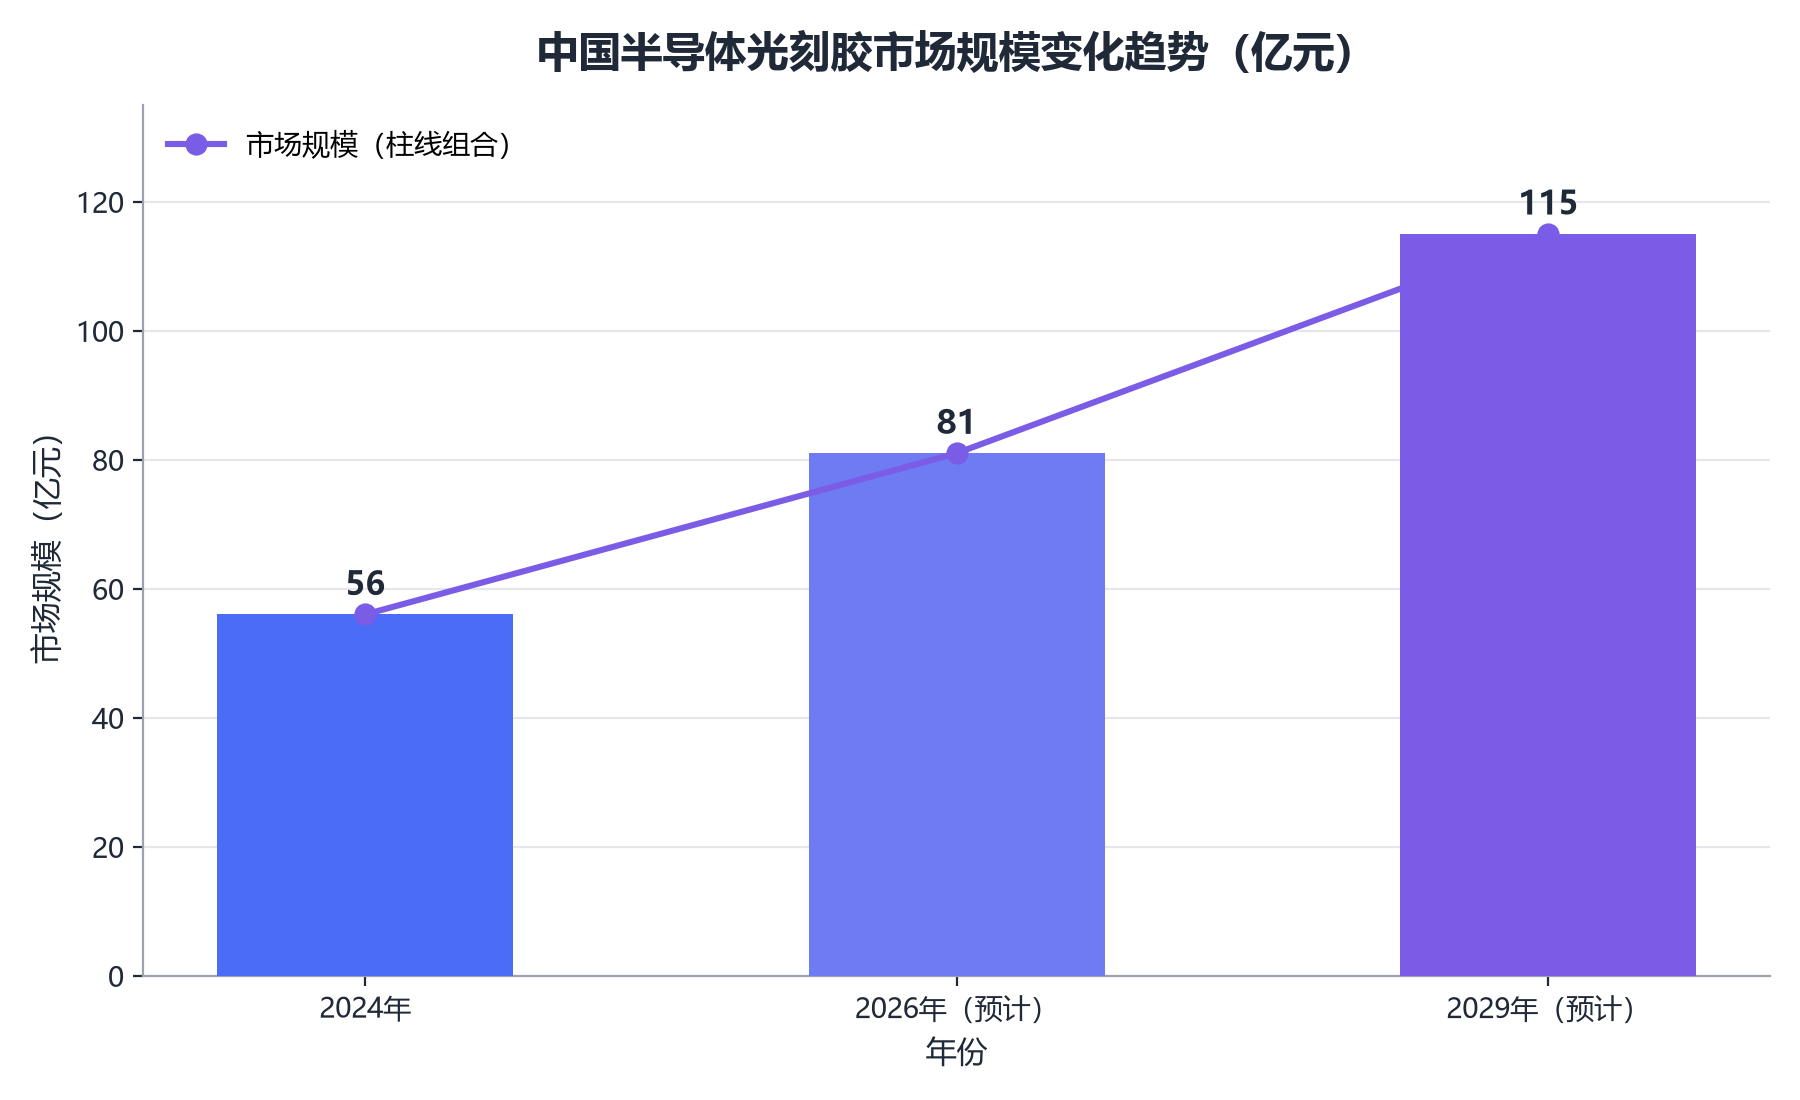
对中国大陆光刻胶产业而言,这桩交易的影响喜忧参半。从市场规模看,2024年中国大陆半导体光刻胶市场规模约56亿元,预计2026年达81亿元、2029年增至115亿元;据SEMI预测,中国晶圆产能将由2020年的490万片/月增至2030年的1410万片/月,全球占比由20%提升至32%,需求侧空间广阔。
从竞争格局看,日本光刻胶在中国大陆市场供应占比一度高达约九成。2026年9月,日本三大光刻胶巨头联合宣布,自10月1日起对全球客户执行全新定价体系,全品类新订单基础涨幅约15%,其中高端ArF系列长协报价上调16%-22%。头部整合完成后,日企对高端光刻胶的议价能力有望进一步增强,国内晶圆厂面临的成本压力可能延续。
从供应链安全看,美国“BIS 1202”新规已将约140家中国实体列入实体清单,日本亦将部分先进光刻胶纳入出口管制清单。在此背景下,日企整合若叠加供货收紧,将倒逼国产替代进一步提速。事实上,国产半导体光刻胶市占率已由2024年的19.5%升至2025年的28.3%;分代际看,g/i线胶国产化率约30%,KrF胶约10%,ArF胶不足2%,EUV胶仍处研发阶段。彤程新材2025年在中国大陆半导体光刻胶市场的本土厂商中排名第一,市占率5.8%;北京科华上海基地1000吨产能进入试生产,南大光电宁波500吨产能预计2025年底达产,鼎龙股份潜江300吨产能于2026年一季度投产。短期看,海外巨头整合强化了高端光刻胶的“卡脖子”风险;长期看,涨价潮与管制压力正在为国产光刻胶打开替代窗口。
【图表:中国半导体光刻胶市场规模变化趋势】
三、挑战所在:资金、整合与不确定性三重考验
首先是资金与市场压力。三井化学当前市值约8000亿日元,1.3万亿日元级别的收购对价远超自身市值,属于典型的“蛇吞象”式外延并购,巨额资金需要依靠新增贷款、股权融资或组合方式解决。消息传出后,市场对其债务压力、股权稀释风险的担忧快速发酵,三井化学股价盘中一度暴跌近14%,收盘跌幅也达到10%。收购完成后,财务杠杆抬升将挤压股东分红与新增研发投入的弹性。
其次是整合难题。光刻胶是典型的“隐性知识"”密集型行业,制造方法和提高性能的经验高度依赖长期积累,涉足门槛极高,研发团队的稳定性直接决定整合成败。三井化学既要避免JSR原有研发团队流失,又要平衡原有客户的供货稳定性与技术路线优先级——JSR押注的金属氧化物光刻胶(MOR)瞄准2nm及以下工艺节点的EUV与High NA EUV产线,与传统化学放大光刻胶的技术体系存在差异,其与三井化学现有材料业务的协同节奏,将考验管理层的经营智慧。此外,JSR私有化期间已推进出售亏损业务、聚焦半导体材料,相关非核心资产的处置与人员安排也需在新东家手中妥善落地。
最后是交易本身的不确定性。截至目前,双方尚未签署正式协议,三井化学明确表示“尚未作出任何决定”,JIC的出售流程、最终价格与支付结构仍存变数,交易还需通过相关监管审查。即便交易达成,光刻胶行业客户认证周期长、切换成本高,三井化学如何维持JSR作为“"技术中立供应商”的市场形象、避免客户流失,同样是长期挑战。