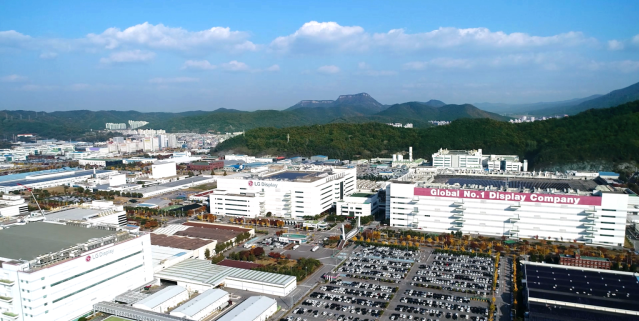
10月29日,厦门市生态环境局的一纸批复,让天马在厦门布局多年的柔性AMOLED棋局走到了收官节点。《厦门天马显示科技有限公司第6代柔性AMOLED生产线项目生态环境影响报告表》正式获批,标志着这条代号TM18、总投资约480亿元的国内单体最大柔性显示工厂之一,三期扩建工程拿到了关键通行证。
根据批复文件,本次三期项目依托现有厂房扩大生产规模,每月新增显示基板加工能力1.6万张,扩建完成后全厂月加工能力将达到4.8万张。更关键的是时间节点:三期设备此前已处于安装调试阶段,预计年内陆续释放产能。
这意味着TM18的产能爬坡节奏远比外界感知的更为紧凑。一期16K/月早已满产满销,二期16K/月于2025年下半年实现满产,三期尚未正式投产便已完成设备就位。从2020年项目启动至今,这条产线在六年内完成了从签约到满产的完整周期,在国内6代柔性OLED产线中属于推进最为扎实的序列之一。
产品定位同样清晰。TM18覆盖柔性直屏、曲面屏、内折与外折折叠屏,直接对准高端智能手机的显示需求。在折叠屏手机从“尝鲜”走向“主力旗舰”的过渡期,一条满产的高端柔性产线所承载的,是天马在中小尺寸OLED领域从追赶者向稳定供应商角色转变的产能底座。
不能回避的是,此时扩产面临的是一个并不轻松的市场环境。2026年下半年,柔性AMOLED面板正经历“量价双降”的压力。存储芯片涨价推高终端成本,智能手机出货量创下纪录性跌幅,面板厂商在满产目标与价格让步之间被迫做出取舍。京东方在近期的投资者交流中直言,下半年柔性AMOLED面临量价双重压力。
但天马的扩产决策,放在更长的财务与战略周期中审视,有其内在合理性。显示面板是典型的重资产行业,一条6代柔性OLED产线的折旧周期通常在七年左右。TM18一期、二期已经进入折旧曲线的中后段,三期新增产能所对应的设备折旧虽会短期压制利润,但一旦产线满载运行,单位成本将被摊薄至具备竞争力的水平。在行业价格下行期完成产能建设,待需求回暖时恰好踩中折旧压力减轻的窗口,这是面板行业逆周期投资的经典逻辑。
更深层的支撑来自场景结构。天马在车载显示领域已连续六年保持全球车规显示及车载仪表显示出货量第一。柔性AMOLED在手机端的价格战固然激烈,但车载、IT等中尺寸应用对OLED的需求正在打开新的增量空间。厦门火炬高新区同步推进的天马第8.6代新型显示面板生产线,主攻的正是中尺寸OLED方向。TM18在中小尺寸柔性OLED上积累的工艺经验与客户关系,与8.6代线形成梯次配合,使天马在手机之外拥有了更分散的需求出口。
从区域产业视角看,TM18三期获批的意义不止于一家企业的产能数字。厦门火炬高新区自2011年引入天马以来,已在厦累计投资超千亿元,建成5条先进生产线,形成覆盖LTPS、a-Si、IGZO、AMOLED、Micro LED的全主流技术路线布局。TM18是其中投资体量最大、技术门槛最高的单体项目,它的完整达产,意味着厦门在高端柔性显示领域拥有了从技术验证到规模交付的完整能力。
更值得关注的是产业链的协同效应。火炬高新区联合天马成立了产业链招商工作专班,在同翔高新城建设平板显示配套产业园,定向培育国产化配套企业。一条480亿元的产线,其设备采购、材料供应、模组配套的本地化需求,对上游玻璃基板、发光材料、驱动芯片等环节的拉动效应,远比产能数字本身更具产业意义。