最近一周,全球科技圈的聚光灯,罕见地齐刷刷指向了同一家中国公司:
彭博的标题没有半点含糊:中国长鑫宣布的内存技术,领先三星、海力士;
南华早报把这波技术定调为“关键技术进展”;
晨星的分析师说得更直白:4F² 若更早落地,“将大幅改善长鑫相对于同行的竞争地位”;
市场研究机构 Counterpoint 则称之为“重要里程碑”——“展示中国半导体生态日益增强的自立能力与技术水平”。
能让巨头们集体侧目的,是一家中国存储公司:长鑫。
三十多天里,它干成了三件事——先是 LPDDR6 装上折叠旗舰,拿下全球首发;紧接着,第五代 DRAM 技术平台官宣量产;然后,10 月 9 日,把一个连三星、SK 海力士都还没量产的架构,摆上了台面。
巨头们嘴上还说着“威胁被高估”,身体却很诚实——毕竟,把量产时间表排到 2028 年的技术,被别人先亮了牌。
一、先在对手的主场,拿下首发
事情要从一款手机说起。
小米 18 Fold,折叠旗舰。拆开它,里面的内存芯片不是三星,也不是美光——是长鑫的 LPDDR6,16GB,最高速率 12800Mbps。
这是全球范围内,LPDDR6 第一次在旗舰手机上落地商用。
要知道,旗舰机的内存名单,过去十年几乎没变过:三家海外原厂轮流入座,国产芯片连候补席都坐不上。手机厂商不是不想换,是不敢换——内存决定手机的生死,没人愿意拿旗舰机冒险。
现在,长鑫坐上了首发席。
几乎同一时间,它的 LPDDR5X 又装进了努比亚 NaviX Ultra——所谓“AI 智能体手机”,速率 10667Mbps。
高端产品连环落地,密度本身就是信息。
二、再把地基,打到世界线上
如果说 LPDDR6 是亮剑,那么 9 月 20 日官宣量产的 G5 平台,是铸剑。
三个数字,行内人一看就懂:
内存阵列有源区半间距 11.95 纳米——注意,这跟国际内存厂商主流代际是同一水平。
存储电容深宽比 45:1——在头发丝千分之一的宽度里,竖起一座 45 倍高的“大厦”。
每片晶圆裸片产出,比上一代平台提升超过 50%——翻译成人话:同一片晶圆,多切出一半的芯片。DRAM 是拼成本的行业,这个数字改写的是成本逻辑。
三、最后,跳到对手还没到的未来
然后是 10 月 9 日。
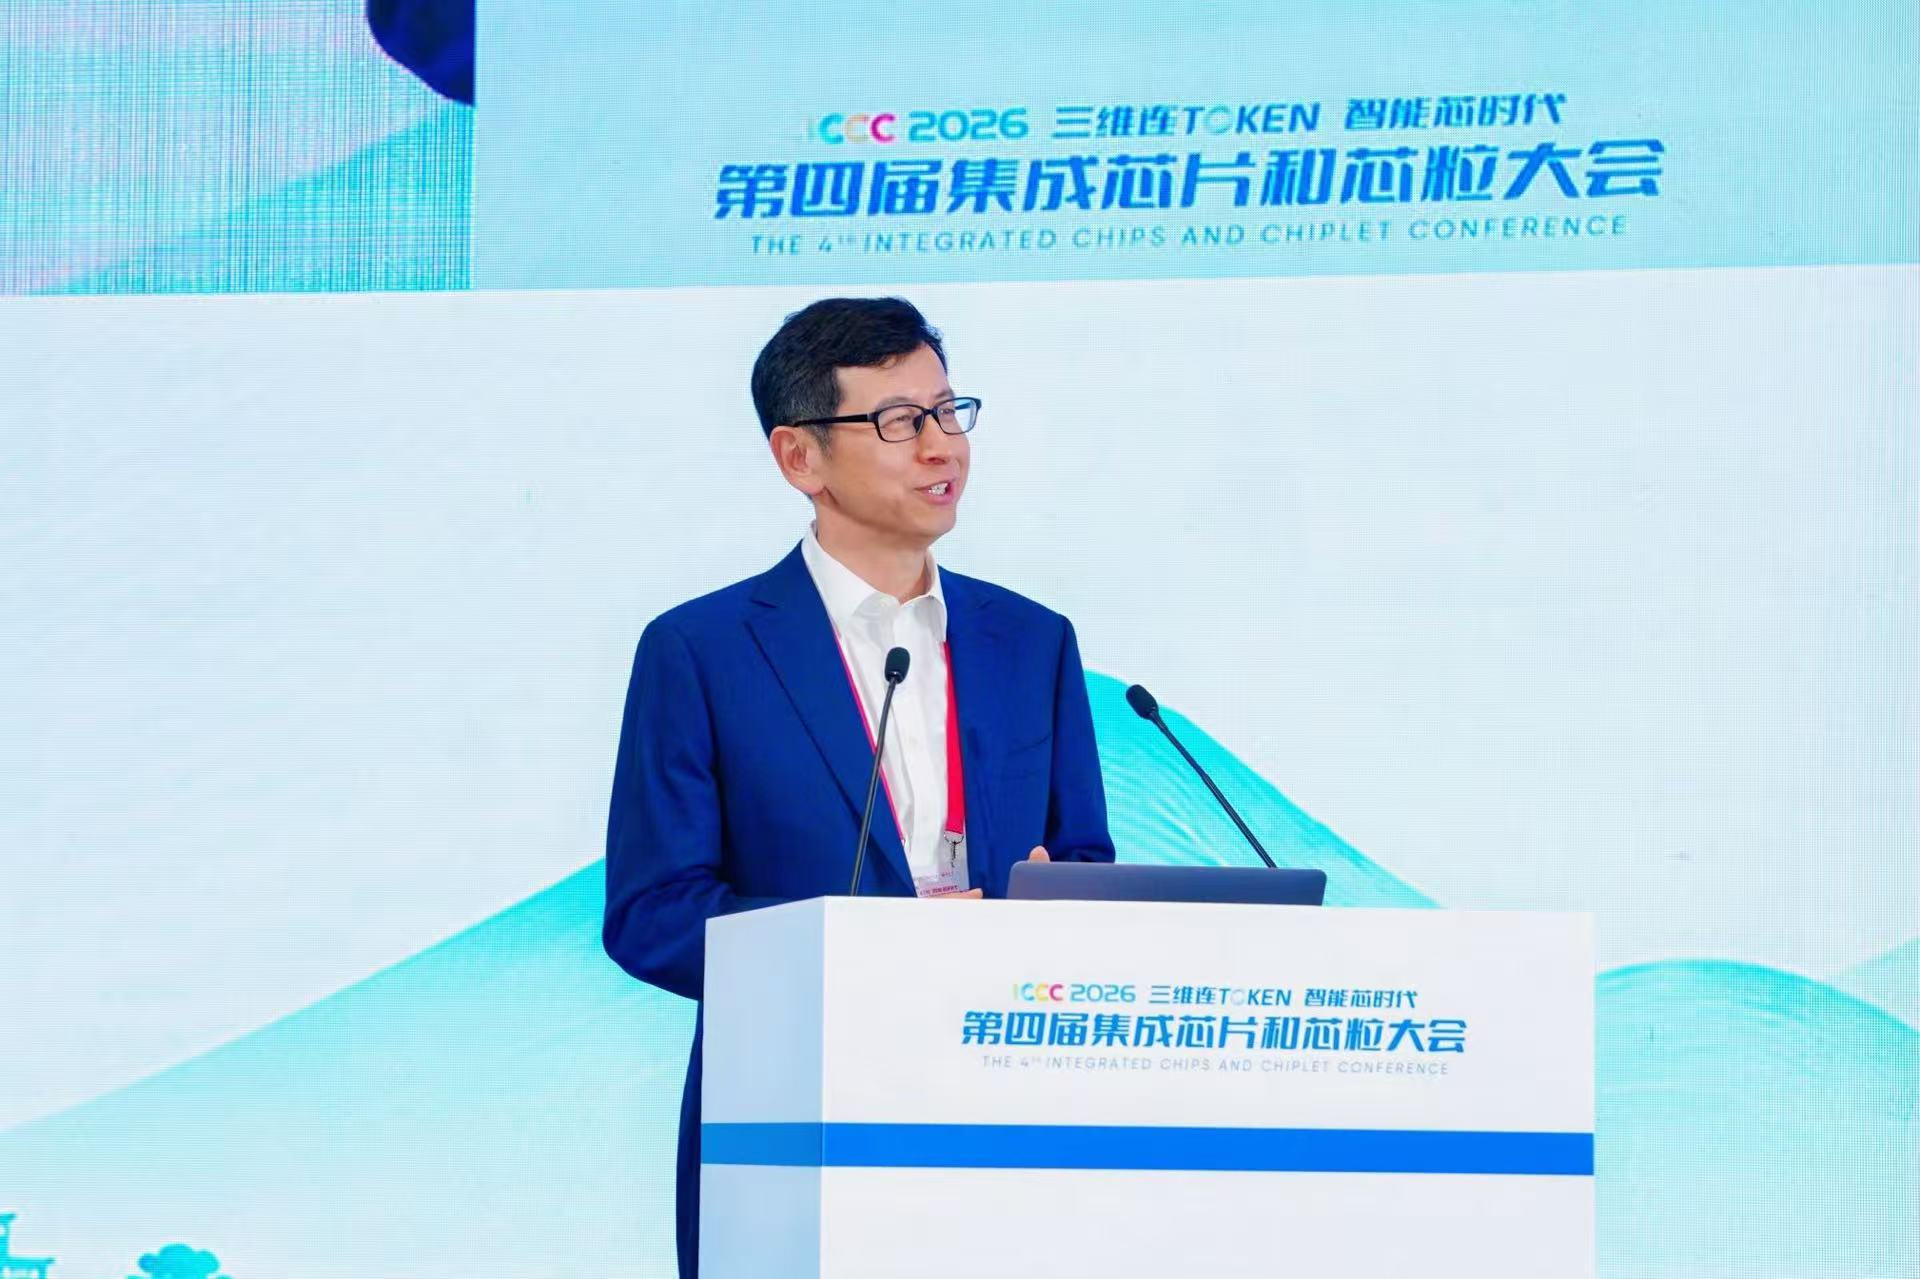
长鑫在上海的集成芯片和芯粒大会上,讲了两件事:4F² 架构,以及长鑫自研的 VSG 垂直环绕栅晶体管。
简单理解:DRAM 的晶体管一直“躺”在硅片上,占地方;4F² 让它“站”起来,同样的面积塞进更多存储单元。而存储单元和外围电路,过去必须做在同一块晶圆上互相迁就,现在分开、各自做到最优,再用混合键合技术贴合在一起。
这不是小改进,是 DRAM 从二维迈向三维集成的转折点。
更重要的是,谁先走到这一步。
三星管这项技术叫 VCT,SK 海力士叫 VG——两家的时间表,都指向 2028 年之后。而长鑫的 VSG,预计今年年底就随 DDR5 RDIMM 露面。
凭什么?有一个此前没人注意的注脚:长鑫从 2016 年成立第一天起,就在研究 4F²,公开专利族超过 300 件。
所谓野心,就是十年前就写进专利里的东西,今天终于到了亮出来的时候。
四、野心指向哪里
看懂这三步棋,就看懂了长鑫的野心。
LPDDR6,是在对手的主场证明“我能打”;G5,是把自己的地基打到世界线上;而 4F² 指向的,是服务器——DRAM 行业的下一张地图。
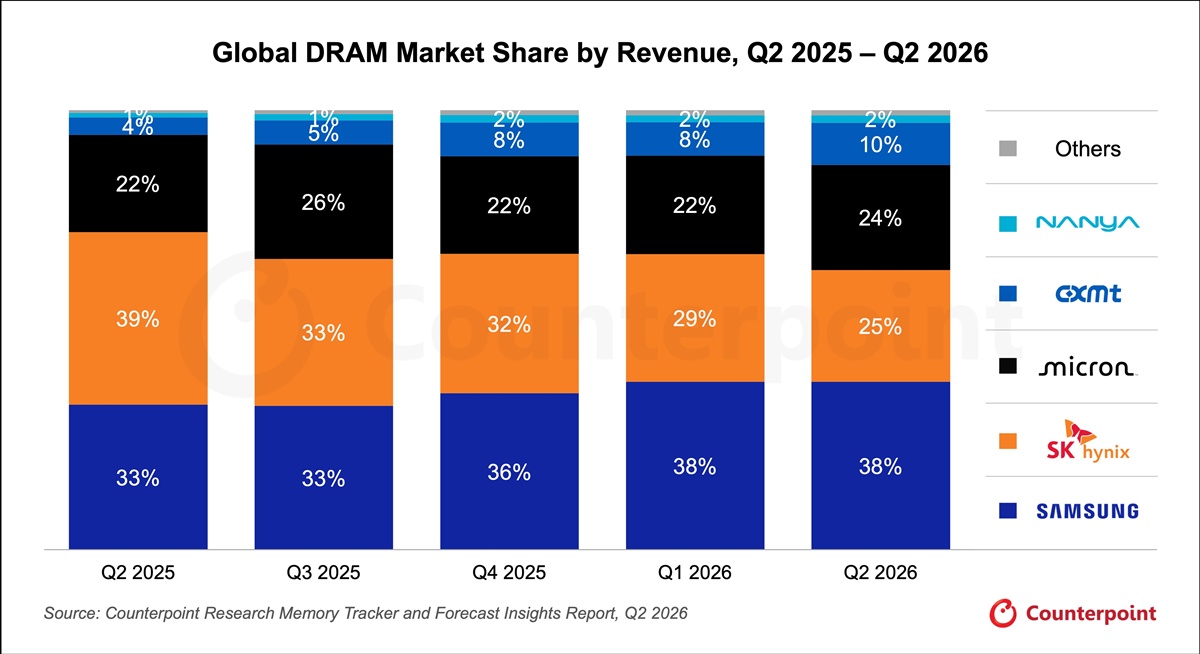
成绩单也在配合这个叙事:Counterpoint 数据显示,长鑫在全球 DRAM 市场的份额,一年之内从 4% 攀升至 10%;今年上半年,营收 1503 亿元,净利润 776 亿元。
追赶、并跑、抢跑。三步棋,一个月内落定。
五、野心的成色
当然,故事也有另一面。
4F² 的良率尚未披露,“年底推出”与“规模商用”之间还隔着量产这道坎;在 AI 时代真正的高地 HBM 上,长鑫仍是追赶者;而 2028 年那张表,三星和 SK 海力士也在走。
但注脚从来不是否定——它只是定义了野心的成色:不是喊出来的,是十年一步一步做出来的。
存储行业的历史上,从不缺追赶者。
缺的是敢在转弯处踩油门的人。