1.【IPO一线】微亿智造通过港交所聆讯 拟将IPO募资净额投向核心技术研发等方向
2.季丰电子创业板IPO将在10月15日上会
3.东山精密H股上市申请通过港交所聆讯,仍需监管核准存不确定性,投资者需注意风险
4.晶丰明源拟 2000 万增资控股凯芯励,强化电池管理业务
1.【IPO一线】微亿智造通过港交所聆讯 拟将IPO募资净额投向核心技术研发等方向
10月9日,常州微亿智造科技股份有限公司通过港交所聆讯。根据计划,此次IPO募资净额将分配予公司的核心技术研发,以提升工业具身智能机器人(EIIR)产品的智能水平及性能;将用于建立本地化的海外销售及服务网络,以深化全球业务布局;将用于战略投资及收购,以建立一个开放共赢的应用生态系统;将用于扩大生产能力;将用作营运资金及其他一般企业用途,以支持业务营运及增长。
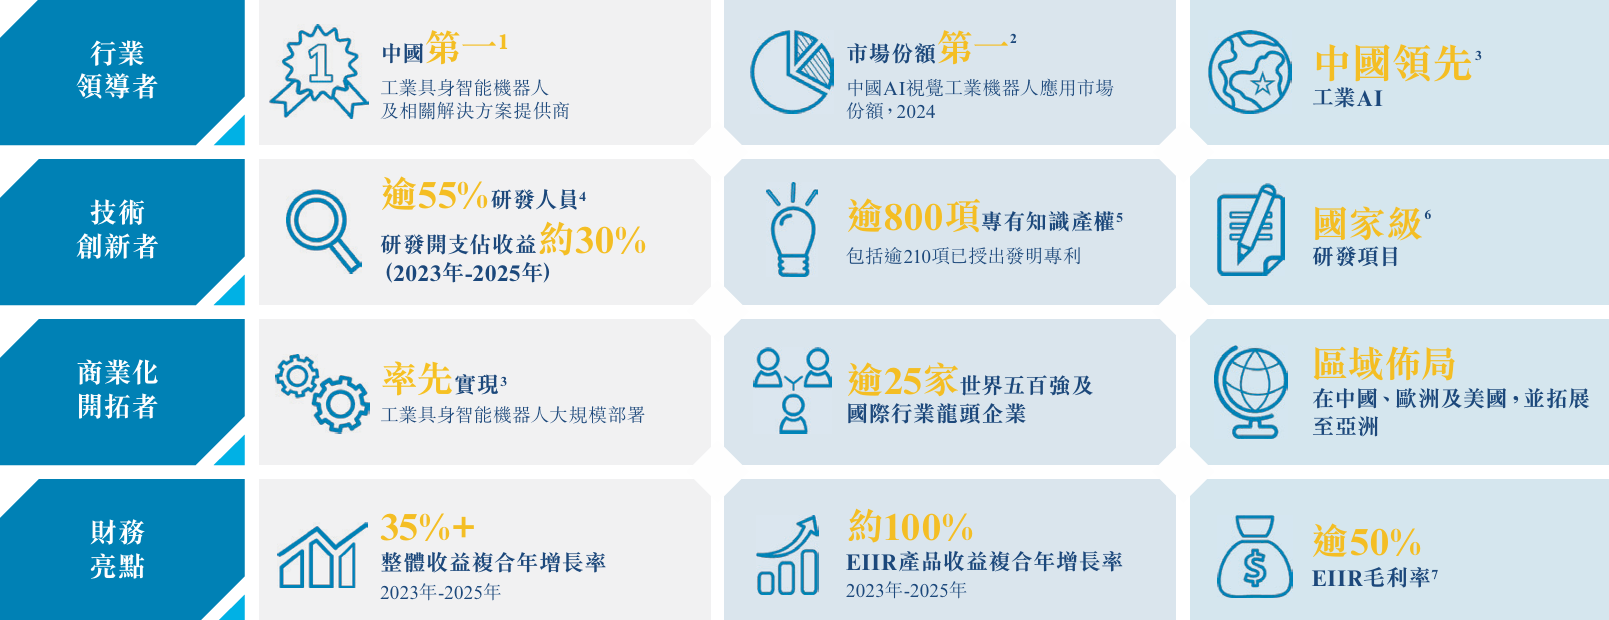
中国最大EIIR产品提供商 市场份额约31.0%
微亿智造是工业具身智能机器人领域的领先企业,致力于通过尖端技术变革制造业,塑造全球劳动力新未来。公司为全球客户提供可开箱即用及高度柔性的工业具身智能机器人(EIIR)产品及解决方案,通过自研的全栈式软硬件系统及全面的系统工程能力,成功开发出能够自主感知、学习、决策并执行复杂任务的EIIR产品。该公司是国家级专精特新重点“小巨人”企业。
于往绩记录期间,作为多场景、多行业应用工业具身智能机器人的先行者,公司实现了规模商业化及迅速增长的财务表现。按2024年的收益计,微亿智造是中国最大的EIIR产品提供商,于中国具身智能工业机器人行业的市场份额约为31.0%。根据灼识咨询的资料,具身智能工业机器人行业占2024年中国工业AI赋能智能机构行业的0.6%,而到2030年,快速增长的具身智能工业机器人行业预计将占中国工业AI赋能智能机构行业的4.7%。
EIIR产品线收益占比增至57.0% 毛利率升至53.5%
公司的旗舰产品线——EIIR——是增长的核心引擎。其收益由2023年的1.14亿元,于2024年及2025年分别同比增长138.2%及66.7%,增至2025年的4.53亿元。因此,EIIR产品已成为公司主要的收益驱动力,其收益占总收益的比重由2023年的26.3%增长至2025年的57.0%。于往绩记录期间,该业务线的毛利率由2023年的47.9%增长至2025年的53.5%,充分展现了强劲的增长潜力和盈利能力。
财务表现方面,公司于往绩记录期间实现显著增长,收益由2023年的4.34亿元增至2025年的7.96亿元。于2023年因战略性前置投资录得净亏损1.14亿元后,公司实现财务状况好转,并分别于2024年及2025年录得净溢利0.16亿元及0.05亿元。2023年的亏损状况主要由于高强度研发投入1.78亿元(占收益的41.1%),专注于开发核心全栈式软硬件系统。
多场景多行业商业化先行者 覆盖3C电子、汽车制造等行业
微亿智造是全球首批在多个复杂工业场景中实现具身智能规模化商业化落地的领先企业之一。目前,公司已在真实的工业场景中实现了规模商业化落地,包括对精度、稳定性及可靠性要求极高的3C电子、汽车制造、新能源、快消品及半导体等行业。
公司指出,工业自动化长期受限于一系列核心瓶颈,导致其在广阔的制造业中渗透率严重不足。这些挑战环环相扣:高昂的部署成本与漫长的调试周期,其“软成本”往往占据项目总成本的一半以上,令许多企业望而却步;僵化的柔性能力,使得产线或产品的任何微小变动都可能导致成本高昂的重新编程,难以适应现代制造业小批量、多品种的敏捷生产需求;以及根本性的智能缺失,传统机器人无法感知动态环境、理解复杂工艺,使其无法胜任需要经验和判断的复杂任务。
关键在于引入“具身智能”——将人工智能(AI)无缝融入机器人本体,使其具备类人的环境理解、学习和适应能力,从而开拓广阔的新增市场空间。根据灼识咨询的报告,全球工业AI赋能智能体市场规模预计将从2024年的3620亿元增长至2030年的1.3万亿元。微亿智造坚信,其对这些瓶颈的深刻洞察,结合在工业具身智能领域的领导地位,将推动工业机器人渗透率的下一次飞跃。
构建“云、边、端”一体化架构 数据库超23TB
公司凭借长期的研发投入,构建了一套完整的技术体系。该系统建立并运行于“快慢思考”及“人类在环”的原则之上,为EIIR产品赋予智能感知、学习、决策与执行的能力。整个系统通过“云、边、端”一体化架构实现,该架构如同一个完整的有机体,拥有大脑(云)、神经系统(边)和身体(端)。
通过产品在生产线上的持续且不断增长的部署,公司已构建了一个自我强化的数据飞轮。每一次的机器人部署和人机互动都转化为强大的数据优势,构建起竞争对手难以复制的壁垒。每一次的人工指导与纠正,都为公司累积了宝贵的训练数据。截至最后实际可行日期,公司已积累了由真实工业场景产生的、业内规模最大的非结构化精标数据库,数据量超过23TB,包含超过16亿条精标数据纪录。根据灼识咨询的资料,于2024年,具身智能工业机器人行业的大多数公司拥有少于5TB源自真实工业场景的非结构化、精细标注数据。这些源于真实世界、与实际工艺标准对齐的数据是任何纯粹的仿真都无法比拟的宝贵资产,构成了公司最核心的数据护城河。
研发团队超270人 自主知识产权超800项
为了将数据优势最大化,公司坚持核心技术全栈自研。截至2025年12月31日,公司拥有一支由超过270名行业专家及工程师组成的顶尖研发团队,占员工总数的55%以上。创新成果受到全面的知识产权组合保护,截至最后实际可行日期,已形成超过800项自主知识产权,其中包括超过210件发明专利和310件软件著作权。通过收购捷勃特,公司进一步补全了机器人本体及底层运动控制的核心能力,实现了真正意义上的软硬件深度融合与协同优化,使公司得以将数据和算法的优势发挥到极致。于2024年,公司的研发项目“高速自规划缺陷检测与修整一体化智能系统的研发与应用”已获得工信部(MIIT)及科技部(MOST)的联合认证,达到“国际领先水平”。
公司雄厚的技术实力获市场广泛认可,使其能够有效赋能各个工业领域。业务以要求严苛的3C电子和汽车制造领域为起点,成功解决了行业内多个至关重要的“卡脖子”工艺难题,并已将应用场景拓展至新能源、快消品、半导体等其他新兴高景气行业。
启动海外业务拓展 海外积压订单合约价值2660万元
自2025年起,微亿智造正式启动海外业务拓展战略,打入欧美市场。公司已服务超过25家世界五百强及国际行业龙头企业,通过其遍布全球的子公司工厂,赢得多个海外直接交付订单。截至最后实际可行日期,公司的海外积压订单有11份,总合约价值为2660万元。业务遍及欧洲、美国,并正在积极布局日本、新加坡及马来西亚等新海外市场。
2.季丰电子创业板IPO将在10月15日上会
10月9日,据深交所网站披露,深交所上市审核委员会定于2026年10月15日召开2026年第58次上市审核委员会审议会议,届时将审议上海季丰电子股份有限公司的首发事项。
季丰电子是一家半导体领域检测服务与检测硬件产品的全功能、一站式解决方案提供商,围绕芯片设计、晶圆制造、封装等半导体全产业链企业的检测需求,提供第三方实验室检测分析服务、集成电路测试板等检测硬件产品以及量产测试服务。公司本次冲击上市拟募集资金约9.24亿元。该公司是是国家级专精特新“小巨人”企业。
3.东山精密H股上市申请通过港交所聆讯,仍需监管核准存不确定性,投资者需注意风险
2026年10月09日,苏州东山精密制造股份有限公司发布《关于香港联合交易所审议公司发行H股的公告》,公司及董事会全体成员保证信息披露的内容真实、准确、完整,没有虚假记载、误导性陈述或重大遗漏。
公告显示,东山精密正在推进申请发行境外上市股份(H股)并在香港联合交易所主板挂牌上市的相关工作,香港联合交易所已于2026年10月8日举行上市聆讯,审议公司本次境外发行上市的申请。
2026年10月9日,本次境外发行上市的保荐人收到香港联合交易所发出的信函,香港联合交易所上市委员会已审阅公司的上市申请,但该信函不构成正式的上市批准,香港联合交易所仍有对公司的上市申请提出进一步意见的权力。
东山精密本次境外发行上市尚需取得香港证券及期货事务监察委员会和香港联合交易所等相关监管机构、证券交易所的批准、核准,该事项仍存在不确定性。公司将根据该事项的进展情况依法及时履行信息披露义务,敬请广大投资者注意投资风险。
4.晶丰明源拟 2000 万增资控股凯芯励,强化电池管理业务
近日晶丰明源披露公告,拟以自有资金 2000 万元向参股公司上海凯芯励微电子有限公司增资。交易完成后,晶丰明源将直接及间接合计持有凯芯励 50.2018%的股权,实现控股。
凯芯励主要从事高性能模拟与数模混合芯片研发,产品包括电池保护、电池模拟前端及电池管理系统芯片,已面向清洁电器、电动工具等市场开展业务。晶丰明源表示,控股有助于将电池管理产品与既有 MCU、电源管理等产品线进一步整合,但实际协同效果仍需由客户验证与销售表现证明。
公告显示,2026 年 8 月,晶丰明源以 260 万元收购凯芯励 14.01%的股权,相关交易于 9 月完成。按照成交对价和比例简单折算,对应整体股权价值约 1856 万元。而本轮 2000 万元增资采用的投前估值为 1.60 亿元。需要强调的是,前者属于存量股权转让,资金支付给原股东,后者属于对公司增资,资金直接进入标的企业。两笔交易还可能受到持股权益、原股东退出安排及历史协议约束等因素影响,不宜直接视为同口径的企业价值变化。
此外,1.60 亿元估值与凯芯励 2025 年融资时的估值基础有关,并非短期突然形成的新估值。
在股权整合之前,凯芯励与晶丰明源已存在业务往来。根据公司披露的关联交易资料,2025 年上市公司向凯芯励销售产品及商品的实际金额约 512.79 万元,2026 年相关日常关联交易预计金额提高至 1800 万元。
晶丰明源以相对有限的新增现金投入取得控股地位,意味着其对凯芯励的经营决策和内部控制责任随之增加。