1. 全球PC市场Q3急冻 出货量衰退超20% 苹果市占逆风升至9.5%
2. 成本压力转向需求端,2027 年笔记本市场恐面临出货、价格双重冲击
3. 重眸科技完成近亿元多轮融资,专注高分辨率光学遥感相机研发
4. 东升宇航获得692.05万元A+轮融资,专注卫星研发制造
5.博通传筹资300亿美元,助OpenAI采购定制化AI芯片
1. 全球PC市场Q3急冻 出货量衰退超20% 苹果市占逆风升至9.5%
全球 PC 市场第三季陷入寒冬,出货量重挫逾二成,苹果 (AAPL-US) 则凭借相对抗跌的表现,市占率逆势攀升至 9.5%。
根据市场研究机构 IDC 最新发布的初步数据,2026 年第三季全球 PC 总出货量降至 6,270 万台,较去年同期大减 20.1%,旺季效应显著失灵。
苹果当季 Mac 出货量为 590 万台,虽然较去年同期的 670 万台下滑 11.3%,但表现仍明显优于整体市场,排名维持第四。
全球出货量前三名依序为联想 (00992-HK)、惠普 (HPQ-US) 与戴尔 (DELL-US)。其中,联想以 1,490 万台出货量及 23.8% 的市占率稳居龙头,惠普则出货 1,030 万台,市占率为 16.5%。
戴尔以 760 万台出货量及 12.1% 的市占率名列第三,而华硕 (2357-TW) 则出货 550 万台,以 8.7% 的市占率位居第五。
在前五大品牌中,惠普受创最深,出货量较去年同期大减 30.9%;华硕则展现最强韧性,出货量仅年减 8.6%。
IDC 分析指出,市场先前因应涨价预期而提前备货,透支了部分需求,加上供应链持续受限,导致第三季出货量不仅低于上一季,也不及去年同期。
展望未来,IDC 指出,渠道对库存偏高与需求疲弱的疑虑,可能促使厂商短期推出促销,但 PC 价格预料仍明显高于去年同期。若总体经济情势持续恶化,需求可能进一步转弱,使 2026 年剩余时间至 2027 年的市场前景承受更多压力。
2. 成本压力转向需求端,2027 年笔记本市场恐面临出货、价格双重冲击
根据 TrendForce 最新笔记本产业研究,2027 年笔记本市场的主要风险将由供应限制转向成本上升对需求的冲击。TrendForce 目前预期 2027 年全球笔记本出货量将呈低个位数衰退,但若 DRAM 与 CPU 价格维持高档,品牌被迫扩大成本转嫁,导致终端售价上涨,可能进一步延长消费者换机周期,全年出货衰退幅度不排除加剧至高个位数。
2026年由于CPU供给改善、品牌提前采购及部分换机需求提前释放,支撑笔记本市场出货,但不代表终端需求实质复苏。随着部分原先预期于下半年及后续释出的需求提前反映,后续市场换机动能将受到压缩,加上低成本库存逐步消化,品牌将更直接面对CPU、DRAM与SSD价格上升的压力。
TrendForce指出,以建议售价(MSRP)900美元的主流产品来看,2026年第三季CPU、DRAM与SSD合计占笔记本BOM比重已升至约68%,显示核心零组件成本对产品定价的影响明显提高。面对成本上升,品牌若提高售价,将面临需求下滑风险;若自行吸收成本,毛利率势必承压;若透过降低存储芯片等规格控制BOM,则可能削弱产品竞争力。预料2027年品牌将难以同时维持价格、规格与利润率,成本转嫁的程度将成为影响需求的重要变量。
新兴产区成本高,品牌重新调整生产布局
在此背景下,品牌可能重新检视过去因应地缘政治风险而调整的生产布局。若后续关税的影响未进一步扩大,品牌评估产地的考量将逐步从降低政策风险,转向制造成本、供应链完整度及生产效率。尤其在零组件成本高涨的情况下,新兴产区所增加的物流、零组件调度及供应链管理成本将更加受到重视,增加品牌将部分先前为避险而建置的产能重新配置回中国的诱因。
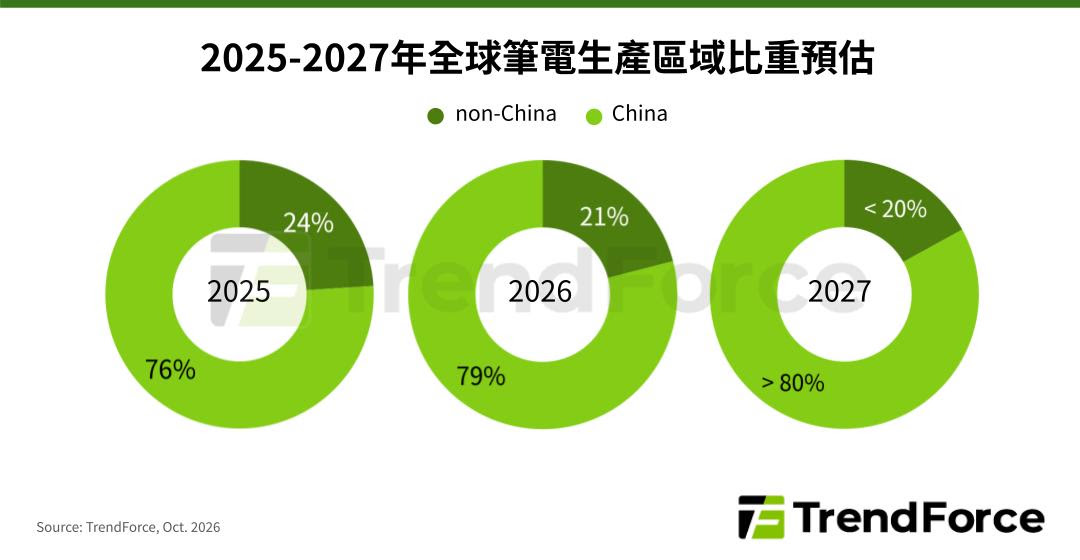
TrendForce预估,非中国制笔记本占全球生产比重将由2025年约24%,于2026年降至约21%,2027年可能低于20%,显示品牌供应链策略将随政策与成本条件变化,在风险分散与制造效率之间重新权衡。
另一方面,2027年笔记本零组件供给情况也可能进一步分化。因AI 服务器应用持续占据先进制程产能,DRAM供应仍吃紧,PC DRAM甚至面临供应成长受限的风险;NAND Flash供给吃紧的情况则有机会在2027下半年随新产能开出而逐步改善。除存储芯片外,PCB、MLCC及PMIC等零组件亦受到产能配置、原物料及地缘政治因素影响,出现价格上涨或交期拉长,增加品牌的成本与供应链管理难度。
TrendForce表示,2027年笔记本市场的关注焦点将由供应是否充足转向终端能否承受更高价格。若品牌能透过调整产品组合及规格、吸收部分成本以降低终端价格冲击,市场衰退幅度可望维持在低个位数。反之,若零组件成本持续上升并全面转嫁给消费者,需求可能再次受到打击,造成全年出货衰退幅度扩大至高个位数。品牌如何在价格、规格、供应稳定性与利润之间重新取得平衡,将成为2027年笔记本市场能否止稳的关键。
3. 重眸科技完成近亿元多轮融资,专注高分辨率光学遥感相机研发
近日,重眸科技宣布完成多轮次近亿元融资,本轮融资由民银国际、亦庄种子基金、远翼投资联合投资,资金将用于0.5米分辨率遥感相机批量投产、标准化产能建设以及更高分辨率遥感相机产品研发。
重眸科技是专注0.5米及优于0.5米分辨率光学遥感相机的高新技术企业,能够提供星载一体化设计、高品质遥感相机研发和制造等一揽子解决方案。
4. 东升宇航获得692.05万元A+轮融资,专注卫星研发制造
近日,东升宇航完成A+轮融资,注册资本增至692.05万元,新增股东为福创投、石溪资本、弘晖资本、嘉禾资产、晶凯资本。本次融资是东升宇航年内完成的第3轮融资,截至目前,公司成立以来累计已完成5轮股权融资。
东升宇航专注于卫星研发制造,覆盖低轨和中高轨,可提供系统解决方案。公司业务涵盖卫星设计、制造、通信及遥感数据处理。
5.博通传筹资300亿美元,助OpenAI采购定制化AI芯片
随着AI基础设施投资规模持续扩大,科技企业开始通过大型债务融资支应芯片采购需求。据外媒报道,博通正初步洽谈一项规模约300亿美元的融资案,协助OpenAI采购双方共同开发的定制化AI芯片。这也是博通继协助Anthropic筹措600亿美元融资后,再度规划大型AI芯片融资交易。
知情人士透露,博通与OpenAI目前尚未启动正式融资程序,相关规模及交易安排仍可能调整,完成时间也尚未确定。对此,博通与OpenAI均拒绝置评。
博通近期积极扩大AI基础设施融资布局。公司先前已启动一项规模达600亿美元的债务融资计划,以支持Anthropic的AI芯片采购需求。其中,420亿美元为A类优先担保债务,相关银行上周已开始向潜在投资者发送银团贷款邀请文件;另外180亿美元为B类次级债务,由黑石集团(Blackstone)主导,并通过旗下基金承诺投入90亿美元。
事实上,博通今年6月已宣布建立AI基础设施融资平台,由阿波罗全球管理公司(Apollo Global Management)与黑石集团担任主要投资人,计划在2028年前协助包括Anthropic、OpenAI在内的AI开发商取得超过20GW的算力容量,预计整体投资需求将达数千亿美元。
除了博通,其他科技企业也积极寻求外部资金支持AI芯片采购。据外媒指出,马斯克旗下SpaceX已与银行及投资者展开洽谈,计划筹集约400亿美元,用于购买英伟达芯片,相关交易预计要到2027年才可能完成。另一方面,甲骨文也正与阿波罗全球管理公司及高盛集团洽谈芯片采购融资。