
华特气体2026年上半年营收8.72亿元,同比增长28.95%;归母净利润9283.27万元,增长19.16%;氦气收入大增133%,贡献约51%增量。特种气体收入5.86亿元,增长38.56%。毛利率降至30.09%,应收账款达4.2亿元。转债摘牌、拟定增扩产,机构维持增持评级。
增长换挡提速,现金流成色十足
华特气体(688268.SH)披露的2026年半年度报告显示,公司上半年实现营业收入8.72亿元,同比增长28.95%;归母净利润9283.27万元,同比增长19.16%;扣除非经常性损益后的净利润为8994.42万元,同比增长19.29%。
这份成绩单的分量,需要放在2025年的低基数背景下衡量:2025年全年公司营收14.19亿元,同比仅增长1.70%;归母净利润1.35亿元,同比下滑26.75%。从上一年的"增收不增利",到今年上半年收入利润双增,公司增长动能明显修复。
盈利质量同样可圈可点:经营活动现金流量净额1.33亿元,同比大增46.93%,增速显著快于利润增速,收现能力扎实;基本每股收益0.78元,同比增长20%。资产端,截至6月末公司总资产36.76亿元,较上年末增长2.6%;归母净资产26.60亿元,较上年末大增32.15%——净资产的大幅跃升,主要来自可转债大规模转股带来的股本与资本公积扩张(详见第四章)。
【图表:2026H1核心财务指标同比增速图】
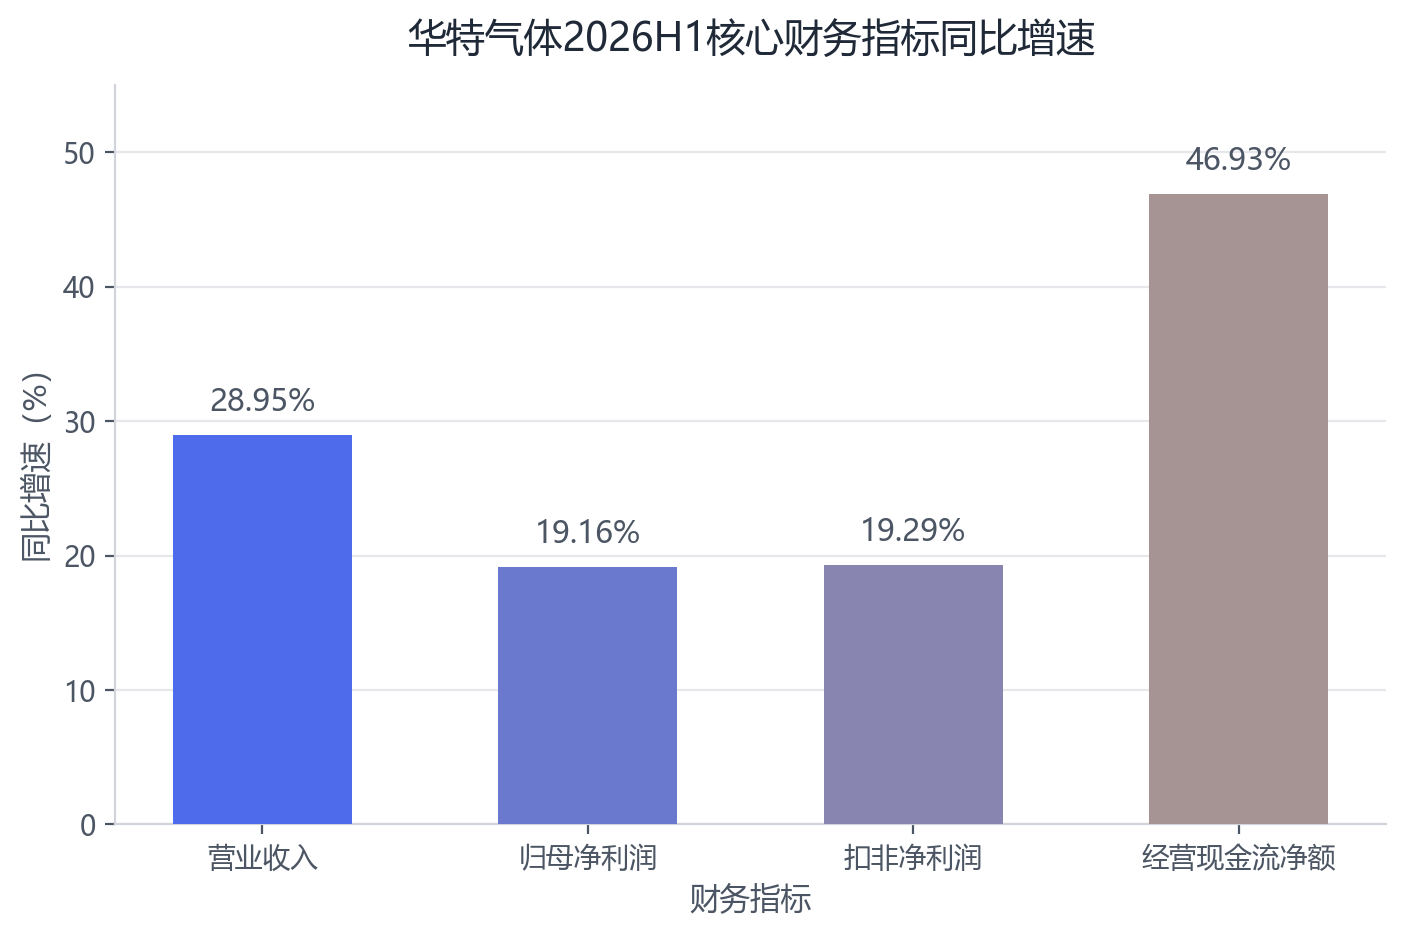
图表解读:四项核心指标全线正增长,其中经营现金流增速(46.93%)领跑,收入增速(28.95%)快于利润增速(19.16%),呈现"以量补价"特征——收入高增的同时毛利率有所让渡,这一点将在业务拆解中进一步展开。
分季度看,增长动能在二季度进一步释放。据申万宏源研报测算,公司二季度单季实现营收4.88亿元,同比增长44%、环比增长27%;单季归母净利润0.59亿元,同比增长76%、环比增长74%,单季利润增速显著快于上半年整体水平。
【图表:2026Q2单季增长动能图】
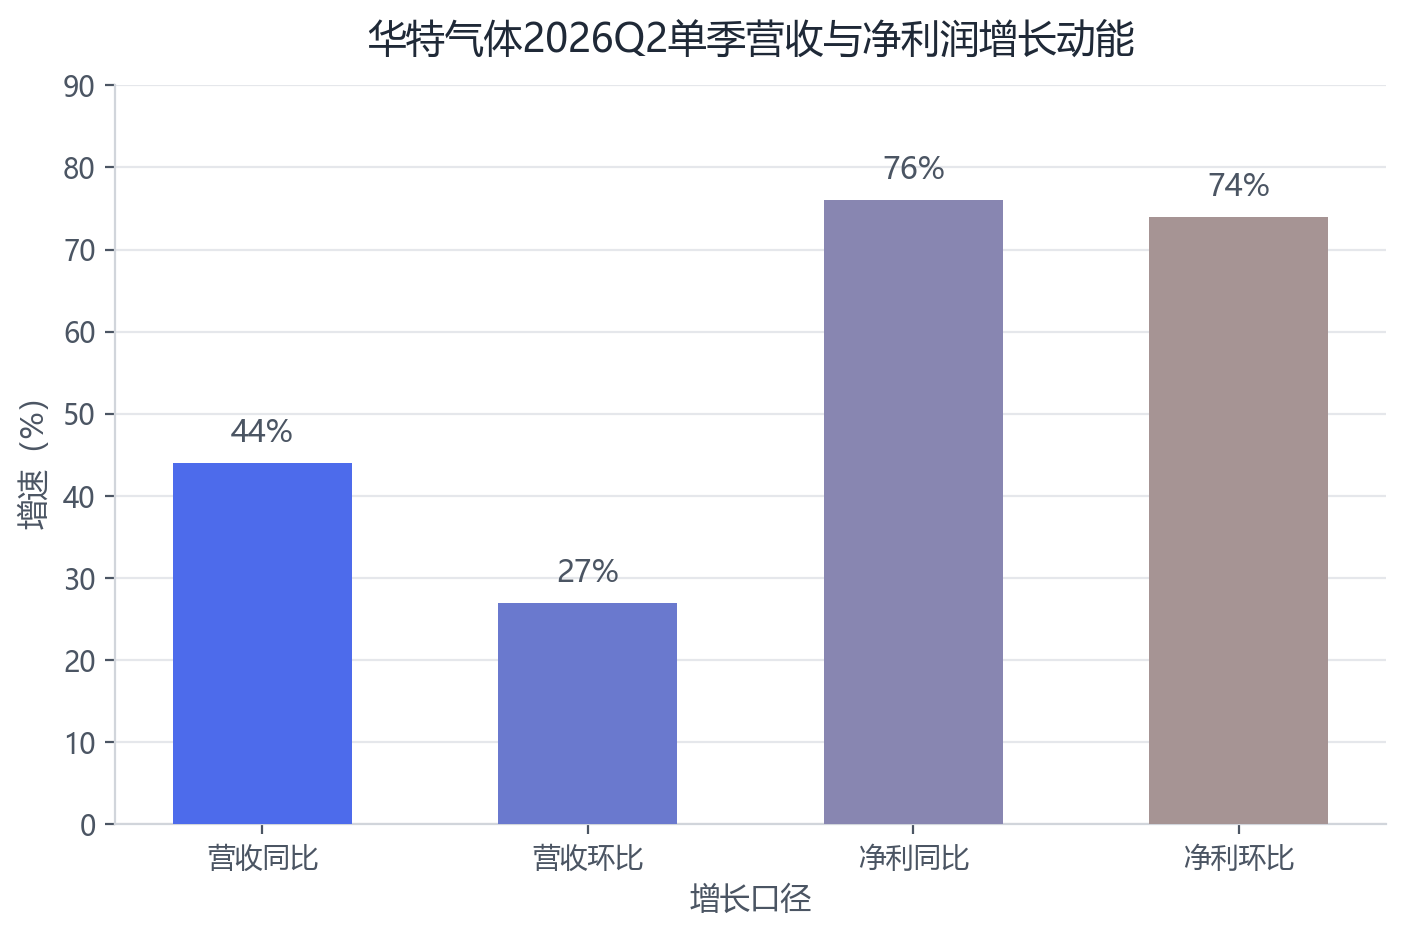
图表解读:无论同比还是环比口径,二季度营收与利润增速均较一季度明显抬升,经营呈逐季加速态势,上半年"前低后高"的节奏清晰。
业务拆解:氦气引擎全开,特气主业快跑
分业务:特气挑大梁,三大板块齐增
分产品看,三大板块全面正增长:核心的特种气体业务实现收入5.86亿元,同比大幅增长38.56%;普通工业气体收入1.71亿元,同比增长15.06%;设备与工程收入0.93亿元,同比增长15.15%。据此测算,特种气体占主营业务收入的比重约67%,业务结构进一步向高附加值特气集中。
【图表:2026H1分业务收入结构图】
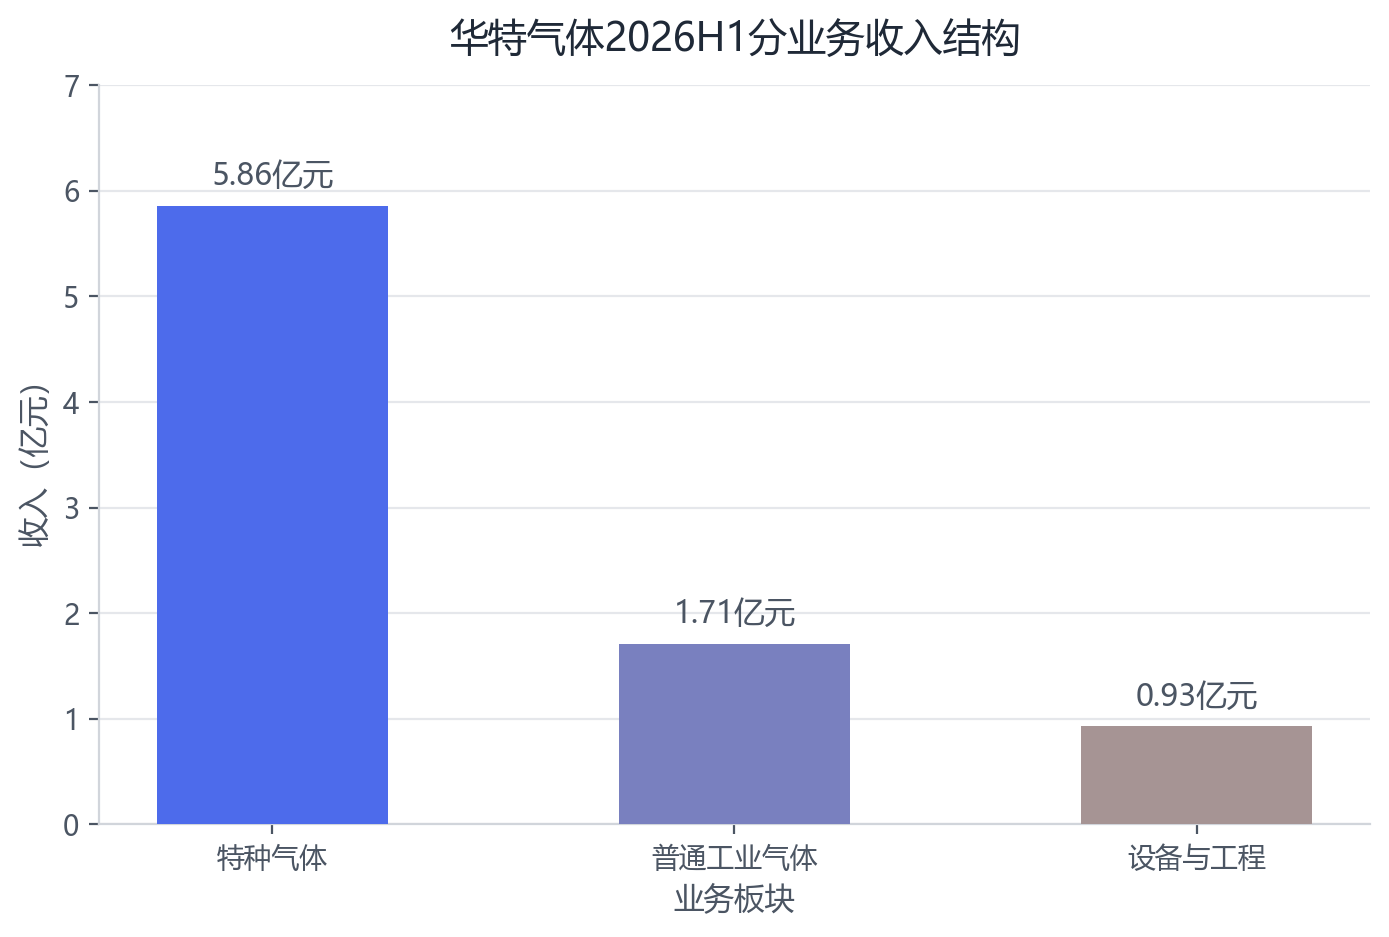
图表解读:特种气体5.86亿元的收入体量,约为普通工业气体(1.71亿元)与设备与工程(0.93亿元)之和的两倍,是拉动上半年增长的中坚力量;在电子特气行业同业分化的背景下,华特气体的业务弹性明显占优。
氦气:上半年最大增长引擎
氦气是本期最亮眼的产品线:收入同比增长133%,约占营业收入的20%,为公司贡献了约51%的收入增量。在AI景气周期带动半导体用气需求攀升的行业背景下,氦气业务的爆发成为华特气体与同业拉开增速差距的关键变量。
氦气放量的产业背景同样值得注意:2026年上半年,全球氦气供应端扰动不断——商务部发布2026年第29号公告,对氦气等相关物项实施临时出口管制;俄罗斯亦收紧氦气出口,需政府特批。供应趋紧预期下,具备进口气源调配能力与国内保供能力的头部厂商议价能力增强,华特气体作为国内氦气核心供应商之一充分受益。
【图表:2026H1氦气业务关键指标图】
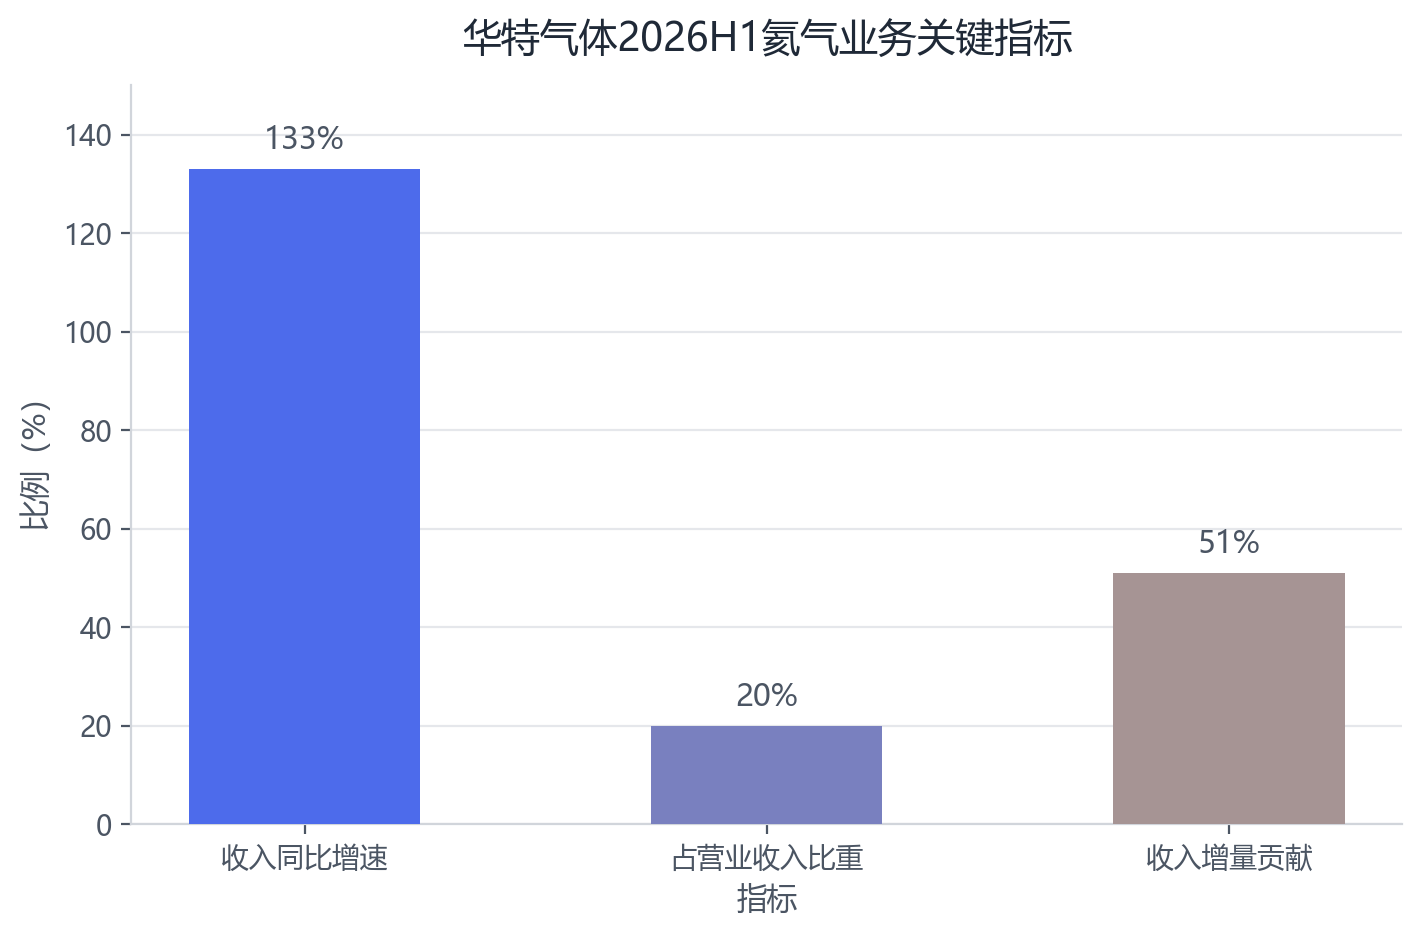
图表解读:收入同比增速133%、占营业收入比重20%、收入增量贡献51%三组数据,勾勒出氦气业务对上半年增长的引擎作用——公司近半数收入增量来自单一产品线,这既是业绩弹性,也是需要正视的集中度风险。
毛利率拷问:增长成色与"让利换量"
高增长的另一面是毛利率的下行。上半年公司整体毛利率30.09%,同比下降3.38个百分点;净利率10.43%,同比下降0.94个百分点。营业成本同比增长35.50%,快于收入增速,"让利换量"特征明显。
分业务毛利率同步承压:特种气体毛利率35.26%,同比下降4.37个百分点;普通工业气体毛利率13.14%;设备与工程毛利率18.64%。氦气价格自前期高位明显回落,叠加新产能爬坡期的成本摊薄压力,构成毛利率下滑的主因。
【图表:2026H1毛利率全景对比图】
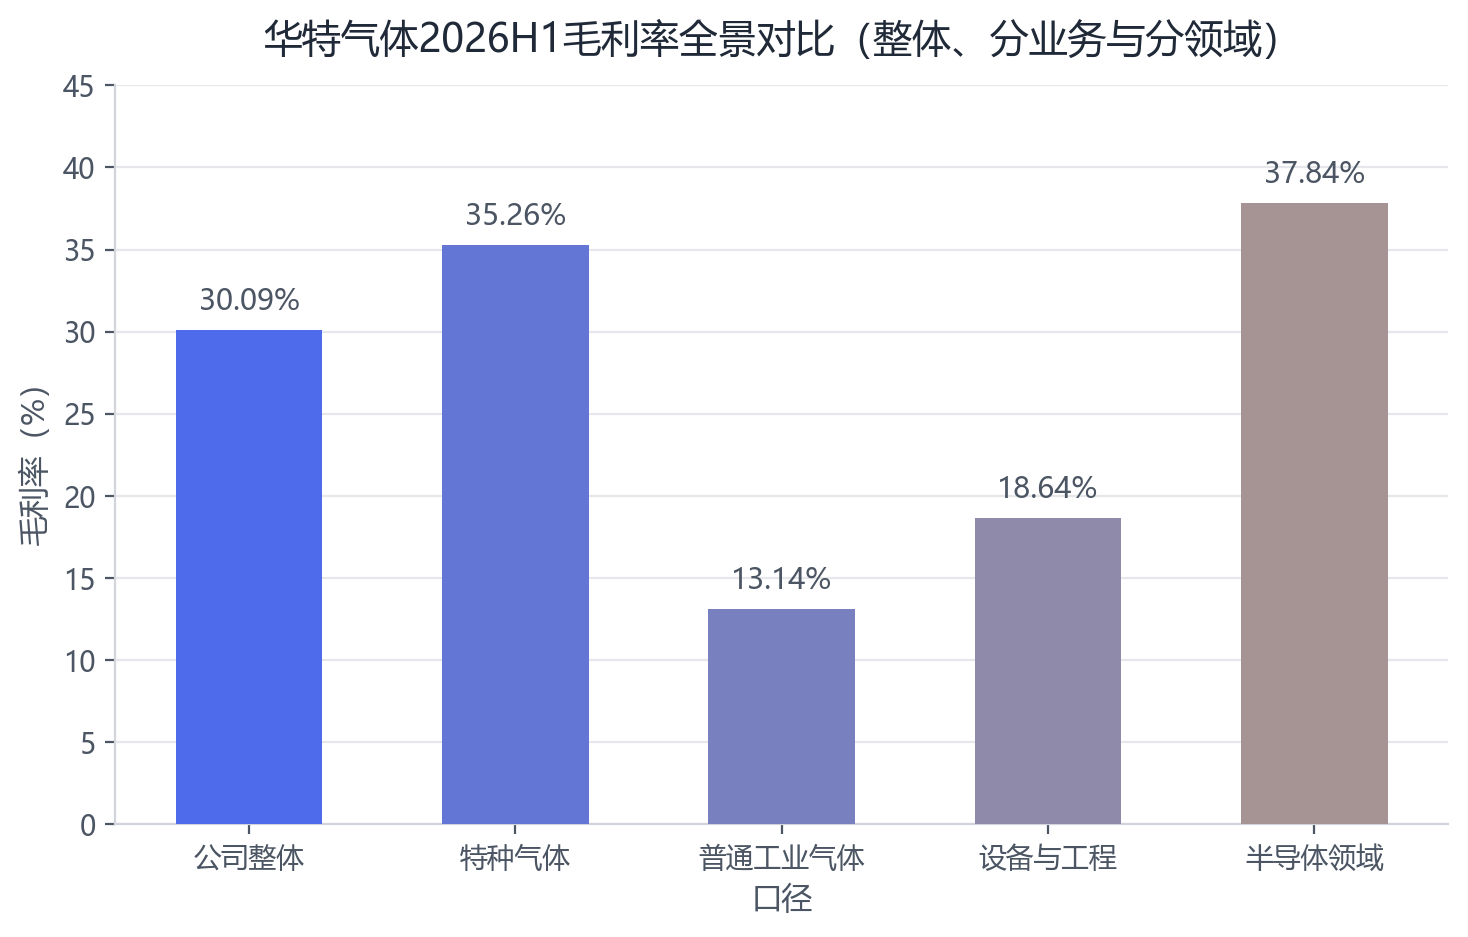
图表解读:半导体领域毛利率37.84%仍是盈利能力最高的板块,特种气体35.26%紧随其后,普通工业气体13.14%垫底。整体毛利率的下行更多源于产品与价格结构变化,而非核心特气业务盈利能力坍塌,但这仍是全年业绩弹性的最大约束项。
半导体基本盘稳固,认证壁垒突出
分应用领域看,半导体领域收入3.43亿元,同比增长28%,毛利率37.84%。客户结构上,公司产品已覆盖国内8英寸、12英寸主流芯片制造厂商的90%以上,且是国内唯一一家多款光刻混合气体同时通过ASML与GIGAPHOTON认证的气体公司;超过20款产品应用于14nm、7nm制程,部分产品进入5nm供应链。在电子特气国产替代纵深推进的产业趋势下,公司半导体基本盘的稀缺性依然突出。
研发与项目:进口替代纵深推进,产能储备渐次落地
研发方面,上半年研发费用0.24亿元,同比增长9.25%,研发投入占营业收入的比例为2.75%,同比下降0.50个百分点;研发人员147人,占员工总数的11.57%;公司累计取得272项专利,其中44项发明专利。报告期内公司实现57款产品进口替代,产品谱系持续拓宽。
产能项目方面,多个募投项目渐次落地:江西1764吨半导体材料项目部分子项目已于2025年12月竣工;研发中心建设及1936.2吨电子特种气体项目于2026年8月结项;江西基地的电子级三氯化硼、溴化氢、超纯氦气等项目达到预定可使用状态,上半年实现效益104.19万元。公司在投资者调研中亦明确,江西、江苏等核心生产基地的电子特气产能扩建工作正稳步有序推进。产能梯次释放,为后续收入增长储备弹药。
资本运作与股东回报:转债摘牌、定增启程、分红兑现
2026年上半年,公司资本结构完成一次关键跃迁:2023年发行的6.46亿元"华特转债"中,6.43亿元完成转股,该转债于2026年6月10日提前摘牌,公司同步将回购的308,556股股份用途变更为注销。转股落地消除了潜在的偿债与摊薄不确定性,直接推升归母净资产至26.60亿元、资产负债结构明显优化。
融资端,公司推进定增计划,拟募集资金不超过7亿元,投向江苏基地等扩产项目。扩产方向与半导体材料国产替代主线一致,打开中长期成长空间。
股东回报方面,公司实施2025年度利润分配方案:每10股派发现金红利5元,合计派现5980.48万元,分红率达44.18%。在上一年利润承压的背景下仍维持四成以上的分红率,彰显经营现金流底气。
市场关注度方面,公司于2026年8月26日接待62家机构调研,机构类型覆盖基金公司、证券公司、保险公司、海外机构等。机构观点上,申万宏源维持"增持"评级,维持2026年至2028年归母净利润预测分别为1.97亿元、2.62亿元、3.42亿元;东方财富汇总的盈利预测显示,申万宏源、华鑫证券、光大证券、国盛证券、中金公司等机构对公司2026年归母净利润的预测介于1.97亿元至2.57亿元之间。
风险提示与展望:光环之下的三重考验
高速增长之下,三重风险值得持续跟踪:
其一,应收账款持续攀升。公司应收账款余额已从3.2亿元、3.5亿元、3.7亿元一路升至4.2亿元,抬升节奏快于收入增长,下游客户账期变化对现金流与减值风险构成潜在压力。
【图表:应收账款近四期演进图】
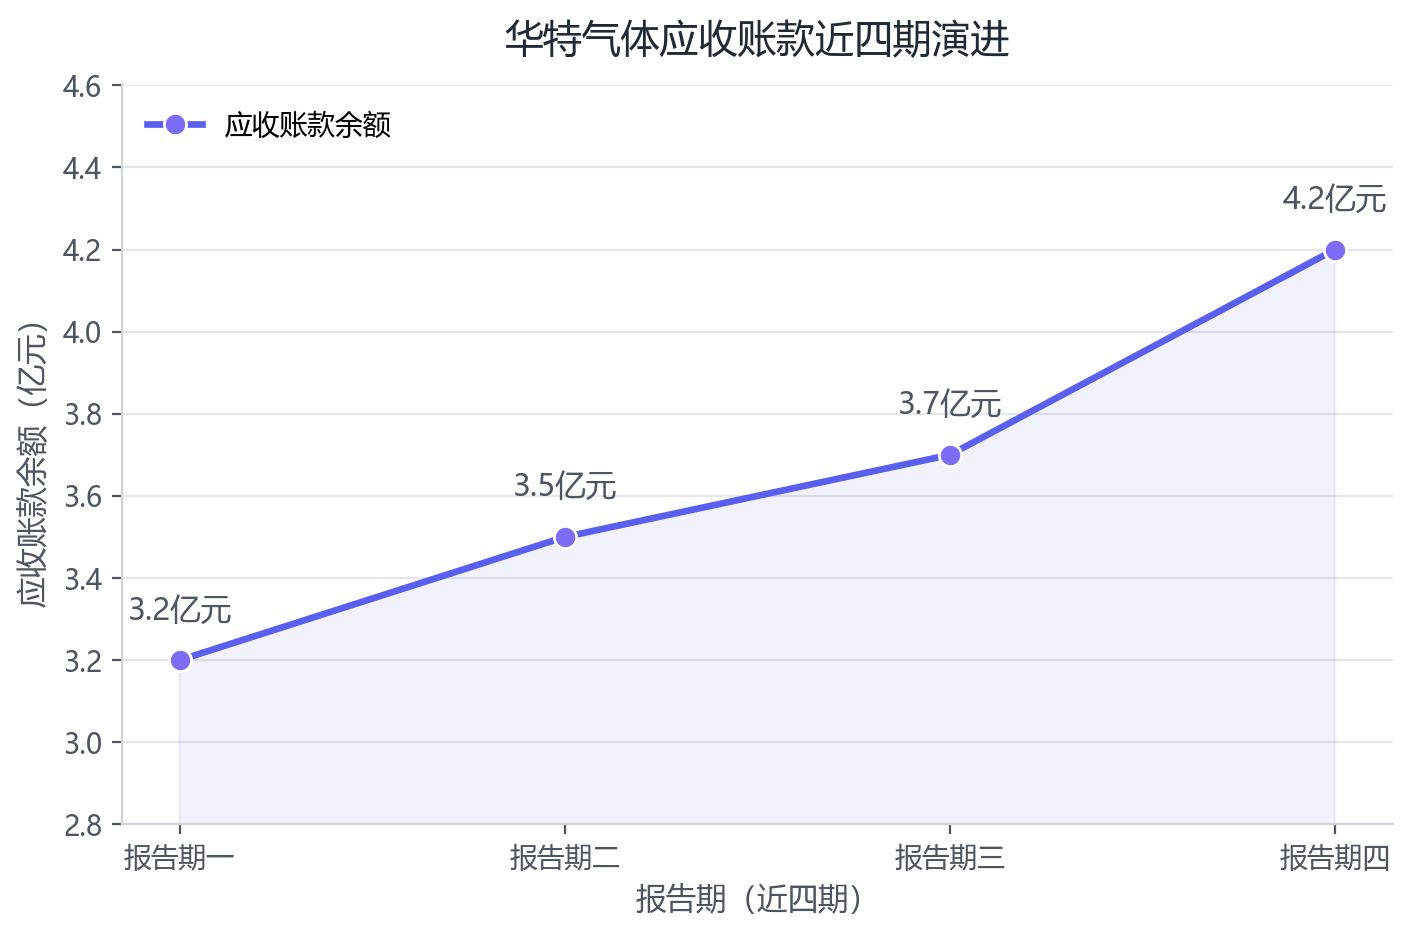
图表解读:近四个报告期,应收账款余额从3.2亿元逐期抬升至4.2亿元,累计增幅超过三成,与其余经营指标的高增长同步;后续需重点观察回款节奏与账龄结构变化。
其二,毛利率下行趋势。氦气价格自高位回落与行业竞争加剧的背景下,若"让利换量"策略延续,全年毛利率或继续承压。
其三,研发投入强度回落。上半年研发费用率2.75%、同比下降0.50个百分点,与公司"进口替代先锋"的长期定位存在一定张力,后续投入强度是否修复值得关注。
综合来看,华特气体2026年中报呈现"收入端高增长、现金流高质量"与"盈利端让利换量"并存的格局:氦气放量与进口替代驱动的增长逻辑依然坚实,转债摘牌与定增扩产完成资本结构优化,而毛利率与应收账款则是下半年需要重点观察的变量。若二季度以来的逐季加速态势延续,公司全年业绩有望向机构预测的1.97亿元归母净利润目标靠拢。




