2026年上半年,AI算力需求持续爆发,光通信产业链高景气度延续。作为国内光芯片领域的领军企业,仕佳光子交出了一份营收净利双创新高的亮眼答卷——半年营收14.95亿元已超2024年全年,归母净利润3.15亿元同比大增45.30%。然而,在高速增长的表象之下,经营现金流大幅转负、有息负债激增、研发投入占比下降等问题同样不容忽视。本文将从多个维度对这份中报进行深入解读。
营收利润双创新高,Q2加速态势明显
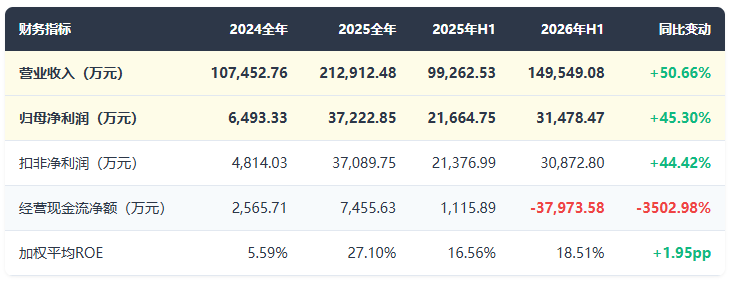
2026年上半年,仕佳光子实现营业收入14.95亿元,同比增长50.66%;归属于上市公司股东的净利润3.15亿元,同比增长45.30%;扣非净利润3.09亿元,同比增长44.42%。值得关注的是,公司半年营收已超过2024年全年水平(10.75亿元),归母净利润也已达2025年全年(3.72亿元)的85%,全年业绩有望再创新高。
从单季度来看,增长呈现明显的加速态势。2026年第二季度实现营业收入9.19亿元,同比增长65.15%,环比增长59.3%;归母净利润1.99亿元,同比增长60.88%,环比增长71.6%。无论是营收还是净利润,Q2增速均显著高于Q1(营收+32.18%,净利润+24.66%),表明公司正处于增长加速期。
公司管理层将增长归因于三大因素:一是AI大模型规模化落地、算力基础设施持续扩容,数据中心互联速率迭代加快,带动光通信产品需求大幅提升;二是公司产品竞争优势凸显,客户认可度提高,订单较上年同期增加;三是持续加强降本增效工作,提高产品良率,盈利能力增强。
光芯片业务成绝对引擎,境外收入占比突破59%
仕佳光子主营业务涵盖光芯片及器件、室内光缆和线缆高分子材料三大板块。2026年上半年,三大业务表现呈现显著分化。
光芯片及器件业务无疑是公司增长的核心引擎,实现收入12.43亿元,同比大幅增长77.64%,占总收入比重升至83.15%。该板块收入占比从2024年的约56%一路攀升至2025年的约75%,再到2026年H1的83%,已成为公司业绩的绝对支柱。从细分产品来看,光纤连接器贡献7.62亿元(占比50.92%),AWG相关产品3.83亿元(占比25.63%),是光芯片板块的两大主力产品。
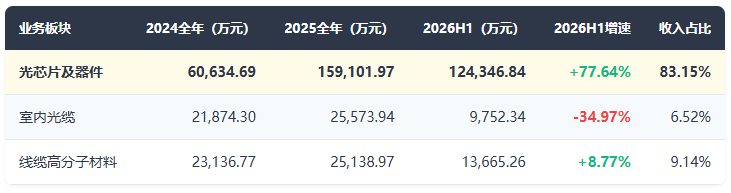
与之形成对比的是,室内光缆业务收入同比下降34.97%,与2025年全年增长16.91%形成明显反差。这反映出传统电信市场正面临结构性调整,而数据中心用大芯数光缆虽已取得UL/ETL/CPR等国际认证,但规模化放量尚需时间。线缆高分子材料业务则保持稳健,增速8.77%与2025年全年8.65%基本持平。
在地域分布上,境外市场已成为公司最重要的增长极。2026年上半年境外收入8.81亿元,同比增长95.00%,占总收入比重达到58.89%。这一比例在两年半前(2024年)仅为26.08%。公司从以内销为主的企业转变为以外销为主,深度嵌入全球AI算力基础设施供应链。泰国子公司SJ Photons (Thailand)报告期内实现营收1.69亿元、净利润2,371万元,已成为重要的海外生产基地,有效对冲了国际贸易政策风险。
盈利能力边际承压,利润质量依然健康
尽管营收和利润保持高速增长,公司的盈利能力指标却出现了边际走弱的信号。2026年上半年毛利率为36.18%,同比下降1.20个百分点;净利率为21.05%,同比下降3.56个百分点。毛利率下滑的原因在于营业成本增速(53.54%)略高于营收增速(50.66%),而净利率降幅更大则与三费占比上升、财务费用激增有关。
值得肯定的是,公司的利润质量依然健康。扣非净利润3.09亿元与归母净利润3.15亿元高度接近,扣非/归母比达到98.1%,这意味着利润几乎全部来自核心经营业务,非经常性损益占比极低。同时,加权平均ROE达18.51%,同比提升1.95个百分点,体现了较强的股东回报能力。
不过,财务费用的激增值得关注。2026年上半年财务费用同比上升728.99%,主要受汇率波动和利息支出增加的双重影响。三费合计1.01亿元,占营收比重6.74%,同比上升1.58个百分点,费用控制压力有所显现。
经营现金流大幅转负:最值得警惕的信号
如果说营收利润的高增长是这份中报的"明面",那么经营现金流的大幅转负则是需要重点审视的"暗面"。2026年上半年,公司经营活动产生的现金流量净额为-3.80亿元,而上年同期为+0.11亿元,同比恶化幅度高达3502.98%。每股经营性现金流为-0.84元。
管理层对此的解释是"为满足产品订单需求的库存备货增加;营业收入增长快,销售商品部分账期未到"。从资产负债表数据来看,这一解释得到了印证:
存货从2025年末的5.02亿元增至8.59亿元,增幅71.13%,系为应对旺盛订单需求主动备货;
应收账款从5.17亿元增至8.69亿元,增幅68.18%,与营收高增匹配但增速(+72.63%)超过营收增速(+50.66%);
购买商品支付现金11.48亿元,同比增长81.36%,远超销售回款增速(+27.52%),是现金流转负的直接原因。
经营现金流/净利润比率为-1.21,远低于1的健康标准,意味着本期利润的增长并未转化为相应的现金流入。虽然备货和账期因素具有一定合理性,但若现金流持续恶化,将对公司运营稳定性构成挑战。投资者需要密切关注下半年应收账款回款情况和存货消化进度。
资产负债快速扩张,短期流动性承压
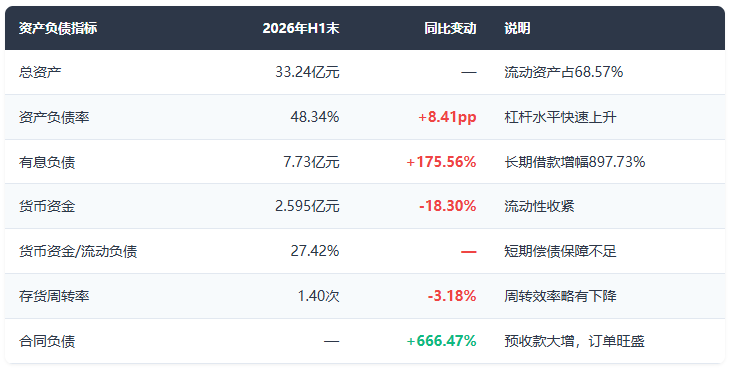
截至2026年6月30日,公司总资产33.24亿元,总负债16.07亿元,资产负债率48.34%,较去年同期上升8.41个百分点。资产端,流动资产占比68.57%,其中应收账款(8.69亿元)和存货(8.59亿元)合计占总资产超过50%,营运资金占用较大。
负债端的变化更为值得关注。有息负债达到7.73亿元,同比大幅增长175.56%。其中,短期借款增长80.24%,长期借款增幅更是高达897.73%。货币资金仅2.595亿元,同比下降18.30%,货币资金/流动负债比例仅为27.42%,短期偿债保障明显不足。公司正通过加大融资力度(筹资活动现金流同比增长111.74%)来支持业务扩张,但这也带来了财务杠杆快速攀升的问题。
研发投入强度下降,30余款新品储备提供增长动能
2026年上半年,公司研发投入5,942.51万元,全部费用化处理,占营业收入比例为3.97%。这一比例较2024年的9.63%和2025年H1的6.19%持续下降。管理层解释为"营业收入增速快于研发投入增速",且2026年上半年研发投入绝对额较上年同期仅微降3.24%,光芯片相关研发投入仍延续增长态势,光纤连接器跳线和室内光缆研发支出因工艺成熟而有所回落。
尽管研发强度下降,公司在产品开发方面仍取得了显著进展。报告期内,超30款产品实现小批量出货或送样验证,其中无源产品18款、有源产品11款。几项关键进展包括:
800G/1.6T光模块用MT-FA产品:已实现批量出货
1728/3456芯超大芯数多芯光纤连接器:从小批量升级为批量出货
10G 1577nm EML激光器:通过客户验证,是重要里程碑
CPO用DWDM AWG芯片:新实现样品出货,布局先进封装方向
50G 1342nm EML+SOA激光器:新增开发项目,拓展有源芯片产品线
在产能扩张方面,公司于2026年7月15日披露定增预案,拟募资不超过28亿元,用于CW激光器芯片、高速AWG、高密度光互连器件等三大产能扩建项目。若定增顺利落地,将有效缓解当前债务融资压力,同时为下一阶段增长提供产能保障。截至报告期末,公司累计拥有知识产权313项,其中发明专利66项,2026年上半年新增授权发明专利6项。
行业对比:高增长赛道中的中游芯片供应商
将仕佳光子置于光通信行业整体格局中观察,可以更清晰地定位其竞争优势与不足。2026年上半年,光通信板块整体业绩表现强劲:
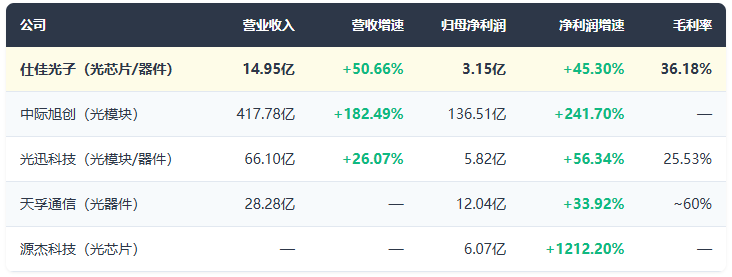
从对比中可以看出,仕佳光子36.18%的毛利率显著高于光模块企业光迅科技(25.53%),体现了光芯片及器件环节在产业链中的高附加值属性。但低于天孚通信约60%的毛利率,反映在精密光器件环节仍有提升空间。在增速方面,公司营收增速50.66%和净利润增速45.30%在行业内属于中上水平,但不及中际旭创和源杰科技的爆发式增长。在体量上,公司营收14.95亿元规模仍相对较小,在产业链中属于中上游芯片/器件供应商,规模效应和议价能力有待进一步提升。