内存接口芯片是服务器内存条的“交通枢纽”:作为CPU存取内存数据的必由渠道,它承担地址、命令、时钟与数据信号的全缓冲,直接决定服务器内存子系统的带宽、容量与可靠性上限。这个环节有着半导体行业罕见的准入壁垒——产品须与三大存储原厂的颗粒配套、通过服务器CPU与OEM厂商的全方位认证,客户切换成本极高,全球仅少数厂商具备全品类供货能力。
AI推理浪潮正把这个“小而美”的赛道推入快车道:据TrendForce集邦咨询,2026年二季度全球服务器DRAM市场规模755.8亿美元、环比增长53%,DDR5出货占比超90%;东海证券测算,全球内存互连芯片市场将由2026年的18.46亿美元增至2030年的50.05亿美元、复合增速约25.9%。值得注意的是,这是少数由中国厂商全球领跑的芯片赛道——澜起科技以36.8%的份额位居全球第一。
近日,集微咨询(JW Insights)正式发布《2026年内存接口芯片行业研究报告》(以下简称《报告》)。《报告》围绕行业概述、产业链、代表企业与未来展望四大板块,系统梳理内存接口芯片的技术演进、竞争格局与国产化进程,重点解析AI推理负载驱动的量价逻辑与CXL、MRDIMM等新品类机遇,为芯片设计公司、存储模组厂商与投资机构提供决策参考。
以下是《报告》内容精选:
市场空间:互连芯片五年翻近三倍,AI服务器是最强引擎
《报告》测算,全球内存互连芯片市场规模将由2025年的约15.79亿美元增至2030年的50.05亿美元、复合增速约25.9%;其中CXL互连市场2026年约0.99亿美元、2025—2030年复合增速高达170.2%,是增长最陡峭的新品类。下游支撑同样强劲:全球DRAM市场规模预计由2025年的1505亿美元增至2030年的5710亿美元,服务器DRAM占比将由约50%提升至71%。
AI是最强引擎:全球AI服务器出货量将由2025年的约250万台增至2030年的650万台、复合增速21.1%,AI服务器单机内存模组搭载量显著高于通用服务器,配套RCD、MDB芯片用量同步上涨;2026年二季度全球服务器市场规模1663亿美元、同比增长54%,中国云厂商资本开支上行是全球增长的重要引擎。大基金三期(注册资本3440亿元)与七部委算力行动方案构成政策底座。
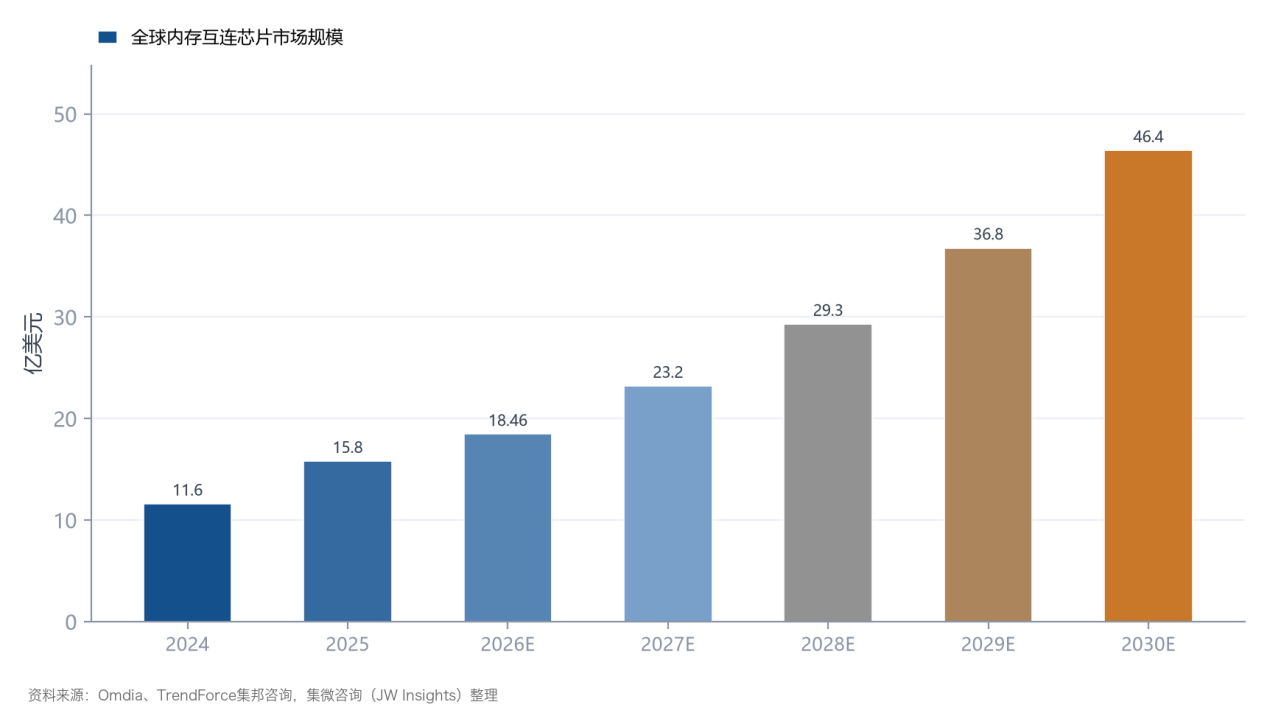
图1:2024—2030年全球内存互连芯片市场规模及预测(亿美元)
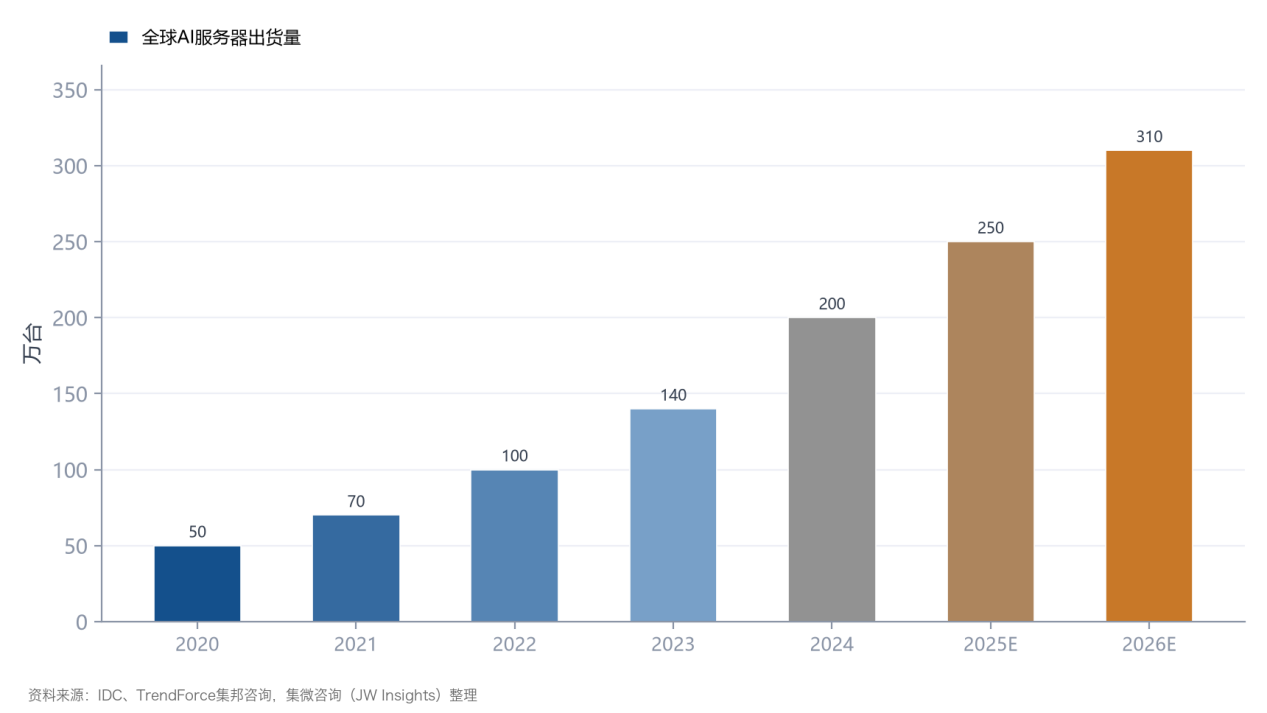
图2:2020—2026E全球AI服务器出货量
竞争格局:三寡头垄断93.4%,中国厂商全球领跑
内存接口芯片主赛道呈稳固的三寡头格局:2024年澜起科技以36.8%份额位居全球第一,瑞萨电子(29.4%)、Rambus(25.4%)分列二三位,三家合计超93.4%——认证壁垒与客户切换成本使新玩家几乎无法进入。配套芯片赛道,聚辰股份DDR5 SPD芯片全球份额超40%,与澜起形成“澜起RCD+聚辰SPD”的国产双龙头组合,共同覆盖DDR5模组逻辑芯片的主要品类。
国产领跑的成色体现在三个维度:澜起科技DDR5世代份额约42.5%、较DDR4世代进一步提升,三星、SK海力士、美光三大原厂(合计占全球DRAM市场90%以上)均为其核心客户;澜起是JEDEC董事会成员、深度参与DDR5与MRDIMM标准制定;《报告》判断,国产化提升的核心空间已从“份额爬坡”转向“新品类卡位”。
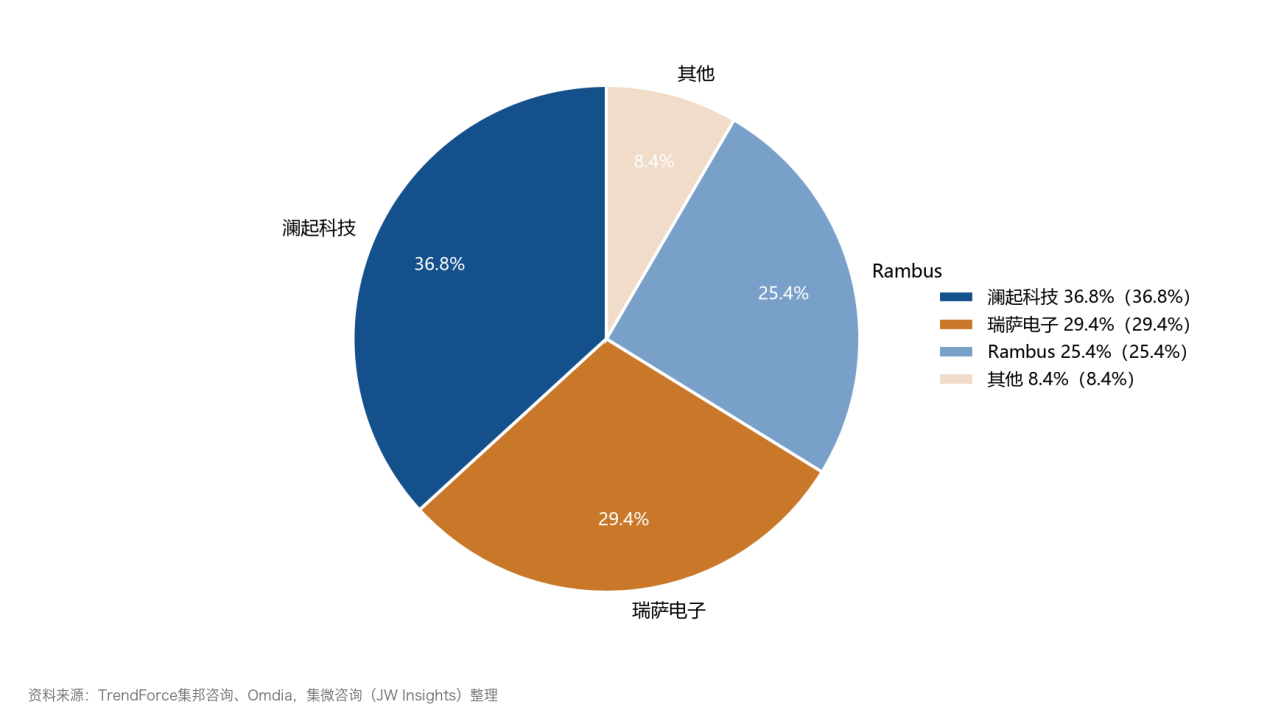
图3:2024年全球内存接口芯片市场份额
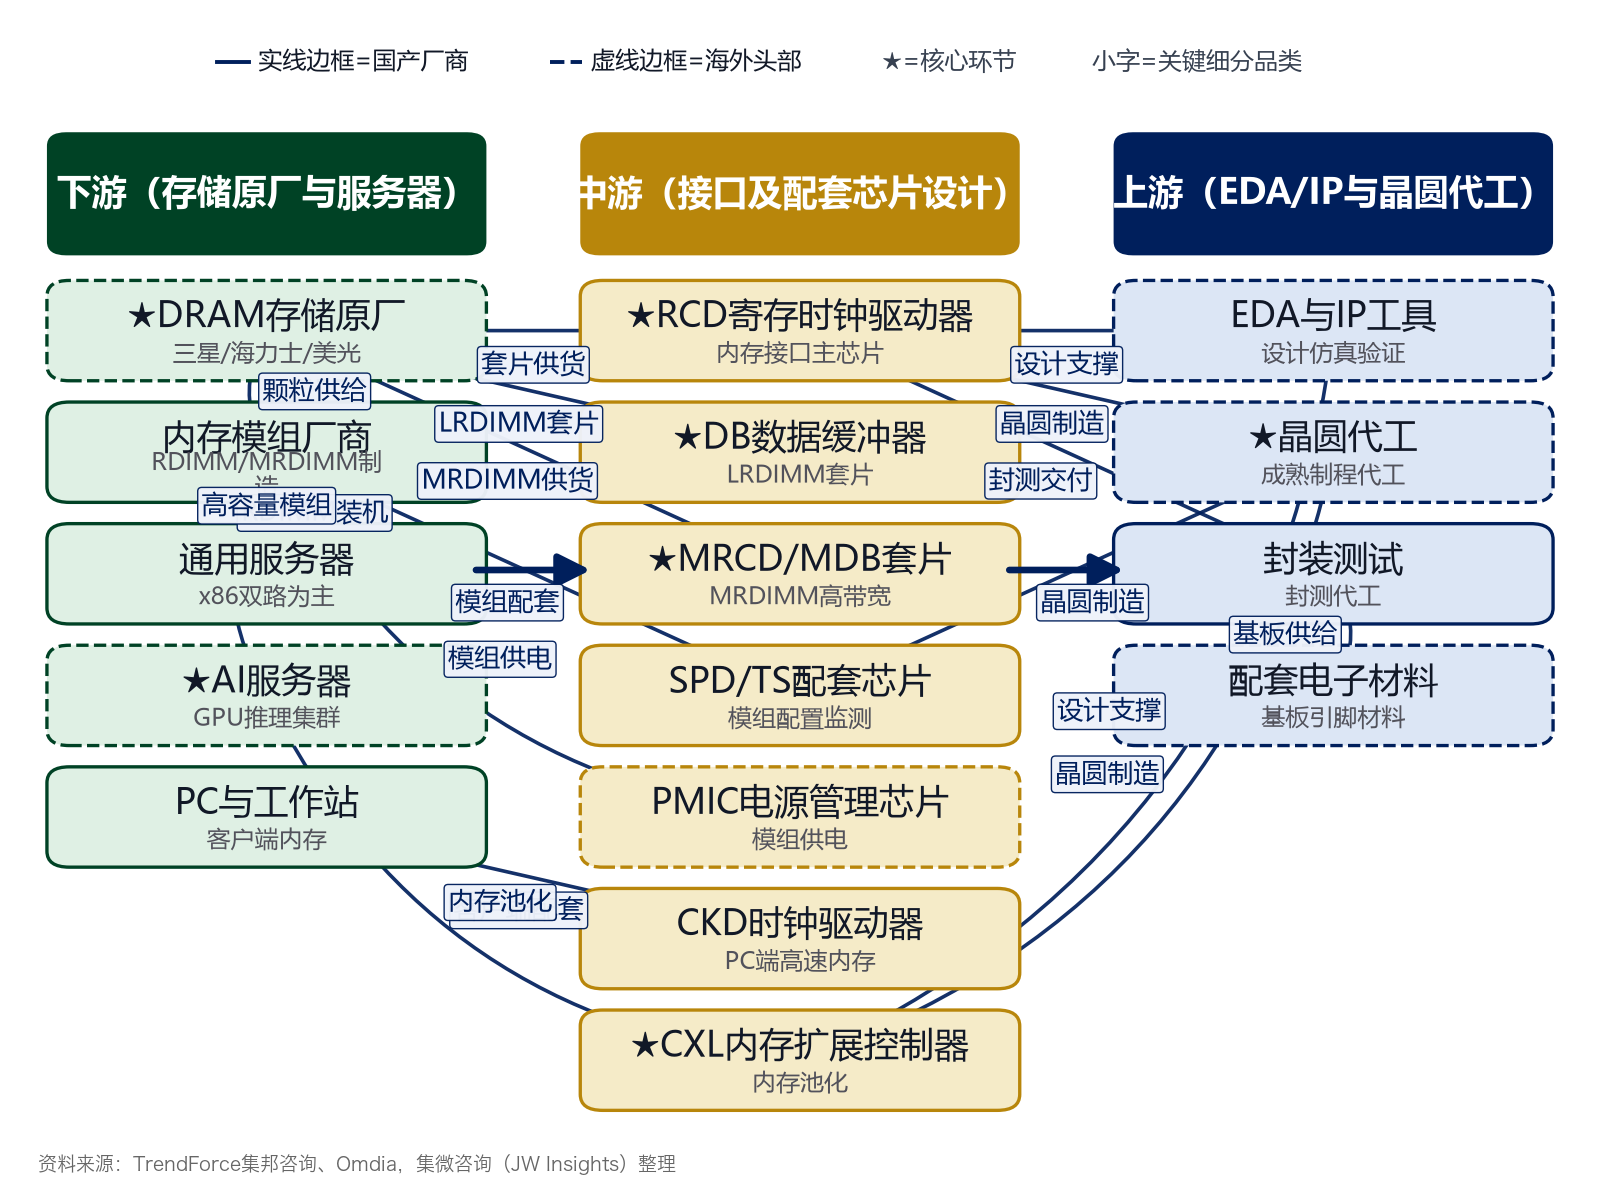
图4:内存接口芯片产业链图谱
量价逻辑:DDR5渗透收官、子代迭代加速,单模组价值量持续上移
量的基础盘是DDR5全面替代:2026年DDR5模组渗透率预计达95%、对应出货约1.9亿根,DDR4基本退出服务器新增市场。价的弹性来自子代迭代:DDR5 RCD速率由第一子代4800MT/s逐级爬升,澜起科技2026年9月量产第五子代RCD05(8000MT/s、业界已量产最高速率),Rambus同期发布9600MT/s的RCD06——子代迭代周期由18个月压缩至12个月,高世代产品溢价显著(RCD均价由4—5美元升至约6美元/颗),第三至第五子代出货占比上行成为毛利率改善的核心动力。
新品类进一步放大价值量:MRDIMM采用“1+10”套片架构、提供双倍带宽,澜起Gen2.0 MRCD/MDB已支持DDR5-12800速率,渗透率2030年预计达30%;CKD时钟驱动器自2025年起进入规模商用,打开PC端新市场;SPD配套芯片市场将由2024年的1.16亿美元增至2030年的5.04亿美元。涨价传导上,四季度服务器DRAM合约价预计环比上涨12.5%,但接口芯片凭借技术壁垒保持独立定价——涨价弹性主要来自子代切换而非供需缺口,盈利韧性强于模组与颗粒环节。
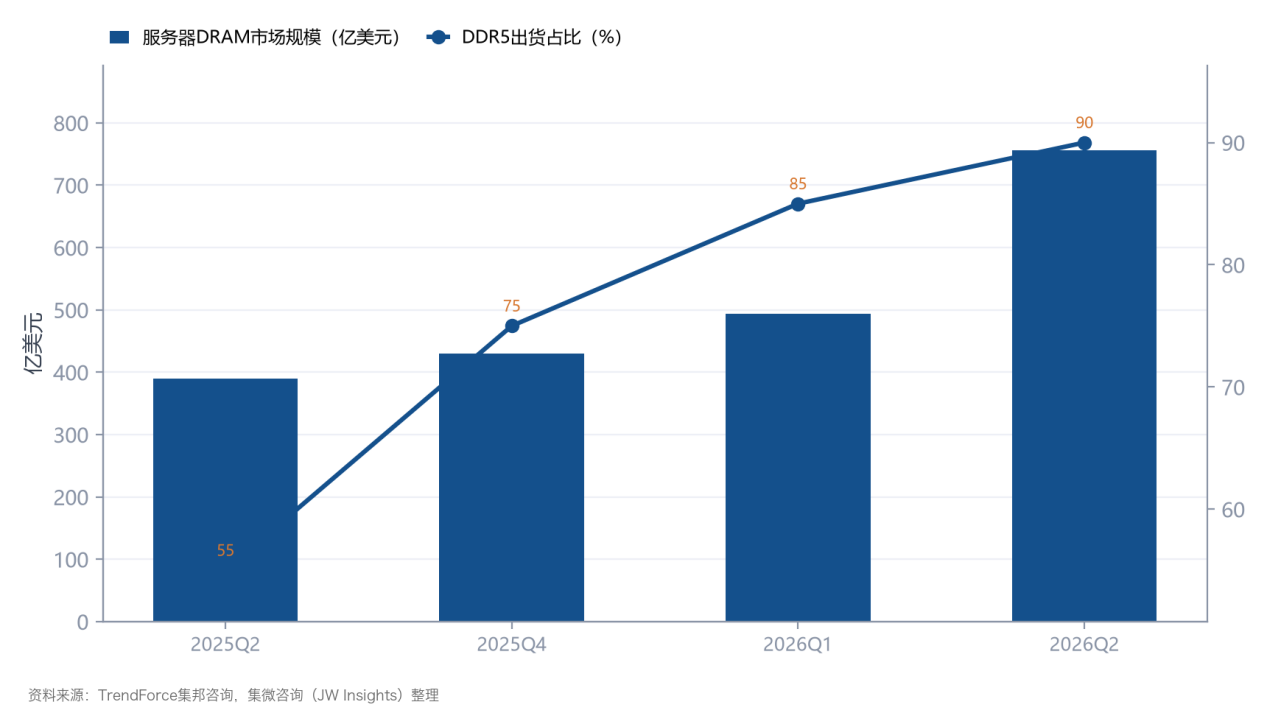
图5:2026Q2全球服务器DRAM市场规模与DDR5出货占比
代表企业:澜起净利接近翻倍,聚辰SPD全球第一梯队
澜起科技是全球内存接口芯片龙头:2026年前三季度营收54.14亿元、归母净利润32.37亿元(同比接近翻倍),第三季度单季净利同比增长153.6%—174.7%,互连类芯片毛利率约68.9%;第四季度互连类芯片在手订单约26.45亿元、需求能见度延续至年末。技术上,RCD05量产使其与Rambus处于同一代际窗口,MRCD/MDB、PCIe Retimer、CKD及CXL MXC等互连新品收入自2026年起显著攀升,Q3互连类产品线收入20.47亿元、同比增长49.3%。
聚辰股份2026年前三季度营收10.53亿元(+12.84%)、归母净利润4.86亿元(+51.94%),三季度单季营收创历史新高;正推进“A+H”两地上市,计划六年投入约20亿元研发资本开支,新品VPD芯片已通过目标客户测试认证。海外阵营同步受益:Rambus三季度营收2.183亿美元创历史新高(+22%)、四季度指引隐含增速扩大至34%;瑞萨电子第三季度资本支出达1112亿日元、约为上年同期6倍,数据中心订单已覆盖至2027年上半年。
趋势与机遇:推理负载成第一驱动力,国产从领跑份额到卡位新品
《报告》研判四大趋势:AI推理与智能体负载成为需求第一驱动力(KV缓存对内存容量与带宽的需求呈指数级提升,CPU架构价值凸显);DDR5渗透收官与子代迭代加速并行,迭代窗口缩短放大头部先发优势;三寡头格局稳固但竞争焦点转向“内存接口+配套芯片+互连芯片”的全品类方案能力;存储涨价向接口芯片环节温和传导,行业盈利韧性强于模组与颗粒环节。
国产机遇的路径清晰:在RCD主力赛道巩固全球份额的同时,在MRDIMM、CXL等新品类实现并跑乃至领跑——CXL互连市场2030年前170.2%的复合增速与MRDIMM 30%的渗透率目标,正是新品类卡位的主战场;泰凌微等国内厂商的CXL控制器计划于2026年底前完成晶圆回片验证,与三星、澜起同步卡位。需关注DRAM原厂产能排挤、认证周期拉长与海外扩产竞争风险,但内存接口芯片作为少数由中国厂商全球领跑的赛道,其“量增、价增、国产替代三重逻辑共振”的确定性仍在增强。
目前,《2026年内存接口芯片行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。