1. Q3全球智能手机SoC出货量暴跌21%,中低端市场成重灾区
2. 历史新高!今年Q3全球DRAM营收飙369% 三星市占38%稳居首 SK海力士拉开与美光差距
3. 产值连续2年冲30%!台积电先进制程排到明年 8英寸晶圆掀涨价潮
4. Q3全球平板电脑出货量下降23%,联想成为TOP5厂商中唯一实现增长的品牌
5. 《中国互联网发展报告2026》乌镇发布:具身智能市场规模约9150亿元 智能经济新形态加速崛起
1. Q3全球智能手机SoC出货量暴跌21%,中低端市场成重灾区
市场研究机构Counterpoint Research发布最新报告显示,2026年第三季度全球智能手机SoC芯片出货量同比暴跌21%,中低端市场成为重灾区,联发科、紫光展锐和高通面临不同程度的市场压力。报告预计,2026年全球智能手机SoC出货量将同比下降20%,2027年还将继续下滑3%—4%。
Counterpoint指出,市场下滑的主要原因包括存储器价格持续上涨、消费者换机周期延长,以及智能手机厂商采取更谨慎的库存管理策略。中低端智能手机市场受到的冲击最为明显。面对不断上涨的零部件成本,手机厂商开始主动削减入门级产品数量,将经营重心从追求出货规模转向保障利润率。全球智能手机产业正从规模竞争进一步转向利润竞争。
在本轮调整中,不同芯片厂商受到的影响存在明显差异。苹果和三星凭借相对完整的供应链体系及长期推进的高端化战略,展现出更强韧性。联发科和紫光展锐因较依赖中低端智能手机市场,受到的冲击更加明显。高通同样面临挑战:一方面,中国智能手机厂商销售放缓影响芯片需求;另一方面,三星Galaxy S26系列采用骁龙8 Elite Gen 5与自家Exynos 2600混合搭载策略,也给高通带来一定压力。
存储器价格上涨成为手机芯片市场下滑的重要推手。Counterpoint数据显示,2026年第三季度智能手机存储器价格环比上涨5%—10%,预计第四季度还将进一步上涨约5%。随着DRAM、NAND Flash等存储器成本增加,智能手机厂商面临更大的物料清单成本压力,尤其是利润空间有限的入门级产品。部分入门级手机厂商甚至开始尝试采用回收存储器以降低生产成本,但由于芯片系统与外围电路、射频组件之间存在复杂集成关系,相关零部件重复利用仍面临较高技术门槛,目前尚未形成主流趋势。对手机产业链而言,存储器涨价正在从单一零部件成本问题,演变为影响整机定价、产品规划和芯片采购的重要因素。
尽管全球手机芯片出货量大幅下滑,先进制程竞争却在加速。Counterpoint高级分析师Shivani Parashar指出,2026年9月,全球市场迎来三款基于台积电2nm制程工艺的旗舰芯片系列:苹果A20系列、联发科天玑9600 Pro、高通骁龙8 Elite Gen 6系列。三大芯片厂商集中迈向2nm,标志着旗舰智能手机芯片竞争进入新的技术阶段。先进制程有望进一步改善芯片性能与能效,但也意味着更高的制造成本。Counterpoint预计,上述旗舰芯片的发布将推动2026年第四季度高端智能手机SoC出货量增长,但整体出货规模仍可能低于2025年同期。
在全球手机芯片市场下行之际,三星正在加快扩大自研Exynos芯片的市场份额。Counterpoint数据显示,2026年第二季度,三星在全球智能手机应用处理器市场的出货量份额达到9%,较上一季度提升2个百分点,较去年同期增长3个百分点。Galaxy S26系列采用Exynos 2600,是推动三星份额提升的重要因素之一。10月29日,三星System LSI业务部副总裁申升哲在第三季度财报电话会议上表示,公司正在提升Exynos 2700的AI与游戏性能,并推进相关开发及量产工作。三星还积极争取定制化SoC客户,利用芯片设计、晶圆代工、存储器和先进封装等综合能力拓展业务。
2. 历史新高!今年Q3全球DRAM营收飙369% 三星市占38%稳居首 SK海力士拉开与美光差距
最新数据显示,今年第三季全球DRAM市场营收暴涨369%,创下历史新高。按营收市场份额计算,韩国三星电子以38%维持第一,较第二季39%小幅回落,SK海力士市场份额达29%,高过第二季26%有3个百分点,拉大与第三名美光科技(21%)的差距,第四名中国大陆长鑫科技市占率则从10%微降至9%。
调研机构Counterpoint Research首席研究员崔正九指出,AI已将存储器从普通大宗商品转变为稀缺的高附加值资源,采购方竞争重点不再是议价,而是保障供给。受价格持续上行带动,供应商下季度有望再度刷新历史业绩。
在高速成长的HBM领域,Counterpoint Research预判三星电子有望在明年超越SK海力士,拿下市场第一。
崔正九表示,SK海力士虽主导HBM3E市场,但近期成长动能放缓,而三星的HBM4则获得客户良好反馈。
Counterpoint Research研究总监黄敏成指出,尽管HBM营收翻倍,但通用DRAM(DDR、LPDDR)增速更快,导致HBM在整体DRAM营收中的占比反而下降。
3. 产值连续2年冲30%!台积电先进制程排到明年 8英寸晶圆掀涨价潮
调研机构集邦咨询(TrendForce)5日举行「AI NEXT 科技产业大预测研讨会」,半导体分析师钟映庭指出,全球晶圆代工产值在今年将年增逾30%的高基期下,明年将再度交出年增约30%的强劲成绩。受AI运算推动,台积电与三星等先进制程订单能见度已排到2027年底;同时高功耗芯片引爆电源管理IC需求,8英寸晶圆爆发结构性短缺,带动先进与8英寸制程迎来涨价底气,但成熟制程仍面临价格拉锯。
钟映庭分析,即便扣除市占逾70%的台积电,其余代工厂2027年营收年增率仍逼近20%,略优于2026年。其中,4纳米与5纳米以下先进制程受惠GPU、AI ASIC芯片尺寸放大与出货放量,台积电产线一路满载至2027年底。8英寸晶圆则因大厂先前减产、产能年减约2%,碰上高瓦数AI芯片带动BCD制程需求爆发,台积电BCD产能供不应求,中芯与世界先进产能满载,转单效应亦外溢至联电与力积电。
产能供需直接牵动晶圆厂议价能力。在原物料与水电成本高涨下,具稀缺性的先进制程与8英寸代工厂涨价底气坚定,客户接受度高;反观28纳米以上成熟制程因新产能持续开出、平均稼动率仅近9成,加上手机与笔记本复苏缓慢,客户对涨价强烈抗拒,双方陷入激烈僵局。
4. Q3全球平板电脑出货量下降23%,联想成为TOP5厂商中唯一实现增长的品牌
11月6日,市调机构Omdia在报告中指出,2026年第三季度,全球平板电脑市场出货量同比下降23%,至3200万台,创下近三年来的最低水平。中东、中国和西欧是受冲击最严重的地区,出货量降幅均高于全球其他市场。
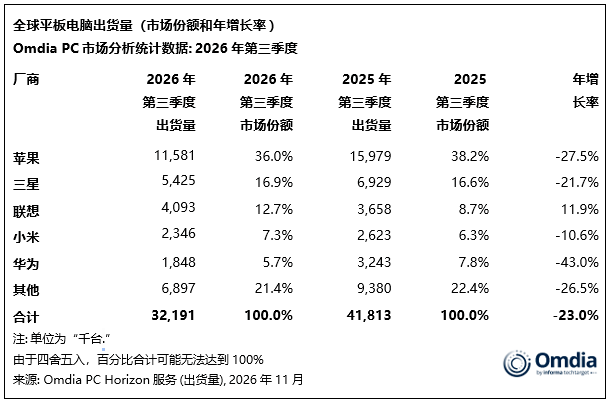
从厂商表现来看,2026年第三季度,苹果(Apple)尽管出货量同比下降28%,仍维持市场领先地位。由于其出货量降幅高于整体市场,市场份额从去年同期的38.2%降至36%。
三星(Samsung)继续位居第二,出货量为540万台,同比下降22%,市场份额为16.9%。尽管推出了新款平板电脑,但零部件供应受限持续影响其出货量,使公司仍面临市场压力。
与第二季度情况相同,联想(Lenovo)是前五大厂商中唯一实现增长的品牌,出货量同比增长12%,达到410万台。其市场份额从去年同期的8.7%升至12.7%,是本季度市场份额增幅最大的厂商。尽管可拆卸式平板电脑出货量同比大幅下滑,但受益于除欧洲和拉丁美洲以外所有地区的出货量增长,便携式平板电脑推动了整体出货量增长。
小米排名第四,平板电脑出货量为230万台,同比下降11%。受拉丁美洲市场表现强劲带动,其市场份额小幅升至7.3%。华为位列前五,出货量为180万台,在主要厂商中降幅最大,同比下降43%。尽管整体市场表现低迷,该厂商本季度在中东欧(CEE)和亚太地区(APAC)仍实现增长。
5. 《中国互联网发展报告2026》乌镇发布:具身智能市场规模约9150亿元 智能经济新形态加速崛起
11月4日上午,由中国网络空间研究院牵头编写的《中国互联网发展报告2026》《世界互联网发展报告2026》蓝皮书,在2026年世界互联网大会乌镇峰会上正式发布。蓝皮书显示,2025年我国企业级智能体市场规模突破212亿元,具身智能市场规模约9150亿元、同比增长20.4%,智能经济新形态加速崛起。今年恰逢该系列蓝皮书编写发布十周年,智能经济成为本届峰会最受关注的议题之一。
2026年《政府工作报告》首次提出“打造智能经济新形态”,深化拓展“人工智能+”,推动新一代智能终端和智能体推广应用。《中国互联网发展报告2026》指出,一年来我国智能经济呈现强劲增长态势,具体表现在三个方面。
其一,智能体与具身智能产业加速兴起。2025年,我国企业级智能体市场规模突破212亿元;具身智能市场规模约9150亿元,同比增长20.4%。从更长的时间轴看,中国企业级AI智能体市场规模2024年为86亿元,2025年跃升至212亿元,预计2026年将达到449亿元,2029年有望突破3320亿元,年复合增长率高达107%。全球市场同样处于放量阶段:Gartner预测,到2026年40%的企业应用将嵌入任务型AI智能体,远高于2025年不足5%的水平;IDC中国区总裁霍锦洁则预测,到2029年全球或将部署超10亿个AI智能体。
【图表:2025年中国智能经济三大核心赛道市场规模】
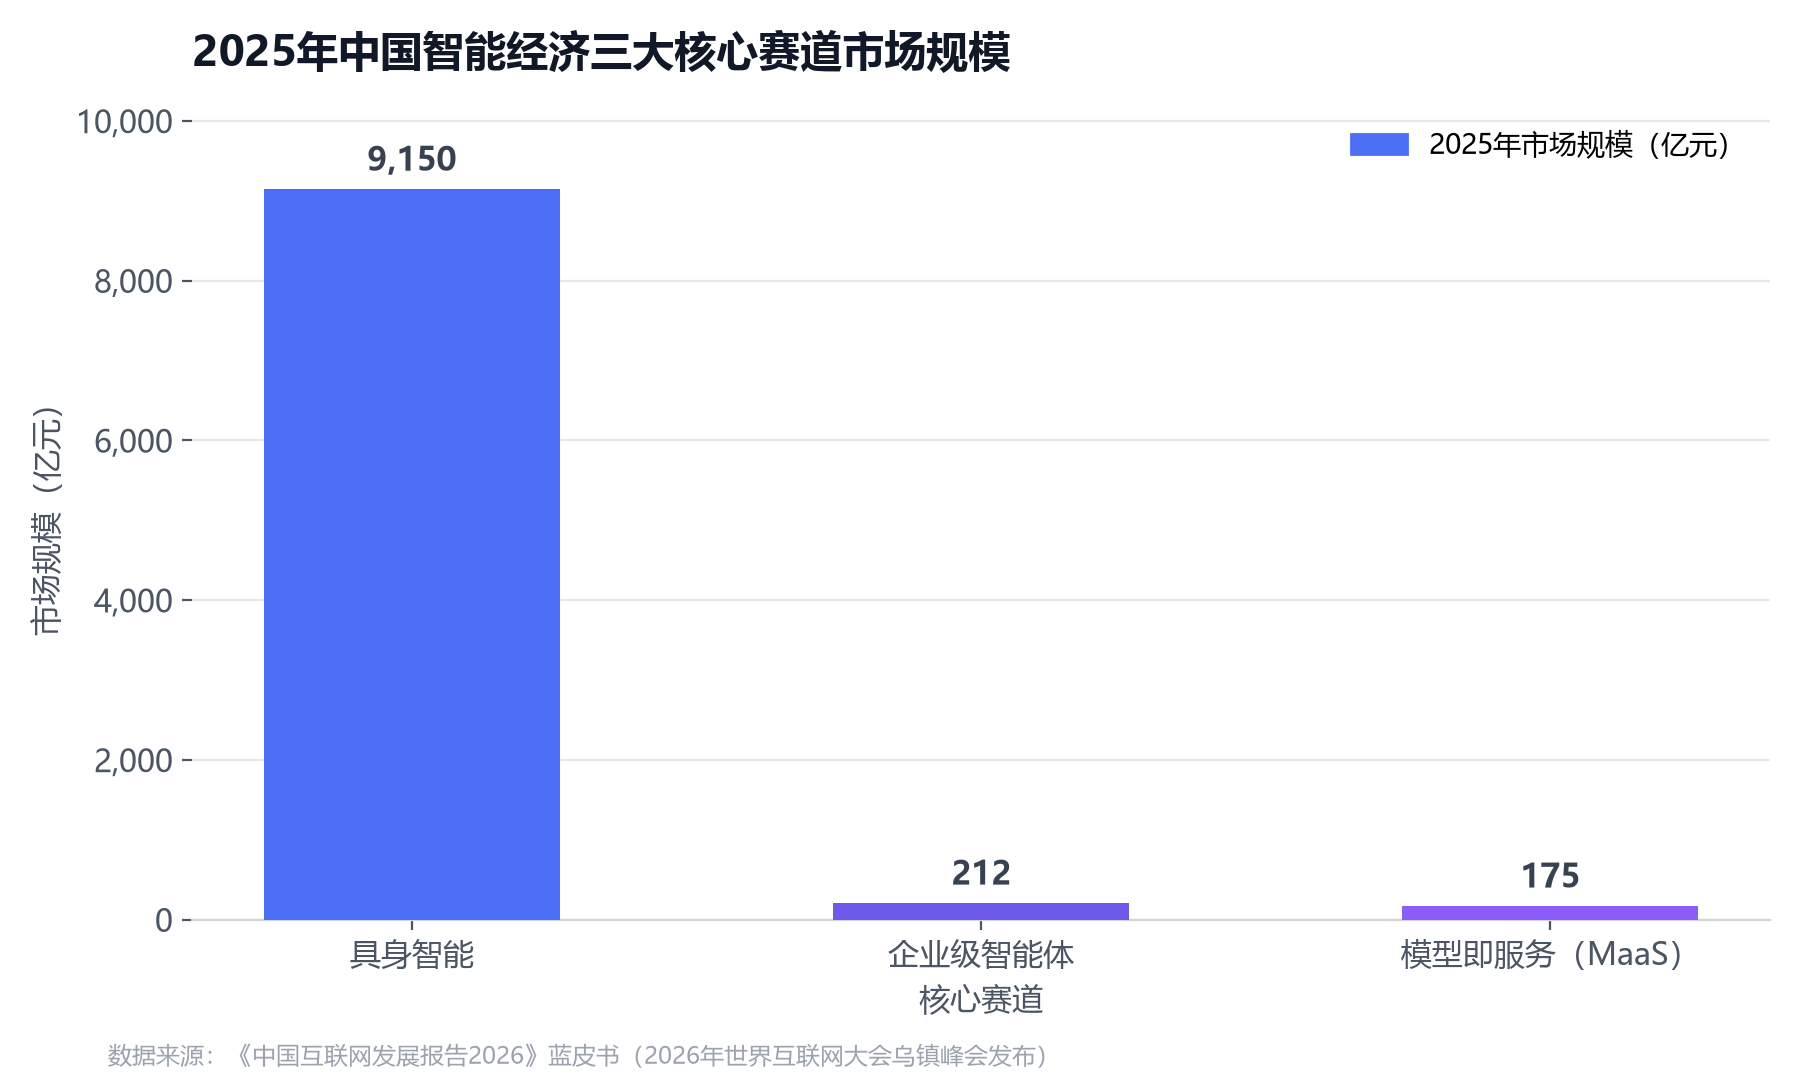
图表解读:具身智能以约9150亿元的体量构成智能经济的第一大赛道,企业级智能体与模型即服务虽基数尚小,但增速与渗透弹性更大,三者共同构成智能经济新形态的产业骨架。
【图表:中国企业级智能体市场规模增长趋势】
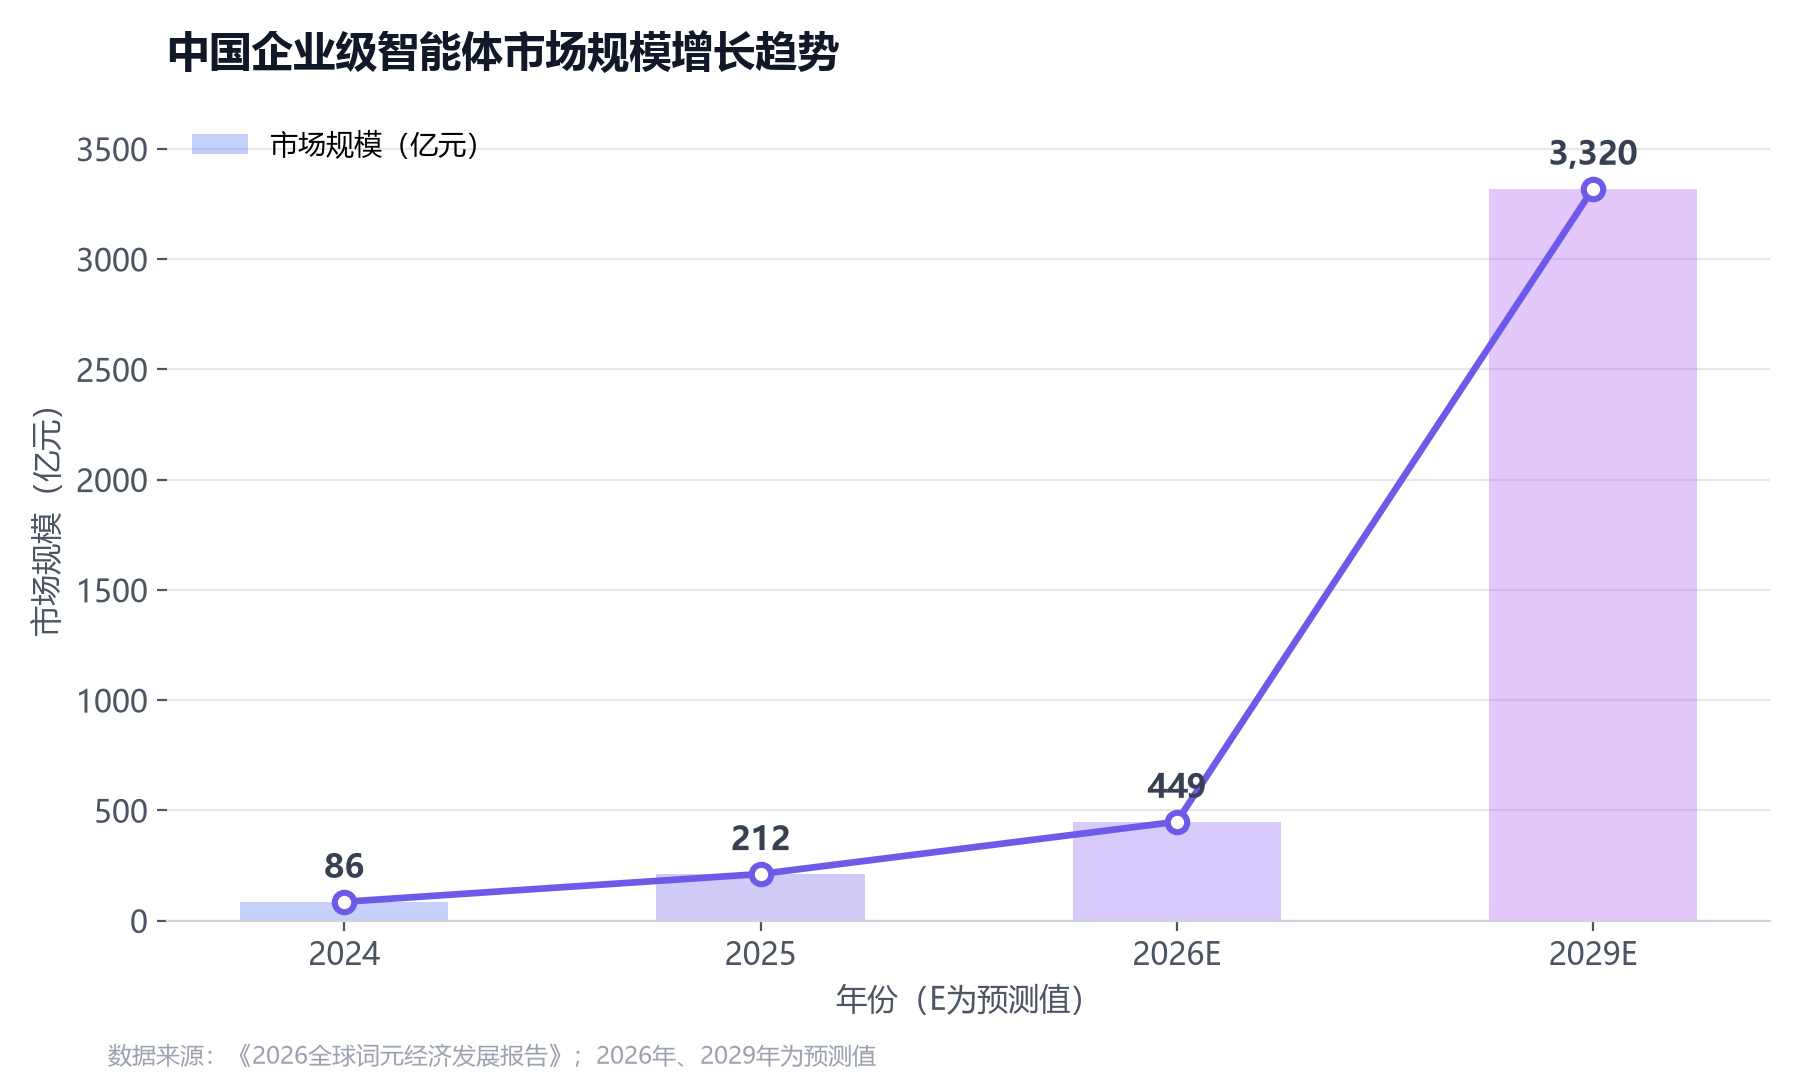
图表解读:企业级智能体市场规模从2024年的86亿元增至2025年的212亿元,预计2026年达449亿元、2029年突破3320亿元,增长曲线陡峭,是智能经济中确定性较强的增量赛道之一。
其二,模型即服务(MaaS)推动融合应用。MaaS正在推动人工智能服务成为“即开即用、按量计费”的公共服务形态,实现与千行百业深度融合,2025年市场规模为175亿元,中国公有云上大模型调用量同比增长约16倍。
其三,词元呈现蓬勃发展态势。词元(Token)被定位为“智能时代的价值锚点”,是连接技术供给与商业需求的“结算单位”。我国日均词元调用量从2024年初的约1000亿,攀升至2026年3月的140万亿,两年间增长超过千倍;今年4月下旬以来,我国大模型周词元调用量已连续三个月居全球首位。中国工程院院士邬贺铨进一步预判,到2030年,国内对话类词元流量占比将从2025年的约一半下降至12%,智能体及智能体服务流量占比将升至75%。
【图表:我国日均词元调用量跃升】
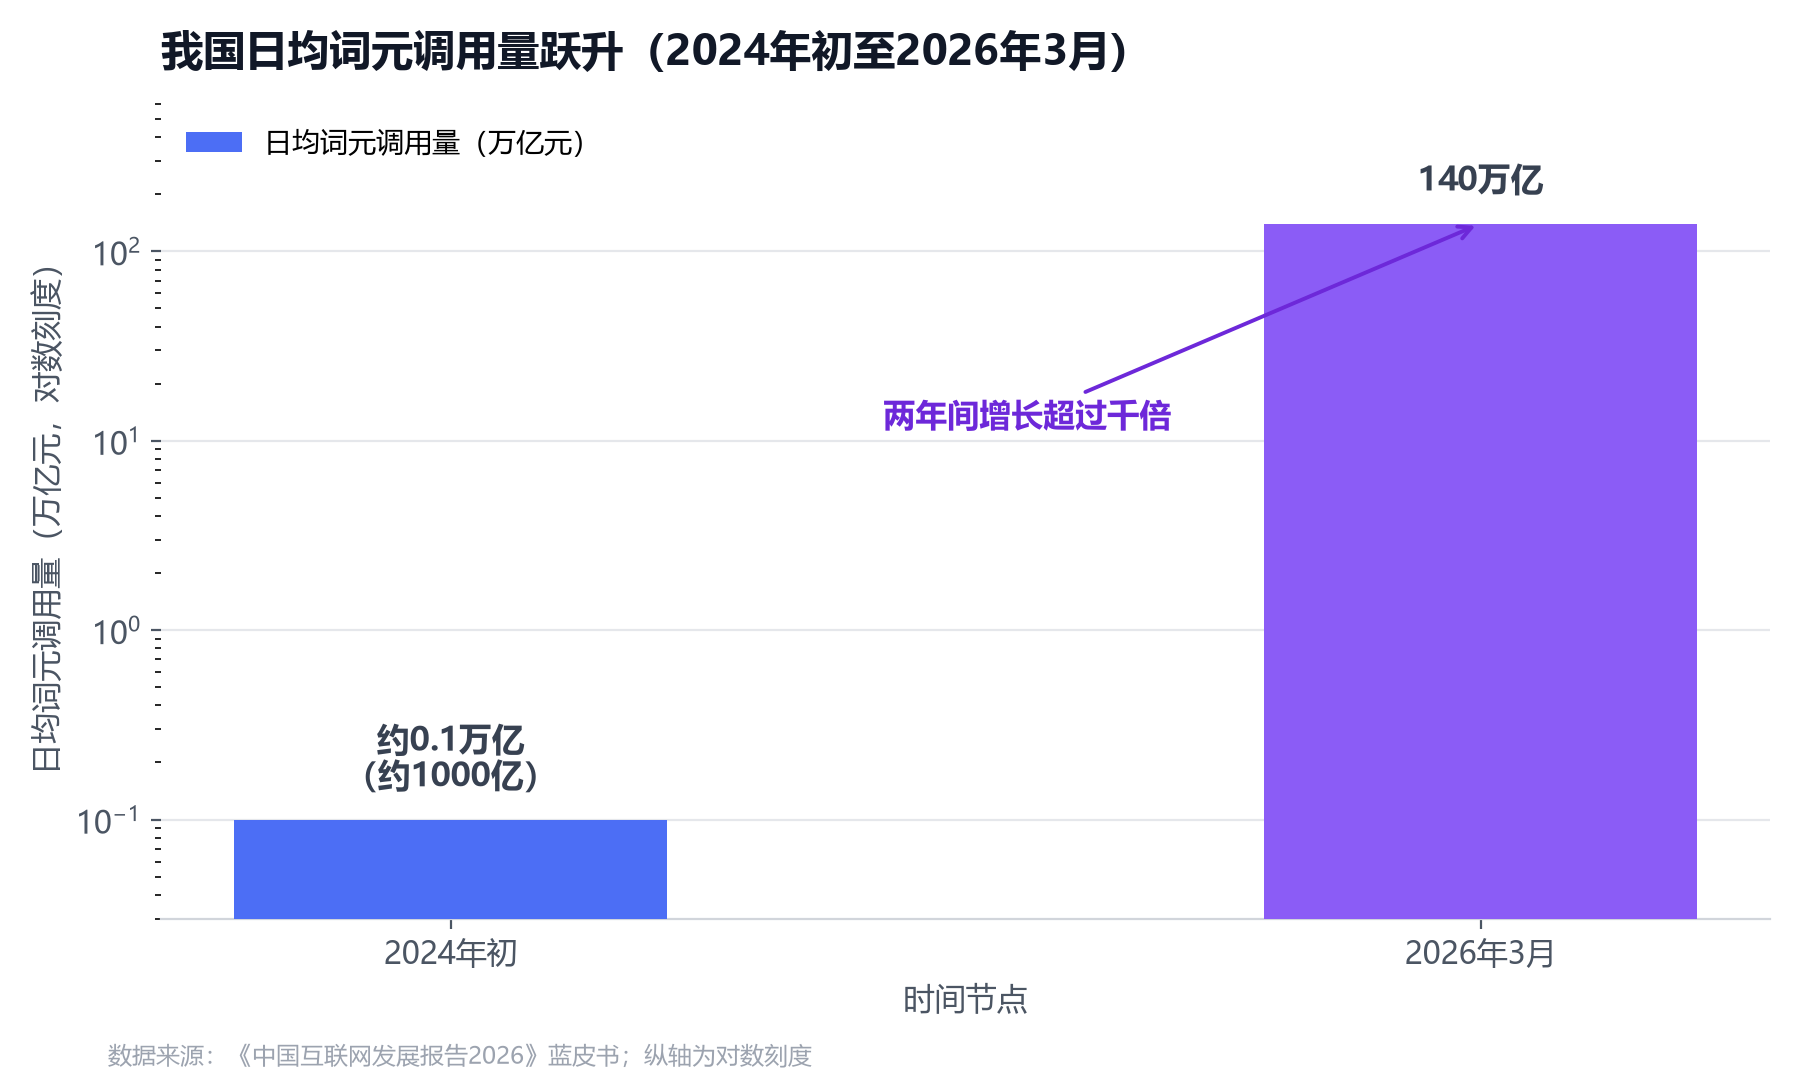
图表解读:从2024年初的约0.1万亿到2026年3月的140万亿,日均词元调用量两年间增长超过千倍,词元正从技术指标演变为智能经济的结算单位,推动算力、服务、应用等产业加快形成商业闭环。