核心观点
1. 以燧原科技上市为分界,中国GPU产业从春秋进入战国,昆仑芯、平头哥等大厂系芯片将接力上市,参与者从四小龙扩展为覆盖全赛道的集团军。
2. 边侧及端侧AI芯片是中国AI芯片的基本盘,30余家企业覆盖智能驾驶、工业边缘、AI可穿戴、具身机器人等全场景,创业公司不断涌现,架构路线多元。
3. 上市不是终点,核心业务盈利基础上拓宽业务边界才是根本,多数GPU企业尚未跨过年营收30至50亿元、毛利率50%以上的自我造血门槛。
云端GPU:已上市公司军团全景
2025年12月至2026年9月,中国GPU产业完成史无前例的资本化跃迁。摩尔线程率先登陆科创板,沐曦股份紧随其后;2026年1月壁仞科技、天数智芯相继在港交所上市;9月燧原科技正式申购。加上更早上市的寒武纪和海光信息,7家核心企业齐聚资本市场。
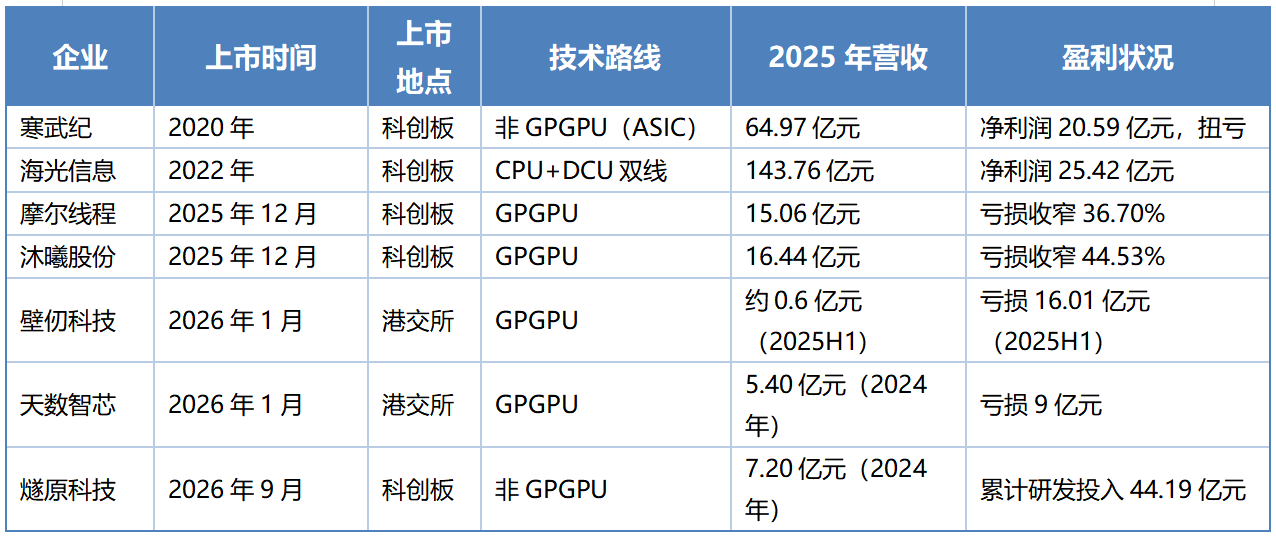
7家企业分三大阵营:GPGPU阵营(摩尔线程、沐曦、壁仞、天数智芯)兼容CUDA生态,迁移成本低但自主性受限;非GPGPU阵营(寒武纪、燧原)自研专用架构和软件生态;CPU+DCU双线(海光信息)兼容"类CUDA"生态,利润主要来自CPU。
2026年上半年分化加剧:摩尔线程营收17.36亿元已超去年全年,亏损收窄95.7%;寒武纪Q2净利率41.71%创新高;壁仞半年营收暴增18倍。但行业共识是年营收30至50亿元、毛利率50%以上方能自我造血,目前仅海光信息和寒武纪跨过门槛。
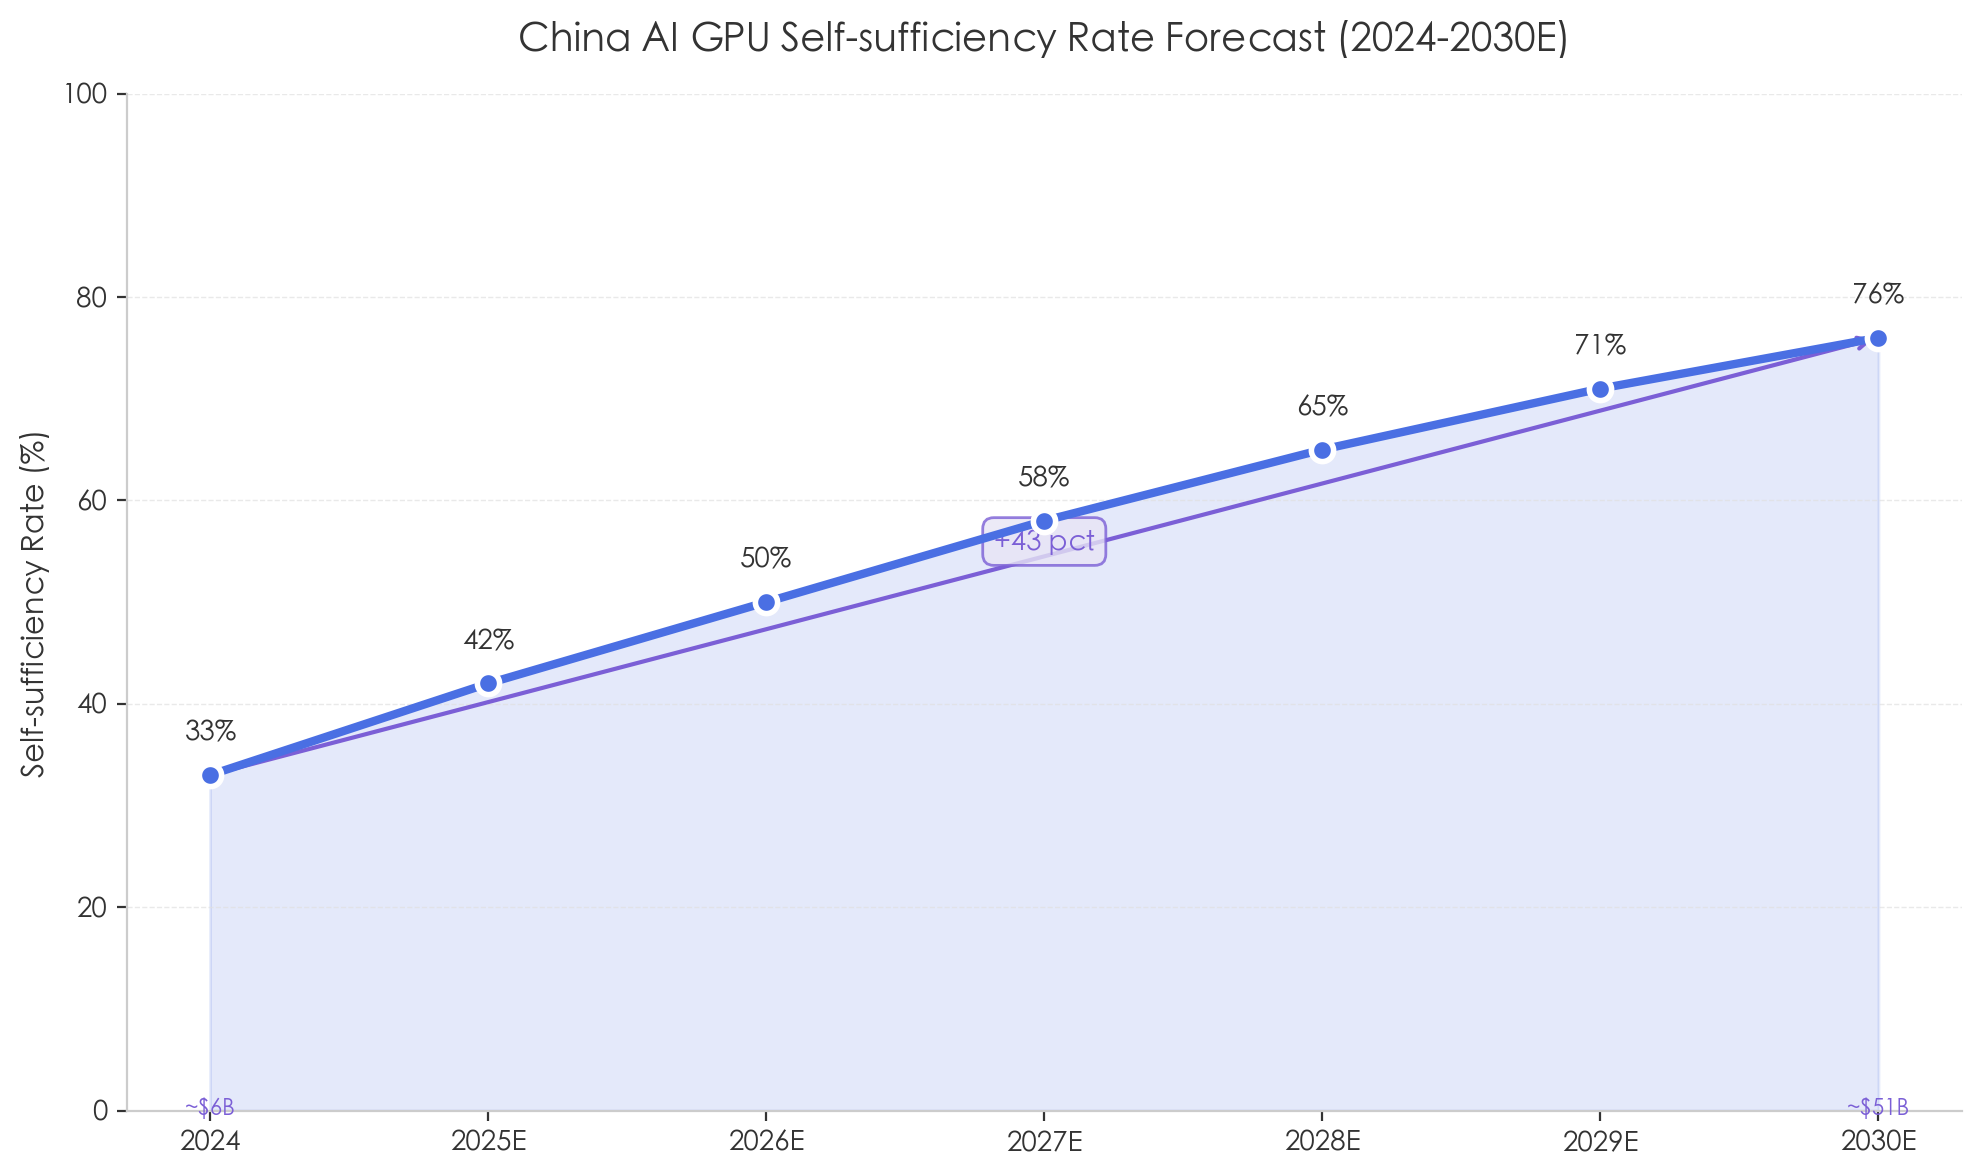
【图表:中国AI芯片自给率预测图】
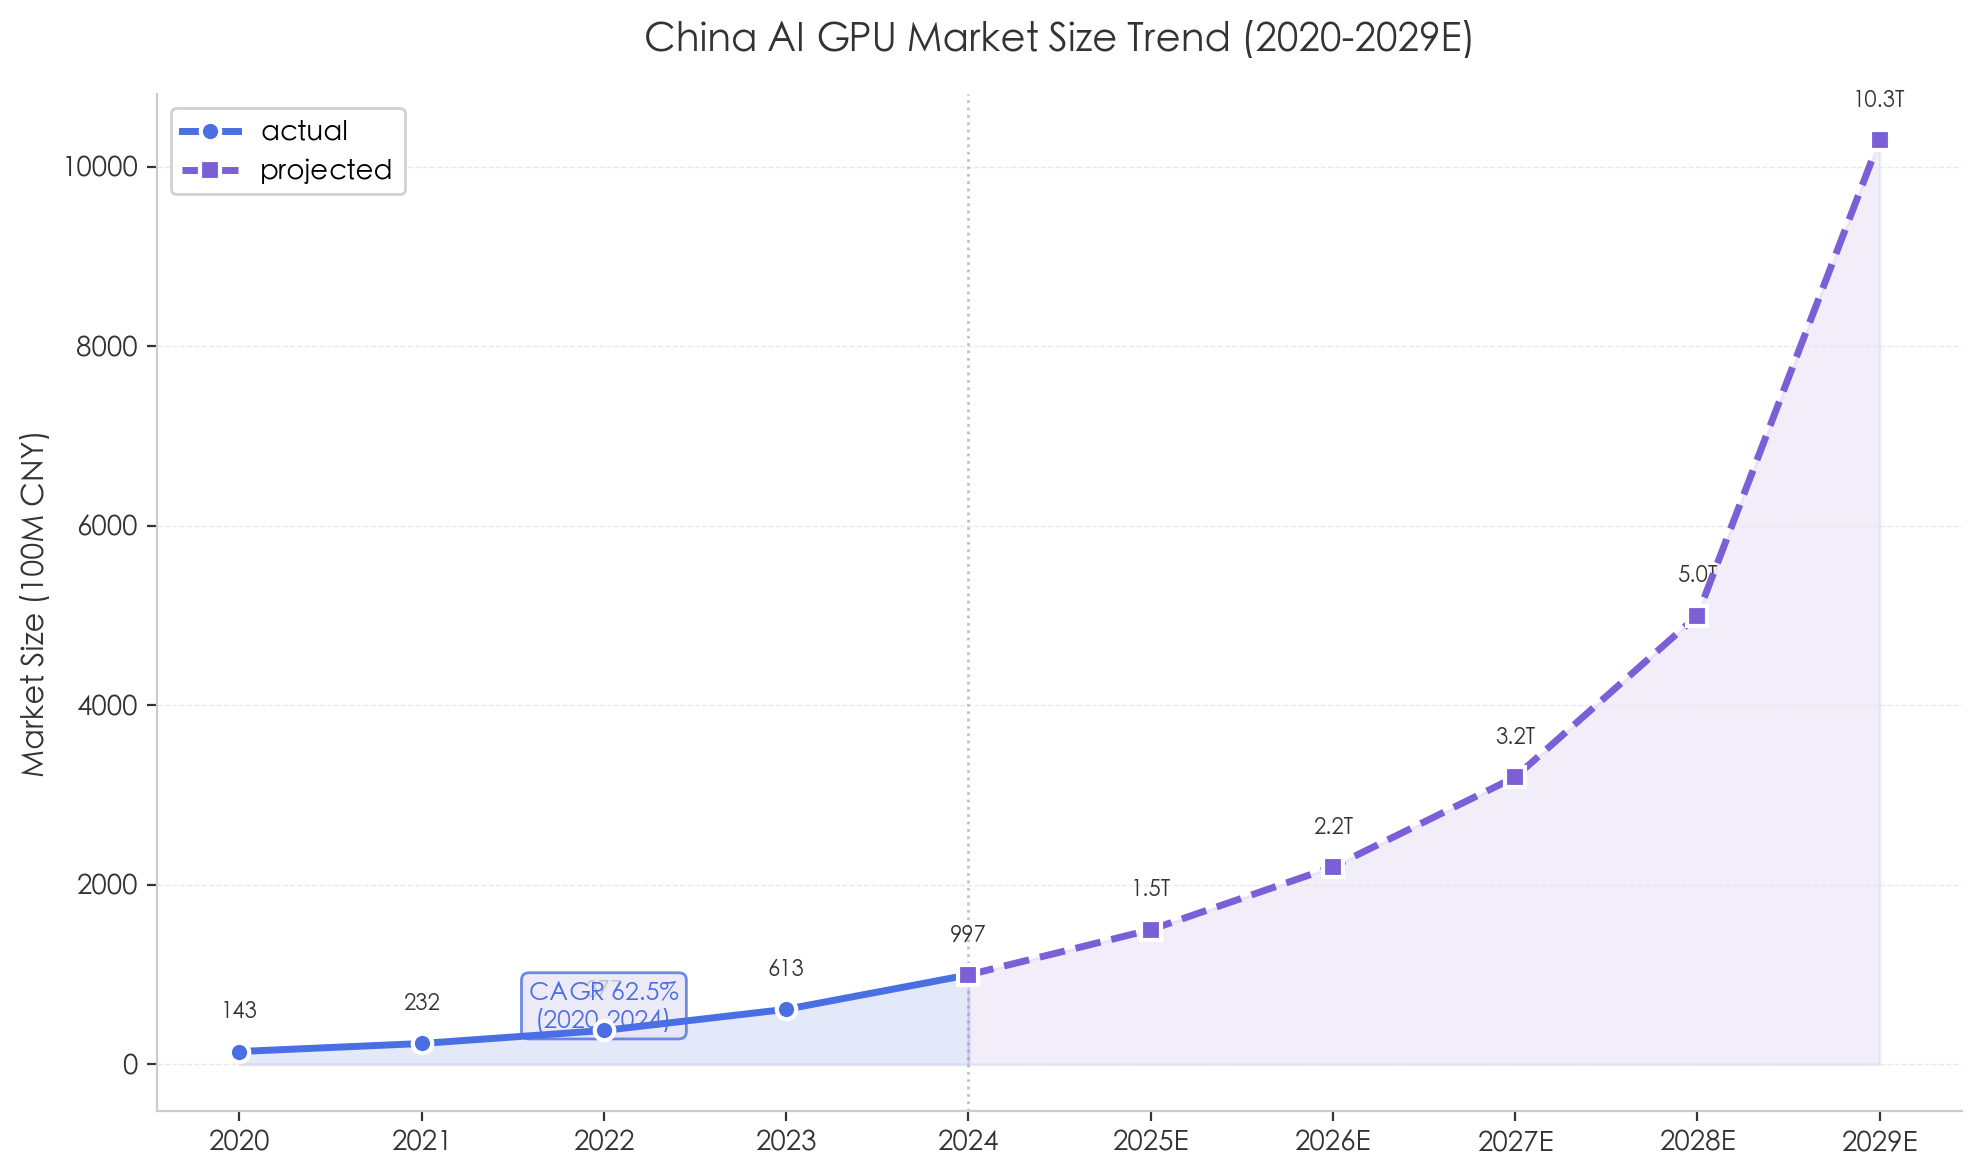
中国AI智算GPU市场规模2020年142.86亿元增至2024年996.72亿元,CAGR达62.5%,预计2029年达1.03万亿元。2025年英伟达中国份额已从95%降至55%,国产算力合计41%。
【图表:中国AI智算GPU市场规模趋势图】
云端GPU:未上市公司及独角兽全景
中国互联网大厂正从"芯片消费者"转变为"芯片制造者":
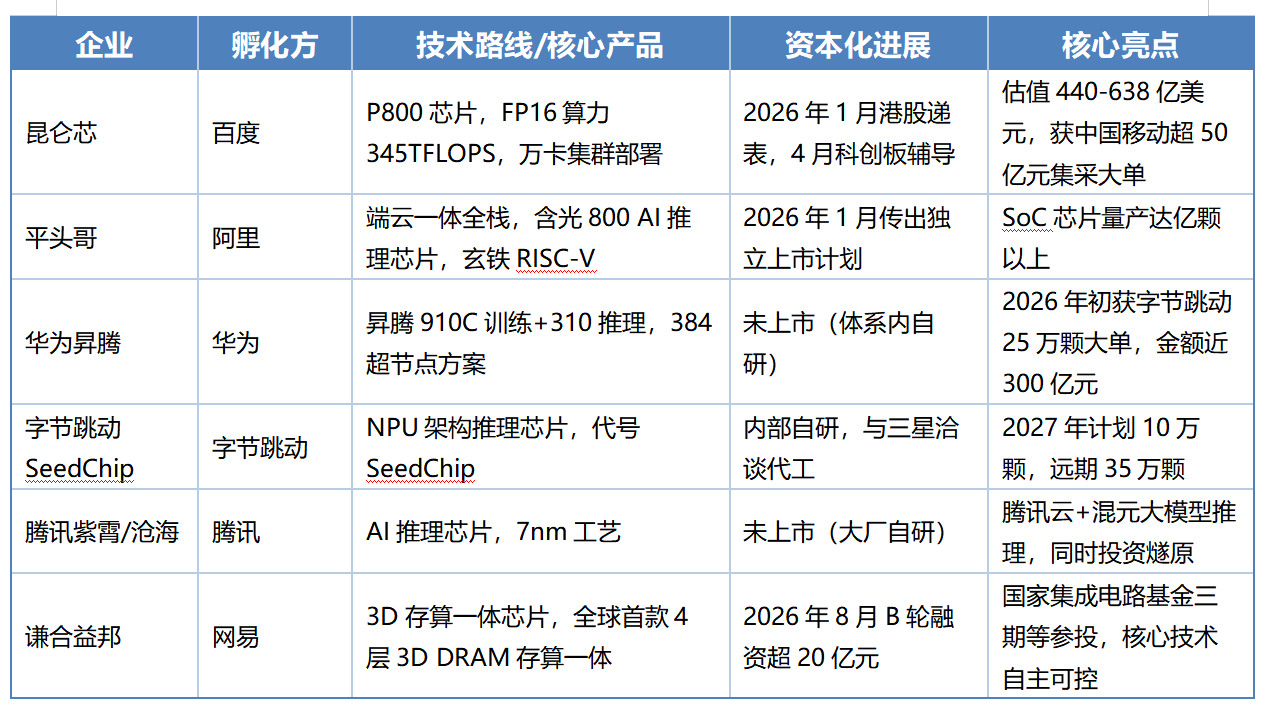
大厂造芯路径各异:百度走孵化独立上市,阿里走全资子公司上市,华为走体系内自研,字节走自研+外部采购双线,腾讯走自研+战略投资,网易走孵化独立公司。美团、小米、京东等也通过投资参与芯片赛道。
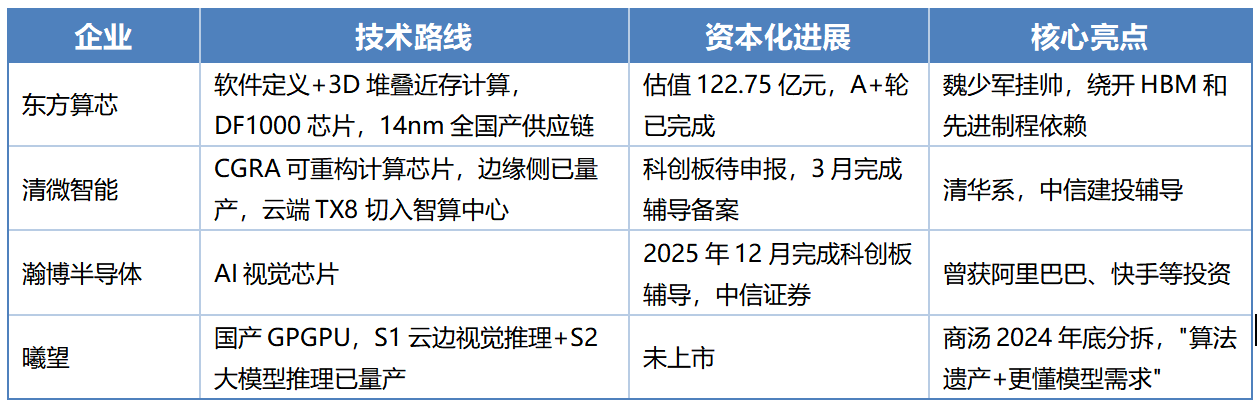
架构创新独角兽:
边侧及端侧AI芯片:已上市公司全景
IDC预测2027年超50%AI推理在边缘侧完成。端侧推理芯片CAGR达24.5%,预计2029至2030年超越云端。全球端侧AI市场规模将从2025年3219亿元跃升至2029年1.2万亿元。
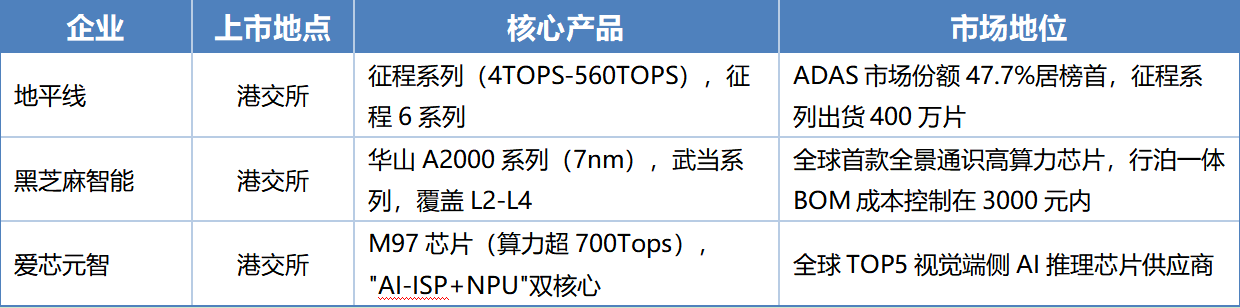
智能驾驶芯片:
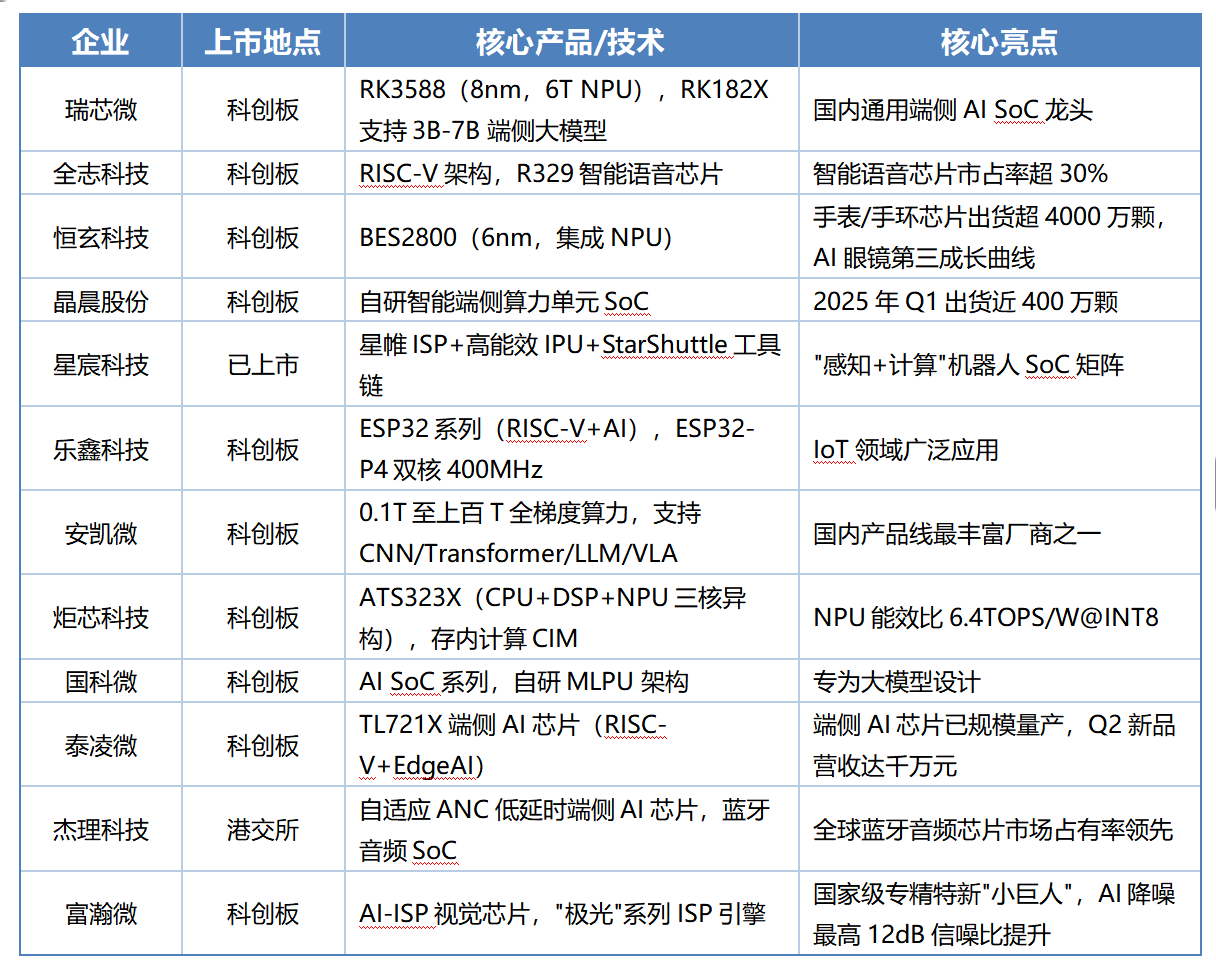
通用端边侧AI SoC:
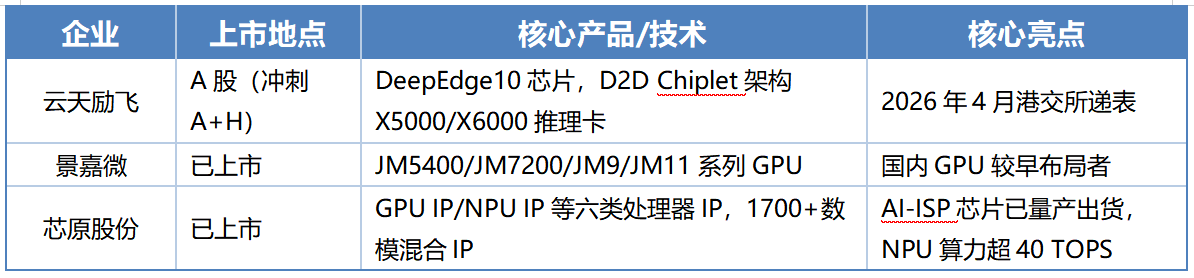
其他已上市企业:
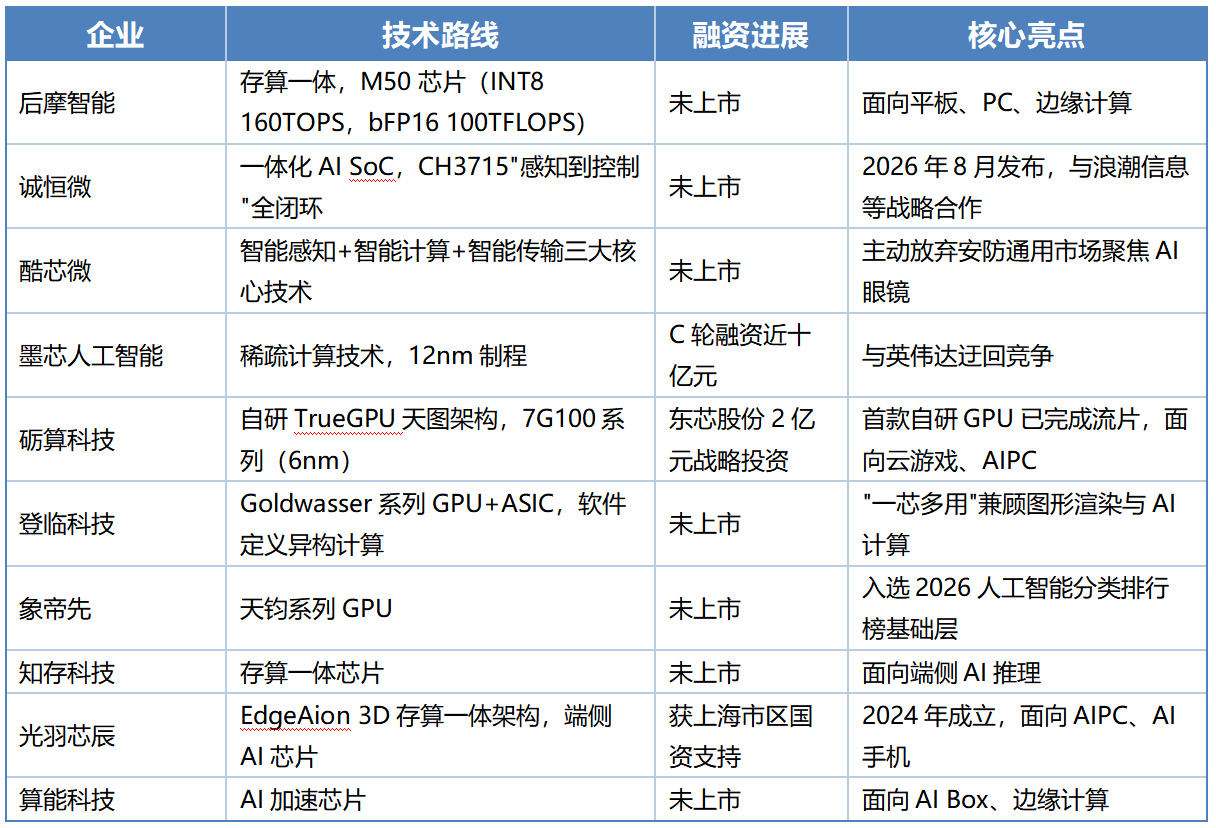
边侧及端侧AI芯片:未上市公司及独角兽全景
智能驾驶芯片:
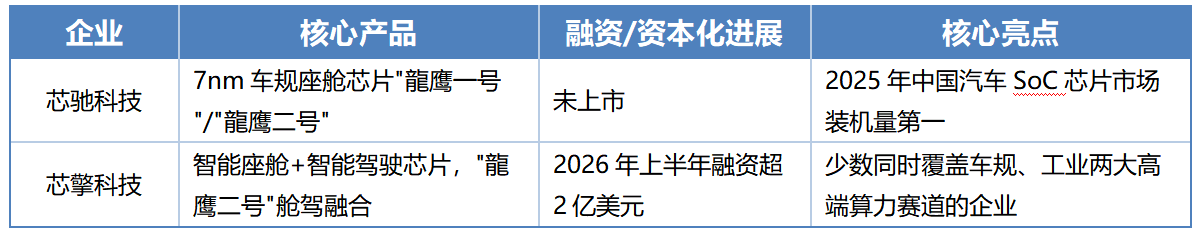
通用端边侧AI芯片:
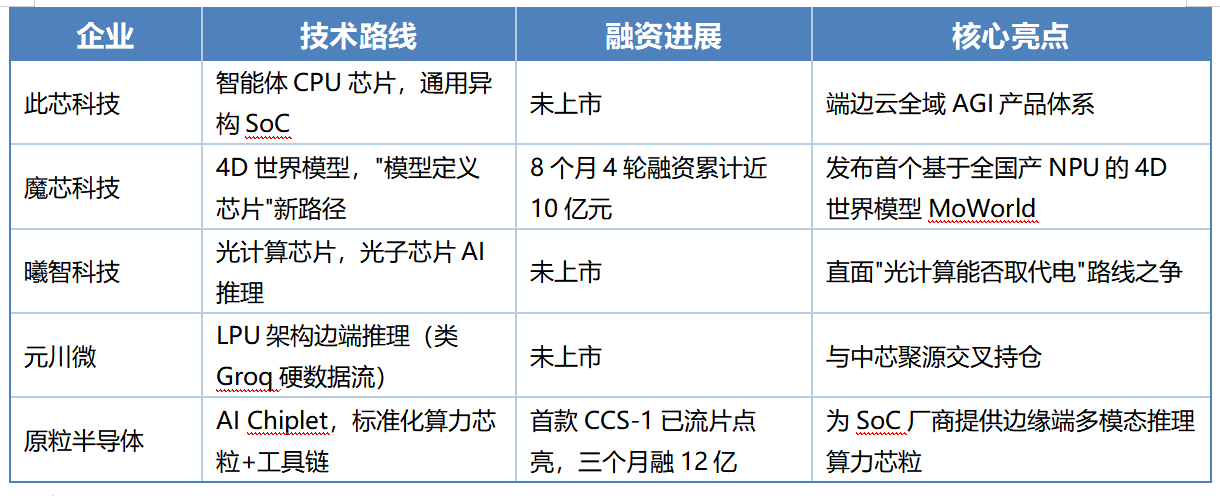
架构创新独角兽:
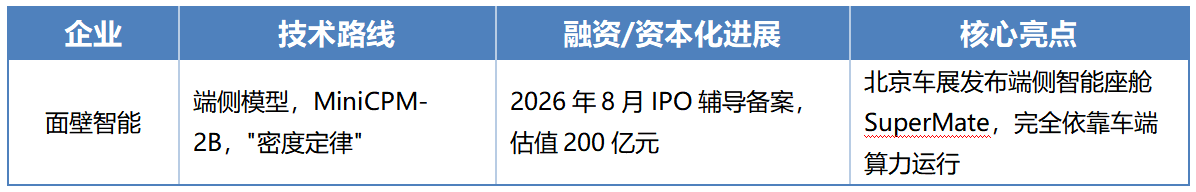
端侧AI模型协同:
边侧端侧市场并存ARM、RISC-V、自研NPU、CGRA、存算一体、LPU硬数据流、Chiplet、光计算等多种架构。端边侧AI正从单一视觉感知向"感知-计算-推理-决策-执行"全闭环演进,具身智能成为产业新范式。
群狼战术:对抗英伟达的产业逻辑
面对英伟达92%全球市场占有率,中国AI芯片产业以"群狼战术"在多个赛道同时布局数十家企业,以场景多样性对抗英伟达的单点技术优势。
四个梯队:第一梯队(云端GPU已上市)7家正面进攻;第二梯队(未上市独角兽)昆仑芯、平头哥、华为昇腾、东方算芯等6家补充火力;第三梯队(边侧端侧已上市)十余家守住基本盘;第四梯队(边侧端侧未上市)十余家探索架构突破。
四大逻辑:场景多样性消解单点优势——每个细分场景可能诞生一个"小英伟达";架构多元化分散技术风险——华为CANN、燧原驭算、东方算芯软件定义、曦智光计算并行;资本接力保障弹药——国家AI基金、腾讯、百度、阿里等大厂投资接力;供应链自主兜底——东方算芯、壁仞等实现全国产供应链闭环。
但群狼战术有弱点:洗牌将在IPO后加剧,云端最终存活不超5家。多数企业未盈利,仅海光和寒武纪跨过门槛。CUDA生态护城河难以靠数量填平。
结论:从GPU到端侧AI,中国AI芯片集团军突围
以燧原科技上市为分界,中国AI芯片产业完成历史性集结。云端7家已上市企业合计营收超250亿元,十余家未上市独角兽估值合计超千亿元。边侧端侧50余家企业覆盖全场景。多层次、多路线、多场景的集团军已成型。
英伟达中国份额从95%降至50%以下,国产份额达41%。自给率将从2024年33%提升至2030年76%。端侧AI市场2029年将达1.2万亿元。
但突围远未完成:HBM供应紧张、EDA依赖进口、CUDA护城河深、多数企业未盈利。未来2至3年是定格局关键期。上市只是入场券,盈利才是生存证。唯有核心业务盈利基础上拓宽业务边界,突围才能真正成功。
这场从GPU到端侧AI的集团军突围,将深刻影响中国乃至全球AI产业未来格局。